Comptes bancaires ouverts à l’étranger : toujours à déclarer ?
Comptes bancaires ouverts à l’étranger : pas de changement à l’horizon !
Depuis 2019, il est obligatoire de déclarer à l’administration fiscale ses comptes bancaires, ouverts, utilisés ou clos à l'étranger, que l'on soit un particulier ou une personne morale (société, entreprise, etc.) fiscalement domicilié ou établi en France ou à Monaco.
Cette obligation concerne non seulement les comptes tenus auprès d’établissements bancaires « physiques », mais aussi ceux tenus auprès de banques en ligne.
Dans ce dernier cas, il peut arriver que les usagers ignorent que les comptes et serveurs utilisés par la banque sont situés à l’étranger.
Interrogé sur la possibilité de modifier la règlementation dans le but de décharger les particuliers de leur obligation déclarative en créant un dispositif spécifique pour les banques à distances et les services bancaires en ligne, le gouvernement répond par la négative.
- Réponse ministérielle Petit du 6 avril 2021, Assemblée nationale, n°30729
Comblement de passif : directeur général « délégué » = dirigeant de droit ?
Comblement de passif : directeur général délégué = dirigeant de droit
A la suite de la mise en liquidation judiciaire de plusieurs sociétés anonymes, leur dirigeant voit sa responsabilité engagée au titre de l’action en comblement de passif.
Pour mémoire, on parle « d’action en comblement de passif », lorsque le dirigeant d’une société placée en liquidation judiciaire est personnellement poursuivi pour des fautes de gestion qui ont contribué à aggraver les dettes (le « passif ») de la société.
Dans cette affaire, le dirigeant conteste l’action engagée contre lui, en faisant valoir qu’il n’était que directeur général « délégué » des sociétés liquidées, ce qui faisait de lui un simple auxiliaire au directeur général.
Faute d’être le dirigeant « de droit » des sociétés (c’est-à-dire celui désigné par les statuts ou les organes sociaux compétents), il ne peut être condamné à prendre en charge une partie des dettes de celles-ci…
Mais son argument est rejeté par le juge, qui rappelle que le directeur général délégué d’une société anonyme est chargé d’assister le directeur général et dispose en ce sens de pouvoirs dont l’étendue est déterminée par le conseil d’administration.
Par conséquent, ici, il a bel et bien la qualité de dirigeant de droit : sa responsabilité peut donc être engagée pour les fautes de gestion qu’il a commises dans l’exercice des pouvoirs qui lui ont été délégués…
- Arrêt de la Cour de cassation, chambre commerciale, du 5 mai 2021, n° 19-23575
Exonération d’impôt des dons familiaux de sommes d’argent : pour les achats en VEFA ?
Exonération d’impôt des dons familiaux de sommes d’argent : pas pour les achats en VEFA !
Par principe, les donations sont soumises à l’impôt (ce que l’on appelle les droits de mutation ou droits de donation) lorsque :
- la donation est réalisée à titre gratuit : elle doit témoigner d’une réelle intention libérale ;
- la personne qui donne (le « donateur ») se départit immédiatement du bien donné ;
- la donation est acceptée par la personne qui la reçoit (le « donataire »).
Comme souvent en matière fiscale, ce principe comporte de nombreuses exceptions, parmi lesquelles les dons familiaux de sommes d’argent.
Jusqu’à présent, les dons familiaux de sommes d’argent, consentis en pleine propriété, à un enfant, un petit-enfant, un arrière petit-enfant, ou à défaut de descendance directe, à un neveu ou à une nièce, pouvaient, toutes conditions par ailleurs remplies, bénéficier d’une exonération de droits de donation dans la limite de 30 000 €.
Exceptionnellement, pour les dons consentis entre le 15 juillet 2020 et le 30 juin 2021, le plafond de l’exonération est porté à 100 000 € (au lieu de 30 000 €), si les sommes d’argent sont notamment affectées par le donataire, au plus tard le denier jour du 3e mois suivant la remise des fonds, à la construction de sa résidence principale.
Dans ce contexte, la question s’est posée de savoir si l’achat d’un bien immobilier dans le cadre d’une vente en l’état futur d’achèvement (VEFA) était assimilable à la construction d’une résidence principale.
Le gouvernement vient de répondre par la négative et ce, pour deux raisons :
- à la différence d’un contrat de construction de maison individuelle (CCMI), dans le cadre d’un contrat de VEFA, l’acquéreur n’est à aucun moment responsable de la construction, la fonction de maître d’ouvrage revenant au promoteur-constructeur qui est également titulaire du permis de construire ;
- fiscalement, la VEFA est généralement assimilée à l’achat d’un bien immobilier et non à sa construction.
- Réponse ministérielle Louwagie du 27 avril 2021, Assemblée nationale, n°35345
Système du quotient : c’est quoi un revenu « exceptionnel » ?
Gain réalisé à l’occasion de la vente de titres = revenu exceptionnel ?
Une société rachète 1 555 de ses actions à l’un de ses actionnaires.
Estimant que le gain réalisé à l’occasion de cette opération constitue pour lui un revenu « exceptionnel », l’actionnaire demande à bénéficier du système avantageux du quotient pour le calcul de son impôt sur le revenu.
Pour mémoire, le système du quotient consiste à ajouter le quart du revenu exceptionnel au revenu ordinaire, puis à multiplier par 4 le supplément d’impôt correspondant.
Un mode de calcul que refuse de lui appliquer l’administration fiscale, considérant que le gain en question n’est pas un revenu exceptionnel.
Elle rappelle, en effet, qu’un revenu « exceptionnel » est un revenu :
- qui, par sa nature, n’est pas susceptible d’être recueilli annuellement ;
- dont le montant dépasse la moyenne des revenus nets au titre des 3 dernières années.
Or, ici, si l’actionnaire a revendu une partie de ses actions à la société, il en conserve encore 665 en portefeuille.
Dans ce contexte, dès lors qu’une nouvelle opération de rachat reste possible, le gain d’ores et déjà réalisé doit être regardé comme étant susceptible d’être recueilli annuellement… ce qui lui permet de refuser à l’actionnaire le bénéfice du système du quotient.
Un point de vue que ne partage pas le juge pour qui le gain résultant de l’opération de rachat constitue bien un revenu qui, par sa nature, n’est pas susceptible d’être recueilli annuellement et ce, quand bien même l’actionnaire conserverait encore une partie de ses titres.
- Arrêt du Conseil d’Etat du 23 novembre 2020, n°427778
Travailleurs indépendants et congé paternité : mode d’emploi
Précisions concernant le congé paternité pour les travailleurs indépendants
Actuellement, à l'occasion de la naissance d'un enfant, le père et, le cas échéant, le conjoint de la mère, son concubin ou son partenaire de PACS, qui exercent une activité indépendante bénéficient d’une indemnité journalière forfaitaire, à leur demande et à condition de cesser toute activité professionnelle.
Pour les naissances intervenant à compter du 1er juillet 2021, ou celles qui, intervenant plus tôt, étaient prévues à compter de cette date, les travailleurs indépendants pourront bénéficier de ces indemnités journalières forfaitaires à la double condition de :
- cesser leur activité professionnelle pendant une durée minimale de 7 jours à compter de la naissance (les périodes de cessation d'activité donnant lieu au versement d'indemnités journalières doivent être prises dans les 6 mois suivant la naissance de l'enfant) ;
- ne pas reprendre cette activité pendant la durée d’indemnisation.
Les indemnités journalières prévues dans le cadre du congé paternité seront versées pendant une durée maximale de 25 jours (contre 11 jours actuellement). En cas de naissance multiple, cette durée maximale est portée à 32 jours (contre 18 jours actuellement).
Il faut noter que la durée d'indemnisation est fractionnable en 3 périodes d'au moins 5 jours chacune.
- Décret n° 2021-574 du 10 mai 2021 relatif à l'allongement et à l'obligation de prise d'une partie du congé de paternité et d'accueil de l'enfant
Coronavirus (COVID-19) : un nouveau motif de déblocage anticipé de l’épargne salariale ?
Coronavirus (COVID-19) et épargne salariale : pas de nouveauté à l’horizon…
Par principe, les sommes qui sont placées sur un plan d’épargne entreprise (PEE) sont légalement bloquées pendant les 5 premières années.
Néanmoins, dans les situations suivantes, le salarié détenteur du plan peut demander le déblocage anticipé de sa participation :
- mariage, conclusion d’un Pacs ;
- naissance ou adoption d’un enfant, à partir du 3e ;
- invalidité du salarié, de son époux/épouse ou de son partenaire de Pacs ;
- décès du salarié, de son époux/épouse ou de son partenaire de Pacs ;
- cessation du contrat de travail (licenciement, démission ou départ en retraite) ;
- surendettement ;
- création ou reprise d’entreprise ;
- acquisition d’une résidence principale, travaux d’agrandissement ou remise en état à la suite d’une catastrophe naturelle ;
- victime de violences conjugales.
Interrogé sur la possible création d’un nouveau cas de déblocage anticipé du PEE en raison de la crise de la Covid-19, le gouvernement répond par la négative.
- Réponse ministérielle Menonville du 13 mai 2021, Sénat, n°15854
Résidence alternée : des avantages fiscaux cumulables ?
Résidence alternée : majoration de quotient familial + déduction de pension alimentaire ?
Un parent qui assume la charge de son enfant mineur en résidence alternée bénéficie, pour le calcul de son impôt sur le revenu, d’une majoration de quotient familial.
Dans certains cas, il peut arriver que ce même parent verse une pension alimentaire pour contribuer aux besoins de l’enfant pour la période où il réside chez l’autre parent.
Dans cette situation, peut-il, pour le calcul de son impôt personnel, déduire de son revenu global les pensions alimentaires versées, sachant qu’il bénéficie déjà d’une majoration de son quotient familial ?
Saisi de cette question, le juge suprême vient de répondre par la négative. Ces 2 avantages fiscaux ayant le même objet, il n’est pas possible de les cumuler au titre d’un même enfant.
- Question prioritaire de constitutionnalité du 14 mai 2021, n°2021-907
Nouvelle carte d’identité : quand serez-vous concerné ?
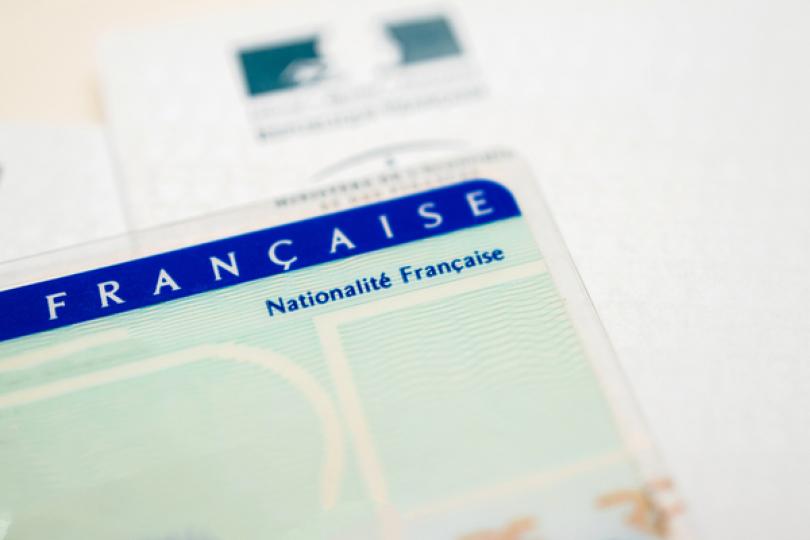
Nouvelle carte d’identité : un déploiement progressif
Pour mémoire, une nouvelle carte nationale d’identité est en cours de déploiement sur l’ensemble du territoire français pour lutter contre l’usurpation d’identité.
Celle-ci est équipée :
- d’une puce électronique, qui comprend notamment une photo du titulaire de la carte, ses éléments d’identité (nom, prénoms, date et lieu de naissance, adresse, etc.) ainsi que ses empreintes digitales (sauf pour les mineurs de moins de 12 ans) ;
- d’un cachet électronique visuel (CEV) visé par l’Etat, qui contient l’ensemble des données inscrites sur la carte et qui en permet une lecture automatique.
Le calendrier du déploiement de la nouvelle carte est le suivant :
- depuis le 15 mars 2021 pour le département de l’Oise ;
- depuis le 29 mars 2021 pour les départements de la Seine Maritime et La Réunion ;
- depuis le 17 mai 2021 pour les territoires suivants : Aisne, Nord, Pas-de-Calais, Somme, Calvados, Eure, Manche, Orne, Guadeloupe, Guyane, Martinique, Mayotte, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, les îles Wallis et Futuna, Polynésie française, Nouvelle-Calédonie, Terres australes et antarctiques françaises ;
- à partir du 31 mai 2021 pour les territoires suivants : Paris, Essonne, Val-de-Marne, Yvelines, Val-d'Oise, Seine-Saint-Denis, Seine-et-Marne, Hauts-de-Seine, Ardennes, Aube, Marne, Haute-Marne, Meurthe-et-Moselle, Meuse, Moselle, Bas-Rhin, Haut-Rhin, Vosges ;
- à partir du 14 juin 2021 pour les territoires suivants : Côtes d'Armor, Finistère, Ille-et-Vilaine, Morbihan, Cher, Eure-et-Loir, Indre, Indre-et-Loire, Loir-et-Cher, Loiret, Loire-Atlantique, Maine-et-Loire, Mayenne, Sarthe, Vendée, Charente, Charente-Maritime, Corrèze, Creuse, Dordogne, Gironde, Landes, Lot-et-Garonne, Pyrénées-Atlantiques, Deux-Sèvres, Vienne, Haute-Vienne, Côte-d'Or, Doubs, Jura, Nièvre, Haute-Saône, Saône-et- Loire, Yonne, Territoire de Belfort ;
- à partir du 28 juin 2021 pour les territoires suivants : Corse-du-Sud, Haute-Corse, Ariège, Aude, Aveyron, Gard, Haute-Garonne, Gers, Hérault, Lot, Lozère, Hautes-Pyrénées, Pyrénées-Orientales, Tarn, Tarn-et-Garonne, Ain, Allier, Ardèche, Cantal, Drôme, Isère, Loire, Haute-Loire, Puy-de-Dôme, Rhône, Savoie, Haute-Savoie, Alpes-de-Haute-Provence, Hautes-Alpes, Alpes-Maritimes, Bouches-du-Rhône, Var, Vaucluse.
Notez qu’à compter du 2 août 2021, les cartes nationales d’identité correspondant à « l’ancien format » ne pourront plus être délivrées.
- Arrêté du 11 mai 2021 portant application du décret n° 2021-279 du 13 mars 2021 portant diverses dispositions relatives à la carte nationale d'identité et au traitement de données à caractère personnel dénommé « titres électroniques sécurisés » (TES)
Coronavirus (COVID-19) et travailleurs indépendants : du nouveau pour vos reports d’échéances sociales
Coronavirus (COVID-19) : régularisation des cotisations reportées en vue !
- Déclaration de revenus 2020 et calcul des cotisations
Sur la base des déclarations d’impôt sur le revenu 2020 des travailleurs indépendants (TI), l’Urssaf peut désormais procéder :
- à l’ajustement des cotisations provisionnelles 2021 des travailleurs indépendants ;
- à la régularisation de leurs cotisations définitives au titre de l’année 2020.
Chaque personne concernée recevra une confirmation de la part de son Urssaf de la mise à jour du calcul de ses cotisations, visible sur son espace en ligne.
Précisons que les travailleurs indépendants éligibles au dispositif de réduction de cotisations « Covid » devront renseigner les informations nécessaires dans la rubrique « Exonération sociale liée à la crise sanitaire Covid » de leur déclaration d’impôt sur le revenu.
Une fois ces informations renseignées, la réduction sera automatiquement appliquée par l’Urssaf.
- Modalités de régularisation de cotisations
L’Urssaf vient de préciser les modalités de régularisation des cotisations 2020 :
- si le montant des cotisations définitives 2020 est inférieur au montant des cotisations provisionnelles, le travailleur indépendant bénéficie d’une régularisation créditrice ; l’Urssaf utilisera le crédit issu du trop payé pour solder les échéances de cotisations non payées (si le compte est à jour, l’Urssaf procèdera à un remboursement) ;
- si le montant des cotisations définitives 2020 est supérieur au montant des cotisations provisionnelles, le travailleur indépendant devra s’acquitter d’un complément de cotisations sociales 2021.
Dans ce dernier cas, le complément de cotisations dû sera réparti sur les échéances de cotisations restant à payer jusqu’à la fin de l’année 2021.
Notez que l’Urssaf prévoit de proposer automatiquement un échéancier de paiement (appelé « plan d’apurement ») si le montant de la régularisation occasionne une difficulté de trésorerie, c’est-à-dire s’il :
- dépasse un montant de 1 000 € ;
- et provoque une augmentation de 50 % des échéances de cotisations définitives par rapport aux échéances provisionnelles de 2021.
Cette mesure d’accompagnement a pour objectif de permettre aux travailleurs indépendants concernés d’échelonner le paiement de leur complément de cotisation au-delà de 2021.
Bien que ces deux conditions soient normalement cumulatives, l’Urssaf prévoit que l’ensemble des travailleurs indépendants qui en font la demande puisse bénéficier d’un plan d’apurement pour les aider à réguler les cotisations 2020 et ce, même s’ils ne remplissent pas les conditions requises.
La durée de l’échéancier de paiement dépendra du montant total des cotisations devant être payées :
- 6 mois lorsque le montant est inférieur à 500 € ;
- 12 mois lorsque le montant est compris entre 500 € et 1 000 € ;
- 24 mois lorsque le montant est supérieur à 1 000 €.
Quelle que soit leur situation, les travailleurs indépendants pourront, à la réception de leur échéancier, contacter l’Urssaf pour en renégocier les modalités en demandant, par exemple :
- un décalage de la date de démarrage de l’échéancier ;
- un raccourcissement / prolongation de la durée de l’échéancier (jusqu’à 36 mois) ;
- une adaptation des moyens de paiement.
Ces adaptations ne donneront lieu à aucune pénalité ou majoration de retard.
Le calendrier de transmission des échéanciers est le suivant :
- pour les travailleurs indépendants connaissant une régularisation débitrice importante, les échéanciers seront envoyés de juillet à septembre 2021, pour une 1re échéance de paiement à compter de septembre 2021 ;
- pour les travailleurs indépendants qui ne subissent pas de régularisation débitrice importante, l’Urssaf enverra les échéanciers de septembre à décembre 2021, pour une 1re échéance de paiement à compter de novembre 2021.
Enfin, l’Urssaf précise que les dates d’envoi des échéanciers et des 1res échéances de paiement restent toujours à déterminer pour les travailleurs indépendants relevant des secteurs S1 et S1 bis.
- En cas de difficultés de paiement
Pour information, l’Urssaf propose toujours aux travailleurs indépendants rencontrant des difficultés de trésorerie de réévaluer leurs revenus 2021 afin de diminuer le montant de leurs cotisations provisionnelles 2021. Il est précisé qu’aucune pénalité ne sera appliquée dans ce cas.
Pour finir, à compter de juillet 2021, les travailleurs indépendants pourront également demander, sous certaines conditions, à bénéficier d’une remise partielle de leurs cotisations restant dues, dans le cas où ils peuvent attester de difficultés économiques particulières.
- Urssaf.fr, Actualité du25 mai 2021 : Covid-19 : mise en place des nouvelles mesures pour les travailleurs indépendants
- Communiqué de presse de l’Acoss du 25 mai 2021, Olivier Dussopt a présenté aux travailleurs indépendants les nouvelles mesures d'accompagnement mises en oeuvre par l'Urssaf