- Transmission de la DSN pour les salaires de décembre 2025 payés en décembre 2025
- Collecte et déclaration du prélèvement à la source (PAS) sur les salaires de décembre 2025
- Pour les employeurs payant mensuellement les cotisations, date limite de paiement des cotisations dues pour les salaires de décembre 2025 (cotisations de sécurité sociale, cotisations d’assurance chômage, versement FNAL, contribution solidarité-autonomie, CSG, CRDS)
- Transmission de la DSN pour les salaires de novembre 2025 versés en décembre 2025
- Collecte et déclaration du prélèvement à la source (PAS) sur les salaires de novembre 2025 versés en décembre 2025
- Date limite de paiement de cotisations dues pour les salaires de de novembre 2025 versés en décembre 2025(cotisations de sécurité sociale, cotisations d’assurance chômage, versement transport, versement FNAL, contribution solidarité-autonomie, CSG, CRDS)
- Pour les entreprises de plus de 50 salariés pratiquant le décalage de paie déclaration en DSN et paiement à l’URSSAF de la contribution à la formation professionnelle et à la contribution 1% CPF-CDD dues au titre des rémunérations versées en décembre 2025
C’est l’histoire d’un commerçant qui pensait vendre 2 boutiques, pas 1 entreprise…
Un fleuriste décide de vendre les 2 boutiques qu’il exploite. Parce que le prix de vente de chacune d’elles n’excède pas le montant fixé par la loi pour bénéficier d’une exonération totale d’impôt, il applique cet avantage fiscal pour ces 2 ventes…
Ce que lui refuse l’administration, du moins partiellement. Selon elle, la vente ne porte pas en réalité sur 2 branches complètes d’activité distinctes, mais sur une entreprise individuelle unique dont le prix de vente total excède le seuil d’exonération totale d’impôt : elle constate, en effet, que le fonds artisanal cédé est constitué de 2 établissements exploités sous la même enseigne et enregistrés au registre du commerce et des sociétés sous le même numéro…
Ce qui confirme que la vente porte bel et bien sur une entreprise individuelle. Et parce que son prix de vente total, comprenant celui des 2 établissements, excède le seuil pour bénéficier de l’exonération totale d’impôt, seule une exonération partielle s’applique ici, tranche le juge.
Les lecteurs ont également consulté…

Aide à l'embauche d'un apprenti : retard à l'allumage ?
Éligible au versement de l'aide unique à l'embauche d'un apprenti à la suite de la signature d'un contrat d'apprentissage le 3 novembre 2025, un employeur s'étonne de ne pas avoir encore perçu le 1er versement relatif à cette aide...
S'il sait que l'aide peut désormais être proratisée dans certains cas, il s'attendait tout de même à la recevoir dès le mois suivant la signature du contrat...
Peut-il prétendre au versement immédiat de l’aide ?
La bonne réponse est... Non
Depuis le 1er novembre 2025, le montant de l'aide acordée aux employeurs pour le recrutement d'un apprenti peut être proratisée au nombre de jours réellement effectués, notamment lorsque le contrat d'apprentissage est d'une durée inférireure à un an.
Parce que cette évolution réglementaire impose une étude d'éligibilité des contrats par l'administration, aucun versement ne peut intervenir avant la fin de cette vérification, qui ne débutera qu’à la mi-février 2026.
Par conséquent, les contrats conclus à partir du 1ᵉʳ novembre 2025 feront l’objet d’une mise en attente des versements des aides à l’apprentissage entre novembre 2025 et février 2026, pour être versées à partir du mois de mars 2026.
Pour les contrats conclus avant le 1er novembre 2025 et toujours en cours à la mi-février 2026, les versements continueront d’être effectués normalement et sans proratisation jusqu’à la mi-février 2026.
Mais attention, si ce contrat, conclu antérieurement au 1er novembre 2025, prend fin ou est rompu avant la mi-février 2026, la proratisation sera appliquée sur le dernier mois incomplet, et l’ASP adressera une demande de remboursement aux employeurs concernés après la mi-février 2026.

C’est l’histoire d’un commerçant qui pensait vendre 2 boutiques, pas 1 entreprise…
Les lecteurs ont également consulté…
C’est l’histoire d’un couple qui manque d’assurance…
Parce que son épouse ne peut plus travailler à la suite d’une agression, un mari se tourne vers leur banque pour actionner leur assurance afin qu’elle prenne en charge la moitié des échéances de leur crédit immobilier. Ce que refuse la banque, qui rappelle le contenu du contrat…
… qui couvre seulement le mari et non l’épouse, conformément à la volonté du couple. Ce que conteste ce dernier, qui estime ne pas avoir été conseillé correctement par la banque sur l’importance de son choix. Ce qui constitue un manquement à son devoir d’information et de conseil, selon lui… Ce dont se défend la banque, puisque, dans le contrat de prêt, signé devant notaire, le couple a déclaré avoir été informé de l’intérêt d’une assurance et dégager la banque de toute responsabilité…
Ce que constate aussi le juge, pour qui le couple a bien fait un choix « éclairé » ici, dégageant ainsi la responsabilité de la banque. Faute d’assurance couvrant l’épouse, le couple doit donc payer la totalité de ses mensualités !
Les lecteurs ont également consulté…
C’est l’histoire d’un joueur de squash qui garde un œil sur les règles du jeu…
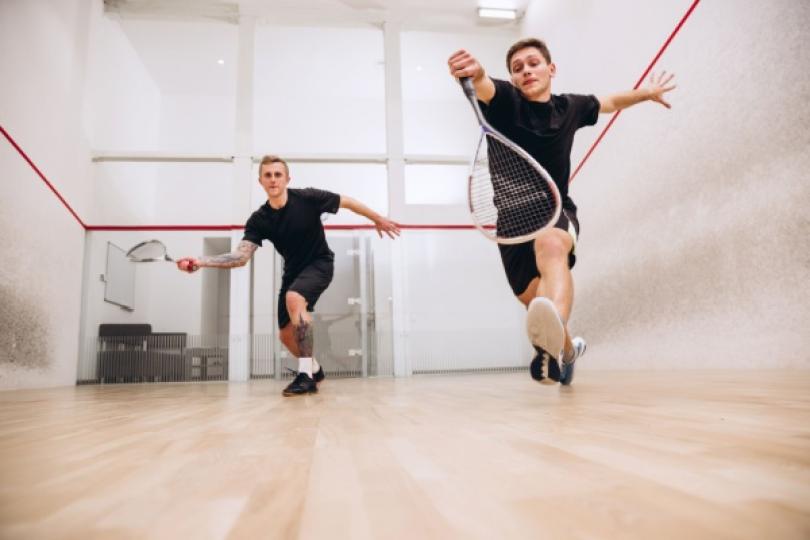
Lors d’une partie de squash, un des joueurs est blessé à l’œil par une balle frappée par son adversaire. L’estimant responsable de sa blessure, il demande à être indemnisé par ce dernier et son assurance…
Ce que refuse l’assurance qui rappelle que chaque personne est responsable des dommages causés par les choses dont elle a la garde : pour elle, il est clair que lors d’une partie de squash, les 2 joueurs doivent être considérés comme étant « co-gardiens » de la balle. Dès lors, son client ne peut pas être tenu pour seul responsable… « À condition de rester dans le cadre du jeu », conteste le joueur blessé, ce qui n’est pas le cas ici au vu de la façon dont la balle a été frappée par son adversaire, manifestement sur un accès de colère…
Ce que confirment les juges : à l’occasion d’une rencontre sportive, si un joueur est à l’origine d’un geste sortant du cadre du jeu, il doit être considéré comme le seul responsable des dommages causés par la balle. Le joueur blessé doit être indemnisé.
Les lecteurs ont également consulté…
C’est l’histoire d’une société qui réclame ce qui ne lui appartient pas…
Lors de sa constitution, une société demande à sa future société-mère, par définition future associée, de payer pour son compte des factures. Quelques temps plus tard, parce qu’elle n’a jamais déduit la TVA correspondante, la filiale en demande le remboursement…
Ce que lui refuse l’administration, qui rappelle que la société mère, future associée à l’époque, qui a payé les factures, est la seule à pouvoir déduire cette TVA. Sauf que, comme la loi l’y autorise, elle a repris les engagements pris pour son compte par sa future associée au cours de la période de création, conteste la filiale : les factures payées par sa société-mère sont, de fait, réputées avoir été payées par elle dès l’origine. Il y a donc bien transfert du droit à déduction de la TVA…
« Faux ! », tranche le juge : ici, c’est l’associée qui est titulaire originelle du droit de déduire la TVA. Or, ce droit ne se transfère pas en raison de l’application de règles autres que fiscales. La demande de remboursement est rejetée.
Les lecteurs ont également consulté…
Loi de simplification de l’urbanisme : du nouveau pour la solarisation des parkings !
Solarisation des parkings : un calendrier assoupli et des modalités enrichies
Parce que le secteur de l’urbanisme et de l’aménagement connaît d’importantes difficultés plurifactorielles, les pouvoirs publics ont ciblé les leviers juridiques qui peuvent être actionnés pour soutenir ces secteurs.
Pour ce faire, la loi de simplification du droit de l’urbanisme et du logement est intervenue sur plusieurs sujets, dont la solarisation des parkings.
Les modalités de la solarisation
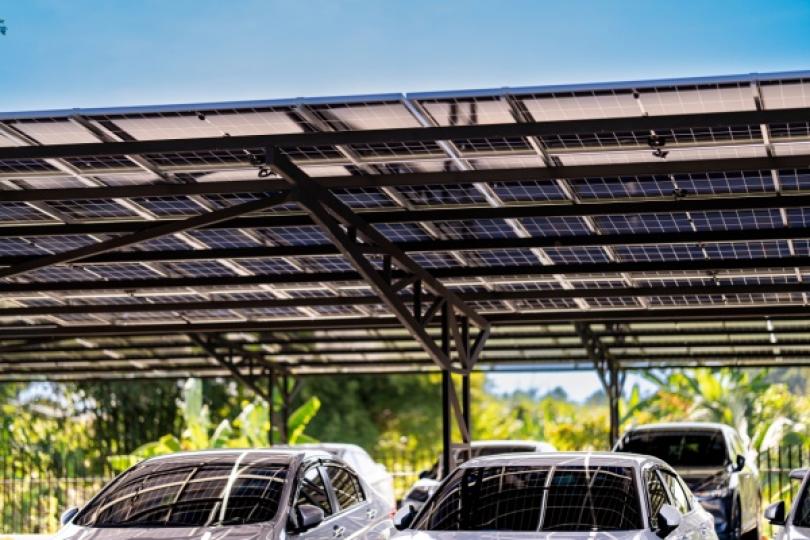
Pour rappel, la loi du 10 mars 2023 relative à l'accélération de la production des énergies renouvelables, aussi connue sous le nom de « loi APER », a imposé la solarisation des parkings extérieurs de plus de 1 500 m2 existants, sur au moins la moitié de leur surface.
Cette solarisation prend la forme, très concrètement, d’ombrières intégrant un procédé de production d'énergies renouvelables sur la totalité de leur partie supérieure assurant l'ombrage.
Si cette obligation est toujours d’actualité, les modalités pour s’y conformer ont été assouplies. Ainsi, il est possible d’opter pour un mix entre ombrières et végétalisation.
Concrètement, l'ombrage obtenu doit correspondre à au moins la moitié de la superficie du parking. Notez que les ombrières doivent couvrir au minimum 35 % de la moitié de la superficie des parkings, le reste pouvant être couvert par des dispositifs végétalisés concourant à l'ombrage.
De même, une 2de modalité est possible pour satisfaire à cette obligation, en tout ou partie, par la mise en place d'un dispositif de production d'énergies renouvelables ne requérant pas l'installation d'ombrières. Autrement dit, il est possible de combiner plusieurs sources d’énergie renouvelable.
Attention, ce dispositif doit donner une production équivalente à celle produite par l'installation d'ombrières.
Un nouveau calendrier
Jusqu’à présent, le calendrier prévu s’étendait du 1er juillet 2026 au 1er juillet 2028.
Ce calendrier a été assoupli grâce à la possibilité d’accorder des délais supplémentaires. Ainsi, les parkings ayant une surface entre 1 500 m2 et 10 000 m2 devront s’équiper avant le 1er janvier 2030 tandis que les parkings de plus de 10 000 m² auront jusqu’au 1er janvier 2028.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui confond loyauté et non-concurrence…
Parce qu’il a volontairement effacé des données de l’entreprise, un ingénieur est licencié pour faute grave. Parti de l’entreprise, il réclame à l’employeur le paiement de l’indemnité de non-concurrence prévue dans son contrat de travail. Refus de ce dernier…
Ce qui n’est pas du goût du salarié : les manquements reprochés, aussi graves soient-ils, ne doivent pas justifier un refus de paiement de l’indemnité de non-concurrence, prévue au contrat et décorrélée des fautes commises. Ce qui n’est pas du goût de son employeur, qui rappelle que le salarié qui manque à son obligation de loyauté, comme il l’a fait, manque a fortiori à son obligation de non-concurrence. L’indemnité n’est donc pas due selon l’employeur, eu égard à la gravité des faits…
Ce qui n’est pas du goût du juge qui rappelle que la clause de non-concurrence est distincte de l’obligation de loyauté : les manquements commis avant la rupture du contrat ne peuvent pas justifier un refus de payer l’indemnité de non-concurrence.