

Holding et taxe sur les salaires : comment exercez-vous votre activité ?
Taxe sur les salaires : une sectorisation, ça se prouve !
Une société holding a pour objet la gestion financière des titres et participations qu’elle détient dans ses filiales auxquelles elle rend également diverses prestations de services en matière commerciale, administrative, comptable, financière ou juridique.
A l’occasion d’un contrôle fiscal, l’administration lui réclame un supplément de taxe sur les salaires à raison des rémunérations perçues par 4 salariés, ainsi que par le responsable administratif et financier.
« Pourquoi ? », s’étonne la holding, qui rappelle :
- qu’elle exerce son activité au sein de 2 secteurs distincts : un secteur commercial, soumis à la TVA et qui échappe donc à la taxe sur les salaires, et un secteur financier, non soumis à la TVA ;
- que les 4 salariés sont exclusivement affectés au secteur commercial, soumis à la TVA : leurs rémunérations ne sont donc pas soumises à la taxe sur les salaires ;
- que le responsable administratif et financier est affecté aux 2 secteurs : seule la partie de sa rémunération correspondant à l’activité réalisée au sein du secteur financier doit donc être soumise à la taxe sur les salaires.
Sauf que la société n’a souscrit aucune déclaration témoignant de l’existence de 2 secteurs distincts d’activité, constate le juge. De même, les preuves qu’elle fournit (contrats de travail, fiches de poste, courriers électroniques, etc.) ne sont pas suffisantes pour établir l’existence d’une telle sectorisation.
Le redressement fiscal est donc confirmé !
- Arrêt de la cour administrative d’appel de Douai du 15 septembre 2022, n° 20DA01176
Payer sa TVA tous les trimestres : possible, mais sous conditions…
Déclaration trimestrielle : comment savoir si le seuil de 4000 € est respecté ?
Si votre société est soumise, de plein droit ou sur option, au régime réel normal en matière de TVA, cela implique, par principe, que vous devez déclarer (en déposant une CA3) et payer votre TVA mensuellement.
Toutefois, lorsque le montant total de votre TVA, exigible annuellement, est inférieur à 4 000 €, alors vous pouvez choisir de déclarer et payer votre TVA de façon trimestrielle.
Récemment, le juge est venu préciser que ce seuil de 4 000 € doit s’apprécier au début de chaque trimestre, par rapport au montant total de la TVA exigible sur les 4 trimestres civils précédents et non pas, de façon générale, par rapport au montant total de la TVA exigible au cours de l’année civile précédente.
Ainsi, le seuil s’apprécie non pas sur une année civile mais sur une année dite « glissante ».
- Arrêt du Conseil d'État du 17 octobre 2022, n° 458767
Corbeilles de Noël et TVA : un casse-tête ?
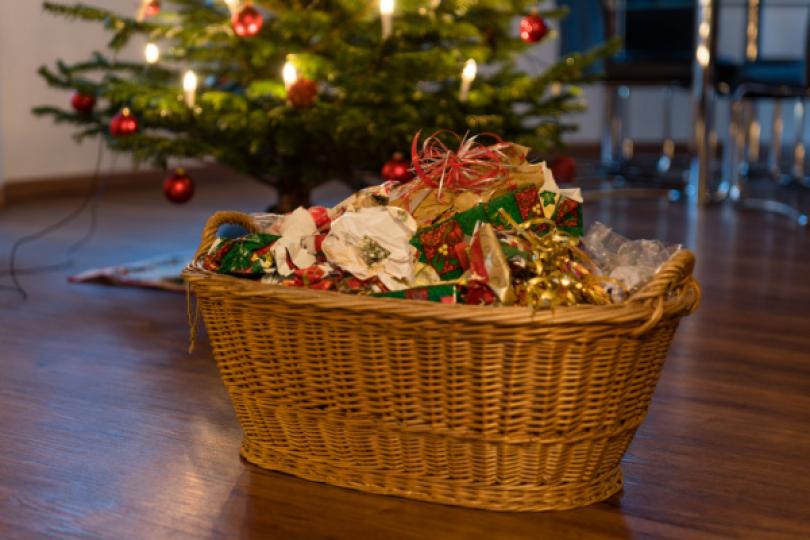
Elément principal, élément accessoire : comment faire la distinction ?
Au sens de la réglementation TVA, une « opération unique » est une opération composée de plusieurs éléments, relevant de régimes de TVA différents, dont certains sont principaux tandis que d’autres sont accessoires.
Dans cette situation, le taux de TVA applicable est celui de l’élément dit « principal ». Mais comment faire la distinction entre l’élément principal et les éléments accessoires ?
Prenons l’exemple d’une société qui fabrique des corbeilles de Noël comprenant des fruits secs soumis au taux réduit de TVA, ainsi que des confiseries relevant du taux normal de TVA. Dans une telle situation, pour distinguer l’élément principal de l’élément accessoire, est-il possible d’utiliser un critère lié au poids des produits ?
À cette question, le Gouvernement répond qu’il n’est pas possible de déterminer le caractère accessoire d’un élément uniquement en se fondant sur un critère de poids.
Il faut tenir compte de l’ensemble des circonstances entourant ce type d’opération (valeur des produits, mise en avant de certains produits par rapport à d’autres, etc.).
À toutes fins utiles, notez que :
- les confiseries soumises au taux normal de TVA présentes dans des quantités autres que négligeables ou dont la présence n’est ni essentiellement décorative, ni destinée à mettre en valeur les fruits, ne sont généralement pas qualifiées « d’accessoires » ;
- les produits alcooliques compris dans les corbeilles de type « corbeilles de Noël », par exemple, doivent toujours se voir appliquer le taux de TVA de 20%.
- Réponse ministérielle Bergé du 16 novembre 2021, Assemblée nationale, n°38168 : « Application des taux de TVA dans le secteur de l’agroalimentaire »
Direction des grandes entreprises (DGE) : son champ de compétence est étendu
DGE : une nouvelle corde à son arc !
Pour mémoire, la Direction des grandes entreprises (DGE) est un service de la Direction générale des Finances publiques (DGFIP) qui est chargé du recouvrement et du contrôle de tous les impôts, droits et taxes dus par certaines entreprises.
Au cours de l’été 2022, le champ de compétence de la DGE a été étendu aux entreprises de taille intermédiaire (ETI) qui ont conclu un protocole de partenariat fiscal avec elle. Désormais, son champ de compétence s’étend également aux assujettis uniques aussi appelés « groupes TVA », toutes conditions par ailleurs remplies.
Pour rappel, un « groupe TVA » peut être constitué entre personnes assujetties à la TVA :
- dont le siège de l’activité économique, un établissement stable ou, à défaut, le domicile ou la résidence habituelle, se situe en France ;
- et qui, bien que juridiquement indépendantes, sont étroitement liées entre elles sur les plans financier, économique et organisationnel.
Dorénavant, les assujettis uniques doivent déposer leurs déclarations de TVA auprès de la DGE à compter du 1er janvier de l’année suivant celle au cours de laquelle le représentant du groupe a été désigné et jusqu’au 31 janvier :
- de la quatrième année suivant la clôture de l’exercice au cours duquel le représentant a cessé de remplir les conditions nécessaires pour dépendre de la DGE ;
- de la quatrième année suivant la fin du protocole de partenariat fiscal conclu avec la DGE ;
- de la première année suivant celle au cours de laquelle un nouveau représentant ne remplissant plus les conditions nécessaires pour dépendre de la DGE, a été désigné par le groupe TVA pour accomplir les obligations déclaratives et toutes les formalités en matière de TVA, etc.
- Décret n° 2022-1437 du 16 novembre 2022 modifiant les articles 344-0 A, 344-0 B et 344-0 C de l'annexe III au Code général des impôts relatifs aux déclarations souscrites auprès de la Direction des grandes entreprises de la Direction générale des Finances publiques
2de loi de finances rectificative pour 2022 : 2 mesures à connaître
Concernant le crédit d’impôt pour investissements en Corse
Jusqu’au 31 décembre 2023, toutes les entreprises, quelle que soit leur forme (entreprise individuelle, société, groupement), peuvent bénéficier du crédit d’impôt pour investissements en Corse, dès lors qu’elles remplissent les conditions requises.
Désormais, pour être éligibles à l’avantage fiscal, il est prévu que les investissements réalisés doivent être considérés comme des « investissements initiaux » au sens de la réglementation européenne.
À toutes fins utiles, notez que la quote-part d’un investissement de « remplacement » qui correspond à l’extension ou à la diversification de la capacité de production de l’entreprise est assimilable à un « investissement initial ».
Concernant l’avis d’impôt sur le revenu
Dorénavant, en matière d’impôt sur le revenu, l’avis d’imposition doit mentionner :
- le taux d’imposition moyen du contribuable ;
- le taux d’imposition marginal du contribuable.
- Loi n° 2022-1499 du 1er décembre 2022 de finances rectificative pour 2022 (articles 2 et 13)
Groupe TVA : que devez-vous déclarer ?
Groupe TVA : quid des « opérations internes » au groupe ?
Pour mémoire, les personnes assujetties à la TVA ayant le siège de leur activité économique en France et qui sont étroitement liées entre elles sur les plans financier, économique et organisationnel peuvent constituer un « groupe TVA » (aussi appelé « assujetti unique »), tout en restant juridiquement indépendantes.
Les membres de ce « groupe TVA » désignent, parmi eux, un représentant chargé des obligations déclaratives en matière de TVA, d’acquitter la taxe en son nom et d’obtenir, le cas échéant, le remboursement d’un crédit de TVA.
Sachez qu’à compter du 1er janvier 2023, l’assujetti unique devra communiquer à l’administration, par l’intermédiaire de son représentant, pour chaque membre constitué en secteur distinct d’activité, sur un formulaire annexe à la déclaration de TVA :
- les informations relatives aux activités imposables à la TVA ;
- le montant total du chiffre d’affaires correspondant aux livraisons de biens et aux prestations de services réalisées par le membre concerné au bénéfice d’autres membres du groupe TVA (dites « opérations internes ») et qui auraient été imposables à la TVA en l’absence d’assujetti unique.
Notez que ce formulaire doit être transmis tous les mois, selon les mêmes modalités que la déclaration de TVA.
- Arrêté du 22 septembre 2022 relatif aux obligations déclaratives des assujettis uniques pour les opérations réalisées par leurs membres
Prélèvement à la source : des changements en 2023 !
Prélèvement à la source : une question de taux…
Pour rappel, 3 taux sont susceptibles de s’appliquer pour déterminer le montant de votre prélèvement à la source :
- le taux de droit commun qui est calculé par l’administration sur la base des revenus déclarés :
- ○ pour les prélèvements opérés de janvier à août 2023, dans la déclaration de revenus 2021 déposée en mai/juin 2022 ;
- ○ pour les prélèvements opérés de septembre à décembre 2023, dans la déclaration de revenus 2022 déposée en mai/juin 2023.
- le taux individualisé, qui permet aux personnes mariées ou liées par un Pacs faisant l'objet d'une imposition commune de demander, sur option, à ce que le taux de prélèvement du foyer soit individualisé pour l'imposition de leurs revenus personnels respectifs ;
- le taux par défaut, ou taux « neutre » qui est susceptible de s’appliquer dans de nombreux cas et notamment, lorsque l’employeur n’a pas connaissance ou n’a pas eu communication du taux calculé par l’administration fiscale.
Tout d’abord, il faut savoir que, comme tous les ans désormais, le taux par défaut a été mis à jour pour l’année 2023.
Ensuite, sachez que vous pouvez ajuster librement, à la hausse ou à la baisse, votre taux de prélèvement à la source, afin de tenir compte des variations de revenus imposables.
Une modulation à la hausse prendra la forme d’une augmentation du taux.
Quant à la modulation à la baisse, elle n’est possible que si le montant du prélèvement calculé d’après les revenus et la situation estimés est inférieur de plus de 10 % au montant du prélèvement supporté sans demande de modulation.
A compter du 1er janvier 2023, ce seuil est abaissé à 5 %.
Prélèvement à la source : une question d’acompte…
Le prélèvement à la source de l’impôt sur le revenu est obligatoire et peut prendre la forme :
- d’une retenue à la source, pour les revenus salariaux et les revenus de remplacement (pensions de retraite, allocations de chômage, etc.) : dans cette hypothèse, c’est l’employeur ou l’organisme social concerné qui se charge d’opérer le prélèvement et de le reverser à l’administration fiscale ;
- ou d’un acompte pour les revenus imposables dans la catégorie des bénéfices industriels ou commerciaux (BIC), non commerciaux (BNC) ou agricoles (BA), les revenus fonciers, les rentes viagères à titre onéreux, les pensions alimentaires, les revenus des gérants majoritaires de SARL, les revenus des agents généraux d’assurance, les revenus des artistes, les revenus de source étrangère, versé par un débiteur établi hors de France et imposables en France (assimilés à des salaires, des pensions ou des rentes viagères).
Désormais, à compter du 1er janvier 2023, s’ajoutent à la liste des sommes soumises à l’acompte, et non plus à la retenue à la source, les salaires de source française imposables en France et versés :
- par un débiteur (généralement un employeur) établi hors de France, dans un État membre de l’Union européenne ou dans un autre État ou territoire ayant conclu avec la France une convention d’assistance administrative en matière fiscale ;
- à des salariés qui ne sont pas à la charge d’un régime obligatoire français de sécurité sociale ou à des travailleurs frontaliers résidant en France et soumis, en principe, à la législation suisse de sécurité sociale, mais qui ont opté pour le régime obligatoire français de sécurité sociale.
- Loi de finances pour 2023 du 30 décembre 2022, n° 2022-1726, articles 2 et 3
Rénovation énergétique des locaux d’exploitation : un crédit d’impôt réactivé ?
Rénovation énergétique des bâtiments d’entreprise : 7 500 € de crédit d’impôt !
Pour rappel, les entreprises qui ont réalisé des travaux d’amélioration de l’efficacité énergétique de leurs bâtiments d’exploitation ont pu bénéficier, toutes conditions remplies, d’un crédit d’impôt égal à 30 % des dépenses engagées, retenues dans la limite de 25 000 €.
Ce crédit d’impôt ne s’est appliqué qu’en 2021. Mais pour accélérer la rénovation énergétique des bâtiments, et spécialement ceux exploités par les entreprises industrielles, commerciales, artisanales, libérales ou agricoles, il est réactivé, pour le même montant, et s’appliquera aux dépenses engagées entre le 1er janvier 2023 et le 31 décembre 2024.
Seules les dépenses suivantes, obligatoirement réalisées par un professionnel qualifié reconnu garant de l’environnement (RGE), sont toutefois admises au bénéfice de cet avantage fiscal :
- acquisition et pose d’un système d’isolation thermique en rampant de toitures ou en plafond de combles ;
- acquisition et pose d’un système d’isolation thermique sur murs, en façade ou pignon, par l’intérieur ou par l’extérieur ;
- acquisition et pose d’un système d’isolation thermique en toiture terrasse ou couverture de pente inférieure à 5 % ;
- acquisition et pose d’un chauffe-eau solaire collectif ou d’un dispositif solaire collectif pour la production d’eau chaude sanitaire ;
- acquisition et pose d’uSne pompe à chaleur, autre que air/air, dont la finalité essentielle est d’assurer le chauffage des locaux ;
- acquisition et pose d’un système de ventilation mécanique simple flux ou double flux ;
- raccordement à un réseau de chaleur ou de froid ;
- acquisition et pose d’une chaudière biomasse ;
- acquisition et pose d’un système de régulation ou de programmation du chauffage et de la ventilation.
- Loi de finances pour 2023 du 30 décembre 2022, n° 2022-1726, article 51
Groupe TVA : du nouveau en cas de contrôle fiscal
Groupe TVA : des précisions en cas de contrôle fiscal
A l’instar de ce qui existe déjà en matière d’impôt sur les sociétés avec le régime de l’intégration fiscale, il a été mis en place, en 2022, un régime de groupe au regard de la TVA, pour une application effective en 2023.
L’objectif de ce dispositif est de constituer un « groupe TVA » ou un « assujetti unique » entre :
- personnes assujetties à la TVA qui ont en France le siège de leur activité économique ou un établissement stable (ce qui inclut donc les entreprises étrangères installées en France) ;
- et qui, bien que juridiquement indépendantes, sont étroitement liées entre elles sur les plans financier, économique et organisationnel.
Les sociétés membres du groupe doivent désigner un représentant chargé d’accomplir toutes les obligations déclaratives et de paiement en matière de TVA. Ce représentant doit ensuite transmettre à l’administration la liste des membres du groupe.
Initialement fixée au 31 janvier, la date à laquelle cette information doit être transmise à l’administration est désormais fixée au 10 janvier (à compter du 1er janvier 2024).
Dans le cadre de la mise en place de ce dispositif, la loi de finances pour 2023 apporte les précisions suivantes en cas de contrôle fiscal.
Il faut savoir qu’en cas de contrôle, et si l’administration fiscale souhaite procéder à des redressements, elle doit adresser à l’entreprise une proposition de rectification mentionnant le montant des droits, taxes et pénalités dû résultant des opérations de contrôle et qu’elle envisage de mettre à la charge de l’entreprise.
Jusqu’à présent pour les entités membres d'un groupe TVA, cette information portait, en ce qui concerne la TVA et les pénalités correspondantes, sur les montants dont elles seraient redevables en l'absence d'appartenance à ce groupe TVA, sauf pour les ventes et prestations faites ou rendues à un autre membre de ce groupe.
Cette disposition est supprimée.
De plus, rappelons que lorsqu’une vérification ou un examen de comptabilité est achevé, pour une période déterminée et pour un impôt, une taxe, un groupe d’impôts ou de taxes, l’administration ne peut procéder à une nouvelle vérification ou un nouvel examen de ces mêmes écritures, pour les mêmes impôts ou taxes et pour la même période.
Il existe toutefois de nombreuses exceptions à cette règle, parmi lesquelles on retrouve les cas de vérification ou d’examen de la comptabilité du représentant d’un groupe TVA.
S’ajoutent désormais à cette liste d’exceptions les cas de vérification ou d’examen de la comptabilité d’un membre du groupe TVA.
- Loi de finances pour 2023 du 30 décembre 2022, n° 2022-1726, articles 86 et 91
Don et réduction d’impôt : de nouveaux bénéficiaires !
Réduction d’impôt au titre des dons : la liste des bénéficiaires s’élargit
Les particuliers peuvent bénéficier, toutes conditions remplies, d’une réduction d’impôt sur le revenu au titre des dons et versements qu’ils effectuent, notamment au profit de fondations, d’associations, etc.
D’une manière générale, cette réduction d’impôt est égale à 66 % du montant du versement effectué, dans la limite de 20 % du revenu imposable
Toutefois, à titre dérogatoire, si le don est effectué au profit d’une association sans but lucratif dont l’objet est de fournir des repas, des soins ou de favoriser le logement au bénéfice de personnes en difficulté, la réduction d’impôt est égale à 75 % du montant du versement, retenu dans la limite de 1 000 € pour chacune des années 2020 à 2023.
Pour les entreprises, la réduction d’impôt est égale à 40 % des sommes versées, pour la fraction des versements qui excède 2 M€ et à 60 % des sommes versées, pour la fraction qui n’excède pas ce seuil, dans la limite de 5 pour mille du chiffre d’affaires ou, si elle est plus favorable, dans la limite de 20 000 €.
Pour que ces avantages fiscaux soient applicables, il est nécessaire que le don soit fait à un bénéficiaire éligible, dont la liste vient justement d’être complétée à compter du 1er janvier 2023.
Ainsi, ouvriront droit à l’avantage fiscal, toutes conditions par ailleurs remplies, les dons consentis aux communes, syndicats intercommunaux de gestion forestière, syndicats mixtes de gestion forestière et groupements syndicaux forestiers pour la réalisation, dans le cadre d’une activité d’intérêt général concourant à la défense de l’environnement naturel, d’opérations d’entretien, de renouvellement ou de reconstitution de bois et forêts présentant des garanties de gestion durable, ou pour l’acquisition de bois et forêts destinés à être intégrés dans le périmètre d’un document d’aménagement approuvé.
- Loi de finances pour 2023 du 30 décembre 2022, n° 2022-1726, articles 11 et 12

