

Représentant fiscal : un point sur la procédure d’accréditation
Accréditation des représentants fiscaux : quoi de neuf ?
Pour mémoire, lorsqu’une entreprise étrangère non établie dans l’Union européenne est redevable de la TVA française ou doit accomplir certaines obligations déclaratives en France, elle doit désigner en France un représentant fiscal qui s’engage à remplir les formalités qui lui incombent et, le cas échéant, à acquitter la taxe.
Depuis le 23 avril 2022, il est prévu que les demandes d’accréditation relative à l’activité de représentation fiscale doivent être déposées auprès du service des impôts, par voie électronique ou par lettre recommandée avec avis de réception, accompagnées d’un certain nombre de pièces justificatives (numéro unique d’identification du représentant, bulletin n°3 du casier judiciaire de moins de 3 mois, etc.).
Notez également que l’accréditation peut désormais être retirée :
- sur demande du représentant fiscal ou de la personne représentée ;
- par l’administration fiscale, en cas :
- ○ de manquement du représentant à ses obligations en termes de moralité fiscale et commerciale, d’organisation administrative, de moyens humains et matériels et de solvabilité financière ;
- ○ de non-respect de ses obligations déclaratives et de paiement des taxes.
Pour finir, pour les accréditations délivrées avant le 23 avril 2022, retenez que le respect de la condition tenant à la solvabilité financière du représentant ne sera vérifié par l’administration fiscale qu’à compter du 1er janvier 2024.
- Décret n° 2022-589 du 20 avril 2022 relatif aux modalités de délivrance et de retrait de l'accréditation des représentants fiscaux prévue à l'article 289 A du code général des impôts
CFE : tous les bâtiments ne sont pas des « locaux industriels »…
Moyens techniques importants = bâtiment industriel ?
Une société, qui achète et stocke des médicaments en vue de leur distribution en gros, exerce son activité dans un entrepôt de 5 809 m².
A l’issue d’un contrôle fiscal, l’administration considère, au vu de l’importance des moyens techniques mis en œuvre pour les besoins de l’activité, que le local exploité par la société est un local industriel. Ce qui lui permet de rehausser le montant de la cotisation foncière des entreprises (CFE) due.
Pour preuves, elle rappelle, en effet, que la société utilise :
- 3 transpalettes pour décharger les livraisons de médicaments ;
- des installations froides permettant le stockage à basse température de médicaments ;
- 2 automates de préparation de commandes ;
- un système de convoyage commandé par ordinateur ;
- un logiciel de gestion d’entrepôt ;
- 2 cercleuses automatiques ;
- des scanners, des camionnettes, des racks, bacs et couvercles, et du matériel permettant le contrôle des températures dans l’entrepôt.
Sauf que si elle utilise des moyens techniques importants, ils ne jouent pas un rôle prépondérant au regard de l’ensemble de l’activité exercée au sein de l’établissement, conteste la société, qui rappelle à son tour que :
- si la préparation des commandes est réalisée à 62 % par des automates, cette méthode nécessite des interventions manuelles (approvisionnement de l’automate notamment) ;
- la préparation des commandes représente moins de la moitié de son activité ; elle indique à ce titre que la panne récente de l’un des automates n’a pas désorganisé son activité ;
- si elle exerce son activité dans un entrepôt de 5 809 m², les automates et les installations froides occupent moins de 3 % de la surface du bâtiment, le reste de l’espace étant affecté à la circulation des employés et au stockage des médicaments ;
- etc.
Au vu de ces éléments, le juge conclut que l’établissement exploité par la société n’est pas un local industriel, et annule donc le redressement fiscal.
- Arrêt de la cour administrative d’appel de Marseille du 14 avril 2022, n°20MA02581
Achat ou création de marque : une distinction importante…
Marques acquises, marques créées : rien ne change !
Sur le plan comptable, les marques qu’une entreprise achète auprès d’un tiers constituent un élément de l’actif incorporel immobilisé. A l’inverse, les marques créées en interne ne peuvent pas être inscrites à l’actif du bilan.
Une distinction importante qui trouve sa traduction sur le plan fiscal puisque les dépenses liées à la création d’une marque en interne (frais de recherche, frais de dépôt de marque, etc.) ne peuvent pas être immobilisées et doivent être déduites immédiatement en charges.
Interrogé sur la possibilité de mettre fin à cette distinction, le gouvernement répond par la négative.
- Réponse ministérielle Grau du 26 avril 2022, Assemblée nationale, n°35044
Quand une société prend en charge les frais d’avocats de son dirigeant…
Charges déductibles = charges engagées dans l’intérêt de l’exploitation
Un dirigeant de société est poursuivi en justice pour des opérations boursières irrégulières. Pour se défendre, il engage des avocats, dont les frais sont en partie supportés par sa société.
Des dépenses que la société a naturellement déduites de son résultat imposable… Ce que conteste l’administration fiscale, qui considère qu’ici, les frais d’avocats ont été engagés dans l’intérêt personnel du dirigeant et non dans l’intérêt de l’exploitation de la société.
Une position partagée par le juge, qui maintient donc le redressement fiscal.
- Arrêt de la Cour administrative d’appel de Paris du 9 juin 2021, n°20PA01202
Charges de personnel : déductibles, sous conditions…
Comment apprécier le caractère excessif d’une rémunération ?
Pour le calcul de l’impôt sur les bénéfices, les rémunérations versées aux salariés et aux dirigeants sont déductibles des résultats de l’entreprise, toutes conditions par ailleurs remplies.
A ce titre, rappelons que pour être déductible, la rémunération doit correspondre à un travail effectif, ne doit pas être excessive et doit être réellement versée.
Interrogé sur les modalités d’appréciation du caractère excessif ou non d’une rémunération, le gouvernement indique que l’administration fiscale examine habituellement les critères suivants :
- le niveau de rémunération des personnes qui occupent un emploi analogue ;
- l’importance de la rémunération (dont la déduction est demandée) par rapport à celle des autres membres du personnel, ou par rapport aux bénéfices sociaux ;
- la qualification professionnelle ;
- etc.
Il précise tout de même que pour mener à bien cette appréciation, il est important de tenir compte de toutes les circonstances factuelles et de ne pas se limiter aux seules données internes à l’entreprise.
- Réponse ministérielle Besson-Moreau du 26 avril 2022, Assemblée nationale, n°42423
Acte anormal de gestion : exemple concret de ce qu’il ne faut pas faire…
Aide financière = acte anormal de gestion ?
2 sociétés (A et B) appartiennent à un même dirigeant : elles sont ce que l’on appelle des « sociétés sœurs ».
Parce que la société B rencontre des difficultés financières, la société A lui consent des avances de trésorerie, pour près de 90 000 €, afin de l’aider à rembourser un emprunt bancaire.
« Un acte anormal de gestion » pour l’administration fiscale, qui considère :
- que la société A n’avait aucun intérêt économique à consentir les avances en question à sa société sœur ;
- que ces avances ont permis au dirigeant des 2 sociétés de ne pas avoir à financer personnellement les besoins de trésorerie de la société B en sa qualité de caution solidaire de l’emprunt bancaire.
« Un acte anormal de gestion » pour le juge, qui confirme la position de l’administration et le redressement fiscal personnel du dirigeant !
- Arrêt de la Cour administrative d’appel de Marseille du 17 mars 2022, n°21MA02353
Investissements ultra-marins : une réduction d’impôt sous conditions
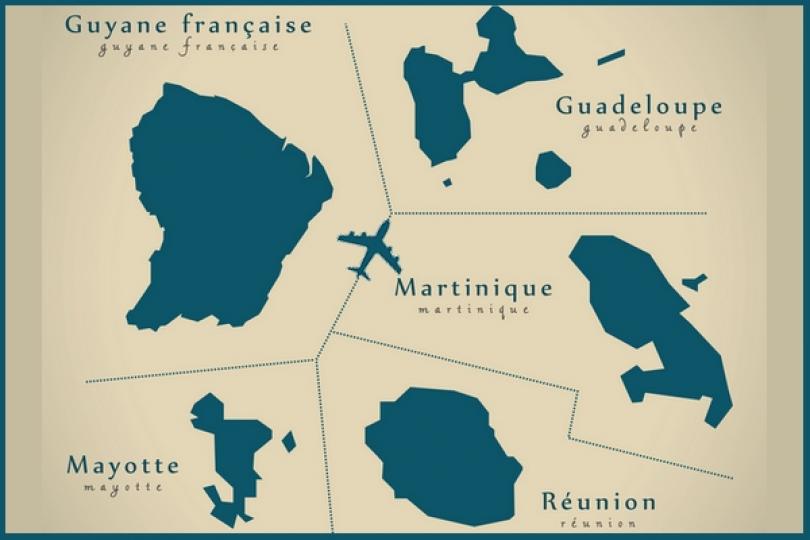
Des précisions sur les investissements éligibles
Les entreprises, soumises à l’impôt sur les sociétés (IS), qui réalisent certains investissements à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis et Futuna et sur les Terres australes et antarctiques françaises, peuvent bénéficier d’une réduction d’impôt spécifique.
Cet avantage s’applique à certains investissements limitativement énumérés, comme les acquisitions ou constructions de logements neufs à usage locatif :
- dans le secteur du logement intermédiaire ;
- dans le secteur du logement social ;
- dans le cadre d’un contrat de location-accession à la propriété immobilière.
Comme souvent en matière fiscale, cette réduction d’impôt suppose le respect de nombreuses conditions parmi lesquelles des plafonds de ressources des locataires, des plafonds de loyers, etc., dont les montants sont désormais connus .
Pour finir, retenez que cet avantage fiscal ne s’applique jamais aux investissements portant sur l’achat de véhicules de tourisme qui ne sont pas strictement indispensables à l’activité de l’entreprise locataire.
A ce sujet, le gouvernement vient de préciser que les véhicules « strictement indispensables » sont les véhicules neufs, acquis dans le cadre de l'exercice d'une activité ouvrant droit à la réduction d'impôt, sans lesquels l'entreprise ne peut poursuivre son activité.
- Décret n° 2022-781 du 4 mai 2022 pris pour l'application de l'article 108 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021
- Arrêté du 4 mai 2022 pris pour l'application de l'article 244 quater Y du code général des impôts
Arriérés de pensions alimentaires : imposables ?
Système du quotient : applicable pour les arriérés de pensions alimentaires ?
Il peut arriver que le bénéficiaire d’une pension alimentaire subisse des retards de paiement, pour quelque raison que ce soit. Et il peut arriver également que ces retards de paiement soient finalement honorés par le débiteur en un seul versement unique.
Une question qui peut se poser dans cette hypothèse : parce que la perception, en une seule fois, de ces sommes peut entraîner un changement de statut fiscal, avec des conséquences financières parfois non négligeables (passage de non-imposable à imposable, augmentation du taux d'imposition, baisse d'allocations...), existe-il un moyen pour les atténuer ?
La réponse est positive. Rappelons au préalable que des pensions perçues avec retard (dont la date normale d’échéance concerne une à plusieurs années antérieures) restent imposables au titre de leur année de perception. Mais, en pareille hypothèse et pour autant que ce soit indépendant de la volonté du bénéficiaire, il peut demander l’application du « système du quotient ».
Ce dispositif a plusieurs effets positifs :
- il permet d'atténuer les effets de la progressivité de l'impôt sur le revenu ;
- seule la fraction du revenu retenue pour le système du quotient est prise en compte pour la détermination du revenu fiscal de référence qui conditionne l'attribution de certains avantages fiscaux ou sociaux accordés aux contribuables de condition modeste.
Schématiquement, voici comme cela se passe : il faut ajouter le quart du revenu exceptionnel correspondant aux arriérés de pensions alimentaires au revenu habituel, puis multiplier par quatre le supplément d'impôt correspondant.
Notez que ces calculs sont effectués automatiquement à partir des informations mentionnées par vos soins dans la déclaration de revenus.
- Réponse ministérielle Motin, Assemblée Nationale, du 3 mai 2022, n° 25956
Revenus réputés distribués : qui prouve quoi ?
Revenus réputés distribués… par défaut au « maître de l’affaire » ?
Une SARL fait l’objet d’un contrôle fiscal à l’occasion duquel l’administration refuse la déduction de certaines charges. Elle rectifie donc l’impôt sur les bénéfices de cette société à due concurrence et en tire toutes les conséquences au niveau de son associé gérant.
Elle considère que la prise en charge des dépenses dont elle a refusé la déduction chez la société correspond en réalité à des revenus réputés distribués. Et parce que l’associé gérant est, selon elle, le « maître de l’affaire », c’est à lui que reviennent ces revenus réputés distribués : elle rectifie donc l’impôt sur le revenu de l’associé gérant à due concurrence.
Pour l’administration, c’est en effet lui qui est réputé avoir appréhendé les fonds en question dans la mesure où, en qualité de maître de l’affaire, il était en mesure de prélever les sommes à son profit.
Un raisonnement un peu rapide pour le juge : pour lui, l’administration doit prouver que les revenus ont effectivement été distribués au gérant associé, et non simplement le présumer en raison de sa qualité de maître de l'affaire.
Faute de rapporter cette preuve, le redressement fiscal propre au gérant associé ne peut pas tenir…
- Arrêt du Conseil d’Etat du 19 mai 2022, n° 446787
Taux de TVA : publication d’une nouvelle directive européenne
Une nouvelle directive qui accorde plus de souplesse aux Etats membres
Les règles relatives à la fixation des taux de TVA sont encadrées sur le plan communautaire et ce, pour 2 raisons : éviter les distorsions de concurrence et préserver le fonctionnement du marché intérieur.
Adoptées il y a plus de 20 ans pour la plupart, il apparaissait nécessaire de les faire évoluer afin, notamment, d’accorder plus de souplesse aux Etats membres.
C’est pourquoi une nouvelle directive a été publiée le 6 avril 2022, qui contient des mesures applicables dès maintenant par les Etats et d’autres, applicables à compter du 1er janvier 2025.
Brièvement, elle prévoit :
- que tous les Etats membres puissent appliquer à certains biens et services éligibles, comme les denrées alimentaires destinées à la consommation humaine, les équipements médicaux, etc., dans des limites déterminées :
- ○ un maximum de 2 taux réduits d’au moins 5 % ;
- ○ un taux réduit inférieur au seuil minimal de 5 % et une exonération avec droit à déduction de la TVA en amont ;
- une possibilité d’option, ouverte à tous les Etats membres, permettant d’appliquer des taux réduits (non inférieurs à 12 %) aux mêmes biens et services que ceux auxquels des taux réduits (qui ne sont pas inférieurs à 12 %) sont appliqués dans d’autres Etats membres, dans les mêmes conditions.
- Directive (UE) 2022/542 du Conseil du 5 avril 2022 modifiant les directives 2066/112/CE et (UE) 2020/285 en ce qui concerne les taux de taxe sur la valeur ajoutée

