Renouvellement des contrats d’électricité : publication d’une « checklist » pour les entreprises

Renouvellement des contrats d’électricité : que prévoit la « checklist » ?
Le comité de crise sur l’énergie est une instance réunissant les principaux fournisseurs d’énergie et organisations interprofessionnelles représentatives, animée par le Médiateur des entreprises.
Ce comité a publié une « checklist » pédagogique à destination des chefs d’entreprise(s), afin de faciliter leur prise de décision dans le cadre du renouvellement de leurs contrats de fourniture d’énergie.
Cette « checklist », disponible sur le site du Médiateur des entreprises et régulièrement actualisée, est actuellement composée de 10 questions regroupées sous 4 thématiques :
- le contrat :
- ○ Quels sont les points clés à regarder dans votre contrat de fourniture d’énergie ?
- ○ Que faire quand votre contrat prend fin à court terme ?
- ○ Que faire si le fournisseur refuse le renouvellement du contrat ou si aucun fournisseur ne propose une offre ?
- les prix :
- ○ Qui peut bénéficier des tarifs réglementés de vente ?
- ○ Face à des offres de prix élevées, quelles sont les marges de manœuvre ?
- ○ Comment évaluer les offres des différents fournisseurs ?
- ○ Comment comprendre la part « Accès régulé à l'électricité nucléaire historique (ARENH) » du contrat de fourniture d’électricité ?
- les aides :
- ○ Quelles sont les aides financières ?
- la médiation :
- ○ Qui contacter en cas de litige ?
- ○ Que peut apporter le Médiateur des entreprises ?
- Actualité Entreprendre.service-public.fr du 2 décembre 2022 : « La « checklist » énergie, nouvel outil d’accompagnement des entreprises »
Emballage des fruits et légumes : le Gouvernement sommé de revoir sa copie

Emballage plastique des fruits et légumes : quand les juges et le Gouvernement sont en désaccord…
Depuis le 1er janvier 2022, la loi interdit à tout commerce de détail la vente de fruits et légumes frais dans des emballages plastiques, tout en autorisant le Gouvernement à prévoir certaines exceptions permanentes, notamment pour les fruits et légumes dits « fragiles ».
Se saisissant de cette opportunité, le Gouvernement a intégré dans la liste des produits pouvant encore être emballés de plastique : les endives, les asperges, les brocolis, etc.
Une liste que les juges viennent d’annuler. Pourquoi ? Parce qu’il s’avère qu’elle :
- incluait des fruits et légumes ne présentant pas nécessairement un risque de détérioration lors de leur vente vrac ;
- fixait un terme aux exemptions prévues.
Le Gouvernement devrait donc publier une nouvelle liste prochainement. À suivre…
- Arrêt du Conseil d'État du 9 décembre 2022, n° 458440
Grippe aviaire : faire face à l’hiver

Grippe aviaire : la mise à l’abri est recommandée
L’Agence nationale de sécurité sanitaire de l’alimentation, de l’environnement et du travail (Anses) vient de mettre à jour ses recommandations concernant la gestion des volailles dans le cadre de la lutte contre la grippe aviaire.
Elle continue d’inciter à isoler le plus possible les volailles pour éviter tout risque de transmission, notamment durant la période hivernale.
Notez que le Gouvernement envisage d’adapter les procédures de confinement durant le printemps et l’été 2023. L’objectif ? Donner plus de libertés aux animaux.
Grippe aviaire : vers une vaccination obligatoire ?
Pour lutter contre la grippe aviaire, certains ont soumis l’idée de rendre obligatoire la vaccination des volailles, dès l’hiver 2022/2023.
« Non », répond l’Anses, car à l’heure actuelle :
- aucun vaccin efficace n’est disponible ;
- la circulation est trop active chez les poules ;
- la vaccination ne sera pas lancée tant qu’il n’y aura pas d’étude concrète sur la vaccination chez les canards, espèce très réceptive au virus.
- Actualité de l’Anses du 16 décembre 2022 : « Influenza aviaire : la vaccination des poules n’est pas envisageable cet hiver »
- Actualité du ministère de l’Agriculture du 16 décembre 2022 : « Lutte contre l’influenza aviaire : la mise à l’abri des volailles, une mesure impérative qui s’adapte à la suite de la publication d’un nouvel avis de l’Anses »
2023 : focus sur les nouveautés propres à l’outre-mer
Les nouveautés fiscales
- Octroi de mer
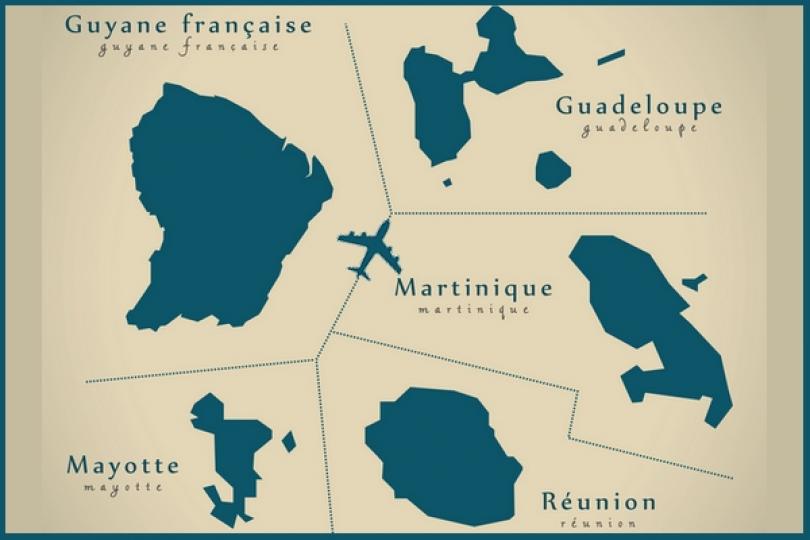
L'octroi de mer est une imposition spécifique à l’Outre-mer qui s’applique en Guadeloupe, en Guyane, en Martinique, à Mayotte et à La Réunion.
À ce titre, les biens qui proviennent d’un Etat membre de l’Union européenne sont importés en franchise de TVA et d’octroi de mer, dès lors que leur valeur totale ne dépasse pas :
- 1 000 €, pour les biens transportés par les voyageurs ;
- 400 € (au lieu de 205 €), pour les biens faisant l’objet de petits envois non-commerciaux, à compter du 1er avril 2023.
- Taxe foncière
En principe, tout propriétaire d’un immeuble bâti est redevable de la taxe foncière sur les propriétés bâties (TFPB).
Comme souvent en matière fiscale, ce principe souffre de nombreuses exceptions, qui peuvent prendre la forme d’exonérations, de dégrèvements ou d’allègements de taxe.
Ainsi, parmi ces dispositifs, il est possible de citer :
- l’exonération de taxe foncière qui profite aux redevables âgés de plus de 75 ans au 1er janvier de l’année d’imposition et qui porte sur l’immeuble habité par eux, lorsque le montant des revenus de l’année précédente n’excède pas certaines limites ;
- le dégrèvement de 100 € qui profite aux redevables âgés de plus de 65 ans au 1er janvier de l’année d’imposition (autres que ceux visés plus haut), appliqué sur la taxe due au titre de l’immeuble habité par eux, lorsque le montant des revenus de l’année précédente n’excède pas certaines limites ;
- pour les contribuables dont les revenus n’excèdent pas certains plafonds, le dégrèvement égal à la fraction de la cotisation supérieure à 50 % du montant total de leurs revenus.
En outre-mer, pour la taxe établie au titre de 2022, le montant du revenu fiscal de référence dont il faut tenir compte pour déterminer l’éligibilité au bénéfice de l’exonération totale de taxe foncière ou du dégrèvement de 100 € est le suivant :
- pour la Martinique, la Guadeloupe et La Réunion :
- ○ 13 343 € pour la 1re part,
- ○ majorés de 3 187 € pour la 1re demi-part,
- ○ et de 3 011 € pour chaque demi-part supplémentaire à compter de la 2e ;
- pour la Guyane :
- ○ 13 950 € pour la 1re part,
- ○ majorés de 3 840 € pour la 1re demi-part,
- ○ et de 3 011 € pour chaque demi-part supplémentaire à compter de la 2e ;
- pour Mayotte :
- ○ 20 907 € pour la 1re part,
- ○ majorés de 5 752 € pour la 1re demi-part,
- ○ et de 4 510 € pour chaque demi-part supplémentaire.
Quant au montant du revenu fiscal de référence dont il faut tenir compte pour déterminer le bénéfice du dégrèvement partiel, il est fixé :
- pour la Martinique, la Guadeloupe et La Réunion :
- ○ à 32 044 € pour la 1re part,
- ○ majorés de 6 797 € pour la 1re demi-part,
- ○ de 6 481 € pour la 2e demi-part,
- ○ et de 4 877 € pour chaque demi-part supplémentaire à compter de la 3e ;
- pour la Guyane :
- ○ à 35 117 € pour la 1re part,
- ○ majorés de 6 797 € pour chacune des 2 premières demi-parts,
- ○ de 5 787 € pour la 3e demi-part,
- ○ et de 4 877 € pour chaque demi-part supplémentaire à compter de la 4e ;
- pour Mayotte :
- ○ à 38 591 € pour la 1re part,
- ○ majorés de 7 471 € pour chacune des 2 premières demi-parts,
- ○ de 6 361 € pour la 3e demi-part,
- ○ et de 5 358 € pour chaque demi-part supplémentaire à compter de la 4e.
À compter de l’imposition établie au titre de 2024, les seuils applicables à Mayotte seront alignés sur ceux applicables en Guyane.
- Dispositifs Girardin
Un certain nombre de dispositifs fiscaux de faveur propres à l’outre-mer et connus sous l’appellation générique de « dispositifs Girardin » sont prolongés jusqu’au 31 décembre 2029.
Sont concernés :
- la réduction d’impôt sur le revenu ouverte aux particuliers qui font réaliser, sous conditions, des travaux de réhabilitation ou de confortation de logements contre le risque sismique ou cyclonique ; initialement, cet avantage fiscal devait prendre fin au 31 décembre 2023 ;
- la réduction d'impôt sur le revenu à raison des investissements productifs neufs réalisés dans les départements d'outre-mer, à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis-et-Futuna et les Terres australes et antarctiques françaises, dans le cadre d'une entreprise exerçant une activité agricole ou une activité industrielle, commerciale ou artisanale ; initialement, cet avantage fiscal devait s’appliquer aux investissements mis en service jusqu’au 31 décembre 2025, aux travaux de réhabilitation hôtelière achevés au plus tard à cette date, aux acquisitions d'immeubles à construire et aux constructions d'immeubles dont les fondations devaient être achevées au plus tard à cette date ;
- la réduction d’impôt sur le revenu à raison de l’achat ou de la construction de logements neufs à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy et dans les Iles Wallis et Futuna ; initialement, cet avantage fiscal devait prendre fin au 31 décembre 2025 ;
- la déduction fiscale pour investissements productifs : cet avantage fiscal devait initialement s’appliquer aux investissements neufs mis en service jusqu’au 31 décembre 2025, aux travaux de rénovation et de réhabilitation d'hôtels, de résidences de tourisme et de villages de vacances classés achevés au plus tard à cette date, aux acquisitions d'immeubles à construire et aux constructions d'immeubles dont les fondations devaient être achevées au plus tard à cette date et aux souscriptions versées jusqu'au 31 décembre 2025 ;
- le crédit d’impôt pour investissements productifs : initialement, cet avantage fiscal devait s’appliquer aux investissements mis en service jusqu’au 31 décembre 2025, aux travaux de réhabilitation hôtelière achevés au plus tard à cette date et aux acquisitions d'immeubles à construire et constructions d'immeubles dont les fondations devaient être achevées au plus tard à cette date ;
- le crédit d’impôt en faveur des organismes d’habitations à loyer modéré qui réalisent des investissements dans les logements neufs en outre-mer : initialement, cet avantage fiscal devait s’appliquer aux acquisitions, constructions ou réhabilitations d'immeubles effectuées jusqu'au 31 décembre 2025 ;
- la réduction d’impôt qui profite aux entreprises soumises à l’impôt sur les sociétés qui réalisent des investissements productifs neufs à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis et Futuna et les Terres australes et antarctiques françaises : initialement, cet avantage fiscal devait prendre fin le 31 décembre 2025.
- Réduction d’impôt pour investissements productifs neufs réalisés dans le cadre d’une entreprise exerçant une activité agricole, industrielle, commerciale ou artisanale
Les contribuables domiciliés en France peuvent, sous conditions, bénéficier d’une réduction d’impôt sur le revenu pour les investissements productifs neufs qu'ils réalisent dans les départements d'outre-mer, à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis-et-Futuna et les Terres australes et antarctiques françaises, dans le cadre d'une entreprise exerçant une activité agricole, industrielle, commerciale ou artisanale, sauf exception.
Cet avantage fiscal fait l’objet de nombreux aménagements concernant :
- son montant ;
- le droit de reprise de l’administration fiscale ;
- le délai de conservation des titres de certaines sociétés et groupements ;
- les navires de croisière.
La nouveauté la plus importante concerne les navires de pêche.
Cette réduction d’impôt s’applique désormais aux investissements portant sur l’achat ou la construction de navires de pêche, sous réserve qu’ils respectent l’une des conditions suivantes :
- les navires sont exploités à La Réunion et leur longueur hors tout est comprise entre 12 et 40 mètres ;
- les navires sont exploités en Polynésie française, à Saint-Barthélemy, à Saint-Pierre-et-Miquelon, dans les Îles Wallis et Futuna, en Nouvelle-Calédonie ou dans les Terres australes et antarctiques françaises.
Les nouveautés sociales
- Prime de partage de la valeur
Pour les salariés qui, au cours des 12 derniers mois précédant son versement, ont perçu une rémunération inférieure à 3 fois le Smic correspondant à la durée de travail prévue au contrat, la prime de partage de la valeur est, dans la limite de certains montants, exonérée :
- d’impôt sur le revenu ;
- de CSG ;
- de CRDS.
Notez que le cas échéant, cette prime peut aussi être exonérée (selon les mêmes conditions) de la contribution relative au financement du régime d'assurance maladie, maternité, invalidité, décès et autonomie de Mayotte.
- Mesures relatives au pouvoir d’achat
Pour rappel la loi dite « pouvoir d’achat » a prévu des déductions forfaitaires de cotisations patronales sur les heures supplémentaires pour les entreprises d’au moins 20 et de moins de 250 salariés.
Pour les cotisations dues au titre des périodes courant à compter du 1er octobre 2022, ces déductions s’imputent sur les sommes dues par les employeurs pour chaque salarié concerné, au titre de l’ensemble de la rémunération versée concernant les heures supplémentaires, et non plus sur la seule majoration de salaire.
Ces déductions s’appliquent également au rachat de RTT intervenant dans le cadre du dispositif de monétisation des RTT mis en place récemment.
- Régime de sécurité sociale à Mayotte
Pour rappel, à Mayotte, des règles spécifiques s’appliquent concernant le régime de Sécurité sociale.
- Loi de financement de la Sécurité sociale pour 2023 du 23 décembre 2022, n°2022-1616
- Loi de finances pour 2023 du 30 décembre 2022, n°2022-1726
2023 : les nouveautés en matière de contrôle fiscal et social
Les nouveautés en matière de contrôle fiscal
- Pouvoirs de la Direction générale des finances publiques
- Loi de financement de la Sécurité sociale pour 2023 du 23 décembre 2022, n°2022-1616
- Loi de finances pour 2023 du 30 décembre 2022, n°2022-1726
2023 : les principales nouveautés pour les entreprises
Concernant l’impôt sur les bénéfices
- Détermination du résultat imposable et subventions
Les subventions d’équipement accordées à une entreprise par l’Union européenne (UE), l’État, les collectivités publiques ou tout autre organisme public pour la création ou l’achat d’immobilisations déterminées ne sont pas comprises, dès lors que l’entreprise opte en ce sens, dans les résultats de l’exercice en cours à la date de leur attribution.
Dans ce cas, les entreprises bénéficient d’une possibilité « d’étalement » (on parle aussi « d’imposition échelonnée »).
Schématiquement, si ses subventions sont utilisées pour créer ou acheter une immobilisation amortissable, elles sont rapportées aux bénéfices imposables en même temps et au même rythme que celui auquel l’immobilisation en cause est amortie.
À l’inverse, si elles sont affectées à la création ou à l’achat d’une immobilisation qui n’est pas amortissable, elles sont rapportées par fractions égales au bénéfice imposable des années pendant lesquelles l’immobilisation en question est inaliénable (conformément à ce qui est prévu au contrat qui accorde la subvention). A défaut, elles sont rapportées par fractions égales aux bénéfices des 10 années qui suivent celle de l’attribution de la subvention.
Désormais ce dispositif « d’étalement » s’applique :
- aux subventions d’équipements accordées par l’Union européenne ou les organismes créés par ses institutions, l’État, les collectivités publiques ou tout organisme public ;
- aux sommes perçues en raison d’opérations permettant la réalisation d’économies d’énergie ouvrant droit à l’attribution de certificats d’économies d’énergies, lorsqu’elles sont affectées à la création ou à l’acquisition d’immobilisations.
- Taux réduit d’impôt sur les sociétés
Pour les exercices ouverts à compter du 1er janvier 2022, le taux normal de l’impôt sur les sociétés (IS) est fixé à 25 %.
Par exception, pour les sociétés qui ont réalisé un chiffre d’affaires qui n’excède pas 10 M€ au cours de l’exercice ou de la période d’imposition, et toutes conditions par ailleurs remplies, le taux d’imposition est réduit à 15 % dans la limite de 42 500 € (au lieu de 38 120 €) de bénéfice imposable par période de 12 mois.
- Avantages fiscaux
- Loi de financement de la Sécurité sociale pour 2023 du 23 décembre 2022, n°2022-1616
- Loi de finances pour 2023 du 30 décembre 2022, n°2022-1726
Propriété intellectuelle : 2 précisions à connaître
Propriété intellectuelle : anticiper un salon international
L’INPI (institut national de la propriété industrielle) vient de faire un rappel des 5 points clés essentiels en matière de propriété intellectuelle qu’une entreprise française qui souhaite exposer spécifiquement sur un salon en Amérique du Nord doit connaître.
- Source :
- Actualité de l’INPI du 12 décembre 2022 : « Cinq points clés en matière de propriété intellectuelle pour bien préparer un salon à l’international »
- Arrêt de la Cour de justice de l’Union européenne, affaires jointes C-148/21 et C-184/21
Propriété intellectuelle : 2 précisions à connaître © Copyright WebLex - 2023
Énergie : nouvelle année, nouvelles hausses, nouvelles aides
2023 : le guichet d’aide signe pour une nouvelle année !
Pour rappel, les dispositifs suivants sont reconduits en 2023, sans modification :
- la baisse de la taxe intérieure sur la consommation finale d’électricité (TICFE) ;
- le mécanisme de l’accès régulé à l’électricité nucléaire historique (ARENH) ;
- le bouclier tarifaire.
Le guichet d’aide au paiement des factures d’électricité et de gaz est également reconduit, après avoir fait l’objet de quelques aménagements...
- Dépôt des demandes
Notez déjà que le dépôt des demandes d’aide pour les consommations de la période s’étendant de mars à août 2022 n’est plus possible depuis le 31 décembre 2022.
En revanche, les demandes pour les mois de septembre et d’octobre 2022 vont pouvoir être traitées jusqu’au 28 février 2023.
Il existe toutefois 2 exceptions :
- concernant les régularisations relatives aux dépenses d’énergie pour la période comprise entre mars 2022 et décembre 2022 ;
- concernant la chaleur ou le froid produits à partir de gaz naturel ou d'électricité pour la période comprise entre mars 2022 et août 2022.
Dans ces 2 cas, les demandes d’aide pourront être déposées entre le 16 janvier 2023 et le 31 décembre 2023.
Afin d’anticiper l’ouverture du dépôt des demandes pour les prochains mois, vous pouvez consulter la liste disponible ici.
- Entreprises éligibles
Sont toujours concernées les entreprises :
- personne physique ou morale de droit de privé ;
- créées avant le 1er décembre 2021 ;
- qui ne sont pas en procédure de sauvegarde, de redressement ou de liquidation judiciaire ;
- qui n’ont pas de dette fiscale ou sociale impayée au 31 décembre 2021, à l'exception de celles qui, à la date de dépôt de la demande d'aide, ont été réglées ou sont couvertes par un plan de règlement. Notez qu’il n'est pas tenu compte des dettes fiscales inférieures ou égales à 1 500 € ni de celles dont l'existence ou le montant font l'objet, au 1er avril 2022, d'un contentieux toujours en cours ;
- ayant subi une augmentation d’au moins 50 % du prix de l’énergie pendant la période concernée par la demande d’aide par rapport au prix moyen de 2021.
Les associations peuvent également bénéficier de ces aides, à condition d’être assujetties aux impôts commerciaux ou d’employer au moins un salarié.
Comme en 2022, 3 niveaux d’aides existent et s’appliquent en fonction de la situation de l’entreprise.
- Focus sur l’aide plafonnée à 4 M€
En plus des conditions évoquées plus haut, l’entreprise doit avoir des dépenses d'énergie pendant la période de demande d'aide représentent plus de 3 % de son chiffre d'affaires 2021.
Le montant de l’aide correspondra à 50 % du différentiel entre la facture 2021 majorée de 50 % et la facture 2022, dans la limite de 70 % de la consommation 2021.
La condition relative à la perte d’excédent brut d’exploitation gaz ou électricité est ici supprimée.
Cette aide est plafonnée à 4 M€, en prenant en compte les autres aides, notamment celles déjà perçues pour la période s’étendant de mars à août 2022 et plafonnées à 2 M€.
- Focus sur l’aide plafonnée à 50 M€
Pour bénéficier de cette aide renforcée, l’entreprise doit justifier :
- soit d’une dépense en énergie d’au moins 3 % de son chiffre d’affaires de 2021 ;
- soit d’une dépense en énergie au cours du premier semestre 2022 d’au moins 6 % de son chiffre d'affaires réalisé au cours de ce même semestre.
Les conditions sont plus strictes car l’entreprise doit avoir subi :
- soit une augmentation de ses coûts d’énergie supérieure ou égale à 40 % de son excédent brut d’exploitation. Dans ce cas l’aide sera égale à 65 % du différentiel entre la facture 2021 majorée de 50 % et la facture 2022, dans la limite de 70 % de la consommation de 2021 ;
- soit un excédent brut d’exploitation négatif. Dans ce cas, l’aide sera égale à 65 % du coût éligible total de la période éligible considérée, dans la limite où l'excédent brut d'exploitation gaz reste négatif.
Cette aide est plafonnée à 50 M€, en prenant en compte les autres aides, notamment celles déjà perçues pour la période s’étendant de mars à août 2022 et plafonnés à 25 M€.
- Focus sur l’aide plafonnée à 150 M€
Ce dernier volet concerne les entreprises appartenant à un secteur exposé à un risque de fuite de carbone. Les secteurs concernés sont listés ici.
Les conditions sont les mêmes que celles applicables au précédent régime. L’aide sera égale :
- soit, à 80 % du différentiel entre la facture 2021 majorée de 50 % et la facture 2022, dans la limite de 70 % de la consommation de 2021 ;
- soit, en cas d’excédent brut d’exploitation négatif, au coût éligible total de la période éligible considérée, dans la limite où l'excédent brut d'exploitation gaz reste négatif.
- Versement de l’aide
Les demandes sont déposées de manière dématérialisée sur le site impôts.gouv.fr. L’aide sera versée directement sur le compte bancaire renseigné par l’entreprise.
Notez que les TPE non-éligibles au bouclier tarifaire et les PME seront d’abord prises en charge au titre de l’amortisseur électricité. Une fois cette aide reçue, si elles sont toujours éligibles, les entreprises pourront se diriger vers le guichet d’aide et ainsi cumuler les aides.
2023 : l’amortisseur électricité prend son service
Ce dispositif est entré en vigueur le 1er janvier 2023. Il vient compléter les aides déjà existantes en s’adressant aux entreprises suivantes :
- les TPE qui ne sont pas éligibles au bouclier tarifaire, c’est-à-dire avec un compteur électrique d’une puissance supérieure à 36 kilovoltampères (kVA) ;
- les PME.
Ce mécanisme s’applique sur le prix annuel moyen de l'électricité d'un contrat donné (en €/MWh ou en €/kWh), hors coûts d'acheminement de l'électricité dans le réseau et hors taxes.
Concrètement, il s’applique sur la moitié de l’électricité consommée et a pour effet de ramener son prix annuel moyen à 180€/MWh.
La réduction maximale du prix unitaire est fixée à 160 €/MWh sur la totalité de la consommation.
Pour bénéficier de l’amortisseur électricité, l’entreprise doit envoyer à son fournisseur une attestation d’éligibilité. La réduction sera directement décomptée de la facture d’électricité, évitant ainsi aux entreprises de devoir avancer l’argent et attendre le remboursement.
Pour finir, notez que :
- l’amortisseur électricité s’applique aussi bien aux contrats signés, qu’à ceux en cours de renouvellement ;
- ce mécanisme s’appliquera sur l’ensemble de l’année 2023.
Source :
- Article Service-Public.fr du 05 janvier 2023 : « Mise en place de l’amortisseur électricité au 1er janvier 2023 »
- Article economie.gouv.fr du 29 novembre 2022 : « Simplification du guichet d’aide au paiement des factures d’électricité et de gaz des entreprises »
- Décret no 2022-967 du 1er juillet 2022 instituant une aide visant à compenser la hausse des coûts d’approvisionnement de gaz naturel et d’électricité des entreprises particulièrement affectées par les conséquences économiques et financières de la guerre en Ukraine
Énergie : nouvelle année, nouvelles hausses, nouvelles aides © Copyright WebLex - 2023
PGE : un dispositif prolongé en 2023
PGE : jusqu’au 31 décembre 2023
Jusqu’à présent, la garantie de l’État dans le cadre du PGE (prêt garanti par l’État) pouvait être accordée, sous conditions, aux prêts consentis par des établissements de crédit, des sociétés de financement, etc., à des entreprises immatriculées en France, autres que des établissements de crédit ou des sociétés de financement, pour la période comprise entre le 16 mars 2020 et le 31 décembre 2022 inclus.
Ce dispositif est prolongé pour une année supplémentaire.
Il s’appliquera donc, toutes conditions remplies, aux prêts consentis jusqu’au 31 décembre 2023 inclus.
- Loi de finances pour 2023 du 30 décembre 2022, n° 2022-1726, article 147
Environnement : une mise au vert nécessaire !
Panneaux photovoltaïques au sol
Le Gouvernement souhaite faciliter l’installation des petites centrales solaires au sol. Pour cela, il revoit à la hausse le seuil à partir duquel le projet est soumis à un permis de construire, hors secteurs protégés.
Le seuil en question passe de 250 kilowatts à 1 mégawatt.
Ainsi, un plus grand nombre de petites centrales solaires pourront être installées, une simple déclaration préalable étant suffisante.
Classement des réseaux de chaleur et de froid
Le classement d'un réseau de chaleur ou de froid est une procédure qui vise à encourager le développement des réseaux alimentés par des énergies renouvelables ou de récupération.
La liste des réseaux classés vient d’être mise à jour.
Implantation de dispositifs de végétalisation
Pour pouvoir installer un dispositif de végétalisation sur les toitures de bâtiments, il est parfois nécessaire de déroger aux règles fixées par le plan local d’urbanisme (PLU).
Ainsi, il est expressément autorisé :
- de dépasser d'un mètre la hauteur limite, afin de techniquement permettre l’installation de ce type de dispositif ;
- de déroger aux dispositions encadrant l’aspect extérieur des toitures et façades.
Réduction des émissions de polluants atmosphériques
Le Gouvernement a publié ses actions prioritaires en matière de réduction des émissions de polluants atmosphériques (PREPA) pour la période 2022-2025 :
- concernant le secteur industriel : renforcement des exigences réglementaires et de leur contrôle pour réduire les émissions d’origine industrielle, notamment via une augmentation des contrôles des installations classées (ICPE) dans les zones les plus polluées et pour les installations les plus émettrices ;
- concernant le transport : développement des mobilités actives et des transports partagés, développement des véhicules les moins polluants (aide à la conversation, mise en place de zones à faibles émissions mobilité), réduction des émissions du transport aérien, maritime et fluvial ;
- concernant le résidentiel-tertiaire : rénovation thermique des logements, réduction des émissions de particules fines issues du chauffage au bois, renouvellement des appareils peu performants ;
- concernant l’agriculture : recul progressif de l’usage de matériels d’épandage émissifs (buses palettes) au profit de matériels plus vertueux (rampes à pendillards, injecteurs), enfouissement post-épandage rapide des fertilisants azotés, développement de l’utilisation de couvertures de fosses à lisier, développement de l’utilisation d’outils de pilotage pour adapter la dose d'azote apportée aux cultures.
Évolution du bilan de gaz à effet de serre des organisations
Le dispositif des bilans d’émissions de gaz à effet de serre (Beges) a été mis en place pour permettre aux organisations (entreprises, collectivités, etc.) d’avoir une vision complète de leur empreinte climatique.
Depuis le 1er janvier 2023, les émissions indirectes significatives qui découlent des opérations et activités réalisées doivent être intégrées dans le Beges.
Les entreprises concernées sont notamment celles qui sont soumises à la déclaration de performance extra-financière.
À titre d’exemple, cela signifie que les entreprises doivent prendre en compte les émissions associées à l’utilisation des produits vendus, ou les déplacements domicile-travail des salariés.
Développement des énergies renouvelables
La guerre en Ukraine et ses conséquences sur la situation énergétique dans l’Union européenne (UE) ont révélé la nécessité d’augmenter l’indépendance énergétique des États membres.
Cela passe notamment par le déploiement des énergies renouvelables. Pour ce faire, l’UE autorise pendant 18 mois à compter du 30 décembre 2022, la prise de mesures exceptionnelles pour déployer de manière rapide les énergies renouvelables.
Il est par exemple créé une présomption d’intérêt public en faveur des projets d’énergies renouvelables.
Il est également prévu que la procédure d'octroi de permis pour l'installation de pompes à chaleur d'une capacité électrique inférieure à 50 MW ne dépasse pas 1 mois, ou 3 mois pour les pompes à chaleur géothermiques.
Ce dispositif exceptionnel pourra être renouvelé, le cas échéant.
La problématique des cigarettes électroniques jetables
Certains estiment qu’il serait opportun d’interdire la vente de cigarettes électroniques jetables qui :
- constitueraient une « aberration écologique » ;
- seraient trop facilement accessibles aux jeunes sur le Web, alors même que leur vente est interdite aux mineurs.
« Non ! », répond le Gouvernement.
Il rappelle, à cette occasion, que ce type de produit doit respecter la réglementation des produits de vapotage (obligation de déclaration préalable, restriction en matière de composition, étiquetage obligatoire, etc.) et que sa vente est interdite aux mineurs.
Les professionnels en infraction encourent donc une condamnation, à ce titre.
Protéger les écosystèmes
Il est créé un système informatique de suivi des captures et mises à mort accidentelles de certaines espèces protégées, listées ici (à l’annexe IV), lorsqu’une activité est susceptible d’engendrer de telles situations.
Par « activité », il faut entendre les « installations, ouvrages, travaux ou activités professionnelles ou de loisirs ».
- Décret n° 2022-1688 du 26 décembre 2022 portant simplification des procédures d'autorisation d'urbanisme relatives aux projets d'ouvrages de production d'électricité à partir de l'énergie solaire installés sur le sol
- Arrêté du 23 décembre 2022 relatif au classement des réseaux de chaleur et de froid
- Décret n° 2022-1653 du 23 décembre 2022 portant application de l'article L. 152-5-1 du code de l'urbanisme relatif aux dérogations aux règles du plan local d'urbanisme accordées pour l'installation de dispositifs de végétalisation
- Actualité du ministère de la Transition écologique du 16 décembre 2022 : « Plan national de réduction des émissions de polluants atmosphériques (PREPA) pour la période 2022-2025 »
- Décret n° 2022-982 du 1er juillet 2022 relatif aux bilans d'émissions de gaz à effet de serre
- Règlement (UE) 2022/2577 du conseil du 22 décembre 2022 établissant un cadre en vue d'accélérer le déploiement des énergies renouvelables
- Réponse ministérielle Wulfranc du 27 décembre 2022, Assemblée nationale, n° 1189 : « Interdire la vente des cigarettes électroniques jetables »
- Décret n° 2022-1758 du 30 décembre 2022 déterminant les conditions et modalités selon lesquelles est instauré un système de recueil d'informations sur les captures et mises à mort accidentelles de spécimens des espèces énumérées à l'annexe IV, point a), de la directive 92/43/CEE du Conseil du 21 mai 1992 concernant la conservation des habitats naturels ainsi que de la faune et de la flore sauvages

