Contrôle fiscal : quand l’administration ne respecte pas vos droits…
Contrôle fiscal : la commission départementale est-elle compétente ?
Un entrepreneur individuel fait l’objet d’un contrôle fiscal qui conduit l’administration à rehausser le montant de son bénéfice industriel et commercial (BIC).
Elle considère que l’entrepreneur a, pour un bien immobilier dont il est propriétaire, pratiqué un amortissement trop important.
Pour mémoire, « l’amortissement » est une méthode qui permet à l’entreprise, pour le calcul de son impôt, de prendre en compte la dépréciation des biens qui sont présents à l’actif.
L’administration soutient en effet que l’entrepreneur exerce une activité de location de salles de réception et donc, qu’au vu des règles régissant ce type d’activité, il ne peut bénéficier que d’un amortissement limité. L’administration fait, en réalité, une application de la règle selon laquelle en cas de location de biens, le montant de l’amortissement admis en déduction du résultat imposable est limité au montant du loyer acquis (déduction faite du montant des autres charges).
« Sauf qu’il n’exerce pas une activité de location », rappelle l’entrepreneur. Selon lui, il exerce une activité d’organisation d’évènements festifs et de réceptions, ce qui lui permet d’amortir normalement son bien immobilier.
Le désaccord avec l’administration persistant, il demande à saisir la commission départementale des impôts directs et des taxes sur le chiffre d’affaires… ce que l’administration refuse, estimant que ladite commission n’est pas compétente pour traiter des litiges liés à la qualification d’une activité professionnelle.
« Sauf que le fond du problème porte sur le montant des amortissements pratiqués par l’entrepreneur » répond le juge. Or, dans ce domaine, la commission, qui est bel et bien compétente, peut être amenée à se prononcer sur des faits (comme la qualification d’une activité professionnelle) dont la prise en compte est nécessaire pour apprécier le problème principal (ici le montant des amortissements pratiqués).
Puisque l’entrepreneur n’a pas pu saisir cette commission, la procédure d’imposition est irrégulière.
Source : Arrêt du Conseil d’Etat du 9 mai 2018, n°389563
Contrôle fiscal : quand l’administration ne respecte pas vos droits… © Copyright WebLex - 2018
Prélèvement forfaitaire unique (PFU) : pour les revenus fonciers des indépendants ?
PFU appliqué aux revenus fonciers des indépendants ? C’est non !
Le PFU (au taux global de 30 %) a été mis en place dans le but d’unifier les règles de taxation de la plupart des revenus du capital (dividendes, intérêts de comptes courants, etc.).
Récemment, le Gouvernement a été interrogé sur le point de savoir s’il était envisageable d’appliquer ce PFU aux revenus fonciers des indépendants. Cela mérite quelques explications…
Aujourd’hui, beaucoup d’indépendants font le choix de séparer leur activité professionnelle de la propriété des immeubles dans lesquels ils exercent cette même activité. Concrètement, il est fréquent qu’un travailleur indépendant achète un local par l’intermédiaire d’une société civile immobilière (SCI), créée à cet effet, et que cette SCI loue ensuite le local au travailleur indépendant pour lui permettre d’exercer son activité.
Ce type d’opération, intéressant au plan juridique (puisqu’elle vient limiter le gage des créanciers professionnels), peut avoir des conséquences fiscales non négligeables.
En effet, si la SCI est imposée à l’impôt sur le revenu, les loyers qu’elle encaisse sont en réalité imposés entre les mains du travailleur indépendant, et se voient appliquer le barème progressif de l’impôt sur le revenu ainsi que les prélèvements sociaux au taux de 17,2 %.
Au maximum, le taux global d’imposition de ces loyers pourra donc atteindre 62,2 % (45 % pour la tranche la plus élevée du barème + les prélèvements sociaux).
Estimant que le maintien d’un tel taux d’imposition aurait pour effet de détruire ce type d’activité économique, il a été demandé au Gouvernement si, dans ce cas précis, il était possible de soumettre les revenus fonciers au PFU plutôt qu’au barème progressif de l’IR.
La réponse est catégorique : c’est non ! A cette occasion, le Gouvernement rappelle que la façon d’organiser son activité (séparation de l’activité professionnelle et de la détention des immeubles) relève d’un choix de gestion fait par le travailleur indépendant.
Puisqu’il a le choix, il peut choisir de ne pas réaliser ce type de montage qui, d’un point de vue fiscal, se révèle peu avantageux !
- Réponse ministérielle Duby-Muller du 15 mai 2018, Assemblée nationale, n°2671
TVA, taxe sur les salaires et société holding : quid de la rémunération des dirigeants ?
Une société holding soumise à la taxe sur les salaires
Une société holding a une triple activité : elle gère les participations qu’elle détient dans des filiales, s’occupe de la trésorerie du groupe et rend des prestations de services à ses filiales.
Compte tenu des règles particulières qui régissent la TVA, elle n’est soumise à cette taxe qu’au titre de la dernière activité de nature commerciale : l’activité de gestion des participations étant dite « hors du champ d’application de la TVA » et l’activité de gestion de la trésorerie étant exonérée de TVA. Dans la mesure où elle n’est pas soumise à plus de 90 % de son chiffre d’affaires à la TVA, elle doit s’acquitter, partiellement, de la taxe sur les salaires.
Afin d’optimiser le coût de ces taxes, la holding a constitué deux secteurs d’activités distincts : l’un à caractère financier, non soumis à la TVA, et l’autre à caractère commercial soumis à la TVA. Ce qui a une incidence pour le calcul de la taxe sur les salaires...
Les rémunérations des dirigeants sont-elles soumises à la taxe sur les salaires ?
Dès lors qu’une société a réparti son activité en plusieurs secteurs distincts pour le calcul de sa TVA, elle doit calculer sa taxe sur les salaires par secteur : les rémunérations des personnes affectées au secteur soumis en totalité à la TVA ne sont pas assujetties à la taxe sur les salaires, alors que celles des personnes affectées au secteur non soumis à la TVA sont assujetties à la taxe sur les salaires.
Si des personnes sont affectées, indifféremment, aux deux secteurs d’activités, leurs rémunérations seront soumises à la taxe sur les salaires, du moins partiellement : dans cette hypothèse, la taxe sur les salaires est établie en appliquant à ces rémunérations le rapport existant, au niveau de l’entreprise, entre le chiffre d’affaires non soumis à la TVA et le chiffre d’affaires total. Parmi ces personnes qui peuvent être affectées indifféremment aux deux secteurs d’activités figurent, en principe, les dirigeants de la société holding.
Dans notre affaire, la société a considéré que 2 de ses 3 dirigeants (la présidente du directoire et le directeur administratif et financier) étaient affectés, en totalité, au secteur commercial, exonéré de taxe sur les salaires, et n’intervenaient pas dans le secteur financier, soumis à cette taxe. Elle a donc soustrait leurs rémunérations de la base de calcul de la taxe sur les salaires.
Mais l’administration fiscale, à l’occasion d’un contrôle, a remis en cause les modalités de calcul retenues par la société pour l’établissement de sa taxe sur les salaires : elle considère qu’aucun élément ne permet d’affirmer que les dirigeants en question n’auraient eu d‘attribution que dans le secteur d’activité de la holding effectivement soumis à la TVA (secteur commercial), et donc exonéré de taxe sur les salaires.
Le juge de l’impôt lui a donné raison, rappelant que :
- en ce qui concerne la présidente du directoire, la Loi lui confère les pouvoirs les plus étendus concernant la gestion de la société : ici, qu’il s’agisse des statuts de la holding ou de tout autre document fournis par elle, rien ne prouve que les pouvoirs de la dirigeante auraient été limités au seul secteur commercial ;
- en ce qui concerne le directeur administratif et financier (DAF), la fonction même de DAF confère en principe au dirigeant des pouvoirs qui s’étendent au secteur financier : ici, la société n’apporte aucun élément tendant à prouver que le dirigeant n’exerçait ses fonctions que dans le secteur commercial.
En conséquence de quoi, le redressement fiscal est maintenu.
Source : Arrêt de la Cour Administrative d’Appel de Nantes du 19 avril 2018, n°16NT02088
TVA, taxe sur les salaires et société holding : quid de la rémunération des dirigeants ? © Copyright WebLex - 2018
Provision pour dépréciation de fonds de commerce : quid du départ des salariés ?
Démission des salariés ≠ perte de valeur du fonds de commerce
Une société achète un fonds artisanal de menuiserie et un fonds artisanal de couverture, zinguerie et charpente et reprend, dans ce cadre, les contrats de travail des salariés en place.
Quelques mois plus tard, la quasi-totalité des salariés repris démissionne. Considérant que ces démissions ont entraîné une perte de valeur des 2 fonds de commerce, la société a constitué, puis déduit de son résultat imposable, 2 provisions pour dépréciation de fonds (à hauteur de 100 % de leur prix d’achat).
Une erreur, selon l’administration qui, à l’occasion d’un contrôle fiscal, réintègre les provisions déduites à tort et rehausse en conséquence le résultat imposable de la société.
Pour elle, le fait que la majorité des salariés ait démissionné n’est pas un élément suffisant pour caractériser la perte totale de valeur des 2 fonds de commerce.
Position partagée par le juge, qui rappelle en outre que malgré cette compression d’effectif, la société a continué à facturer des prestations, ce qui lui a permis de maintenir son chiffre d’affaires.
Le redressement fiscal est donc maintenu.
Source : Arrêt de la Cour Administrative d’Appel de Versailles du 22 mai 2018, n°16VE03459
Provision : les salariés sont-ils la seule valeur de votre fonds de commerce ? © Copyright WebLex - 2018
Renoncer à percevoir un loyer… et payer de la TVA ?
Renoncer à percevoir un loyer : pas d’encaissement, pas de TVA ?
Un entrepreneur exploite un fonds de commerce de fabrication de construction métallique, métallerie et serrurerie pendant quelques années, avant de le placer en location-gérance.
Passé 9 mois, il renonce à percevoir les loyers qui lui sont dus, et met donc gratuitement son fonds de commerce à disposition du locataire.
A l’issue d’un contrôle fiscal, l’administration exige que lui soit reversée la TVA due sur ces loyers, quand bien même l’entrepreneur aurait renoncé à les percevoir. Motif invoqué par elle : la renonciation à percevoir un loyer est un acte de disposition qui s’analyse comme un encaissement, suivi d’une libéralité consentie au locataire. Or, qui dit encaissement, dit reversement de la TVA !
Mais pas pour le juge, qui rappelle que la remise volontaire d’une dette (ici le fait de ne pas percevoir des loyers), n’entraînant la perception d’aucune somme par l’entrepreneur, n’est pas assimilable à un encaissement.
Puisque l’entrepreneur n’a pas encaissé de loyers, il n’a pas à reverser de TVA. Le redressement fiscal est donc annulé.
Source : Arrêt du Conseil d’Etat du 2 mai 2018, n°404161
Renoncer à percevoir un loyer… et payer de la TVA ? © Copyright WebLex - 2018
CITE : faut-il être qualifié pour réaliser un audit énergétique ?
CITE : un audit qui doit être réalisé par des personnes bien précises !
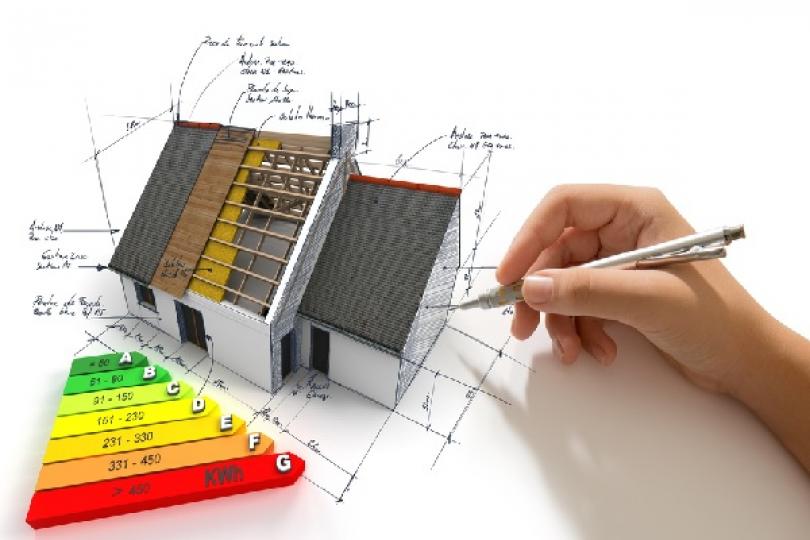
Pour l’année 2018, le bénéfice du CITE est étendu aux frais de réalisation d’un audit énergétique qui aboutit à des propositions de travaux permettant d’améliorer les performances énergétiques d’une habitation, à l’exception des situations dans lesquelles la réalisation d’un tel audit est obligatoire.
Mais, pour pouvoir bénéficier de cet avantage fiscal (qui vous permet, rappelons-le, de réduire le montant de votre impôt sur le revenu), encore-faut-il que l’audit soit réalisé par un auditeur qualifié.
Les critères de qualification, qui viennent d’être publiés, varient selon la nature du logement expertisé : maison individuelle ou immeuble d’habitation en copropriété.
- Pour les immeubles d’habitation en copropriété, l’auditeur doit être titulaire d’un signe de qualité répondant à un référentiel d’exigences de moyens et de compétence (ces exigences sont définies par les normes NF EN 16247-1:2012 et NF EN 16247-2:2014 Bâtiments).
Vous pouvez retrouver ces normes, en version payante, dans le catalogue de l’AFNOR (Association Française de Normalisation).
Pour avoir un aperçu des critères de qualification requis, reportez-vous au tableau ci-dessous :
Critères | Détails |
Référents techniques
| Le postulant désigne un ou plusieurs référents techniques ayant un rôle opérationnel dans la production et/ou la validation des audits énergétiques. Leur lieu d'établissement est inscrit sur le certificat. L'organisme définit le nombre de ces référents techniques, lequel devra être, a minima, de 1 par tranche de 20 personnes de l'effectif œuvrant dans le domaine de l'audit énergétique concerné. Cet effectif est justifié. |
Formation initiale et/ou continue des référents techniques
| Le (ou les) référent(s) technique(s) est (sont) un (des) thermicien(s) ayant suivi une formation à l'audit énergétique d'une durée minimale de trois jours et abordant les sujets suivants : - méthodologie de l'audit ; - connaissance des meilleures techniques disponibles. Cette formation aborde en outre les points suivants : - recueillir et analyser les informations permettant de comprendre le fonctionnement réel du bâtiment ; - préparer la visite sur site et identifier les points de blocage ; - sur site, savoir évaluer l'état de la chaufferie, de l'éclairage, de la ventilation, de l'état du bâti, des équipements responsables des autres usages ; - sur site, savoir questionner les occupants sur le confort et les usages ; - recoller l'analyse des factures avec l'évaluation des consommations théoriques du bâtiment faite sur logiciel de calcul autre que réglementaire ; - identifier les usages énergétiques à fort impact, dégager les priorités de travaux et les chiffrer ; - convaincre le maître d'ouvrage. Le prestataire externe devra posséder en propre un ou plusieurs spécialistes possédant des compétences dans le domaine de l'électricité courants forts et du clos et couvert. |
Durée d'expérience requise en matière d'audit énergétique pour les référents techniques disposant d'un titre ou d'un diplôme de niveau I dans le domaine de la maîtrise de l'énergie
|
3 ans |
Durée d'expérience requise en matière d'audit énergétique pour les référents techniques disposant d'un titre ou d'un diplôme de niveau II, dans le domaine de la maîtrise de l'énergie
|
4 ans |
Durée d'expérience requise en matière d'audit énergétique pour les référents techniques disposant d'un autre titre ou diplôme |
7 ans |
Les niveaux auxquels il est fait référence sont les niveaux français mentionnés au répertoire national des certifications professionnelles (RNCP) | |
Moyens techniques | Le postulant dispose des moyens techniques utilisés dans la réalisation des audits énergétiques permettant d'appliquer les exigences méthodologiques prévues par les normes NF EN16247-1 : 2012 et NF EN 16247-2 : 2014. Ces moyens sont a minima les suivants : luxmètre, wattmètre, ampèremètre, voltmètre, pince ampèremétrique, équipement de mesure des températures et débits de ventilation, analyseur de combustion, caméra thermique, logiciel de simulation thermique dynamique. La possession ou l'utilisation de ces moyens est attestée par des factures d'achat et/ou de location. |
Moyens méthodologiques
| Le postulant fournit une note méthodologique d'intervention ; elle s'appuie sur les normes NF EN16247-1 : 2012 et NF EN 16247-2 : 2014.
|
Référence de prestations | Le nombre minimum de références d'audit énergétique à présenter, achevées sur les trois dernières années et attestées par les donneurs d'ordre ou maîtres d'ouvrage concernés, est fixé au nombre de 3. A l'appui de chacune de ces références, le postulant fournit les rapports d'audit énergétique correspondants. Ces rapports permettent de juger de la qualité du travail ainsi que de leur conformité à la méthodologie présentée. En particulier, chaque rapport décrit l'ensemble des étapes de l'audit dont : le contact préliminaire, la réunion de démarrage, le recueil des données, l'analyse des consommations réelles, la conduite du travail sur place (qui inclut les visites de sites), l'analyse et la réunion de clôture. |
- Pour les maisons individuelles, l’auditeur doit :
- ○ soit être titulaire d’un signe de qualité identique à celui prévu pour les immeubles d’habitation en copropriété.
- ○ soit être titulaire d’un signe de qualité, délivré selon les exigences générales relatives aux organismes de qualification par un organisme accrédité par le Comité français d’accréditation ou par tout autre organisme d’accréditation signataire de l’accord multilatéral pris dans le cadre de la coordination européenne des organismes d’accréditation. Ce signe de qualité répond au référentiel d’exigences de moyens et de compétences suivant :
Critères
Détails
Référents techniques
Le postulant désigne un ou plusieurs référents techniques ayant un rôle opérationnel dans la production et/ou la validation des audits énergétiques. Leur lieu d'établissement est inscrit sur le certificat.
L'organisme définit le nombre de ces référents techniques, lequel devra être, a minima, de 1 par tranche de 20 personnes de l'effectif œuvrant dans le domaine de l'audit énergétique concerné. Cet effectif est justifié.
Formation initiale et/ou continue des référents techniques
Le (ou les) référent(s) technique(s) est (sont) un (des) thermicien(s) ayant suivi une formation à l'audit énergétique d'une durée minimale de 2 jours et abordant les sujets suivants :
- méthodologie de l'audit ;
- connaissance des techniques globales du bâtiment et de la sinistralité associée aux interventions d’amélioration de l’efficacité énergétique.
Cette formation aborde en outre les points suivants :
- recueillir et analyser les informations permettant de comprendre le fonctionnement réel du bâtiment dans sa globalité et en particulier d’un point de vue énergétique ;
- préparer la visite sur site et identifier les points de blocage ;
- sur site, savoir évaluer l'état de la chaufferie, de l'éclairage, de la ventilation, de l'état du bâti, des équipements responsables des autres usages ;
- sur site, savoir questionner les occupants sur le confort et les usages ;
- recoller l'analyse des factures avec l'évaluation des consommations théoriques du bâtiment faite sur logiciel de calcul autre que réglementaire ;
- identifier les usages énergétiques à fort impact, dégager les priorités de travaux et les chiffrer ;
- convaincre le maître d'ouvrage.
En alternative à l'exigence de formation, le référent technique peut faire valider ses compétences par la réussite à un contrôle individuel de connaissances.
Ce contrôle individuel des connaissances théoriques est établi à partir d'un questionnaire à choix multiple de trente questions d'une durée de 45 minutes. L'organisme de qualification ou de certification compose le questionnaire à partir de questions tirées de manière aléatoire dans une base de données mise à jour et transmise aux organismes de qualification ou de certification par l'Agence de l'environnement et de la maîtrise de l'énergie (ADEME).
L'organisme de qualification ou de certification est responsable de l'organisation du contrôle individuel des connaissances. Il s'assure de l'organisation de sessions réparties sur le territoire, en tenant compte de la demande des professionnels. Le contrôle doit être passé dans un centre d'examen sous surveillance d'un organisme de certification ou de qualification. Aucun document n'est autorisé pendant l'épreuve.
La compétence est validée si le stagiaire obtient au moins quatre-vingts pour cent de bonnes réponses aux questions posées dans le cadre du contrôle individuel. En cas d'échec, le suivi d'une formation au contenu précité est exigé.
Il est délivré à l'issue de l'évaluation une attestation de réussite valable auprès de tout organisme de qualification ou de certification.
Durée d'expérience requise en matière d'audit énergétique pour les référents techniques disposant d'un titre ou d'un diplôme de niveau I dans le domaine de la maîtrise de l'énergie
1 an
Durée d'expérience requise en matière d'audit énergétique pour les référents techniques disposant d'un titre ou d'un diplôme de niveau II ou III, dans le domaine de la maîtrise de l'énergie
3 ans
Durée d'expérience requise en matière d'audit énergétique pour les référents techniques disposant d'un autre titre ou diplôme
5 ans
Les niveaux auxquels il est fait référence sont les niveaux français mentionnés au répertoire national des certifications professionnelles (RNCP)
Moyens techniques
Le postulant dispose des moyens techniques utilisés dans la réalisation des audits énergétiques. Ces moyens sont a minima les suivants : wattmètre, équipement de mesure des températures de l'air et des températures de surface, logiciel d'évaluation énergétique des bâtiments d'habitation, vitromètre, lasermètre.
La possession ou l'utilisation de ces moyens est attestée par des factures d'achat et/ou de location.
Référence de prestations
Le postulant fournit trois références d'audit énergétique « maison individuelle » réalisées sur les deux dernières années.
Pour chaque référence est fourni un exemplaire du rapport complet d'audit (incluant les détails de calcul) afin de permettre de juger de la qualité du travail.
En l'absence de références, une délivrance de qualification probatoire est acceptée si elle ne dépasse pas un an.
- ○ soit être inscrit à l’ordre des architectes et avoir suivi une formation d’au moins 4 jours dont les objectifs sont les suivants : être capable d'intégrer les problématiques d'une enveloppe performante : existant, usage, hiver/été ; connaître les solutions techniques en vue d'une performance de l'enveloppe spécifique au projet de rénovation ; connaître les risques de surchauffe et/ou de pathologies liés à l'environnement et au programme fonctionnel du projet ; choisir l'outil d'aide au projet de rénovation thermique adéquat : leurs avantages/inconvénients en fonction d'objectifs visés ; savoir formuler des scénarios de rénovation de l'enveloppe appropriée et intégrer la rénovation par étapes ; définir la typologie des systèmes installés dans le bâtiment (notamment le type de ventilation et le type de production de chaleur.) ; adapter/proposer les solutions d'équipement et des types d'intervention grâce aux scénarios de simulation de l'enveloppe ; connaître les aides financières liées à ce type de travaux pour les particuliers ; savoir arbitrer et hiérarchiser les interventions du projet par étapes en fonction des différents paramètres (notamment le besoin initial du client, le financement, le diagnostic du bâtiment, la valeur patrimoniale) ; savoir orienter et conseiller le maître d'ouvrage : monter un argumentaire pédagogique.
En votre qualité d’auditeur énergétique, vous pouvez sous-traiter la réalisation de l’audit qui vous est confié auprès d’un auditeur répondant lui aussi aux exigences requises.
Source :
- Décret n°2018-416 du 30 mai 2018 relatif aux conditions de qualification des auditeurs réalisant l’audit énergétique éligible au crédit d’impôt pour la transition énergétique prévues au dernier alinéa du 2 de l’article 200 quater du code général des impôts
- Décret n° 2014-1393 du 24 novembre 2014 relatif aux modalités d'application de l'audit énergétique prévu par le chapitre III du titre III du livre II du code de l'énergie
- Décret n° 2014-812 du 16 juillet 2014 pris pour l'application du second alinéa du 2 de l'article 200 quater du code général des impôts et du dernier alinéa du 2 du I de l'article 244 quater U du code général des impôts
- Arrêté du 24 novembre 2014 relatif aux modalités d'application de l'audit énergétique prévu par le chapitre III du titre III du livre II du code de l'énergie
CITE : faut-il être qualifié pour réaliser un audit énergétique ? © Copyright WebLex - 2018

Dividendes : et si l’on vous paie avec un appartement ?
Dividendes et remise d’un appartement = pas de droit d’enregistrement !
Associé d’une société soumise à l’impôt sur les sociétés, vous allez percevoir des dividendes. Si, par principe, ces dividendes sont le plus souvent payés via des transferts monétaires, les associés peuvent décider de vous attribuer un bien inscrit à l’actif de la société.
Si le bien qui vous est remis est un bien immobilier, devrez-vous payer des droits d’enregistrement ?
Pour rappel, les droits d’enregistrement sont dus par l’acquéreur à l’occasion d’une vente immobilière. Dès lors, la question se pose de savoir si une distribution de dividendes est assimilable à une vente immobilière ?
La réponse à cette question nous a été communiquée à l’occasion d’une question posée au Gouvernement : une distribution de dividendes est un acte juridique unilatéral et non un contrat. Partant de là, elle n’est pas assimilable à une vente immobilière et, donc, les droits d’enregistrement ne sont pas dus.
Retenez que pour autant, vous n’échapperez pas à toute taxation : que les dividendes vous soient payés sous forme d’argent ou par remise d’un bien, les sommes perçues seront imposées à l’impôt sur le revenu (IR) au titre du prélèvement forfaitaire unique (au taux de 30 %) ou, sur option, au titre du barème progressif de l’IR.
Source : Réponse ministérielle Grau du 15 mai 2018, Assemblée nationale, n°3508
Dividendes : vous préférez un appartement ou de l’argent ? © Copyright WebLex - 2018
Contrôle fiscal : remise de documents = paiement ?
Contrôle fiscal et communication de documents : et si vous êtes codébiteur ?
A l’occasion d’un contrôle fiscal, une société, en sa qualité de codébitrice solidaire de la société effectivement contrôlée, se voit réclamer le paiement d’un supplément d’impôt sur les sociétés et de TVA, ainsi que des pénalités.
Souhaitant savoir sur quels éléments l’administration s’est fondée pour prononcer ce redressement, la société codébitrice demande à ce que lui soient communiqués les documents dont il est fait mention sur l’avis de mise en recouvrement.
Mais peut-elle les obtenir ? Et si oui, l’administration peut-elle exiger de la société qu’elle lui rembourse les photocopies ?
Le juge de l’impôt a répondu à ces questions : en sa qualité de codébitrice solidaire, la société à qui il est réclamé le paiement du supplément d’impôt peut tout à fait demander à ce que lui soient communiqués les documents ayant fondé le redressement et ce, gratuitement. L’administration n’a aucunement le droit d’exiger un quelconque paiement en contrepartie.
Il précise également que si l’administration refuse de communiquer les documents qui lui sont demandés, elle ne pourra pas mettre en œuvre la solidarité à l’encontre de la société codébitrice : concrètement, elle ne pourra pas l’obliger à régler le supplément d’impôt qui résulte du contrôle fiscal.
Source : Avis du Conseil d’Etat du 6 juin 2018, n°418863
Contrôle fiscal et communication de documents : à vos portefeuilles ? © Copyright WebLex - 2018
CVAE : et si l’administration n’est pas d’accord avec vous ?
CVAE : quand l’administration s’écarte de votre comptabilité…
En principe, la base de calcul de la CVAE (cotisation sur la valeur ajoutée des entreprises) correspond à la valeur ajoutée produite par l'entreprise au cours de l'exercice.
Concrètement, cette valeur ajoutée correspond à celle qui est déterminée sur votre liasse fiscale, annexée à vos déclarations de résultats (annexe n° 2059-E ou 2033-E, ou, pour les titulaires de revenus fonciers, annexe n° 2072-E, ou, pour les titulaires de bénéfices non commerciaux, annexe n° 2035-E).
Toutefois, si le calcul de la valeur ajoutée de l’entreprise nécessite de tenir compte des enregistrements comptables, il est important de préciser que l’administration, en cas de contrôle, pourra aller au-delà de cet enregistrement pour examiner la nature même de la somme portée en compte (ou, le cas échéant, non comptabilisée).
C’est précisément ce qui vient d’être rappelé à une société qui, à l’occasion d’un contrôle fiscal, a vu l’administration majorer le montant de la valeur ajoutée servant de base à la détermination de sa cotisation minimale de taxe professionnelle (applicable à l’époque, et aujourd’hui remplacée par la cotisation sur la valeur ajoutée).
Dans cette affaire, l’administration a en effet considéré que certaines sommes, non comptabilisées par la société, devaient être regardées comme des produits, et donc, devaient être prises en compte dans le calcul de la valeur ajoutée. De même, elle a réintégré des sommes qui avaient été déduites à tort, considérant qu’elles ne correspondaient ni à des achats, ni à des consommations.
Ce à quoi le juge n’a rien trouvé à redire, puisqu’il a maintenu le redressement fiscal.
Retenez que cette décision, rendue en matière de taxe professionnelle, trouve toujours à s’appliquer aujourd’hui, en matière de CVAE.
Source : Arrêt du Conseil d’Etat du 6 juin 2018, n°409645
CVAE : et si l’administration n’est pas d’accord avec vous ? © Copyright WebLex - 2018
Travaux exclus du CITE : la fin de la TVA à 5,5 % ?
CITE et taux de TVA sont 2 choses différentes !
Jusqu’au 31 décembre 2018, la réalisation de certains travaux dans des logements d’habitation peut permettre à vos clients de bénéficier du crédit d’impôt pour la transition énergétique (CITE).
Toutefois, il est important de noter que, depuis le 1er janvier 2018, certaines dépenses de travaux ne permettent plus de bénéficier de cet avantage fiscal : il s’agit des dépenses liées à l’acquisition de chaudières à fioul et des dépenses d’achat de matériaux d’isolation thermique des parois vitrées, de volets isolants et de portes d’entrée donnant sur l’extérieur.
Suite à l’exclusion de ces dépenses du bénéfice du CITE, la question s’est posée de savoir s’il était envisagé de remettre en cause l’application, à ces mêmes dépenses, de la TVA au taux de 5,5 %.
La réponse vient de nous être apportée à l’occasion d’une question posée au Gouvernement : c’est non ! Si les dépenses en cause ne permettent plus de bénéficier du CITE, le taux réduit de TVA à 5,5 % continue, toutes conditions remplies, à s’appliquer.
Source : Réponse ministérielle Maillart-Méhaignerie du 12 juin 2018, Assemblée nationale, n°649
Travaux exclus du CITE : la fin de la TVA à 5,5 % ? © Copyright WebLex - 2018