Mécanisation collective : un nouveau crédit d’impôt agricole
Crédit d’impôt mécanisation collective : qui peut en bénéficier ?
Ce nouvel avantage fiscal est réservé aux entreprises agricoles soumises à l’impôt sur le revenu (IR) ou à l’impôt sur les sociétés (IS), relevant d’un régime réel d’imposition, normal ou simplifié, de plein droit ou sur option.
Il est également ouvert à certaines entreprises agricoles exonérées d’impôt, notamment celles bénéficiant des dispositifs applicables aux jeunes entreprises innovantes, aux bassins d’emploi à redynamiser, aux zones de restructuration de la défense ou aux zones franches d’activités des départements d’outre-mer.
Une condition essentielle doit toutefois être respectée : l’entreprise doit être adhérente d’une coopérative d’utilisation de matériel agricole (CUMA) agréée.
À ce titre, elle doit avoir souscrit une part du capital social de la coopérative et s’être engagée à utiliser ses services pendant une durée déterminée.
Cette condition d’adhésion est appréciée au 31 décembre de l’année au cours de laquelle les dépenses sont engagées.
L’entreprise doit conserver les justificatifs permettant d’établir son adhésion, notamment ceux précisant le capital souscrit, la durée de son engagement et les conditions de retrait de la coopérative.
Quelles dépenses ouvrent droit au crédit d’impôt ?
Le crédit d’impôt concerne les dépenses facturées par une CUMA à ses adhérents pour l’utilisation de machines et de matériels agricoles ou forestiers mis en commun.
Les dépenses doivent correspondre aux engagements pris par l’entreprise auprès de la coopérative.
Sont notamment prises en compte les charges facturées au titre :
- de l’amortissement du matériel utilisé ;
- de son entretien et de sa réparation ;
- du carburant et des lubrifiants ;
- des frais annexes et de la main-d’œuvre liés à son utilisation.
En revanche, certaines dépenses sont expressément exclues du dispositif. Il s’agit notamment des sommes versées pour souscrire des parts du capital social de la CUMA, des pénalités ou intérêts de retard liés au non-respect des engagements de l’adhérent, ainsi que des frais résultant d’une détérioration du matériel due à une mauvaise utilisation.
Les dépenses facturées par une CUMA lorsqu’elle intervient en qualité de groupement d’employeurs sont également exclues.
Notez que lorsqu’une entreprise adhère à plusieurs CUMA, elle peut cumuler les dépenses éligibles facturées par chacune d’elles pour calculer son crédit d’impôt.
Les aides publiques reçues pour financer ces mêmes dépenses doivent toutefois être déduites de la base de calcul.
Quel est le montant du crédit d’impôt ?
Le crédit d’impôt est égal à 7,5 % du montant des dépenses éligibles, après déduction des aides publiques éventuellement perçues.
Son montant est plafonné à 3 000 € par entreprise et par année civile.
Ce plafond s’applique à l’ensemble des dépenses engagées, y compris lorsque l’entreprise est adhérente de plusieurs CUMA.
Un plafond spécifique pour les GAEC
Pour les groupements agricoles d’exploitation en commun (GAEC), le plafond de 3 000 € est multiplié par le nombre d’associés, sans que le montant total du crédit d’impôt puisse dépasser 10 000 € par année civile.
Le nombre d’associés est apprécié au 31 décembre de l’année au cours de laquelle les dépenses sont engagées.
Par exemple, un GAEC composé de 3 associés peut bénéficier d’un plafond de 9 000 €, contre 10 000 € pour un GAEC composé de 5 associés, le plafond théorique de 15 000 € étant ramené à la limite maximale autorisée.
Comment utiliser le crédit d’impôt ?
Le crédit d’impôt vient en déduction de l’IR ou de l’IS dû au titre de l’année au cours de laquelle les dépenses éligibles ont été engagées, après imputation des prélèvements non libératoires et des autres crédits d’impôt.
Son calcul s’effectue toujours sur la base des dépenses engagées au cours de l’année civile, indépendamment de la date de clôture de l’exercice comptable.
Pour les entreprises soumises à l’IS dont l’exercice ne coïncide pas avec l’année civile, le crédit d’impôt est imputé sur l’impôt dû au titre du premier exercice clos après la fin de l’année civile au cours de laquelle les dépenses ont été engagées.
Bonne nouvelle : lorsque le montant du crédit d’impôt dépasse celui de l’impôt dû, l’excédent est immédiatement remboursable.
Cet excédent constitue une créance sur l’État, qui peut notamment être cédée à un établissement de crédit dans les conditions prévues par la réglementation.
Quelles règles pour les sociétés de personnes ?
Lorsque l’entreprise agricole est constituée sous la forme d’une société de personnes non soumise à l’IS, le crédit d’impôt ne peut pas être utilisé directement par celle-ci.
Il est réparti entre les associés proportionnellement à leurs droits dans la société, sous réserve qu’ils soient eux-mêmes soumis à l’IS ou, lorsqu’il s’agit de personnes physiques, qu’ils participent à l’exploitation.
Le crédit d’impôt peut également faire l’objet de règles particulières en cas de fusion, d’apport partiel d’actifs ou d’appartenance à un groupe fiscal intégré.
Quelles formalités déclaratives ?
Les entreprises agricoles doivent déclarer leur crédit d’impôt au moyen du formulaire n° 2069-RCI-SD, dans les mêmes délais que leur déclaration annuelle de résultats.
Des formalités complémentaires sont prévues selon leur situation fiscale :
- entrepreneurs individuels soumis à l’IR : le montant du crédit d’impôt doit également être reporté sur la déclaration personnelle de revenus ;
- sociétés de personnes non soumises à l’IS : chaque associé éligible bénéficie de sa quote-part du crédit d’impôt déclaré par la société ; s’il bénéficie également d’autres crédits d’impôt au titre de dépenses de mécanisation collective, il doit les mentionner sur sa propre déclaration no 2069-RCI-SD ;
- entreprises soumises à l’IS : le montant du crédit d’impôt imputé doit être indiqué sur le relevé de solde no 2572-SD ; le cas échéant, l’excédent non imputé doit figurer sur la demande de remboursement de créances no 2573-SD.
Pour les groupes fiscaux intégrés, la société mère centralise les déclarations des crédits d’impôt des sociétés membres et procède à leur imputation sur l’IS dû par le groupe.
Attention : les entreprises doivent être en mesure de justifier, à la demande de l’administration fiscale, de leur adhésion à une CUMA et de la réalité des dépenses retenues pour calculer le crédit d’impôt. À défaut, l’avantage fiscal peut être remis en cause.
Depuis quand ce dispositif s’applique-t-il ?
Créé par la loi de finances pour 2026, le crédit d’impôt mécanisation collective concerne les dépenses engagées à compter du 21 février 2026 et jusqu’au 31 décembre 2028.
Les entreprises agricoles concernées peuvent donc en bénéficier dès 2026, sous réserve de respecter l’ensemble des conditions requises.
Les lecteurs ont également consulté…
Passer de l’impôt sur le revenu à l’impôt sur les sociétés : mode d’emploi
Option pour l’IS : quelles entreprises sont concernées ?
Certaines entreprises relèvent, en raison de leur forme juridique, de plein droit de l’impôt sur le revenu. Elles peuvent toutefois choisir d’être soumises à l’impôt sur les sociétés.
Cette possibilité concerne notamment :
- les entreprises unipersonnelles à responsabilité limitée (EURL), dont l’associé unique est une personne physique ;
- les exploitations agricoles à responsabilité limitée (EARL) ;
- les sociétés en nom collectif (SNC) ;
- les sociétés en participation ;
- certaines sociétés civiles professionnelles (SCP) mentionnées au 1o de l’article 8 du Code général des impôts ;
- les sociétés en commandite simple, pour la part de leurs bénéfices relevant normalement de l’IR.
Et pour les entrepreneurs individuels ?
Un entrepreneur individuel peut opter pour l’impôt sur les sociétés en demandant son assimilation fiscale à une EURL ou, lorsqu’il exerce une activité agricole, à une EARL.
Pour cela, il doit adresser une demande au service des impôts des entreprises (SIE) dont il dépend, avant la fin du 3e mois de l’exercice au titre duquel il souhaite bénéficier de cette assimilation.
Attention : si l’assimilation à une EURL ou à une EARL est, en elle-même, irrévocable, l’entrepreneur individuel peut renoncer à l’option pour l’IS dans les conditions prévues par la loi.
Quelles entreprises sont exclues ?
Toutes les entreprises relevant de l’IR ne peuvent pas opter pour l’IS. Sont notamment exclues de cette possibilité :
- les micro-entreprises ;
- les sociétés civiles de moyens (SCM) ;
- les groupements forestiers ;
- les sociétés de construction-vente ;
- les sociétés civiles de placement immobilier (SCPI).
Comment exercer l’option pour l’IS ?
La décision d’opter pour l’IS appartient à l’entrepreneur individuel lorsqu’il exerce son activité en nom propre.
Dans les sociétés, elle doit être prise conformément aux modalités prévues par les statuts. En l’absence de dispositions statutaires particulières, l’accord unanime des associés est nécessaire.
Une fois la décision prise, l’entreprise doit notifier son option au SIE dont elle dépend.
Cette notification doit intervenir avant la fin du 3e mois de l’exercice au titre duquel l’entreprise souhaite être soumise à l’IS. La demande doit notamment préciser :
- la dénomination de l’entreprise et l’adresse de son siège social ;
- les nom, prénom et adresse de l’entrepreneur individuel ou, pour une société, de chacun des associés ;
- la répartition du capital social entre les associés, lorsque l’entreprise est constituée sous forme de société.
Peut-on revenir sur cette décision ?
L’option pour l’IS n’est pas immédiatement irrévocable.
L’entreprise dispose d’un délai pour renoncer à ce régime fiscal et revenir à l’IR.
Cette renonciation peut intervenir jusqu’au 5e exercice suivant celui au titre duquel l’option a été exercée.
Attention : à défaut de renonciation dans le délai imparti, l’option pour l’IS devient définitive.
Quelles conséquences sur l’imposition des bénéfices ?
En choisissant d’opter pour l’IS, l’entreprise devient personnellement redevable de cet impôt sur ses bénéfices imposables réalisés en France, selon les règles de territorialité applicables.
Elle relève alors du régime fiscal des sociétés de capitaux, ce qui modifie notamment les modalités d’imposition des bénéfices et de la rémunération du dirigeant.
Le taux normal de l’IS est fixé à 25 %.
Les petites et moyennes entreprises peuvent toutefois bénéficier d’un taux réduit de 15 %, dans la limite de 42 500 € de bénéfice par période de 12 mois, sous réserve de remplir cumulativement les conditions suivantes :
- réaliser un chiffre d’affaires hors taxes n’excédant pas 10 M€ ;
- disposer d’un capital entièrement libéré ;
- avoir un capital détenu à hauteur d’au moins 75 % par des personnes physiques ou par des sociétés remplissant les conditions requises.
Pour les sociétés appartenant à un groupe fiscal, le chiffre d’affaires du groupe doit être pris en compte pour apprécier le seuil de 10 M€.
La fraction du bénéfice excédant 42 500 € est soumise au taux normal de 25 %.
Qu’en est-il de la rémunération du dirigeant ?
Le passage à l’IS modifie également le traitement fiscal de la rémunération du dirigeant.
Cette rémunération devient déductible du bénéfice imposable de l’entreprise, sous réserve de respecter les conditions de déduction applicables.
Elle est alors imposée personnellement entre les mains de son bénéficiaire, selon les règles applicables aux traitements et salaires.
Les lecteurs ont également consulté…
Assurance-vie : quelle fiscalité en 2026 ?
Assurance-vie : une imposition qui dépend de plusieurs critères
Lorsque vous effectuez un retrait sur votre contrat d’assurance-vie, qu’il soit partiel ou total, seules les sommes correspondant aux gains réalisés sont imposables. Le capital que vous avez initialement versé n’est donc pas soumis à l’impôt.
Le régime fiscal applicable dépend principalement de 2 éléments :
- la date à laquelle les versements ont été effectués ;
- l’ancienneté du contrat au moment du retrait.
Une distinction doit notamment être opérée entre les versements réalisés avant le 27 septembre 2017 et ceux effectués à compter de cette date.
Notez que, depuis le 1er janvier 2026, le taux des prélèvements sociaux applicable à la plupart des produits de placement est passé à 18,6 %. Les produits des contrats d’assurance-vie comportant une valeur de rachat ou garantissant le versement d’un capital à leur terme restent toutefois soumis au taux de 17,2 %.
Les produits des contrats « rente-survie » et « épargne-handicap » relèvent, quant à eux, du taux de 18,6 %.
Versements effectués avant le 27 septembre 2017 : quelle imposition ?
Les gains correspondant aux versements réalisés avant le 27 septembre 2017 sont, en principe, soumis au barème progressif de l’impôt sur le revenu.
Vous pouvez toutefois opter pour un prélèvement forfaitaire libératoire (PFL), dont le taux dépend de l'ancienneté de votre contrat au moment du retrait.
Ancienneté du contrat | Taux du PFL |
Moins de 4 ans | 35 % |
Entre 4 et 8 ans | 15 % |
Au moins 8 ans | 7,5 % |
Dans tous les cas, les prélèvements sociaux de 17,2 % s'ajoutent à l'imposition des gains.
Versements effectués depuis le 27 septembre 2017 : quelles règles ?
Pour les gains issus des versements effectués à compter du 27 septembre 2017, les règles d'imposition sont différentes.
Lorsque le contrat a moins de 8 ans, les gains sont soumis à un prélèvement forfaitaire de 12,8 % au titre de l'impôt sur le revenu, auquel s'ajoutent les prélèvements sociaux de 17,2 %, soit une taxation globale de 30 %.
Après 8 ans, le taux d'imposition dépend également du montant des primes versées.
Ainsi, les gains peuvent bénéficier d'un taux réduit de 7,5 % au titre de l'impôt sur le revenu, auquel s'ajoutent les prélèvements sociaux de 17,2 %, soit une taxation globale de 24,7 %.
Ce taux réduit concerne les gains correspondant à la fraction des primes n'excédant pas 150 000 €.
Au-delà de ce seuil, les gains correspondant à l'excédent des primes versées depuis le 27 septembre 2017 sont soumis au taux de 12,8 %, auquel s'ajoutent les prélèvements sociaux de 17,2 %.
Attention : le seuil de 150 000 € s'apprécie en tenant compte de l'ensemble de vos contrats d'assurance-vie, et non contrat par contrat.
Pour déterminer si ce seuil est dépassé, il faut retenir le montant total des primes versées qui n'ont pas été remboursées, apprécié au 31 décembre de l'année précédant le retrait.
Les primes versées avant le 27 septembre 2017 viennent réduire la fraction de 150 000 € ouvrant droit au taux réduit de 7,5 % pour les versements postérieurs à cette date.
Une option possible pour le barème progressif
Vous pouvez choisir de soumettre vos gains au barème progressif de l'impôt sur le revenu plutôt qu'à l'imposition forfaitaire.
Cette option est toutefois globale : elle concerne l'ensemble des revenus de capitaux mobiliers et des plus-values de cession de valeurs mobilières perçus au cours de l'année.
Elle n'a, en revanche, aucune incidence sur l'imposition des revenus fonciers et des plus-values immobilières, qui obéissent à des règles spécifiques.
Une dispense de prélèvement sous conditions de revenus
Vous pouvez demander à être dispensé du prélèvement forfaitaire non libératoire de 12,8 % ou de 7,5 % lorsque votre revenu fiscal de référence de l'avant-dernière année est inférieur à :
- 25 000 € pour une personne seule ;
- 50 000 € pour un couple soumis à une imposition commune.
Cette dispense concerne le prélèvement effectué lors du versement des produits : elle ne constitue pas une exonération définitive d'impôt sur le revenu.
Un abattement annuel après 8 ans
Lorsque votre contrat a atteint 8 ans, vous bénéficiez d'un abattement annuel sur les gains compris dans les sommes retirées.
Cet abattement s'élève à :
- 4 600 € pour une personne seule ;
- 9 200 € pour un couple marié ou pacsé soumis à une imposition commune.
Dans la limite de cet abattement, les gains échappent à l'impôt sur le revenu.
En revanche, les prélèvements sociaux restent dus.
Assurance-vie : des exonérations possibles dans certaines situations
Certains événements de la vie permettent de récupérer les sommes placées sur un contrat d'assurance-vie sans payer d'impôt sur le revenu sur les gains réalisés.
Cette exonération peut notamment s'appliquer en cas de :
- licenciement ;
- liquidation judiciaire ;
- mise à la retraite anticipée ;
- reconnaissance d'une invalidité de 2e ou de 3e catégorie.
L'événement doit concerner le titulaire des produits ou son conjoint ou partenaire de Pacs.
L'exonération est applicable aux produits perçus jusqu'au dénouement du contrat, sous réserve que celui-ci intervienne au plus tard le 31 décembre de l'année suivant celle au cours de laquelle l'événement est survenu.
Sortie en rente viagère : comment sont imposées les sommes perçues ?
Plutôt que de récupérer votre épargne sous la forme d'un capital, vous pouvez choisir de la convertir en rente viagère.
Dans cette situation, l'assureur s'engage à vous verser régulièrement une somme d'argent, par exemple chaque mois, chaque trimestre ou chaque semestre, jusqu'à votre décès.
Attention : cette transformation est irréversible. Une fois le capital converti en rente, vous ne pouvez plus le récupérer.
Selon les modalités prévues par le contrat, il peut toutefois être possible d'organiser une réversion de la rente au profit d'une personne désignée ou de prévoir des annuités garanties, permettant de poursuivre les versements pendant une durée déterminée après le décès.
En l'absence de telles dispositions, le versement de la rente cesse au décès de son bénéficiaire.
Le montant de la rente dépend notamment du capital constitué et de votre âge au moment de son premier versement.
Quelle part de la rente est imposable ?
La rente viagère est soumise à l'impôt sur le revenu et aux prélèvements sociaux, mais seule une fraction de son montant est imposable.
Cette fraction dépend de votre âge lors de l'entrée en jouissance de la rente et reste ensuite inchangée.
Âge lors du 1er versement | Fraction imposable |
Moins de 50 ans | 70 % |
De 50 à 59 ans | 50 % |
De 60 à 69 ans | 40 % |
À partir de 70 ans | 30 % |
Ainsi, plus vous êtes âgé au moment où vous commencez à percevoir votre rente, plus la part soumise à l'impôt est réduite.
Assurance-vie : quelle fiscalité au décès de l'assuré ?
L'assurance-vie bénéficie également de règles fiscales particulières en matière de transmission.
Le traitement fiscal des sommes versées aux bénéficiaires dépend notamment de l'âge de l'assuré au moment du versement des primes.
Pour les primes versées avant 70 ans
Les sommes transmises bénéficient, en principe, d'un abattement de 152 500 € par bénéficiaire, apprécié en tenant compte de l'ensemble des contrats concernés.
Au-delà de cet abattement, un prélèvement spécifique s'applique selon les modalités suivantes :
- 20 % sur la fraction taxable n'excédant pas 700 000 € ;
- 31,25 % sur la fraction taxable supérieure à 700 000 €.
Pour les primes versées après 70 ans
Les primes versées après le 70e anniversaire de l'assuré sont soumises aux droits de succession pour leur fraction excédant 30 500 €.
Cet abattement est commun à l'ensemble des contrats souscrits par le défunt et à l'ensemble des bénéficiaires concernés. Il est réparti entre eux proportionnellement à leur part dans les primes taxables.
En revanche, les gains produits par ces versements sont exclus de l'assiette des droits de succession.
Des exonérations pour certains bénéficiaires
Lorsque le bénéficiaire du contrat est le conjoint survivant ou le partenaire lié au défunt par un Pacs, les capitaux transmis sont exonérés de fiscalité successorale.
Les frères et sœurs du défunt peuvent également bénéficier d'une exonération, à condition de remplir cumulativement les conditions suivantes :
- être célibataires, veufs, divorcés ou séparés de corps ;
- être âgés de plus de 50 ans ou atteints d'une infirmité les empêchant de subvenir à leurs besoins par leur travail ;
- avoir été constamment domiciliés avec le défunt pendant les 5 années précédant son décès.
Les lecteurs ont également consulté…
Marins de méditerranée : nouvelles mesures d’accompagnement
Un accompagnement des marins adapté aux difficultés rencontrées
Pour faire face aux difficultés économiques rencontrées par les professionnels de la pêche en Méditerranée, l’Urssaf a mis en place des mesures de soutien et d’accompagnement des professionnels concernés.
Ainsi, les employeurs de marins peuvent demander un délai de paiement de leurs cotisations patronales.
Celui-ci peut permettre d’étaler le règlement sur une période pouvant aller jusqu’à 12 mois, voire davantage en cas de situation particulière.
Pour bénéficier de ce délai, l’employeur doit toutefois avoir préalablement réglé les cotisations salariales.
Les marins non-salariés peuvent également demander un délai de paiement de leurs cotisations, dans la limite de 12 mois, voire davantage en cas de situation particulière.
Ils peuvent, en outre, demander une diminution du montant provisionnel de leurs cotisations lorsqu’ils anticipent une baisse de leur activité.
Le montant des cotisations pourra ensuite être actualisé en fonction de leur activité réelle.
Les professionnels concernés sont invités à se rapprocher de l’Urssaf depuis l’espace en ligne ou par mail (via cette adresse : contactmarins.poitou-charentes@urssaf.fr) afin d’examiner leur situation et de déterminer la solution la plus adaptée.
Rappelons que ces mesures s’inscrivent dans un contexte de mise en œuvre, pour 2026, d’un arrêt temporaire aidé de l’activité de pêche des chalutiers en Méditerranée.
Sont notamment concernés par ce dispositif d’arrêt temporaire, les chalutiers battant pavillon français et exerçant leur activité dans le Golfe du Lion.
Les armateurs éligibles peuvent bénéficier d’une aide pour une période d’arrêt de 30 jours, durant laquelle le navire doit rester à quai et aucune activité de pêche ne peut être exercée.
Les lecteurs ont également consulté…

Incendies : le dispositif « zéro reste à charge » évolue
Une prolongation de l’aide exceptionnelle aux entreprises jusqu’au 4 octobre 2026 pour certains territoires
Rappelons que certaines entreprises de moins de 250 salariés peuvent bénéficier d’une aide exceptionnelle lorsqu’elles disposent d’une autorisation d’activité partielle pour un motif faisant suite à un incendie de forêt et que leur établissement est situé dans une commune ayant fait l’objet d’une mesure d’évacuation ou de confinement.
Cette aide permet de couvrir la différence entre l’indemnité d’activité partielle versée au salarié et l’allocation d’activité partielle perçue par l’employeur. L’entreprise bénéficie ainsi, pour les heures éligibles, d’un « zéro reste à charge ».
Le simple fait de subir une baisse d’activité liée aux incendies ne suffit donc pas : les conditions relatives à l’effectif, à la commune d’implantation et à l’existence d’une mesure d’évacuation ou de confinement doivent être remplies.
Initialement, l’aide concernait les heures non travaillées comprises entre le 20 juillet et le 30 août 2026.
Elle est désormais prolongée pour les heures non travaillées jusqu’au 4 octobre 2026.Attention toutefois : cette prolongation ne concerne pas tous les territoires.
Le dispositif distingue désormais deux périodes :
- Du 20 juillet au 30 août 2026 : les communes éligibles de Gironde, des Landes et du Var sont concernées ;
- Du 31 août au 4 octobre 2026 : seules les communes éligibles de Gironde et des Landes sont concernées. Le Var ne bénéficie donc pas de la prolongation au-delà du 30 août 2026.
Par ailleurs, 3 nouvelles communes sont ajoutées à la liste des communes éligibles :
- Pessac, en Gironde,
- Garein et Luglon, dans les Landes.
Ces communes figurent également dans la liste applicable du 31 août au 4 octobre 2026. Les entreprises qui y sont implantées peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide pour les 2 périodes concernées.
Les entreprises implantées dans ces communes peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide exceptionnelle.
Désormais, pour déterminer si une entreprise peut bénéficier du « zéro reste à charge », il convient donc de vérifier :
- son effectif : moins de 250 salariés ;
- la commune d’implantation de l’établissement ;
- l’existence d’une mesure d’évacuation ou de confinement ;
- la période pendant laquelle les heures d’activité partielle ont été réalisées ;
- et le fait que l’activité partielle soit bien autorisée en raison des incendies.
L’aide est versée par l’Agence de services et de paiement (ASP). En cas de versement indu, l’employeur peut être mis en demeure de rembourser les sommes perçues.
Il peut toutefois solliciter une remise totale ou partielle de cette somme en cas de situation économique critique, sous réserve de fournir les justificatifs nécessaires.
Les lecteurs ont également consulté…
Arrêts maladie longue durée : durcissement des règles d’indemnisation !
Une durée d’indemnisation des affections longue durée réduite à 1 an et des fraudes punies plus sévèrement
Pour mémoire, une affection de longue durée, ou « ALD », correspond à une maladie dont la gravité ou le caractère chronique nécessite des soins prolongés et particulièrement coûteux. Lorsqu’elle est dite « exonérante », elle ouvre droit à une prise en charge à 100 % des soins liés à cette affection.
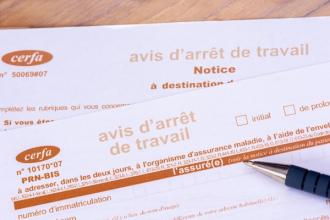
Jusqu’à présent, les assurés atteints d’une affection nécessitant un arrêt de travail d’au moins 6 mois, sans pour autant relever d’une ALD exonérante, pouvaient bénéficier d’un régime dérogatoire d’indemnisation.
Ces situations, souvent qualifiées d’« ALD non exonérantes », permettaient le versement des indemnités journalières de Sécurité sociale (IJSS) pendant une durée maximale de 3 ans, soit jusqu’à 1 095 jours pour une même affection.
À partir du 15 octobre 2026, ce régime est resserré : pour les salariés concernés, les IJSS ne pourront plus être versées que pendant 1 an maximum, contre 3 ans jusqu’à présent.
Concrètement, cette nouvelle durée maximale s’appliquera :
- aux arrêts de travail prescrits à compter du 15 octobre 2026 ;
- ainsi qu’aux arrêts en cours qui atteignent 6 mois après le 15 octobre 2026.
Par voie de conséquence, les salariés déjà en arrêt depuis plus de 6 mois au 15 octobre 2026 restent soumis aux anciennes règles et peuvent être indemnisés pendant 3 ans maximum, comme auparavant.
Après l’épuisement de cette période d’indemnisation d’1 an, une nouvelle période d’indemnisation d’1 an pourra être ouverte pour la même maladie uniquement si le salarié a repris le travail pendant au moins 1 an.
Notez que cette évolution ne concerne pas les ALD exonérantes, pour lesquelles la durée maximale d’indemnisation reste fixée à 3 ans.
Autre changement : depuis le 19 septembre 2026, les assurés qui utilisent abusivement leur qualité d’assuré social pour obtenir, de manière injustifiée, une prescription d’arrêt de travail sans lien avec leur état de santé, peuvent être sanctionnés par une pénalité financière.
Sont notamment visées les situations de « nomadisme médical », dans lesquelles un assuré consulte plusieurs médecins dans l’unique but d’obtenir plusieurs prescriptions d’arrêt de travail.
Avant toute sanction, une procédure d’échange préalable avec l’assuré devra toutefois permettre de caractériser l’existence d’un abus manifeste.
Les lecteurs ont également consulté…
Produits phytopharmaceutiques : attention aux conflits d’intérêts !
Distinction entre la vente et le conseil autour des produits phytosanitaires
Les produits phytosanitaires auxquels ont recours les professionnels du secteur agricole doivent être utilisés avec précaution du fait des impacts qu’ils peuvent avoir sur l’environnement.
Le Gouvernement entend donc s’assurer qu’il n’existe pas de conflits d’intérêts pour les professionnels qui vendent ces produits et proposent du conseil relatif à leur utilisation.
Les régimes distincts de conseil stratégique et de conseil spécifique se voient unifiés sous la référence de « conseil à l’utilisation de produits phytopharmaceutiques » afin de simplifier le cadre entourant ces activités.
Le périmètre de l’activité de conseil est redéfini. Il est désormais expressément prévu que le conseil lié à l’utilisation de produits phytopharmaceutiques est établi en tenant compte :
- des éléments communiqués par le décideur de l’entreprise utilisatrice des produits phytopharmaceutiques sur sa stratégie de protection des cultures, des exigences s’appliquant à la production, des précédents culturaux et des traitements déjà effectués ;
- des spécificités pédoclimatiques, sanitaires et environnementales des espaces concernés, y compris la présence de riverains et d’autres activités humaines.
Lorsque le conseil promeut l’utilisation d’un produit phytopharmaceutique, il doit détailler :
- la substance active ou la spécialité recommandée ;
- l’usage ;
- les parcelles concernées ;
- les superficies à traiter ;
- les conditions d’emploi et la classification des produits.
Il faut, en outre, que le conseil indique l’existence de méthodes alternatives à l’utilisation de produits pharmaceutiques qui peuvent être utilisées pour la protection des cultures, la prévention, la lutte ou la réduction des dégâts.
Concernant les personnes qui délivrent ces conseils et qui travaillent dans des entreprises également commercialisatrices de produits, certaines conditions doivent être observées :
- elles doivent justifier d’une des compétences suivantes :
- être titulaire d’un diplôme ou titre dans les domaines de l’agronomie, des productions végétales, de l’environnement, de l’agroécologie, de la gestion des ressources naturelles ou des domaines équivalents ;
- disposer d’une expérience professionnelle minimale de 5 ans dans le conseil agronomique ;
- elles doivent participer de manière régulière à des actions de formation pour actualiser leurs compétences ;
- elles n’exercent aucune mission en lien avec une activité de mise en vente, de vente ou de distribution de produits pharmaceutiques ;
- elles ne sont pas rémunérées sur la base de la vente de ces produits.
Une exception est prévue concernant l’interdiction pour une même personne d’exercer les activités de vente et de conseil : cette interdiction ne s’appliquera pas aux entreprises de plus petite taille ne pouvant affecter des temps plein à chacune de ces activités (le nombre de salariés en dessous duquel cette exception devient applicable restant à déterminer).
Les entreprises concernées ont jusqu’au 16 août 2027 pour se mettre en conformité.
Les lecteurs ont également consulté…
Aides carburants : extension des dispositifs d’aides financières
Aide « grands rouleurs »
Face à la hausse persistante des prix des carburants, le Gouvernement annonce ce jour, le renouvellement et l’extension du dispositif Grands rouleurs.
Jusqu’en septembre 2026, l’aide carburant « grands rouleurs » consistait à attribuer aux personnes effectuant plus de 15 km par trajet (ou plus de 8 000 km par an) pour les besoins de leur activité professionnelle une aide forfaitaire de 100 €, sous réserve :
- d’appartenir à un foyer fiscal dont le revenu fiscal de référence par part n’excède pas 16 880 € (revenus 2024) ;
- d’utiliser son véhicule pour les besoins de son activité professionnelle ;
- d’effectuer la demande directement depuis son espace personnel sur le site des finances publiques.
Le montant de l’aide correspond ainsi, en moyenne, à une prise en charge d’environ 0,20 € par litre de carburant sur 6 mois.
Ce dispositif est aménagé pour les mois d’octobre à décembre 2026. Ainsi :
- le guichet actuel est renouvelé avec le doublement de l’aide pour un équivalent de 0,40 € par litre de carburant pour les mois d’octobre à décembre 2026 ;
- l’aide concernera les personnes gagnant jusqu’à 2 050€ pour une personne seule, 4 070€ net pour un couple ou 6 100€ pour un couple avec deux enfants à condition de prendre la voiture pour se rendre au travail (distance domicile-lieu de travail d’au moins 15 km ou 8 000 km parcourus par an) ;
- elle sera automatiquement versée à toutes les personnes qui ont déjà été bénéficiaires de l’aide de 100 euros couvrant les mois d’avril à septembre 2026 (une adaptation de l’aide aux départements ultra-marins est en cours de discussion).
Prime carburant
Le Gouvernement annonce également le relèvement du plafond de défiscalisation de la prime carburant.
Initialement fixé à 300 €, puis étendu à 600 € en juin 2026, son plafond sera désormais fixé de manière exceptionnelle à 1 000 € par an afin de donner la possibilité aux employeurs de soutenir les salariés prenant la voiture pour se rendre au travail.
Enfin, le versement du chèque énergie (entre 48 € et 277 € pour un montant moyen de 150 €), bénéficiant à 5,8 millions de ménages, sera avancé d’avril à janvier 2027.
Aides financières sectorielles
Dans le but d’accompagner les secteurs économiques les plus touchés par la hausse des prix du carburant, le Gouvernement a également annoncé la prolongation des dispositifs bénéficiant aux pêcheurs, aux agriculteurs et au secteur du BTP jusqu’au 31 décembre 2026 :
- pour le secteur de la pêche : l’aide sera désormais indexée sur le maximum admis par la Commission européenne, soit une couverture de 70 % de la hausse des coûts par rapport à la situation d’avant-crise, quelle que soit la hausse des cours dans les semaines à venir, et un prêt à taux zéro jusqu’à 50 000 € par entreprise de pêche, sera mis en place avec Bpifrance au 1er octobre 2026 pour soulager leur trésorerie ;
- pour le secteur de l’agriculture : l’aide « gazole non routier (GNR) » est reconduite à l’identique (à hauteur de 0,15 € par litre de carburant), et pourra faire l’objet d’aménagements dans le cadre des consultations en cours relatives au Plan sécheresse agricole ;
- pour le secteur du bâtiment et des travaux publics (BTP) : l’aide GNR est également reconduite à hauteur de 0,20 € par litre de carburant.
Des mesures de soutien sont également envisagées à destination des professions qui prennent soin des personnes âgées et/ou dépendantes à leur domicile. Ce sera notamment le cas pour :
- les aides à domicile pour lesquelles l’aide aux grands rouleurs sera accessible via un accès adapté au guichet dès 30 km réalisés chaque jour ;
- les infirmières libérales et des infirmiers libéraux qui bénéficieront, outre de l’élargissement des critères de l’aide grands rouleurs, d’une aide dédiée de la Caisse nationale d’Assurance maladie de 80 € (sous conditions à définir).
Il est également prévu que des reports de cotisations sociales pourront être demandés auprès des organismes de recouvrement pour faire face aux enjeux de trésorerie les plus immédiats.
Création d’une règle d’or sur la fiscalité des carburants
Il est envisagé d’instaurer une « règle d’or » sur la fiscalité des carburants.
Concrètement, cette règle, qui sera inscrite au projet de loi de finances pour 2027, prévoira qu’en cas de hausse des prix, le surplus potentiel de taxes sur les carburants (TVA + accise) soit neutralisé et fléché vers des dispositifs d’aides face à la crise énergétique.
Les lecteurs ont également consulté…


Installation agricole : ce qui change pour la protection sociale et les stages
Un changement d’interlocuteur pour les futurs agriculteurs et une protection sociale adaptée au nouveau parcours
Jusqu’à présent, l’accompagnement des personnes souhaitant s’installer en agriculture pouvait passer par un plan de professionnalisation personnalisé (ou PPP).
Concrètement, ce document servait de feuille de route au futur agriculteur : il permettait d’identifier les actions à réaliser avant l’installation, comme des formations, des stages ou des démarches destinées à consolider le projet.
Jusqu’alors, ce PPP était approuvé par le préfet. Cette approbation avait une importance pratique, car elle constituait le repère administratif permettant de rattacher certains droits ou dispositifs au parcours d’installation, notamment en matière de protection sociale.
Depuis le 12 septembre 2026, ce parcours évolue : il est désormais organisé autour du projet personnalisé d’installation, ou PPI.
L’idée reste la même qu’avec le PPP : construire un parcours adapté à la situation du porteur de projet. En revanche, le cadre change, car l’approbation n’est plus assurée par le préfet, mais par une structure de conseil et d’accompagnement agréée du réseau France services agriculture.
Autrement dit, le futur agriculteur ne sort pas d’un dispositif pour entrer dans un mécanisme totalement différent. Il reste dans une logique d’accompagnement individualisé, mais le point d’entrée, le suivi et la validation du parcours sont recentrés autour du réseau France services agriculture. Le passage du PPP au PPI correspond donc surtout à un changement d’organisation et d’interlocuteur.
Toutefois, ce changement n’est pas seulement formel. Il produit aussi des effets concrets en matière de protection sociale : lorsqu’une personne engagée dans un PPI ne relève d’aucun régime de Sécurité sociale, elle peut bénéficier d’un contrat de couverture sociale pour l’installation en agriculture.
Ce contrat doit désormais être conclu avec la structure qui a approuvé le PPI, dans les 2 mois suivant cette approbation.
C’est ici que le passage de l’ancien au nouveau dispositif est le plus visible : auparavant, le délai se rattachait à l’approbation du PPP par le préfet ; désormais, il se rattache à l’approbation du PPI par la structure agréée.
Une copie de ce contrat est ensuite transmise à la caisse de Mutualité sociale agricole compétente par l’organisme signataire du PPI.
Notez que, comme auparavant, la durée de ce contrat reste fixée à 1 an. À la demande du bénéficiaire, il peut être renouvelé pour 1 année supplémentaire au maximum lorsque les actions prévues n’ont pas toutes été réalisées.
Il prend fin lorsque toutes les actions du PPI sont achevées ou lorsque le bénéficiaire atteint 41 ans.
Le même ajustement est prévu pour les stages d’application réalisés dans le cadre du parcours d’installation.
Ces stages, qui permettent au futur exploitant de se confronter concrètement aux réalités du métier, continuent de bénéficier d’un régime social spécifique. Mais là encore, la référence au PPP approuvé par le préfet est remplacée par la référence au PPI approuvé par la structure agréée.
En pratique, il faudra donc vérifier que le porteur de projet dispose bien d’un PPI approuvé par une structure compétente du réseau France services agriculture.
Cette approbation devient le nouveau justificatif central pour sécuriser à la fois la couverture sociale du porteur de projet et, le cas échéant, le régime social applicable au stage.
Une période de transition est prévue pour éviter de remettre en cause les parcours déjà engagés. Les personnes dont le PPP a été ou sera agréé avant le 1er janvier 2027 restent soumises aux anciennes règles. Pour elles, l’ancien cadre continue donc de produire ses effets.
À l’inverse, pour les nouveaux parcours relevant du PPI, les structures accueillant un porteur de projet devront raisonner avec ce nouveau repère : l’approbation du projet par une structure agréée du réseau France services agriculture remplace l’ancienne approbation préfectorale.
Les maîtres de stage et chefs d’exploitation ont donc intérêt à demander ce justificatif avant d’accueillir le porteur de projet, afin de sécuriser le cadre social applicable.
- Décret no 2026-855 du 10 septembre 2026 modifiant l'article R. 741-65 du code rural et de la pêche maritime
- Décret no 2026-856 du 10 septembre 2026 relatif à la protection sociale ouverte à une personne engagée auprès du réseau France services agriculture dans un projet personnalisé d'installation en agriculture
Les lecteurs ont également consulté…
Agriculture : éligibilité des cultures de chanvre à la PAC
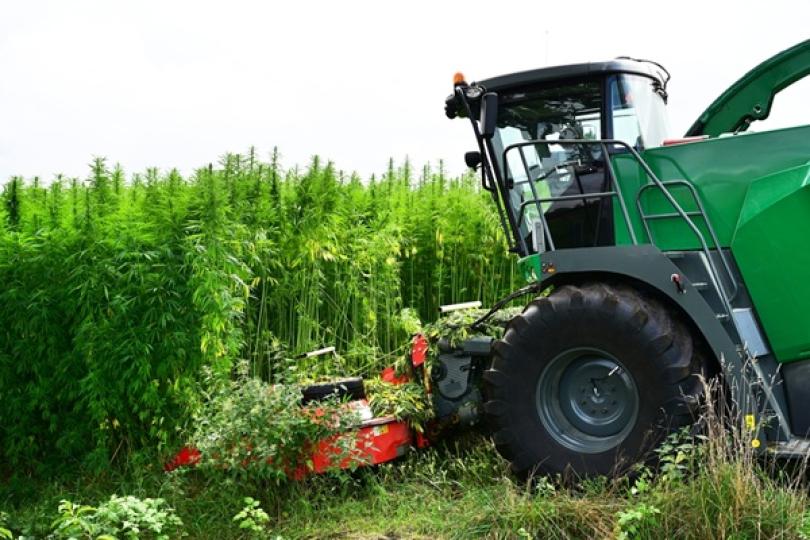
PAC : le ministère doit statuer sur le chanvre
La politique agricole commune (PAC) permet aux agriculteurs européens de bénéficier d’aides financières sous la forme de subventions ou de facilités de crédit dès lors qu’ils en respectent les conditions d’éligibilité.
Dans ce cadre, la notion « d’hectares admissibles » va notamment permettre de déterminer quelles sont les terres qui permettent aux professionnels de prétendre au bénéfice de ces aides.
Récemment, des clarifications ont été apportées à propos de l'éligibilité des surfaces cultivées en chanvre aux aides directes de la PAC.
Pour qu'une surface cultivée en chanvre soit considérée comme un hectare admissible aux paiements directs de la PAC, il est prévu que la variété qui y est cultivée doit être inscrite au catalogue commun des espèces de plante avant une date qui doit être déterminée par le ministère chargé de l’agriculture.
Pour rappel, le catalogue commun des espèces de plantes recense l’ensemble des semences qui sont admises au commerce en France.
La date ainsi choisie ne peut pas être postérieure à la date limite de dépôt de la demande unique (première étape nécessaire à la demande d’aides).