Net-entreprises : évolution vers un nouvel espace connecté
Une refonte mise en ligne le 29 septembre qui se poursuivra le 21 octobre 2026
Pour rappel, Net-entreprises permet aux employeurs d’effectuer leurs déclarations sociales en ligne, notamment la déclaration sociale nominative (DSN), et d’accéder aux services associés.
Afin de simplifier ces démarches, le portail engage une refonte progressive de son espace connecté pour plus de fluidité dans la navigation de ces usagers.
Jusqu’à présent, les utilisateurs disposaient de deux tableaux de bord distincts : l’un associé au menu personnalisé, qui permet notamment de naviguer entre les services et de gérer les comptes, et l’autre dédié à la DSN.
Ces deux espaces, qui proposent des fonctionnalités et des affichages différents selon le profil de l’utilisateur, ne répondent plus pleinement aux besoins des entreprises.
Une 1re étape de cette refonte a été mise en ligne le 29 septembre 2026. Elle vise à fluidifier la navigation grâce à :
- un nouvel écran d’accueil permettant d’accéder à l’ensemble des services Net-entreprises depuis un point d’entrée centralisé ;
- un parcours simplifié pour faciliter la réalisation des déclarations au quotidien.
Cette première étape sera suivie, dès le 21 octobre 2026, par la mise en place d’un tableau de bord DSN unifié, lequel devrait permettre aux utilisateurs de suivre l’ensemble de leurs retours et de gérer plus facilement les anomalies.
Les lecteurs ont également consulté…
Succession : renoncer pour éviter la taxe foncière ?
Taxe foncière et succession déjà acceptée : quelles conséquences ?
Pour rappel, lorsqu’un bien immobilier dépend d’une succession, les héritiers peuvent être tenus au paiement de la taxe foncière à hauteur de leurs droits.
Mais encore faut-il avoir accepté la succession puisqu'un héritier qui y renonce est, en principe, considéré comme n’ayant jamais eu la qualité d’héritier.
Dans une affaire récente, une héritière se voit réclamer plusieurs années de taxe foncière au titre d’un bien immobilier dépendant de la succession de sa mère.
Estimant ne pas avoir à supporter cette dette, elle fait valoir qu’elle a renoncé à la succession.
Un argument qui peut sembler convaincant au premier abord.
Mais l’administration fiscale relève un élément important : plusieurs années auparavant, l’héritière avait signé avec les autres héritiers un acte notarié relatif à la transmission du bien immobilier.
Un fait également retenu les juges qui relèvent que cette héritière avait signé un acte notarié accompagné d’une attestation immobilière, ensuite publiée dans le cadre des formalités nécessaires à la transmission de la propriété du bien.
Or, pour les juges, une telle démarche ne constitue pas une simple formalité administrative. Elle traduit au contraire la volonté de se comporter comme héritier et vaut acceptation de la succession.
Dans ces conditions, la renonciation effectuée bien plus tard ne pouvait plus remettre en cause cette acceptation.
L’héritière conserve donc sa qualité d’héritière et reste tenue aux obligations qui en découlent, notamment au paiement de la taxe foncière correspondant à sa part dans l’indivision successorale.
Retenez qu’une renonciation à succession ne permet pas toujours d’échapper aux impôts ou aux dettes liés aux biens hérités.
Lorsqu’un héritier a déjà accompli des démarches traduisant son acceptation de la succession, notamment en participant aux formalités nécessaires à la transmission d’un bien immobilier, cette acceptation peut devenir définitive et continuer à produire ses effets.
Demeure alors à sa charge la taxe foncière due au titre de sa quote-part dans les biens successoraux…
- Arrêt du Conseil d’État du 10 juin 2026, nᵒ 510470 (NP)
Les lecteurs ont également consulté…
Arrêt maladie et congés payés : le juge précise les règles de prescription
Acquisition des congés payés pendant un arrêt maladie : les précisions du juge
Rappelons que, depuis la loi du 22 avril 2024, un salarié en arrêt maladie non professionnel acquiert 2 jours ouvrables de congés payés par mois, dans la limite de 24 jours ouvrables par période d’acquisition.
En cas d’accident du travail ou de maladie professionnelle, l’acquisition est de 2,5 jours ouvrables par mois, y compris au-delà de la 1ʳᵉ année d’arrêt.
La loi prévoit également le report des congés non pris en raison d’un arrêt de travail pendant une période de 15 mois, pouvant être prolongée par accord collectif.
Sous certaines conditions, les règles relatives à l’acquisition de congés payés pendant un arrêt maladie non professionnel et celles relatives au report des congés non pris s’appliquent rétroactivement à la période comprise entre le 1ᵉʳ décembre 2009 et le 23 avril 2024.
Pour les salariés toujours en poste au moment de l’entrée en vigueur de la loi, un délai de forclusion de 2 ans avait été prévu pour réclamer les congés correspondant à cette période rétroactive. Ce délai a expiré le 24 avril 2026.
Pour les salariés ayant quitté l’entreprise, la demande prend la forme d’une indemnité compensatrice de congés payés, soumise à la prescription de 3 ans applicable aux créances salariales.
Dans 3 décisions du 16 septembre 2026, le juge précise le point de départ de ce délai et la période pouvant être indemnisée.
Ancien salarié : 3 ans pour agir à compter de la rupture
Les deux premières affaires concernaient des salariés ayant quitté leur entreprise et réclamant le paiement de congés acquis pendant un arrêt maladie.
Dans la première affaire, le salarié avait été licencié le 9 juillet 2018 et avait saisi le juge le 12 juillet 2021.
Il soutenait que le délai de prescription devait courir à compter de la remise du reçu pour solde de tout compte, intervenue le 17 juillet 2018.
Le juge retient au contraire la date de rupture du contrat comme point de départ du délai. La demande ayant été introduite plus de 3 ans après le licenciement, elle était donc prescrite.
Même conclusion dans la deuxième affaire : le contrat avait pris fin le 3 septembre 2018 et le salarié avait saisi le juge le 27 mars 2024.
Il estimait que le délai pour agir ne pouvait commencer à courir qu’à compter de l’entrée en vigueur de la loi du 22 avril 2024.
Le juge écarte cet argument : l’entrée en vigueur de la loi ne fait pas repartir le délai, qui avait commencé à courir à la date de rupture du contrat. L’action était donc prescrite depuis septembre 2021.
En pratique, un ancien salarié dispose donc bien de 3 ans à compter de la rupture de son contrat pour réclamer une indemnité compensatrice de congés payés.
En substance donc, ni la remise ultérieure des documents de fin de contrat, ni la découverte du droit à congés, ni l’entrée en vigueur de la loi du 22 avril 2024 ne reportent ce point de départ.
Une action engagée à temps peut permettre de remonter jusqu’en 2009
La troisième affaire concernait une salariée licenciée le 18 juin 2021, qui avait saisi le juge le 17 juin 2024, donc dans le délai de 3 ans.
La question était alors de déterminer jusqu’à quelle date les congés acquis pouvaient être pris en compte pour calculer l’indemnité compensatrice.
Dans un premier temps, l’indemnisation avait été limitée aux congés acquis entre juin 2018 et juin 2021, soit aux 3 années précédant la rupture du contrat.
Le juge écarte cette limite : le délai de 3 ans concerne le délai pour agir, et non la période sur laquelle les droits à congés peuvent être reconstitués.
Lorsque l’action est engagée dans les délais, les congés susceptibles d’être indemnisés peuvent donc remonter jusqu’au 1ᵉʳ décembre 2009, date de début de la période de rétroactivité prévue par la loi.
Attention : cela ne signifie pas pour autant que tous les congés acquis depuis cette date sont automatiquement dus.
Il faut tenir compte notamment du plafond de 24 jours ouvrables par période d’acquisition, en prenant en considération les congés déjà acquis au titre de cette même période, ainsi que des règles de report. Les congés dont la période de report a expiré ne peuvent pas être indemnisés à ce titre.
Il faut donc distinguer deux questions :
- le délai pour agir : 3 ans à compter de la rupture du contrat ;
- la période des droits indemnisables : potentiellement depuis le 1ᵉʳ décembre 2009, si l’action a été engagée dans les délais et sous réserve des règles applicables à l’acquisition et au report des congés.
Face à une demande d’un ancien salarié, l’employeur doit ainsi vérifier, dans un premier temps, si l’action est prescrite, puis déterminer l’étendue des droits pouvant être indemnisés.
Ces 3 décisions clarifient une distinction essentielle : le délai pour saisir le juge ne doit pas être confondu avec la période sur laquelle les droits à congés peuvent être reconstitués.
- Arrêt de la Cour de cassation, chambre sociale du 16 septembre 2026, nᵒ 25-12609
- Arrêt de la Cour de cassation, chambre sociale du 16 septembre 2026, nᵒ 25-15456
- Arrêt de la Cour de cassation, chambre sociale du 16 septembre 2026, nᵒ 25-14826 (NP)
Les lecteurs ont également consulté…
Clause de préciput et droit de partage : une position confirmée ?
Clause de préciput : pas de droit de partage
Pour rappel, les époux mariés sous un régime de communauté peuvent aménager leur contrat de mariage afin de prévoir qu'en cas de décès de l'un d'eux, le conjoint survivant pourra récupérer certains biens communs avant tout partage de la succession.
Cette faculté, appelée « clause de préciput », permet notamment d'attribuer au conjoint survivant certains biens déterminés, sans qu'ils soient intégrés aux opérations de partage entre les héritiers.
Mais sur le plan fiscal, ce mécanisme a longtemps suscité des interrogations.
L'administration fiscale considérait, en effet, que le prélèvement ainsi réalisé devait être assimilé à un partage de biens et être soumis, à ce titre, au droit de partage.
Une analyse qui a toutefois été rejetée par les juges ces dernières années.
Dans une affaire récente, l'administration fiscale persistait à réclamer le paiement du droit de partage sur les biens attribués au conjoint survivant en application d'une clause de préciput. Une position que les juges refusent de suivre une nouvelle fois. Ils rappellent, en effet, que ce mécanisme présente plusieurs particularités :
- il intervient avant les opérations de partage de la succession ;
- les biens prélevés sont attribués sans être imputés sur les droits du conjoint bénéficiaire ;
- le conjoint survivant reste libre d'exercer ou non cette faculté.
Autant d'éléments qui distinguent ce prélèvement d'une opération de partage.
Les juges en déduisent que les biens attribués au conjoint survivant en application d'une clause de préciput ne peuvent pas être soumis au droit de partage.
Retenez que cette décision s'inscrit dans la continuité de plusieurs décisions récentes rendues sur le sujet. La solution apparaît désormais solidement établie : l'exercice d'une clause de préciput ne constitue pas une opération de partage et n'entraîne donc pas le paiement du droit de partage.
- Cour d’appel de Douai du 3 septembre 2026, no 23-01577 (NP)
Les lecteurs ont également consulté…
Frais de fourrière : une actualisation des montants maximaux exigibles ?
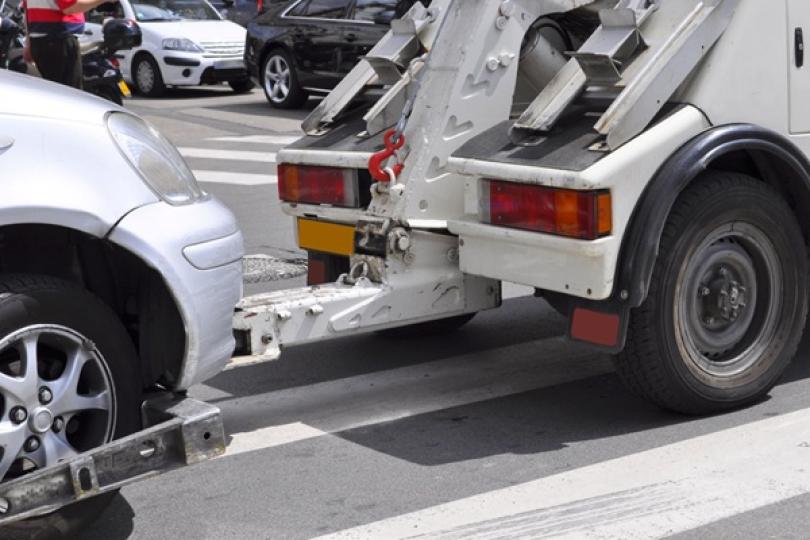
Frais de fourrière : nouveaux plafonds et instauration d’une revalorisation annuelle
La réglementation relative aux tarifs maxima des frais de fourrière automobile est révisée dans le but d’actualiser le barème des tarifs plafonds applicables à l’immobilisation, l’enlèvement, la garde et la mise en vente des véhicules sur l’ensemble du territoire national, y compris dans les grandes communes soumises à des règles tarifaires particulières.
Cela se traduit par une nouvelle grille tarifaire maximale détaillée pour chaque opération de fourrière, consultable ici pour l’ensemble du territoire national et ici pour les grandes communes.
À titre d’exemple, concernant les voitures particulières destinées principalement au transport de personnes, les tarifs maxima s'élèvent à 7,60 € pour l'immobilisation matérielle, 15,20 € pour les opérations préalables, 135 € pour l'enlèvement, 7,15 € par jour pour la garde et 100 € pour la mise en vente.
Toutefois, si le lieu de mise en fourrière se trouve dans une grande commune, le tarif d'enlèvement est aligné sur le tarif national à 135 €, tandis que le plafond de la garde journalière est fixé à 10 €. Pour rappel, cette dernière actualisation concerne les grandes communes qui sont soumises à des règles spécifiques pour l’application des frais de fourrière dont les critères suivants sont remplis :
- compter plus de 400 000 habitants ;
- avec plus de 15 000 véhicules enlevés par an ;
- avoir plus de 500 km de voirie publique ;
- et avoir plus de 15 000 places de stationnement.
Des montants plafonds spécifiques sont également mis à jour pour les poids lourds (selon leur poids), les deux-roues, trois-roues, quadricycles et autres véhicules immatriculés.
De plus, à compter du 1er octobre 2027, un mécanisme de revalorisation annuelle automatique de ces montants sera introduit.
Cette revalorisation s'appuiera notamment sur l'évolution du coût des carburants, de la main-d'œuvre, des assurances et des véhicules.
Les lecteurs ont également consulté…


DSN : attention à l’assiette plafonnée soumise à cotisations vieillesse
Une assiette à surveiller pour sécuriser les droits à la retraite
Pour mémoire, l’assiette plafonnée soumise à cotisations vieillesse correspond à la part de la rémunération du salarié prise en compte pour calculer les cotisations vieillesse du salarié, dans la limite du plafond de la Sécurité sociale.
Les données déclarées sont importantes, à ce titre, en ce qu’elles contribuent à la détermination des droits futurs à la retraite des salariés.
Dans ce cadre, l’Urssaf peut parfois détecter des différences et incohérences entre les différentes données déclarées par l’employeur en DSN.
C’est le cas, par exemple, pour un salarié placé en congé sans solde durant une partie du mois : dans cette hypothèse, l’employeur peut avoir correctement réduit l’assiette plafonnée, tout en oubliant de mettre à jour le nombre de jours servant au calcul du plafond.
Dans ce cas, le plafond qui fait l’objet d’un recalcul par l’Urssaf ne correspond pas à celui qui est déclaré par l’entreprise, ce qui conduit à une anomalie.
Dans le cas où cela se produit, l’Urssaf informe l’employeur :
- en transmettant un compte-rendu métier (CRM) directement via le logiciel de paie ;
- et en adressant un mail invitant l’employeur à consulter le détail de l’anomalie et les propositions de correction dans le service suivi DSN.
L’objectif ici est de permettre aux employeurs de corriger rapidement les données déclarées au titre de l’année 2026 afin de sécuriser les informations nécessaires au bon calcul des droits à la retraite du salarié concerné.
Notez qu’en cas de persistance d’une anomalie en dépit de plusieurs rappels, et après l’envoi d’un CRM de rappel annuel en mars 2027, l’Urssaf pourra procéder dès juin 2027 à l’émission d’une DSN de substitution, intégrant les données rectifiées.
Au plan formel et pour fiabiliser le calcul de l’assiette plafonnée soumise à cotisations vieillesse, l’Urssaf rappelle qu’une attention particulière doit être portée à certaines rubriques de la DSN notamment :
- le bloc 40 - Contrat, qui comporte des données individuelles structurantes telles que la quotité de travail ou la modalité d’exercice du temps de travail ;
- le bloc 53 - Activité, et notamment l’unité de mesure 40 - Jours calendaires pris en compte dans le calcul du plafond.
Les lecteurs ont également consulté…
Registre public des actions de groupe : protection des intérêts des consommateurs ?
Registre public des actions de groupe : un encadrement spécifique
L’action de groupe est une procédure judiciaire permettant à plusieurs personnes, victimes d’un préjudice similaire causé par un professionnel, une administration ou un organisme chargé d’un service public, de faire valoir collectivement leurs droits devant un tribunal.
Le registre public des actions de groupe est un dispositif d’information, qui recense les actions de groupe engagées devant les juridictions judiciaires et administratives.
Il permet ainsi d’assurer la publicité et le suivi des actions en cours, afin que les personnes susceptibles d’être concernées puissent en prendre connaissance.
De nouvelles dispositions régissent désormais le fonctionnement du registre public des actions de groupe en définissant les modalités d’alimentation, de gestion, de mise à jour et d’effacement des informations qui y figurent, sous l’autorité du ministère de la Justice.
Dorénavant, le registre public des actions de groupe est accessible sur le site du ministère de la Justice.
Pour chaque action de groupe engagée, les informations requises sont envoyées à la direction des services judiciaires du ministère par courrier électronique sécurisé.
Le registre public des actions de groupe mentionne pour chaque procédure :
- l’identité des parties ;
- la nature du manquement invoqué ;
- les dommages allégués ;
- les caractéristiques communes des personnes concernées ;
- la juridiction saisie ;
- le cas échéant, les décisions rendues.
La transmission de ces informations est assurée par le greffe de la juridiction saisie pour l'ordre judiciaire et par la section du contentieux du Conseil d'État pour l'ordre administratif.
Concernant les éventuelles modifications, la direction des services judiciaires transmet au service gestionnaire du site internet du ministère de la Justice l’ensemble des éléments nécessaires à l’actualisation du registre.
La suppression des informations du registre public est réalisée par le service informatique sur demande de la direction des services judiciaires, selon les règles d'effacement légalement fixées, notamment après la fin définitive d'une procédure ou l'expiration des délais applicables, consultables ici.
Les lecteurs ont également consulté…
Conjoint collaborateur : anticipez la fin du statut
Conjoint collaborateur : la limite de 5 ans entre pleinement en pratique
Rappelons que le conjoint collaborateur désigne le conjoint, partenaire de PACS ou concubin du chef d’entreprise qui participe régulièrement à l’activité de l’entreprise, sans être rémunéré par un contrat de travail et sans être associé.
Dans l’optique de renforcer la protection sociale de ces conjoints en les incitant à bénéficier d’un statut professionnel plus protecteur, le bénéfice du statut de « conjoint collaborateur » est limité à 5 ans.
À l’issue de cette période, si la personne continue de travailler régulièrement dans l’entreprise, elle doit changer de statut.
Une échéance au 31 décembre 2026 pour les situations les plus anciennes
Les personnes qui avaient déjà le statut de conjoint collaborateur avant le 1er janvier 2022 peuvent le conserver jusqu’au 31 décembre 2026 au plus tard.
Une exception est toutefois prévue : les personnes nées en 1964 ou avant, qui avaient acquis ce statut avant le 1er janvier 2022, peuvent le conserver jusqu’à 67 ans maximum.
Pour les personnes devenues conjoint collaborateur à compter du 1er janvier 2022, la durée maximale de 5 ans se calcule à partir de la date de début du statut.
Quel statut choisir ensuite ?
Si le conjoint continue de participer régulièrement à l’activité, 3 solutions peuvent être envisagées, selon la situation et la forme juridique de l’entreprise :
- soit opter pour le statut de « conjoint associé » ;
- soit opter pour le statut de « conjoint salarié » ;
- soit cesser de participer à l’activité.
À défaut de choix, si l’activité régulière dans l’entreprise se poursuit, le statut de conjoint salarié s’applique automatiquement.
Opter pour le statut de « conjoint salarié »
En cas d’option pour le statut de « conjoint salarié », cela impliquera, pour le chef d’entreprise, d’effectuer une déclaration préalable à l’embauche, d’établir un contrat de travail, de verser une rémunération et de déclarer chaque mois les salaires et cotisations via la DSN.
Notez que, par définition, l’ensemble des démarches préalables à l’embauche doivent être effectuées avant la prise d’effet du nouveau statut.
Opter pour le statut de « conjoint associé »
Ensuite, le statut de « conjoint associé » suppose que le conjoint détienne des parts sociales ou des actions. Il faut donc vérifier que la forme juridique de l’entreprise l’autorise.
Ainsi, ce choix est impossible dans une entreprise individuelle, une auto-entreprise, une EURL ou une SASU sans adaptation de la forme juridique, laquelle supposera une déclaration sur le guichet unique des formalités d’entreprises.
Dernier point : dans le cas où le conjoint ne détenait, jusqu’alors, pas de parts sociales ou d’actions dans la société, une modification des statuts, une cession de parts ou une entrée au capital peut s’avérer nécessaire pour opter pour ce statut.
Notez que, dans une SARL, le conjoint conservera le statut de travailleur indépendant uniquement s’il exerce aussi les fonctions de gérant et relève, en raison de la répartition du capital, de la gérance majoritaire.
Opter pour la fin de la participation régulière à l’activité
Si le conjoint ne participe plus régulièrement à l’activité, le chef d’entreprise doit déclarer la fin du statut de conjoint collaborateur sur le guichet unique des formalités des entreprises, au moyen d’une formalité de modification.
En pratique, les entreprises concernées ont donc intérêt à vérifier dès maintenant la date de début du statut et à préparer, si nécessaire, le statut qui prendra le relais.
Les lecteurs ont également consulté…
PAC : mise à jour des règles de conditionnalité pour 2026
Politique agricole commune : conditions et sanctions
Pour les exploitants agricoles, le bénéfice des aides de la politique agricole commune (PAC) suppose de se conformer à plusieurs règles de conditionnalités.
Une précision est apportée indiquant que le respect de ces règles doit être effectif pour chaque année au titre de laquelle les exploitants demandent à percevoir une aide, et ce, même lorsque l’aide visée consiste en un plan pluriannuel.
Pour la campagne 2026, 2 tableaux sont publiés permettant de lister les manquements aux règles de conditionnalité qui peuvent être sanctionnés, ainsi que les sanctions correspondantes (celles encourues lors d’un premier constat de non-conformité et celles encourues lors d’un deuxième constat sur une période de 3 ans).
Ces sanctions peuvent aller d’une simple alerte informative à une réduction du montant des aides perçues.
Le premier tableau (en Annexe I) couvre les cas de non-conformité aux bonnes conditions agricoles et environnementales (BCAE), le second (en Annexe II) couvre les règles de conditionnalité sociale.
Les lecteurs ont également consulté…
Exploitants agricoles ultramarins : évolution de l’exonération des cotisations sociales
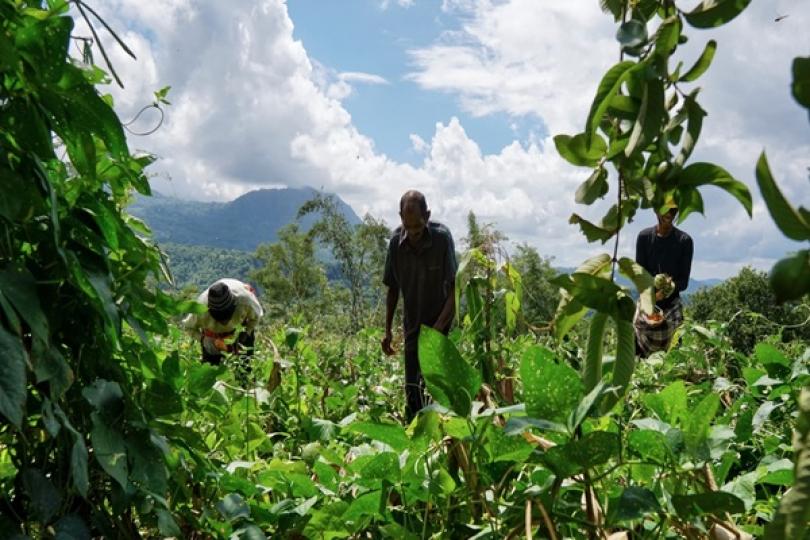
Une exonération de cotisations sociales maintenue au-delà de 40 hectares pendant une durée plus longue
Les exploitants agricoles exerçant leur activité en Guadeloupe, en Guyane, en Martinique, à La Réunion, à Mayotte, à Saint-Barthélemy ou à Saint-Martin bénéficient d’une exonération de certaines cotisations sociales lorsque leur exploitation n’excède pas 40 hectares pondérés.
Cette exonération concerne les cotisations relatives :
- aux prestations familiales ;
- à l’assurance maladie, invalidité et maternité ;
- à l’assurance vieillesse.
Jusqu’à présent, le maintien de l’exonération en cas de dépassement du seuil de 40 hectares pondérés était soumis à plusieurs conditions.
Le dépassement devait notamment intervenir dans le cadre d’une diversification de la production ou de la mise en valeur de terres incultes, laissées à l’abandon ou insuffisamment exploitées. Le maintien de l’exonération était également limité à une période de 5 ans.
Mais la loi de financement de la Sécurité sociale pour 2026 avait prévu de supprimer la condition tenant à la limite de la surface de l’exploitation à compter du 1er janvier 2026. De la même manière, la limite temporelle de 5 ans avait également été supprimée.
Au plan formel, la réglementation récente vient tout juste de supprimer toutes les références textuelles à ces anciennes conditions.
C’est donc l’occasion de rappeler qu’il n’est désormais plus nécessaire de justifier que le dépassement des 40 hectares pondérés résulte d’une des conditions précédemment mentionnées. La limitation à 5 ans est également supprimée.
Attention toutefois : le maintien de l’exonération reste toujours limité à 40 hectares pondérés, quand bien même ce dépassement ne fait plus obstacle à l’exonération.
En d’autres termes, dépassement du seuil n’a donc pas pour effet d’étendre l’exonération aux hectares supplémentaires.