Incendies estivaux 2026 : des mesures de soutien aux entreprises
Dans quels cas les entreprises peuvent-elles recourir à l’activité partielle ?
L’activité partielle peut être utilisée par les entreprises contraintes de réduire ou d’interrompre temporairement leur activité en raison des incendies.
Sont notamment concernées les entreprises directement sinistrées, celles situées dans une zone évacuée ou rendue inaccessible, mais aussi celles qui ne peuvent plus poursuivre leur activité en raison des risques pour la santé et la sécurité de leurs salariés, malgré les mesures de protection mises en place.
Les entreprises qui subissent des conséquences plus indirectes peuvent également, dans certaines situations, demander à bénéficier de l’activité partielle.
Cela peut par exemple être le cas en présence d’une forte baisse de clientèle ou de chiffre d’affaires, de difficultés de livraison ou encore lorsque l’absence de plusieurs salariés empêche l’activité de fonctionner normalement.
En Gironde et dans les Landes, une règle particulière est prévue pour les entreprises touchées indirectement par les incendies : lorsqu’elles ne relèvent pas des autres situations permettant de bénéficier de l’activité partielle, elles peuvent en faire la demande si leur activité a diminué d’au moins 30 % par rapport au même mois de l’année précédente.
Cette baisse est appréciée sur l’ensemble du mois et doit pouvoir être justifiée, par exemple à l’aide d’annulations de réservations ou d’autres éléments attestant de la diminution de l’activité.
Notez également que des règles particulières existent également pour certaines catégories de salariés.
Par exemple, un salarié saisonnier dont le contrat avait déjà commencé peut être placé en activité partielle. En revanche, lorsque le contrat n’avait pas encore débuté, cette possibilité est davantage encadrée et suppose notamment que le salarié ait déjà été recruté comme saisonnier par le même employeur au cours des 2 années précédentes.
Dans le cas particulier des salariés intérimaires, l’activité partielle peut également être utilisée dans certaines situations. Elle est envisageable lorsque l’entreprise dans laquelle ils effectuent leur mission a elle-même placé ses salariés en activité partielle.
En revanche, l’impossibilité pour un seul intérimaire de rejoindre son lieu de travail ne suffit pas, à elle seule, à justifier le recours au dispositif. La situation peut être différente lorsque l’absence d’un nombre important d’intérimaires empêche le fonctionnement normal de l’entreprise.
Enfin, les entreprises du secteur BTP disposent d’un dispositif spécifique lorsqu’elles relèvent du régime de chômage intempéries.
Lorsqu’elles peuvent en bénéficier en raison des incendies, elles sont invitées à utiliser prioritairement ce dispositif, qui ne se cumule pas avec l’activité partielle pour les mêmes heures.
Les entreprises du secteur BTP qui n’en relèvent pas peuvent demander l’activité partielle si elles remplissent les conditions requises.
Quelles entreprises bénéficient du « zéro reste à charge » ?
À ces possibilités de recours à l’activité partielle s’ajoute une aide exceptionnelle plus avantageuse pour certaines entreprises de moins de 250 salariés particulièrement touchées par les incendies.
Elle concerne les établissements situés dans certaines communes de Gironde, des Landes et du Var nommément désignées par la réglementation et ayant fait l’objet d’une mesure d’évacuation ou de confinement et ayant été autorisés à recourir à l’activité partielle en raison des incendies.
Pour ces entreprises, les heures non travaillées comprises entre le 20 juillet 2026 et le 30 août 2026 peuvent bénéficier d’un « zéro reste à charge ».
Concrètement, l’entreprise continue de verser au salarié son indemnité d’activité partielle. Mais, au lieu de ne recevoir qu’un remboursement partiel, l’entreprise bénéficie d’une aide supplémentaire qui couvre la différence.
Pour les heures concernées, la totalité de l’indemnité d’activité partielle versée au salarié est ainsi prise en charge.
Attention toutefois : le simple fait d’avoir subi les conséquences économiques des incendies ne suffit pas pour bénéficier de cette prise en charge intégrale.
Pour y être éligible l’entreprise doit compter moins de 250 salariés et doit se trouver dans l’une des communes visées ayant effectivement fait l’objet d’une mesure d’évacuation ou de confinement.
Autrement dit, une entreprise qui peut recourir à l’activité partielle en raison d’une baisse indirecte de son activité ne bénéficie pas automatiquement du « zéro reste à charge ».
En pratique, l’entreprise doit effectuer sa demande d’activité partielle en ligne et transmettre les éléments permettant de justifier l’interruption ou la baisse de son activité.
Pour les entreprises bénéficiant du dispositif exceptionnel, l’aide complémentaire est versée par l’Agence de services et de paiement (ASP).
À la rentrée de septembre, il faut donc bien distinguer deux niveaux de soutien :
- d’une part, le recours à l’activité partielle pour les entreprises affectées par les incendies ;
- d’autre part, la prise en charge intégrale réservée à certaines entreprises de moins de 250 salariés particulièrement touchées, pour les heures éligibles du 20 juillet au 30 août 2026.
Enfin notez qu’en cas de versement indu de cette aide exceptionnelle, l’employeur pourra être mis en demeure de procéder au remboursement des sommes à l’Agence de service et de paiement (ASP), dans un délai qui ne peut pas être inférieur à 30 jours à compter de la notification de la mise en demeure.
Avant l’expiration de ce délai, l’entreprise peut demander au préfet la remise (totale ou partielle) du remboursement en cas de situation économique critique rendant le remboursement impossible. Cette demande doit être motivée et accompagnée de pièces justificatives.
La décision que rendra le préfet devra tenir compte de la trésorerie de l’entreprise, de son chiffre d’affaires, mais aussi du montant de l’indu, et sera notifiée à l’Agence de service et de paiement.
- FAQ travail-emploi.gouv.fr : « Accompagnement des entreprises dans le cadre des incendies exceptionnels » publiée le 28 juillet 2026
- Décret no 2026-776 du 14 août 2026 portant création d'une aide exceptionnelle à destination des entreprises de moins de deux cent cinquante salariés ayant subi les conséquences des incendies et ayant fait l'objet d'une mesure d'évacuation ou de confinement
Les lecteurs ont également consulté…
Démarchage téléphone : consentement préalable obligatoire ?
Démarchage téléphonique : de nouvelles obligations pour les professionnels
Depuis le 11 août 2026, les règles relatives au démarchage téléphonique évoluent en application de la loi du 30 juin 2025 : cette réforme vise à renforcer la maîtrise des sollicitations commerciales par les consommateurs et à garantir que seuls ceux ayant donné leur accord puissent être contactés.
Un professionnel ne pourra donc plus vous contacter à des fins commerciales sans avoir recueilli au préalable votre consentement explicite, libre, spécifique, éclairé et révocable : cela signifie que vous ne pourrez être démarché par téléphone qu'à la condition de l'avoir expressément accepté au préalable.
En pratique, le professionnel (ou son intermédiaire) doit obtenir un accord libre, éclairé, univoque et matérialisé par un acte positif clair (excluant les mentions pré-cochées ou la simple navigation sur un site web).
La demande doit détailler l'identité de l'entreprise, la nature des offres, la durée de validité du consentement (un an maximum, sans tacite reconduction), ainsi que les droits de rétractation et d'accès à la preuve.
Le professionnel doit archiver sous format numérique les informations relatives au consentement (date, heure, plage horaire spécifique acceptée) pendant une durée de 3 ans, prolongeable en cas de contentieux.
Il doit fournir gratuitement au consommateur qui le demande une preuve de son accord sur un support durable ou via une interface sécurisée n'exigeant pas d'obligations disproportionnées.
En qualité de consommateur, vous pouvez retirer votre consentement à tout moment, notamment par voie orale, via des modalités qui ne doivent pas être plus complexes que celles employées pour son recueil.
Il faut, par ailleurs, rappeler que les appels relatifs à la rénovation énergétique ou à l'adaptation des logements pour perte d'autonomie demeurent interdits, sauf si le consommateur a formulé une demande expresse d'information.
Dans ce cas, le professionnel doit prouver cette demande, passer l'appel dans un délai maximal de 5 jours ouvrables, cibler exclusivement l'objet demandé et conserver les justificatifs durant 3 ans.
Enfin, le démarcheur a l'obligation d'interrompre sans délai la communication dès lors que le consommateur s'y oppose.
Toujours à compter du 11 août 2026, plus aucune inscription ne sera requise sur le service Bloctel puisque, sans consentement, le démarchage téléphonique à des fins de prospection commerciale sera interdit.
Le service Bloctel deviendra donc obsolète et sera supprimé. Les manquements aux règles applicables au démarchage téléphonique pourront désormais être signalés sur la plateforme SignalConso.
Les lecteurs ont également consulté…
Hausse du coût du gazole non routier : une aide pour les entreprises du bâtiment pour le mois de juillet 2026
Hausse du coût du gazole non routier : aide exceptionnelle sur demande
Une aide financière mensuelle est instituée pour la période comprise entre le 1er et le 31 juillet 2026 au profit des entreprises françaises, exerçant une activité économique dans le secteur du bâtiment et des travaux publics et remplissant les conditions d'éligibilité cumulatives suivantes :
- elles exercent leur activité principale dans le secteur de la construction, des travaux, des forages et sondages ;
- elles exploitent du matériel mobile non routier dédié à ces activités ;
- elles sont inscrites, à la date du 31 mars 2026, au répertoire national des entreprises et leur date de début d'activité déclarée à ce même répertoire est, au plus tard, le 31 mars 2026 ;
- elles ne sont pas dissoutes à la date du 31 mars 2026, ou pour les entreprises individuelles, elles ne sont pas radiées à la date du 31 mars 2026 ;
- leur effectif ne doit pas excéder 50 salariés (appréciés au niveau du groupe le cas échéant) ;
- le montant du chiffre d'affaires annuel est inférieur à 50 millions d'euros ou le total de bilan est inférieur à 43 millions d'euros (appréciés au niveau du groupe le cas échéant) ;
- elles ne se trouvent pas à la date du 31 mars 2026 en procédure de sauvegarde, de redressement judiciaire ou de liquidation judiciaire ;
- elles sont à jour de leurs obligations déclaratives fiscales et sociales à la date du 31 mars 2026 ;
- elles n'ont pas de dettes fiscales ou sociales impayées à la date du 31 mars 2026, à l'exception de celles qui, à la date de dépôt de la demande d'aide, ont été réglées ou sont couvertes par un plan de règlement respecté (il n'est pas tenu compte des dettes fiscales inférieures ou égales à un montant total de 1 500 €, ni de celles dont l'existence ou le montant font l'objet, à la date du 31 mars 2026, d'un contentieux pour lequel une décision définitive n'est pas intervenue).
L'aide financière prend la forme d'une subvention attribuée par la direction générale des finances publiques. Son montant est égal à 20 centimes d'euros par litre de gazole non routier facturé entre le 1er et le 31 juillet 2026. Le montant de l'aide est limité à 4 000 € par entreprise.
Les entreprises éligibles adressent une demande de subvention, sur le site impots.gouv.fr, via le formulaire disponible à cet effet sur ce même site, entre le 3 août et le 31 août 2026 inclus (une entreprise ne peut déposer qu'une seule demande).
Chaque demande d'aide financière comporte :
- une déclaration sur l'honneur attestant l'exactitude des informations déclarées et le respect des conditions prévues ;
- l'ensemble des factures d'achat de gazole non routier du mois de juillet 2026, à renseigner également dans un fichier récapitulatif, prenant la forme d'un tableur dont le modèle à utiliser obligatoirement est disponible sur le site impots.gouv.fr ;
- l'indication du secteur d'activité de l'entreprise ;
- les coordonnées bancaires de l'entreprise ;
- le montant des aides reçues depuis trois années glissantes dans le cadre de la réglementation européenne de minimis, ainsi qu'une déclaration sur l'honneur attestant que le montant de l'aide ne fera pas dépasser le plafond requis.
Lorsque le montant de l'aide financière perçue excède 600 €, la subvention est restituée dans son intégralité, par le bénéficiaire, si l'excédent brut d'exploitation calculé pour l'exercice fiscal au cours duquel elle est accordée est positif et supérieur ou égal à 98 % de celui de l'exercice fiscal précédent.
Les lecteurs ont également consulté…
Taxi : une avance possible sur le remboursement partiel d’accise sur le carburant
Avance financière sur le remboursement partiel de l'accise sur les carburants
Pour les exploitants de taxi ayant transmis entre le 1er janvier 2026 et le 31 août 2026 leur demande de remboursement d'accise sur les produits énergétiques au titre des quantités acquises en 2025, le versement en 2026 d'une avance sur le montant du remboursement partiel d'accise pour les gazoles et les essences acquis cette même année est possible.
Le montant de l'avance est égal à 25 % du montant dont le remboursement est demandé en 2026 au titre des quantités de carburant acquises en 2025.
Pour obtenir cette avance, il faut :
- avoir exercé l'activité d'exploitant de taxi au 1er juin 2026 ;
- avoir constaté une demande de remboursement d'au moins 200 € pour les quantités acquises en 2025, via la déclaration de TVA transmise entre le 1er janvier 2026 et le 31 août 2026.
L'avance est versée par virement bancaire par l'administration fiscale au plus tard le 30 septembre 2026.
La régularisation de l'avance, que ce soit le versement des montants restant dus au bénéficiaire au titre des acquisitions réalisées en 2026 ou, le cas échéant, la restitution par ce dernier des trop-perçus, sera réalisée lors de la campagne habituelle de remboursement, à partir de 2027.
En l'absence de demande de remboursement formulée en 2027 pour l'année 2026, l'avance doit être restituée sur la déclaration commune des impositions sur les biens et services et payée au plus tard le 24 mars 2028.
Les lecteurs ont également consulté…

C’est l’heure de la pause estivale !
C’est l’heure de la pause !
Après une première partie de l’année 2026 encore riche d’actualités juridiques, fiscales, sociales, patrimoniales, l’équipe de WebLex fait un break estival.
Nous vous souhaitons un bel été 2026 et vous donnons rendez-vous le 27 août, en pleine forme !
Incendies : levée des interdictions de circulation
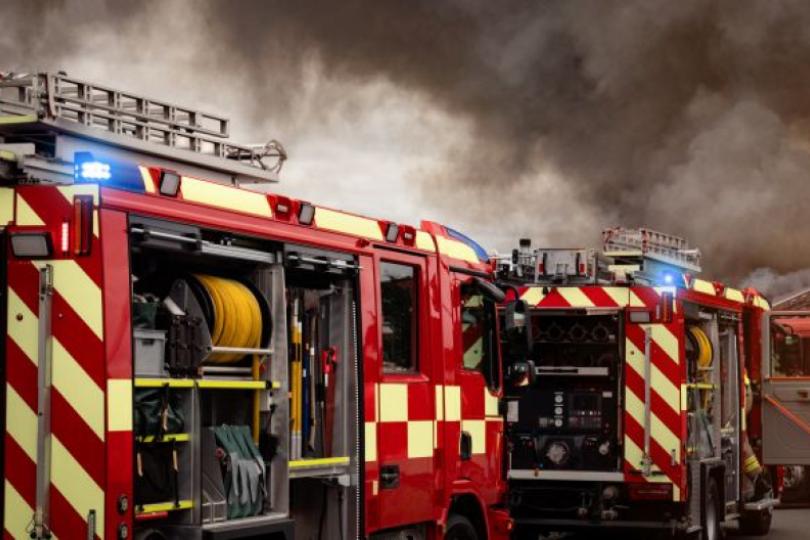
Les véhicules participant à la lutte contre les incendies pourront circuler plus librement.
Des incendies importants sont en cours en Gironde et mobilisent de nombreux pompiers et bénévoles. Afin de limiter les freins réglementaires qui pourraient entraver cette mobilisation, le Gouvernement a décidé de lever certaines interdictions de circulation.
Sont visées les interdictions générales qui concernent les véhicules de transport de marchandises de plus de 7,5 tonnes qui ne peuvent pas circuler :
- du samedi à 22h au dimanche à 22h ;
- les veilles de jours fériés à 22h au lendemain à 22h.
Sont également concernées les interdictions estivales, interdisant la circulation entre 7h et 19h les samedis 11 juillet, 18 juillet, 25 juillet, 1er aout et 8 aout 2026.
Par conséquent, ces interdictions sont levées jusqu’au 31 août 2026 inclus pour les véhicules de transport de marchandises de plus de 7,5 tonnes transportant des produits, des engins, des équipements, des matériels, des machines et de l’approvisionnement en carburant pour ces derniers nécessaires à la lutte contre les feux de forêt en cours dans la région Nouvelle-Aquitaine et les travaux forestiers qui y sont associés.
Il est précisé que le retour à vide de ces véhicules est autorisé dans les mêmes conditions.
Les lecteurs ont également consulté…
Cautionnement : le terme de l’engagement libère-t-il la caution ?
Cautionnement : une illustration sur le « retour à meilleure fortune »
Une banque consent un prêt à un couple d’entrepreneurs pour le financement de leur activité. À titre de garantie, le couple s’engage personnellement en tant que caution pour ce prêt.
Cependant, quelques années plus tard, leur affaire connaissant des difficultés, la société est placée en liquidation judiciaire. La banque décide alors d’activer la caution afin de se faire payer son dû.
Afin d’éviter de payer personnellement cette dette, le couple conteste la validité de leur engagement, en rappelant qu’au moment de la signature de ce cautionnement, il était déjà tenu par des engagements similaires.
Au regard de l’ensemble des engagements financiers du couple en cours au moment de la signature de ce nouveau cautionnement et de l’état de son patrimoine, il s’avère que prendre ce nouvel engagement était disproportionné du fait de leurs capacités.
Pour le couple, la banque n’aurait jamais dû leur faire signer cet engagement. À ce titre, il demande que cette garantie ne soit pas appliquée.
Mais la banque conteste : s’il s’avère qu’au moment de la signature du cautionnement, il pouvait, en effet, être disproportionné compte tenu des capacités du couple, aujourd’hui, au moment d’activer ce cautionnement, les autres engagements du couple sont arrivés à leur terme et ses capacités financières se sont améliorées.
Ce « retour à meilleure fortune » au jour de l’activation du cautionnement permet au couple de respecter son engagement.
Mais y a-t-il vraiment un retour à meilleure fortune ? interroge le couple : ses autres engagements de caution sont bien arrivés à leur terme, mais cela ne signifie pas nécessairement qu’il en est libéré.
L’arrivée au terme du cautionnement signifie que le couple n’est plus tenu au paiement des dettes nées après cette date. Il reste pour autant engagé par les dettes nées pendant la durée de l’engagement et qui ne sont pas prescrites.
Ce que confirme le juge : l’arrivée du terme d’un cautionnement ne signifie pas la fin de l’engagement.
Si aucune disposition contractuelle ne limite dans le temps la possibilité de poursuite du créancier pour la faire correspondre au délai du cautionnement, les sommes peuvent être réclamées à la caution tant que la dette n’est pas prescrite.
En ce sens, même si les autres cautionnements du couple sont arrivés à leur terme, l’engagement n’est pour autant pas éteint. Il n’y a donc pas réellement de retour à meilleure fortune permettant d’écarter la disproportion initiale de la garantie.
Il est important de garder à l’esprit que cette illustration ne concerne que les engagements pris avant le 1ᵉʳ janvier 2022 et qui seraient toujours en cours de validité.
Depuis cette date, les règles liées à la disproportion de l’engagement ont évolué.
Dorénavant, lorsqu’un cautionnement est disproportionné, il n’est pas nécessairement non applicable. La caution restera tenue par son engagement, mais uniquement dans les proportions dans lesquelles son patrimoine aurait pu lui permettre d’y répondre au moment de la signature.
Du fait de cette évolution, l’exception liée au retour à meilleure fortune a également disparu.
Les lecteurs ont également consulté…
Transport fluvial de marchandises : une aide financière bienvenue
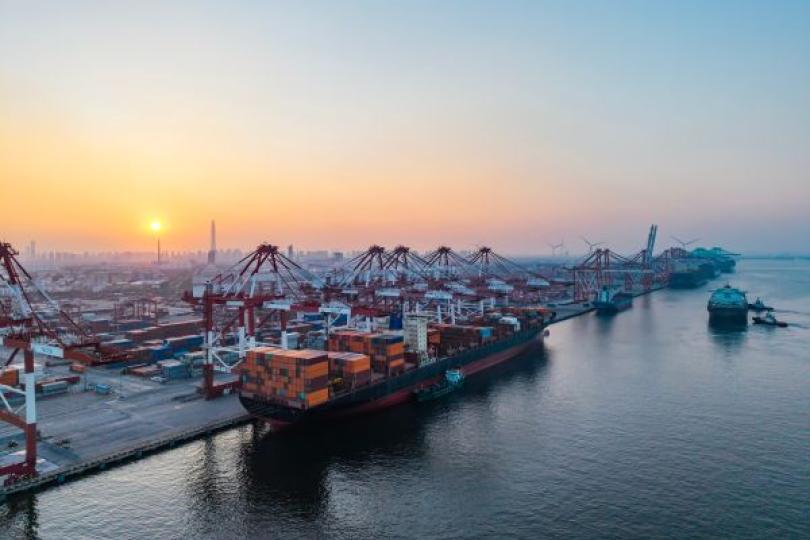
Transport fluvial de marchandises : une aide plafonnée à 60 000 €
Une aide directe, plafonnée à 60 000 € par entreprise, est instaurée au bénéfice des entreprises de transport fluvial de marchandise (code NAF 50.40Z) établies en France, employant moins de mille salariés à la date de dépôt de la demande d'aide, dont les bateaux qu’elles possèdent et effectivement exploités sont immatriculés en France.
Pour bénéficier de l’aide, ces entreprises ne doivent pas avoir de dette fiscale ou sociale impayée au 31 décembre 2024, à l'exception de celles qui, à la date de dépôt de la demande d'aide, ont été réglées ou sont couvertes par un plan de règlement (il n'est pas tenu compte des dettes fiscales inférieures ou égales à un montant total de 1 500 €, ni de celles dont l'existence ou le montant font l'objet, au 1er avril 2026, d'un contentieux pour lequel une décision définitive n'est pas intervenue).
Le montant de l'aide accordée par bateau à une entreprise fluviale est fixé comme suit :
Catégorie de bateau | Cuve de référence (en litres) | Montant unitaire de l'aide (en euros) |
Moins de 40 mètres (Freycinet) | 3 000 | 600 |
Entre 60 et 67 mètres (Campinois) | 6 000 | 1 200 |
Entre 67 et 80 mètres (DEK) | 10 000 | 2 000 |
Entre 80 et 100 mètres (RHK) | 15 000 | 3 000 |
Entre 100 et 135 mètres (Grand Rhénan) | 50 000 | 10 000 |
Pousseur | 30 000 | 6 000 |
Il faut noter que :
- pour toute demande d'aide supérieure à 5 000 €, sont éligibles les entreprises dont le ratio « excédent brut d'exploitation sur chiffre d'affaires » est inférieur ou égal à 5 % sur les 2 derniers exercices comptables clos avant la date du 31 mars 202 ;
- toute entreprise ayant bénéficié d'une aide de plus de 5 000 € et dont l'excédent brut d'exploitation de l'exercice comprenant le mois de mars 2026, et duquel l'aide est déduite, est supérieur à 98 % de celui de l'exercice précédent, doit restituer l'aide perçue.
L’obtention de l’aide suppose de s’enregistrer auprès de l'Agence de services et de paiement (ASP) chargée de la gestion de cette aide : il est demandé de tenir à la disposition de cette agence et de lui communiquer, à sa demande, l'ensemble des documents attestant de l’éligibilité à l'aide, ainsi que de celle des bateaux éligibles que l’entreprise exploite.
Les lecteurs ont également consulté…
Encadrement des loyers : une année de plus
Encadrement des loyers : un dispositif reconduit à l’identique
Les zones dans lesquelles la demande de logement est très supérieure à l’offre sont appelées les « zones tendues ». Dans ces zones, les règles relatives aux locations immobilières sont adaptées, notamment au regard de la fixation du montant du loyer entre plusieurs baux successifs.
Ainsi, dans ces zones, par principe, lorsqu’un logement vacant est reloué ou qu’un bail est renouvelé, le montant du loyer ne peut être fixé de façon à être supérieur au loyer précédent.
Si aucune revalorisation du loyer n’a eu lieu dans les 12 mois précédant la conclusion du nouveau bail, le montant pourra néanmoins être réévalué en suivant l’évolution de l’indice de référence des loyers (IRL).
Des exceptions permettent néanmoins de revaloriser le loyer au-delà de cette limitation. Il en est ainsi notamment pour :
- la réalisation de travaux importants ;
- un loyer précédent manifestement sous-estimé.
En cas de non-respect de ces limitations, le locataire lésé peut demander à ce que le loyer soit ramené au montant qu’il n’aurait pas dû dépasser et à ce que le trop-perçu du bailleur lui soit restitué.
Ce dispositif est reconduit annuellement depuis 2017. Une fois de plus il est renouvelé afin d’être rendu applicable pour tous les contrats conclus ou renouvelés entre le 1ᵉʳ août 2026 et le 31 juillet 2027.
Les lecteurs ont également consulté…

Taxe de 3 % sur les immeubles : jusqu'où va la tolérance de l'administration ?
Taxe de 3 % sur les immeubles : une régularisation… avec paiement de la taxe ?
La taxe annuelle de 3 % est due, en principe, par les sociétés qui détiennent directement ou indirectement un ou plusieurs immeubles situés en France.
Elles peuvent toutefois en être exonérées si elles déclarent chaque année à l'administration fiscale certaines informations, notamment celles relatives à leurs associés ou actionnaires, ou, dans certains cas, si elles prennent l'engagement de communiquer ces informations à première demande de l'administration.
Lorsqu'elles n'ont pas accompli ces formalités, une mesure de tolérance leur permet, dans certains cas, de régulariser leur situation dans un délai de 30 jours à compter d'une première mise en demeure, sans avoir à acquitter la taxe.
C'est précisément cette possibilité de régularisation qui se retrouve au cœur d'un litige opposant une société à l'administration fiscale.
Plusieurs années auparavant, une société, propriétaire d'une villa en France, avait souscrit un engagement lui permettant de bénéficier de l'exonération de la taxe de 3 %.
Mais une évolution de la législation rend cet engagement caduc. Sans en souscrire un nouveau, ni déposer les déclarations annuelles désormais requises, elle continue à ne pas acquitter la taxe pendant plusieurs années.
L'administration fiscale finit par s'en apercevoir. Après avoir adressé à la société une demande de renseignements, à laquelle celle-ci répond, elle la met en demeure de déposer les déclarations manquantes.
Jusque-là, rien d'anormal… Sauf que cette mise en demeure lui réclame également le paiement de la taxe.
« Impossible ! », conteste la société : cette première mise en demeure aurait justement dû lui permettre de régulariser sa situation sans avoir à payer la taxe. Elle fait également valoir qu'elle a finalement transmis les informations nécessaires pour bénéficier de l'exonération.
Un argument qui convainc le juge. Avant de valider la position de l'administration, les premiers juges auraient dû rechercher si celle-ci avait respecté les règles qu'elle s'est elle-même fixées en matière de régularisation, avant de réclamer le paiement de la taxe.
Ils auraient également dû vérifier si les informations finalement communiquées par la société étaient suffisantes pour lui permettre de bénéficier de l'exonération. Faute d'avoir procédé à ces vérifications, l’affaire devra être rejugée.
Une décision qui intervient alors que le régime de cette exonération vient justement d'évoluer.
À compter de 2027, les sociétés concernées ne pourront plus se contenter de prendre l'engagement de communiquer les informations relatives aux immeubles qu'elles détiennent et à leurs associés ou actionnaires à la demande de l'administration : elles devront désormais déposer une déclaration annuelle pour bénéficier de l'exonération.
Les structures ne disposant pas d'un établissement stable en France devront également désigner un représentant établi en France, chargé de recevoir les actes et notifications de l'administration fiscale.
De nouvelles obligations qui traduisent une volonté de renforcer la transparence des structures détenant des immeubles en France et de faciliter les contrôles fiscaux.