Service public numérique : une accessibilité facilitée pour les personnes handicapées
Accessibilité numérique : poursuite de l’harmonisation de la réglementation
Les démarches en ligne, qu’il s‘agisse de consulter son dossier fiscal, de rechercher une information, de prendre un rendez-vous, etc., peuvent vite s’avérer un casse-tête pour les personnes souffrant d’un handicap.
Une 1ère étape a été mise en place en 2005 dans le but de faciliter l’accessibilité des services de communication en ligne des entreprises et autorités suivantes :
- les personnes morales de droit public ;
- les personnes morales de droit privé délégataires d'une mission de service public, ainsi que celles créées pour satisfaire spécifiquement des besoins d'intérêt général ayant un caractère autre qu'industriel ou commercial et dont :
- soit l'activité est financée majoritairement par une ou plusieurs entreprises publiques ou privées délégataires d’une mission de service public ;
- soit la gestion est soumise à leur contrôle ;
- soit plus de la moitié des membres de l'organe d'administration, de direction ou de surveillance sont désignés par elles ;
- les personnes morales de droit privé constituées par une ou plusieurs des entreprises précitées pour satisfaire spécifiquement des besoins d'intérêt général ayant un caractère autre qu'industriel ou commercial ;
- les entreprises dont le chiffre d'affaires excède 250 M€ de chiffre d’affaires.
L'accessibilité des services de communication au public en ligne concerne l'accès à tout type d'information sous forme numérique, quels que soient le moyen d'accès, les contenus et le mode de consultation, en particulier les sites internet, intranet, extranet, les applications mobiles, les progiciels et le mobilier urbain numérique pour sa partie applicative et interactive.
Afin de mettre le dispositif français en cohérence avec les échéances et exemptions prévues par la directive européenne de 2019, transposée en France par la loi du 9 mars 2023, il vient d’être précisé que les services en ligne doivent être accessibles conformément aux normes harmonisées européennes applicables.
A ce titre, le référentiel d’accessibilité est actualisé et doit faire l’objet de mises à jour pour préciser les catégories de services et fonctionnalités concernées et garantir un niveau d'exigence au moins équivalent aux normes européennes.
Il faut ici noter que les équipements de mobilier urbain numérique déjà installés peuvent demeurer en service jusqu'à la fin de leur durée de vie économique, sans que leur exploitation totale puisse dépasser 15 ans à compter de leur mise en service.
Le nouveau dispositif prévoit que le ministre chargé des personnes handicapées effectue un suivi annuel de la conformité des sites internet, intranet, extranet et applications mobiles des organismes publics concernés. Il peut notamment s'appuyer sur des informations communiquées par l'Autorité de régulation de la communication audiovisuelle et numérique (Arcom). Un rapport issu de ce suivi doit ensuite être transmis à la Commission européenne tous les 3 ans.
Les lecteurs ont également consulté…
Aide aux grands rouleurs : un nouveau maintien
Une prolongation de l’aide face à l’augmentation continue du prix des carburants
Depuis avril 2026, de nombreuses aides sont mises en place par le Gouvernement pour accompagner les professionnels dans les achats de carburant nécessaires au maintien de leurs activités.
L’aide aux « grands rouleurs » est la seule aide mise en place qui n’est pas destinée à un secteur d’activité précis.
Elle permet aux professionnels parcourant plus de 15 km par jour (ou plus de 8 000 km par an) pour leur activité professionnelle de bénéficier d’une aide financière forfaitaire.
L’aide s’adresse aux professionnels appartenant à un foyer fiscal dont le revenu fiscal de référence par part était inférieur ou égal à 16 880 € pour les revenus de 2024.
L’aide s’élève à 100 €, ce qui correspond à une prise en charge, en moyenne, de 0,2 € par litre de carburant sur une durée de 6 mois.
Pour obtenir cette aide, les demandeurs doivent se rendre sur leur espace numérique sur le site internet des finances publiques.
Les prix des carburants restant élevés, cette aide a fait l’objet de plusieurs prolongations successives. C’est à nouveau le cas après que le Gouvernement a annoncé prolonger la validité de l’aide jusqu’au 30 septembre 2026.
Les lecteurs ont également consulté…
BIC, BNC, BA : de nouveaux seuils pour 2026-2028
BIC : quels seuils pour 2026-2028 ?
Pour les entreprises relevant des bénéfices industriels et commerciaux (BIC), le régime d’imposition applicable dépend notamment du montant du chiffre d’affaires réalisé.
Pour les années 2026 à 2028, le régime micro-BIC s’applique, toutes conditions remplies, lorsque le chiffre d’affaires n’excède pas :
- 203 100 €, contre 188 700 € auparavant, pour les activités de vente de marchandises, objets, fournitures et denrées à emporter ou à consommer sur place, ainsi que pour les activités d’hôtellerie ;
- 83 600 €, contre 77 700 € auparavant, pour les prestations de services et les autres activités relevant de ce seuil.
Les limites d’application du régime réel simplifié sont également revalorisées. Il s’applique, toutes conditions remplies, lorsque le chiffre d’affaires est supérieur aux limites du micro-BIC sans excéder :
- 945 000 €, contre 840 000 € auparavant, pour les activités de vente et assimilées ;
- 286 000 €, contre 254 000 € auparavant, pour les prestations de services et les autres activités concernées.
Au-delà de ces montants, l’entreprise relève, en principe, du régime réel normal.
BNC : le seuil du régime micro revalorisé
Les professionnels relevant des bénéfices non commerciaux (BNC) bénéficient également d’une revalorisation.
Pour les années 2026 à 2028, le régime micro-BNC s’applique, toutes conditions remplies, lorsque le montant des recettes de l’année précédente ou de l’avant-dernière année n’excède pas 83 600 €, contre 77 700 € auparavant.
Au-delà de ce seuil, le professionnel relève du régime de la déclaration contrôlée.
Notez qu’un professionnel relevant de plein droit du régime micro-BNC conserve la possibilité d’opter pour le régime de la déclaration contrôlée.
BA : des seuils également revalorisés
Les seuils applicables aux exploitants relevant des bénéfices agricoles (BA) évoluent également pour la période 2026-2028.
Pour déterminer le régime applicable, il faut ici tenir compte de la moyenne des recettes réalisées au cours des 3 années précédentes.
Le régime micro-BA s’applique, toutes conditions remplies, lorsque cette moyenne n’excède pas 129 200 €, contre 120 000 € auparavant.
Lorsque la moyenne des recettes excède 129 200 € sans dépasser 421 000 €, contre 391 000 € auparavant, l’exploitant relève, en principe, du régime réel simplifié.
Au-delà de 421 000 €, le régime réel normal s’applique.
Notez qu’un exploitant relevant de plein droit du micro-BA peut opter pour le régime réel simplifié et qu’un exploitant relevant du réel simplifié peut opter pour le régime réel normal.
Dispense de bilan : de nouveaux seuils
Enfin, les seuils permettant à certaines entreprises relevant du régime réel simplifié d’être dispensées de produire un bilan sont également revalorisés pour les années 2026 à 2028.
Cette dispense peut s’appliquer lorsque le chiffre d’affaires de l’année civile précédente, apprécié hors taxes, n’excède pas :
- 189 000 €, contre 176 000 € auparavant, pour les activités de vente de marchandises, objets, fournitures et denrées à emporter ou à consommer sur place et les activités de fourniture de logement, hors locations meublées ;
- 66 000 €, contre 61 000 € auparavant, pour les autres activités.
En présence d’une activité mixte, 2 limites doivent être respectées : le chiffre d’affaires total annuel ne doit pas dépasser le seuil applicable aux activités de vente et assimilées et, à l’intérieur de ce plafond, le chiffre d’affaires correspondant aux autres opérations ne doit pas excéder la limite qui leur est propre.
Notez enfin que cette dispense reste une faculté. L’entreprise peut donc choisir d’établir un bilan même si son chiffre d’affaires se situe en dessous de ces seuils.
Les lecteurs ont également consulté…
Entreprise individuelle et impôt sur les sociétés : la restructuration se précise
Option pour l’IS : comment éviter l’imposition immédiate des plus-values ?
Pour rappel, un entrepreneur individuel relevant de l’impôt sur le revenu (IR) peut opter pour l’assimilation de son entreprise à une entreprise unipersonnelle à responsabilité limitée (EURL) ou, pour une activité agricole, à une entreprise agricole à responsabilité limitée (EARL), cette option entraînant son assujettissement à l’impôt sur les sociétés (IS).
Fiscalement, cette opération entraîne la cessation de l’entreprise relevant de l’IR et le transfert de son patrimoine à l’entreprise individuelle désormais soumise à l’IS. Elle devrait donc, en principe, entraîner l’imposition immédiate des plus-values et profits constatés à cette occasion.
Afin de neutraliser cette conséquence, la loi de finances pour 2026 a créé un régime optionnel, applicable aux options exercées depuis le 1er janvier 2026.
L’administration précise désormais les modalités concrètes de ce régime.
Ainsi, pour les immobilisations non amortissables, l’imposition de la plus-value réalisée lors du transfert est reportée.
Elle deviendra notamment imposable lorsque le bien concerné sera ultérieurement cédé, la cession pouvant également correspondre à sa reprise dans le patrimoine personnel de l'entrepreneur ou à la dissolution de l'entreprise individuelle soumise à l'IS.
Pour les immobilisations amortissables, la plus-value est, quant à elle, imposée au niveau de l’entreprise soumise à l’IS par réintégration dans ses résultats, par parts égales. L’entrepreneur peut toutefois, dans certains cas, opter pour l’imposition immédiate à l’IR de la plus-value à long terme correspondante.
Des précisions sont également apportées concernant les autres éléments transférés. Ainsi :
- les profits sur stocks peuvent échapper à l’imposition immédiate si les stocks sont repris au bilan de l’entreprise soumise à l’IS pour leur valeur comptable ;
- les provisions peuvent conserver leur régime fiscal à condition, notamment, d’être immédiatement reprises au passif du nouveau bilan et de conserver leur objet ;
- en revanche, les plus-values nettes à court terme dont l’imposition avait auparavant été étalée deviennent immédiatement imposables, la poursuite de cet étalement n’étant pas admise après le passage à l’IS.
Une option à formaliser auprès de l’administration
Le bénéfice de ce régime de neutralité n’est pas automatique.
L’entrepreneur doit exercer une option auprès de son service des impôts des entreprises avant la fin du 3e mois de l’exercice au titre duquel il souhaite être assimilé à une EURL ou à une EARL soumise à l’IS.
L’administration met à cette fin à disposition un modèle de lettre d’option.
Cette lettre peut notamment être transmise par la messagerie sécurisée de l’espace professionnel sur impots.gouv.fr ou être jointe à la déclaration de cessation d’activité de l’entreprise individuelle relevant de l’IR.
Des obligations de suivi sont également prévues : l’entrepreneur et l’entreprise soumise à l’IS doivent notamment produire des états permettant à l’administration de suivre les plus-values dont l’imposition est reportée ou étalée. Le défaut de production de ces états, ou la fourniture d’informations inexactes ou incomplètes, peut entraîner l’application d’une amende égale à 5 % des sommes omises.
Et en cas d’apport ultérieur de l’entreprise à une société ?
L’option pour l’IS peut n’être qu’une 1re étape d’une restructuration plus globale.
L’entrepreneur peut ensuite apporter à une société soumise à l’IS l’ensemble du patrimoine de son entreprise individuelle ou une branche complète d’activité.
En principe, cette nouvelle opération pourrait non seulement générer de nouvelles plus-values imposables, mais aussi mettre fin aux reports d’imposition obtenus lors du passage initial à l’IS.
La loi de finances pour 2026 permet toutefois, sous conditions, de préserver la neutralité fiscale de l’ensemble de l’opération.
Il est notamment confirmé que le report d’imposition des plus-values portant sur les biens non amortissables peut être maintenu et que la réintégration échelonnée des plus-values portant sur les biens amortissables peut être poursuivie par la société bénéficiaire de l’apport.
Pour les nouvelles plus-values dégagées lors de cet apport, les biens non amortissables bénéficient d’un sursis d’imposition : l'imposition n'interviendra qu'au moment de leur cession ultérieure par la société bénéficiaire.
Titres reçus en échange de l’apport : attention au délai d’un an
Il est également précisé le traitement des titres reçus en contrepartie de l’apport.
Lorsque seule une branche complète d’activité est apportée, l’entreprise individuelle soumise à l’IS peut notamment transférer les titres reçus dans le patrimoine personnel de l’entrepreneur.
Si ce transfert intervient dans l’année suivant l’apport, la plus-value éventuellement constatée sur ces titres n’est pas comprise dans le résultat imposable à l’IS de l’entreprise individuelle. Leur attribution à l’entrepreneur n’est pas non plus considérée comme une distribution imposable à l’IR.
En revanche, lorsque le transfert intervient au-delà de ce délai d’un an, cette neutralité fiscale disparaît : la plus-value sur les titres est prise en compte pour le calcul de l’IS et leur attribution à l’entrepreneur constitue, en principe, un revenu mobilier imposable.
L’administration complète enfin le dispositif en publiant plusieurs modèles d’option et états de suivi destinés à accompagner les entrepreneurs concernés dans leurs obligations déclaratives.
Les lecteurs ont également consulté…
HLM : une cession possible aux bénéficiaires du dispositif Jeanbrun
HLM : de nouveaux acquéreurs potentiels
Lorsqu’ils produisent des logements neufs, les organismes d’habitation à loyer modéré (OHLM) peuvent les vendre à des particuliers sous certaines conditions précises, et notamment lorsqu’ils sont dès l’origine destinés à être vendus à des particuliers.
Pour rappel, ces logements ne peuvent être cédés qu’à des personnes qui les destinent à leur résidence principale ou à des personnes qui les mettent en location selon les modalités établies par certains dispositifs fiscaux.
Depuis le 29 août 2026, c’est ce dernier point qui connait un ajout puisque la cession des biens par les OHLM est désormais ouverte aux personnes relevant du statut du bailleur privé introduit en février 2026 par le dispositif « Relance logement », également appelé « Dispositif Jeanbrun ».
Pour rappel, ce régime s’applique aux acquisitions de logements neufs ou anciens dans un bâtiment d’habitation collectif et pour lesquels l’acquéreur prend l’engagement de louer pendant une certaine durée (9 ans en principe) le logement à un locataire qui le destinera à sa résidence principale.
Toutes conditions réunies, intégrant notamment des conditions de ressource pour le locataire potentiel et des conditions de loyers, le dispositif permet au bailleur privé d’opter pour une déduction au titre de l’amortissement du prix d’acquisition du logement net de frais pour le calcul du revenu foncier imposable.
L’objectif affiché ici est de faciliter, pour les organismes HLM, la commercialisation de logements et d’élargir ainsi la cible d’investisseurs potentiels, dans un marché immobilier tendu actuellement.
Les lecteurs ont également consulté…
Destruction des haies : un régime unifié et connu
La réforme de la réglementation appliquée à la destruction des haies
Pour rappel, le principe d’un régime unique pour la destruction des haies a été mis en place par la loi du 24 mars 2025 d'orientation pour la souveraineté alimentaire et le renouvellement des générations en agriculture.
Il y est question de simplifier le régime applicable aux projets de destruction des haies en les soumettant à une déclaration unique préalable, selon des modalités qui viennent d’être précisées.
Destruction des haies : (presque) jamais pendant la période d’interdiction de travaux
Rappelons tout d’abord que la destruction des haies doit être évitée au maximum par les propriétaires et les gestionnaires de terrains.
Si cela n’est pas possible, les intéressés doivent veiller à minimiser l’étendue de la destruction et à replanter des haies, à titre de compensation.
Ces travaux de destruction ou d’entretien doivent également être réalisés en respectant un calendrier précis, et concrètement en dehors de la période de nidification des oiseaux dont les dates sont précisées par la préfecture. Notez que cette période dite « d’interdiction de travaux » dure au minimum 21 semaines.
Pour autant, il existe des cas particuliers qui permettent de déroger à ce calendrier.
En effet, la préfecture peut modifier la période d’interdiction des travaux d’entretien et d’arrachage déjà autorisés et qui ne peuvent pas être reportés en cas de circonstances exceptionnelles ayant empêché de les mener à bien, telles que :
- les catastrophes naturelles ;
- les épisodes météorologiques graves ;
- les restrictions sanitaires.
Il est également possible de déroger à la période d’interdiction des travaux dans le cadre :
- d’un motif d'urgence tenant à la sécurité publique ;
- de la mise en œuvre des obligations légales de débroussaillement ;
- de la préservation des gabarits de sécurité afin d'assurer la continuité du fonctionnement des voiries, des infrastructures ferroviaires, des communications électroniques ou des réseaux publics d'électricité (dans ce dernier cas, les gestionnaires de ces réseaux et infrastructures devront se conformer au plan d'action pour la gestion durable des haies élaboré en amont).
De même, la personne qui bénéficie d'une autorisation d'arrachage peut également bénéficier d’une dérogation en présence de circonstances qui ne pouvaient pas être anticipées et qui affectent sa santé ou son exploitation.
En effet, si ces circonstances font obstacle à la réalisation des travaux aux dates initialement prévues, le bénéficiaire peut demander au préfet le droit de les réaliser pendant la période d'interdiction s'il justifie que le report jusqu'à la période suivante d'autorisation de travaux l'expose à de graves difficultés.
La déclaration préalable unique
Par principe, tout projet de destruction d’une haie doit faire l’objet d’une déclaration préalable à la préfecture. Cette déclaration est déposée par la personne souhaitant détruire les haies en question par voie dématérialisée via le « guichet unique de la haie » ou, à défaut, par voie papier.
La déclaration doit comprendre au minimum les informations suivantes :
- les éléments d’identité du demandeur ;
- la description de la haie dont la destruction est envisagée, en précisant son emplacement avec un plan de situation du projet si le dossier est déposé sous format papier, le linéaire et les types de haies concernées ;
- la justification de la nécessité de détruire le linéaire envisagé et de l'absence de solution alternative au projet de destruction, ainsi que, le cas échéant, les mesures d'évitement et de réduction prises pour réduire l'importance de la destruction ;
- la date ou la période de réalisation envisagées pour la destruction ;
- les mesures de compensation prévues, en précisant l'emplacement et le linéaire, la période de réalisation des travaux et les caractéristiques des haies qui seront replantées afin d'obtenir à terme des fonctionnalités au moins équivalentes à celles de la haie détruite ;
- une attestation sur l'honneur indiquant que le déclarant est le propriétaire des terrains ou, s'il ne l'est pas, qu'il dispose des droits d'y réaliser le projet de destruction et la replantation de haie, ou qu'une procédure est en cours ayant pour effet de lui conférer ce droit.
L’administration peut demander des documents et informations complémentaires.
Il lui revient également, en fonction des enjeux du dossier, de déterminer si la demande relève du régime de non-opposition ou du régime d’autorisation.
Si le régime de non-opposition est applicable, les travaux pourront être menés en cas d’absence d’opposition dans un délai de 2 mois. Le silence de l’administration est ici assimilé à une absence d’opposition.
Si le régime d’autorisation est applicable, les travaux ne pourront être menés qu’après obtention d’une autorisation. Le silence de l’administration vaut rejet.
La procédure d’urgence
En cas d’urgence, il reste possible d’entreprendre des travaux de destruction de haie avant d’effectuer la déclaration unique préalable pour assurer :
- la sécurité publique ;
- l'intégrité des réseaux et des infrastructures de transport ;
- une obligation légale ou réglementaire relative à la conservation des habitats naturels, ainsi que de la faune et de la flore sauvages.
Les lecteurs ont également consulté…
Espèces susceptibles d’occasionner des dégâts : une destruction possible ?
Encadrement de la destruction des espèces susceptibles d’occasionner des dégâts (ESOD)
Chaque département métropolitain se voit attribué une liste des espèces pouvant faire l’objet de mesures de régulation.
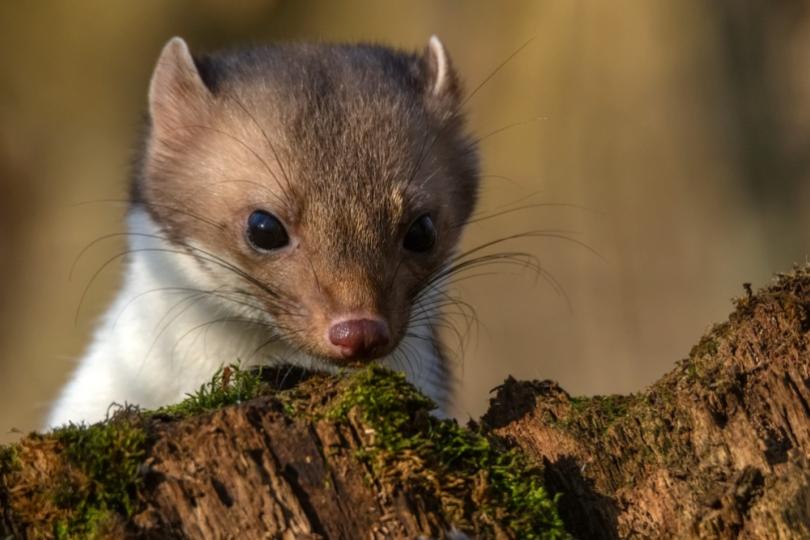
Les espèces concernées sont principalement le renard, la fouine, la martre, la belette, le corbeau freux, la corneille noire, la pie bavarde, le geai des chênes et l'étourneau sansonnet.
Dans l’optique de prévenir les dommages agricoles ou tout simplement de protéger la faune et les élevages, les chasseurs, fermiers, exploitants agricoles ou encore piégeurs agréés pourront donc éliminer ces animaux uniquement s’ils respectent les modalités et les périodes de destruction.
À titre d’exemple, les méthodes autorisées pour chaque espèce ne sont pas les mêmes, puisqu’il est possible de recourir au piégeage, au tir, au déterrage avec ou sans chiens ou encore à la chasse au vol.
De même, certaines méthodes peuvent être limitées géographiquement.
En ce qui concerne l’encadrement des périodes de destruction, celles-ci varient selon l’espèce et le mode de régulation. Ainsi, certaines interventions sont autorisées toute l’année tandis que d’autres sont limitées à la période de la clôture de la saison de chasse (avec extensions possibles sur autorisation préfectorale).
Pour rappel, tout animal n'appartenant pas à une espèce classée « encadrement de la destruction des espèces susceptibles d’occasionner des dégâts » (ESOD) capturé accidentellement doit être immédiatement relâché.
L’ensemble des règles d’encadrement mises à jour peuvent être consultées ici (en annexe).
Les lecteurs ont également consulté…
TVA et CIBS : rendez-vous en 2027 !
Recodification de la TVA : quelques mois de plus pour se préparer
Pour rappel, un vaste chantier de réorganisation des règles fiscales applicables aux biens et services est engagé depuis plusieurs années avec la création du code des impositions sur les biens et services (CIBS).
Dernière étape importante de ce chantier : les dispositions législatives relatives à la TVA, aujourd’hui principalement contenues dans le code général des impôts (CGI), doivent à leur tour être transférées dans le CIBS.
Initialement, cette nouvelle organisation devait entrer en vigueur le 1er septembre 2026.
Un calendrier qui vient finalement d’être revu : l’entrée en vigueur de la recodification de la TVA est reportée au 1er janvier 2027.
Ce report permet notamment de ne pas faire coïncider cette importante réorganisation des règles de TVA avec la première échéance de la réforme de la facturation électronique, fixée au 1er septembre 2026.
Pour autant, le principe de la recodification n’est pas remis en cause. À compter du 1er janvier 2027, les dispositions législatives relatives à la TVA seront donc regroupées au sein du livre II du CIBS.
Notez que cette recodification intervient, pour l’essentiel, à droit constant. Il ne s’agit donc pas de créer un nouveau régime de TVA, mais de réorganiser les règles existantes et, notamment, de regrouper certaines dispositions aujourd’hui dispersées.
Franchise en base de TVA : une nouvelle référence sur les factures
Le changement de codification aura néanmoins des conséquences très concrètes pour les entreprises, notamment en matière de facturation.
Actuellement, les entreprises qui bénéficient de la franchise en base de TVA ne facturent pas cette taxe à leurs clients.
Lorsqu’elles délivrent une facture, elles doivent notamment y faire figurer la mention « TVA non applicable, article 293 B du CGI ».
Avec le transfert des règles de TVA vers le CIBS, cette référence va nécessairement évoluer.
À compter du 1er janvier 2027, le régime de la franchise en base sera codifié dans le CIBS. La référence à utiliser deviendra donc « TVA non applicable, article L. 233-3 du CIBS ».
Les entreprises concernées, et notamment les micro-entrepreneurs bénéficiant de la franchise en base de TVA, devront donc tenir compte de cette nouvelle référence dans leurs modèles de factures.
Une période de transition est toutefois prévue : les anciennes références au CGI pourront continuer à être utilisées jusqu’au 30 juin 2028.
En pratique, le 1er janvier 2027 ne constituera donc pas une date couperet imposant de modifier immédiatement tous les modèles de factures.
Doctrine fiscale : une continuité assurée
Le changement de code pose également la question du devenir des commentaires et des prises de position de l’administration fiscale faisant référence aux dispositions actuelles du CGI.
Sur ce point, une continuité est prévue : pour l’application des garanties permettant à un contribuable de se prévaloir de l’interprétation de l’administration, les prises de position portant sur les anciennes dispositions du CGI vaudront également pour les dispositions correspondantes du CIBS.
Une précision importante alors que certains commentaires administratifs font encore référence à l’ancien calendrier.
Les lecteurs ont également consulté…
Conjoint collaborateur : un changement de statut à anticiper
Conjoint collaborateur : la limite de 5 ans entre pleinement en pratique
Rappelons que le conjoint collaborateur désigne le conjoint, partenaire de PACS ou concubin du chef d’entreprise qui participe régulièrement à l’activité de l’entreprise, sans être rémunéré par un contrat de travail et sans être associé.
Dans l’optique de renforcer la protection sociale de ces conjoints en les incitant à bénéficier d’un statut professionnel plus protecteur, le bénéfice du statut de « conjoint collaborateur » est limité à 5 ans.
À l’issue de cette période, si la personne continue de travailler régulièrement dans l’entreprise, elle doit changer de statut.
Une échéance au 31 décembre 2026 pour les situations les plus anciennes
Les personnes qui avaient déjà le statut de conjoint collaborateur avant le 1er janvier 2022 peuvent le conserver jusqu’au 31 décembre 2026 au plus tard.
Une exception est toutefois prévue : les personnes nées en 1964 ou avant, qui avaient acquis ce statut avant le 1er janvier 2022, peuvent le conserver jusqu’à 67 ans maximum.
Pour les personnes devenues conjoint collaborateur à compter du 1er janvier 2022, la durée maximale de 5 ans se calcule à partir de la date de début du statut.
Quel statut choisir ensuite ?
Si le conjoint continue de participer régulièrement à l’activité, 3 solutions peuvent être envisagées, selon la situation et la forme juridique de l’entreprise :
- soit opter pour le statut de « conjoint associé » ;
- soit opter pour le statut de « conjoint salarié » ;
- soit cesser de participer à l’activité.
À défaut de choix, si l’activité régulière dans l’entreprise se poursuit, le statut de conjoint salarié s’applique automatiquement.
Opter pour le statut de « conjoint salarié »
En cas d’option pour le statut de « conjoint salarié », cela impliquera, pour le chef d’entreprise, d’effectuer une déclaration préalable à l’embauche, d’établir un contrat de travail, de verser une rémunération et de déclarer chaque mois les salaires et cotisations via la DSN.
Notez que, par définition, l’ensemble des démarches préalables à l’embauche doivent être effectuées avant la prise d’effet du nouveau statut.
Opter pour le statut de « conjoint associé »
Ensuite, le statut de « conjoint associé » suppose que le conjoint détienne des parts sociales ou des actions. Il faut donc vérifier que la forme juridique de l’entreprise l’autorise.
Ainsi, ce choix est impossible dans une entreprise individuelle, une auto-entreprise, une EURL ou une SASU sans adaptation de la forme juridique, laquelle supposera une déclaration sur le guichet unique des formalités d’entreprises.
Dernier point : dans le cas où le conjoint ne détenait, jusqu’alors, pas de parts sociales ou d’actions dans la société, une modification des statuts, une cession de parts ou une entrée au capital peut s’avérer nécessaire pour opter pour ce statut.
Notez que, dans une SARL, le conjoint conservera le statut de travailleur indépendant uniquement s’il exerce aussi les fonctions de gérant et relève, en raison de la répartition du capital, de la gérance majoritaire.
Opter pour la fin de la participation régulière à l’activité
Si le conjoint ne participe plus régulièrement à l’activité, le chef d’entreprise doit déclarer la fin du statut de conjoint collaborateur sur le guichet unique des formalités des entreprises, au moyen d’une formalité de modification.
En pratique, les entreprises concernées ont donc intérêt à vérifier dès maintenant la date de début du statut et à préparer, si nécessaire, le statut qui prendra le relais.
Les lecteurs ont également consulté…
Qualité de l’eau en Bretagne : mise en place d’une expérimentation pour le secteur agricole
Des formalités écartées pour privilégier les expertises
Depuis plusieurs années, des efforts importants sont demandés aux agriculteurs bretons en matière de fertilisation des sols afin de limiter l’impact de leurs activités sur la qualité de l’eau.
Si des résultats très significatifs ont pu être observés sur les dernières décennies, la tendance semble ralentir.
C’est pourquoi une expérimentation est lancée en Bretagne pour alléger les démarches imposées aux agriculteurs afin de leur permettre d’agir avec plus d’autonomie sur la base de leur expertise.
De ce fait, pour les exploitants agricoles et les personnes physiques ou morales épandant des fertilisants azotés sur des terres agricoles situées en zone vulnérable de la région Bretagne, il ne sera désormais plus nécessaire d’établir et de suivre un plan de fumure.
C’est un document qui prévoit, pour chaque parcelle agricole, les apports de fertilisants nécessaires aux cultures. Il sert à déterminer au préalable les quantités à apporter en tenant compte notamment :
- des besoins de la culture ;
- de l’azote déjà présente dans le sol ;
- de l’historique de culture de la parcelle ;
- du rendement attendu.
En revanche, les personnes dispensées seront toujours tenues à la mise à jour d’un cahier d’épandage des fertilisants azotés.
Afin de toutefois contrôler en direct les résultats, le préfet doit établir une liste de personnes qui seront contrôlées au long de cette expérimentation.
Cette liste se compose :
- des personnes présentant un risque objectif de pollution à l’azote ;
- d’un échantillon de personnes triées de façon aléatoire ;
- de personnes dont les contrôles ont révélé une non-conformité l’année précédente.
Cette expérimentation se tiendra pendant 5 ans et a débuté le 1er septembre 2026.
- Décret no 2026-823 du 27 août 2026 portant expérimentation en Région Bretagne d'une dérogation au dispositif réglementaire d'équilibre de la fertilisation et de gestion de l'azote par la suppression du plan prévisionnel de fumure et l'introduction de mesures de reliquats de début de drainage
- Arrêté du 27 août 2026 relatif à la mise en œuvre du décret no 2026-823 du 27 août 2026 portant expérimentation en Région Bretagne d'une dérogation au dispositif réglementaire d'équilibre de la fertilisation et de gestion de l'azote par la suppression du plan prévisionnel de fumure et l'introduction de mesures de reliquats de début de drainage