Agriculture : qui pilote la stratégie nationale d’installation et de transmission ?
Comités nationaux, régionaux et départementaux : comment se composent-ils ?
L’État détermine une stratégie nationale d’installation et de transmission à destination du monde agricole qui vise à promouvoir l’installation de jeunes professionnels.
Le Comité national de l’installation et de la transmission est une instance de concertation chargée de faire des propositions, d’animer, suivre et évaluer cette stratégie.
Pour atteindre ces objectifs, ses missions sont définies comme suit :
- définir les indicateurs de résultat de la stratégie et en assurer le suivi ;
- préparer, à l'aide des informations transmises par les comités régionaux de l'installation et de la transmission, un bilan annuel de l'activité du réseau France services agriculture, en particulier pour favoriser l'installation des femmes en agriculture ;
- diffuser les bonnes pratiques ;
- rendre un avis préalable sur les règles nationales du cahier des charges des structures de conseil et d'accompagnement du réseau France services agriculture ;
- rendre un avis sur le modèle national d'outil de diagnostic commun à ces structures ;
- formuler toutes propositions pour améliorer la qualité du service rendu aux usagers du réseau France services agriculture et faciliter l'installation des femmes en agriculture.
La composition de ce comité a récemment été précisée. Il est présidé par le ministre chargé de l’agriculture et le président des régions de France et réunit :
- les directeurs généraux de la performance économique et environnementale des entreprises et de l'enseignement et de la recherche à l'administration centrale du ministère chargé de l'agriculture ou leurs représentants ;
- le vice-président du Conseil général de l'agriculture, de l'alimentation et des espaces ruraux ou son représentant ;
- un représentant des services de l'État compétents dans les régions de métropole, un représentant des services de l'État compétents dans les départements de métropole et un représentant des services de l'État compétents dans les collectivités d’outre-mer ;
- un représentant des délégués départementaux de l'enseignement agricole ;
- le président de Chambres d'agriculture France ou son représentant ;
- le président-directeur général de l'Agence de service et de paiement ou son représentant ;
- deux représentants de Régions de France ;
- un représentant de chacune des organisations syndicales à vocation générale d'exploitants agricoles représentatives au niveau national ;
- un représentant de la Caisse centrale de la Mutualité sociale agricole ;
- un représentant de La Coopération Agricole ;
- un représentant de la Fédération nationale des coopératives d'utilisation de matériel agricole ;
- un représentant de la Fédération nationale des sociétés d'aménagement foncier et d'établissement rural ;
- un représentant de la Fédération nationale de la propriété privée rurale ;
- un représentant du Conseil national du réseau CERFRANCE ;
- un représentant de la Fédération nationale Accompagnement Stratégie (ASCLCP) ;
- un représentant du groupement informel « Initiative pour une agriculture responsable et citoyenne » (InPACT) ;
- un représentant du Mouvement rural de jeunesse chrétienne ;
- un représentant de l'Inter-Associations de formation collective à la gestion ;
- un représentant du réseau des centres d'initiatives pour valoriser l'agriculture et le milieu rural ;
- un représentant de la Fédération associative pour le développement de l'emploi agricole et rural ;
- un représentant de la Fédération Terre de Liens ;
- un représentant de l'association SOL ;
- un représentant du Mouvement inter-régional des associations pour le maintien d'une agriculture paysanne ;
- un représentant de l'association Solidarités paysans ;
- un représentant de l'association Accueil paysans ;
- un représentant de la Fédération nationale d'agriculture biologique ;
- un représentant du Réseau national des espaces tests Agricoles ;
- un représentant du Service de remplacement France ;
- un représentant du Fonds pour la formation des entrepreneurs du vivant ;
- un représentant de la Section nationale des fermiers et métayers ;
- un représentant du réseau Bienvenue à la ferme ;
- un représentant du réseau d'écoute, d'accompagnement et de gestion des incidents et des risques (REAGIR) ;
- trois représentants des établissements affiliés au Crédit agricole, au Crédit mutuel, au Groupe Banques populaires et Caisses d'épargne, à raison d'un représentant pour chacun.
Le comité se réunit une fois par an.
Le comité régional
En plus du remaniement de cette liste, les relais régionaux et départementaux du comité voient également leur composition évoluer.
Le comité régional de l'installation et de la transmission est présidé par le préfet de région et le président du conseil régional et réunit :
- un agent des services déconcentrés de l'État dans la région chargé de la mise en œuvre de la politique de l'installation et de la transmission ;
- un représentant de la région désigné par le conseil régional ou un représentant de la collectivité de Corse désigné par le conseil exécutif ;
- un représentant des services déconcentrés de l'État compétents dans le département ;
- un représentant des délégués départementaux de l'enseignement agricole ;
- selon les cas, le président de la chambre régionale d'agriculture, le président de la chambre interrégionale d'agriculture, le président de la chambre d'agriculture de région et, dans les collectivités d’outre-mer, le président de la chambre d'agriculture du ressort ou son représentant ;
- sauf dans les collectivités d’outre-mer, quatre représentants des chambres territoriales ou départementales d'agriculture pour les régions comportant six départements ou moins, ou six représentants pour les autres régions ;
- un représentant de la direction régionale ou interrégionale de l'Agence de services et de paiement du ressort ou, en Corse, de l'Office du développement agricole et rural de Corse ;
- un représentant de chacune des organisations syndicales à vocation générale d'exploitants agricoles représentatives au niveau régional ;
- un représentant de chacun des organismes assurant dans le ressort la gestion de la protection sociale agricole ;
- les représentants de trois coopératives agricoles du ressort, à raison d'un représentant par coopérative ;
- un représentant de la Fédération régionale des coopératives d'utilisation de matériel agricole ;
- un représentant de la société pour l'aménagement foncier et rural du ressort ;
- un représentant des propriétaires privés ruraux ;
- un représentant du réseau CERFRANCE ;
- un représentant de la Fédération nationale Accompagnement Stratégie (ASCLCP) ;
- cinq représentants de membres du groupement informel « Initiative pour une agriculture responsable et citoyenne » à raison d'un représentant par membre dudit groupement ;
- un représentant de la Fédération régionale d'agriculture biologique ;
- un représentant du réseau des espaces tests agricoles ;
- un représentant des services de remplacement ;
- un représentant de la délégation du fonds pour la formation des entrepreneurs du vivant ;
- un représentant de la Section régionale des fermiers et métayers ;
- trois représentants des établissements affiliés au Crédit agricole, au Crédit mutuel, au Groupe Banques populaires et Caisses d'épargne, à raison d'un représentant pour chacun.
Le comité régional doit se réunir au minimum 2 fois par an pour l’exercice de ses missions.
Le comité départemental
Enfin, le comité opérationnel départemental est présidé par le préfet du département et réunit :
- un représentant des services déconcentrés de l'État ;
- un représentant du point d'accueil départemental unique du réseau France services agriculture ;
- un représentant de chaque structure de conseil et d'accompagnement de ce réseau dans le département ;
- le délégué départemental de l'enseignement agricole ou son représentant ;
- un représentant de l'organisme assurant dans le département la gestion de la protection sociale agricole.
Le comité départemental se réunit 3 fois par an.
Les lecteurs ont également consulté…
Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?
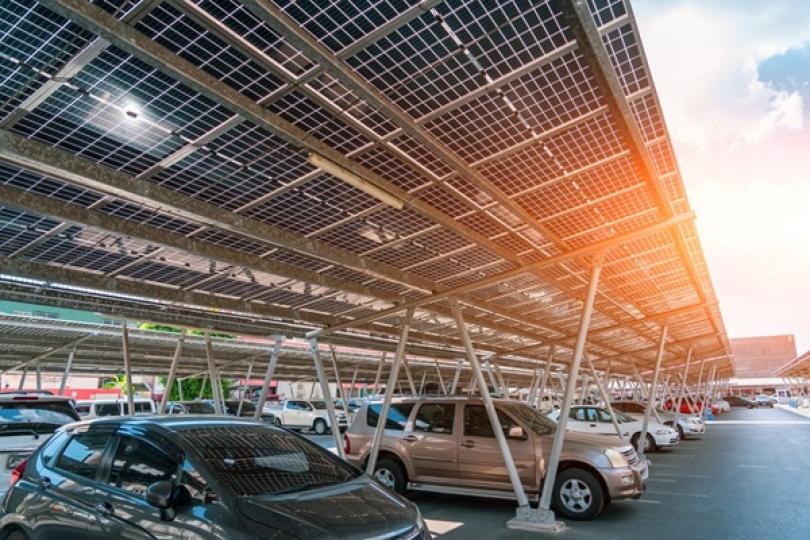
Obligation d’ombrage des parkings : un délai supplémentaire accordé, sous conditions
La loi relative à l'accélération de la production d'énergies renouvelables (ApER) impose d’équiper de panneaux photovoltaïques les parcs de stationnement extérieurs de plus de 1 500 m² :
- au 1er juillet 2026 pour les parcs de plus de 10 000 m² ;
- au 1er juillet 2028 pour les parcs compris entre 1 500 et 10 000 m².
Les propriétaires de parkings extérieurs de plus de 1 500 m² peuvent bénéficier d'un délai supplémentaire, jusqu’en 2030, pour satisfaire à leur obligation légale d'équipement en ombrières solaires uniquement s’ils respectent les exigences relatives aux performances techniques, environnementales et de résilience d'approvisionnement des panneaux photovoltaïques.
Ainsi, le droit au report de l’échéance d’installation s’ouvre aux propriétaires de panneaux photovoltaïques prévoyant :
- un rendement strictement supérieur à 22 % ;
- une baisse annuelle d'efficacité inférieure à 0,4 % à partir de la deuxième année ;
- une empreinte carbone simplifiée inférieure à 740 kgCO2eq/kWc (selon une méthodologie de calcul détaillée et consultable en annexe ici) ;
- une garantie produit d'au moins 12 ans pour les défauts de fabrication ;
- une garantie de performance d'au moins 30 ans assurant la conservation de plus de 80 % de la capacité nominale.
Les exigences quant à la résilience d’approvisionnement, qui varient selon la taille du parc, sont également précisées.
En effet, pour les parcs de 10 000 m² ou plus, l'assemblage des modules doit être réalisé par une entreprise ne fabriquant pas la majorité de ses modules dans un pays tiers qui représente plus de 50 % de l'approvisionnement de l'Union européenne en panneaux photovoltaïques.
Pour les parcs compris entre 1 500 m² et 10 000 m², l'assemblage doit impérativement se faire dans l'Espace économique européen (EEE), et la fabrication des cellules ne doit pas être réalisée dans un pays tiers représentant plus de 50 % de l'approvisionnement européen.
Une autre précision est à prendre en compte en cas de recours à un tiers : le propriétaire du parc doit produire un bon de commande et un contrat d'engagement spécifiant le respect de l'ensemble de ces critères.
Enfin, afin de vérifier la conformité des équipements, celle-ci doit être attestée par un organisme certifié. L’administration peut également procéder à des contrôles annuels sur échantillon pour confirmer cette conformité.
Les lecteurs ont également consulté…
Pacte Dutreil : les actifs « somptuaires » dans le viseur
Pacte Dutreil : ce qui change
Pour mémoire, le dispositif Dutreil permet de bénéficier d'une exonération de 75 % de la valeur des titres d'une société ou des biens d'une entreprise individuelle transmis par donation ou succession, sous réserve du respect de plusieurs engagements de conservation.
La loi de finances pour 2026 apporte 2 évolutions majeures :
- certains biens dits « somptuaires » sont exclus du bénéfice de l'exonération lorsqu'ils ne sont pas exclusivement affectés à l'activité professionnelle ;
- la durée de l'engagement individuel de conservation est portée de 4 à 6 ans.
Ces mesures concernent les transmissions intervenant à compter du 21 février 2026.
Des biens désormais exclus du régime de faveur
L'exonération Dutreil ne s'applique plus à la fraction de la valeur des titres correspondant à certains actifs lorsque ceux-ci ne sont pas exclusivement affectés à l'activité industrielle, commerciale, artisanale, agricole ou libérale exercée par la société.
Sont notamment visés :
- les biens affectés à la chasse ou à la pêche ;
- les véhicules de tourisme ;
- les yachts et bateaux de plaisance ;
- les aéronefs ;
- les bijoux et métaux précieux ;
- les objets d'art, de collection et d'antiquité ;
- les chevaux de course ou de concours ;
- les vins et alcools ;
- les logements et résidences.
L'exclusion ne remet pas nécessairement en cause l'ensemble du bénéfice du pacte Dutreil : seule la fraction de la valeur représentative de ces actifs est soumise aux droits de mutation sans application de l'exonération de 75 %.
Une exclusion qui dépend de l'utilisation effective du bien
La présence d'un actif dans cette liste ne suffit pas à l'exclure automatiquement du dispositif. Le maintien de l'exonération reste possible lorsque le bien est exclusivement affecté à l'activité professionnelle de la société :
- pendant au moins 3 ans avant la transmission ou, s'il a été acquis plus récemment, depuis son acquisition ;
- puis jusqu'à la fin de l'engagement individuel de conservation ou jusqu'à sa cession.
Il est précisé que l'affectation exclusive suppose une utilisation nécessaire à l'activité de l'entreprise et uniquement dédiée à cette activité.
De nombreuses exceptions prévues
Des précisions sont apportées concernant les situations dans lesquelles certains biens peuvent néanmoins continuer à bénéficier du régime de faveur.
Ainsi, restent notamment éligibles :
- les véhicules ou aéronefs destinés à la vente ou à la location ;
- les véhicules utilisés par un salarié ou un dirigeant lorsque l'usage privé constitue un avantage en nature imposable ;
- les bateaux affectés à une activité de location, de vente ou de croisière commerciale ;
- les bijoux et métaux précieux utilisés dans une activité de bijouterie ou de joaillerie ;
- les œuvres d'art exploitées dans une galerie ou un commerce d'antiquités ;
- les chevaux affectés à une activité d'élevage ou d'exploitation équine ;
- les vins et alcools destinés à une activité de négoce, de restauration ou de débit de boissons.
Concernant les logements, l'exonération demeure notamment applicable lorsqu'ils sont affectés à une activité hôtelière, à un EHPAD, au logement des salariés ou à des services sociaux bénéficiant à l'ensemble du personnel.
Les filiales également concernées
Le dispositif ne vise pas uniquement les actifs détenus directement par la société dont les titres sont transmis.
Les actifs concernés détenus au sein de filiales ou sous-filiales contrôlées doivent également être pris en compte. L'affectation professionnelle est alors appréciée au niveau de la société qui détient effectivement le bien.
Des précisions sont également apportées sur les modalités de calcul permettant de déterminer la fraction de valeur des titres exclue du bénéfice de l'exonération lorsque de tels actifs sont détenus directement ou indirectement au sein d'un groupe.
Un engagement individuel allongé à 6 ans
Autre évolution importante : la durée de l'engagement individuel de conservation est portée de 4 à 6 ans.
Pour les transmissions de titres de sociétés, chaque héritier, donataire ou légataire doit désormais conserver les titres reçus pendant 6 ans à compter de la fin de l'engagement collectif ou unilatéral de conservation.
Pour les entreprises individuelles, les biens transmis doivent également être conservés pendant 6 ans à compter de la transmission.
Cette nouvelle durée s'applique uniquement aux transmissions réalisées à compter du 21 février 2026.
En pratique, les opérations de transmission doivent désormais intégrer une analyse plus fine des actifs détenus par la société ou le groupe concerné. Une attention particulière doit être portée aux biens susceptibles d'être regardés comme « somptuaires », ainsi qu'à leur affectation effective à l'activité professionnelle.
Par ailleurs, les bénéficiaires doivent tenir compte de l'allongement de 4 à 6 ans de la durée de conservation exigée pour sécuriser le bénéfice de l'exonération Dutreil.
Les lecteurs ont également consulté…
Salariés protégés : un nouveau guide disponible
Mise à jour du guide relatif aux ruptures ou transferts de contrat de travail des salariés protégés
Lorsqu’un salarié exerce certaines fonctions représentatives, dans l’entreprise ou en dehors de celle-ci, il bénéfice d’un statut dit « protecteur ».
Ce statut protecteur implique avant tout le respect de garanties procédurales renforcées lorsqu’il est envisagé de modifier, transférer ou rompre le contrat de travail du salarié concerné.
Sont notamment concernés les représentants du personnel, les délégués syndicaux, les membres élus du CSE ou encore certains anciens titulaires de mandat.
Concrètement, l’employeur ne peut pas rompre son contrat de travail, le transférer ou modifier certains éléments essentiels du contrat sans respecter une procédure renforcée, nécessitant l’accord de l’autorité administrative.
Pour faciliter l’appréhension des règles applicables, la Direction générale du travail a mis à la libre disposition des employeurs un guide relatif aux décisions administratives en matière de rupture, de transfert ou de modification du contrat du salarié protégé.
Pour tenir compte des nouveautés réglementaires et jurisprudentielles, la Direction générale du travail (DGT) vient de publier la version 2026 de son guide.
Ce nouveau guide remplace celui de 2019, mis à jour en 2021. Il conserve une présentation sous forme de fiches, mais son contenu a été largement actualisé pour tenir compte des évolutions législatives et jurisprudentielles intervenues ces dernières années.
Le guide compte désormais 28 fiches : plusieurs thèmes ont été enrichis, notamment la compétence de l’inspecteur du travail, les procédures internes à l’entreprise, le motif disciplinaire, le motif économique, les efforts de reclassement ou encore l’inaptitude médicale.
La DGT y ajoute également 2 nouvelles fiches : l’une consacrée à la recevabilité des moyens de preuve en matière disciplinaire, l’autre aux faits commis en dehors de l’exécution du contrat de travail, notamment dans le cadre de l’exercice du mandat ou de la vie personnelle du salarié.
Autre précision importante : selon ce guide, l’employeur qui met en œuvre la présomption de démission en cas d’abandon volontaire de poste d’un salarié protégé n’a pas à demander l’autorisation préalable de l’inspecteur du travail.
La DGT considère en effet que, dans cette hypothèse, la rupture est réputée intervenir à l’initiative du salarié.
Cette position appelle toutefois à la prudence. Le salarié peut toujours contester la rupture devant le conseil de prud’hommes.
Si la présomption de démission est écartée, le risque est particulièrement lourd pour l’employeur : s’agissant d’un salarié protégé, la rupture pourrait être requalifiée en licenciement nul faute d’autorisation administrative préalable.
Les lecteurs ont également consulté…

Travailleurs saisonniers agricoles : l’hébergement sous tente étendu à de nouveaux départements

Hébergement temporaire des saisonniers agricoles : 4 nouveaux départements concernés
Pour mémoire, un employeur agricole peut, lorsque les capacités d’hébergement disponibles sont insuffisantes, être autorisé à loger temporairement certains travailleurs saisonniers sous des tentes mises à leur disposition.
Cette solution reste toutefois exceptionnelle : elle concerne les salariés saisonniers recrutés pour une durée inférieure à 1 mois et ne peut être mise en œuvre que pendant une période déterminée, comprise entre le 1er juin et le 30 septembre.
Autre condition essentielle : l’hébergement sous tente n’est pas autorisé partout en France. Seuls certains départements expressément désignés peuvent permettre aux employeurs agricoles d’y recourir.
La liste des territoires concernés vient justement d’être élargie : la Côte-d’Or, le Rhône, la Saône-et-Loire et l’Yonne font désormais partie des départements dans lesquels ce type d’hébergement temporaire peut être autorisé.
Attention toutefois : cette extension géographique ne signifie pas que l’employeur peut installer librement des tentes pour ses salariés.
L’hébergement reste soumis à des conditions précises destinées à garantir des conditions de vie et de sécurité adaptées, notamment en matière d’aménagement du terrain, de couchage, d’accès à l’eau potable, d’installations sanitaires et de protection contre les risques climatiques.
En pratique, les exploitants agricoles concernés disposent donc d’une possibilité supplémentaire pour loger leurs travailleurs saisonniers, mais à la condition de respecter l’ensemble des exigences prévues pour ce mode d’hébergement.
Les lecteurs ont également consulté…
Conventions réglementées : quelles conséquences quand la procédure n’est pas respectée ?

Conventions réglementées et procédure non respectée : de l’importance du préjudice
Le gérant d’une société qui entreprend une transaction en son nom avec la société doit veiller à suivre une procédure précise dite des conventions réglementées.
Une convention réglementée est un accord conclu entre la société et une personne qui lui est liée, comme son gérant ou ses associés.
Parce que ce type de convention peut être source de conflits d’intérêts, il est soumis à une procédure particulière comprenant une autorisation préalable et un contrôle a posteriori.
La non-observation de cette procédure peut entrainer l’engagement de la responsabilité personnelle du dirigeant.
Récemment, une affaire portée devant les juges permet d’apprécier la portée de cette responsabilité.
Dans cette affaire, le gérant d’une société reçoit l’autorisation de celle-ci de vendre un terrain constructible.
Sans autre forme de contrôle, il décide d’acheter ce terrain en son nom.
Ce à quoi les associés trouvent à redire, estimant que le terrain lui a été vendu à un prix inférieur à sa valeur réelle.
Et puisque le gérant n’a pas respecté la procédure des conventions réglementées, en ne sollicitant pas au préalable l’accord des associés pour la réalisation de cette transaction, les associés demandent que ce dernier indemnise la société.
Pour autant, si les juges reconnaissent effectivement que la procédure n’a pas été respectée, ils ne vont pas donner suite à la demande d’indemnisation de la société.
En effet, les juges considèrent que le gérant n’a causé aucun préjudice indemnisable à la société.
Quand bien même une évaluation du terrain par un expert estimait que le terrain avait une valeur supérieure à celle retenue pour la vente, les juges estiment qu’une estimation de ce type ne constitue pas une garantie de vendre au prix annoncé dans un marché soumis à de nombreux aléas.
De plus, même en dessous de l’estimation, le prix de vente final n’était pas suffisamment éloigné de la valeur réelle du terrain pour considérer que la société a été lésée.
Par conséquent, faute de démontrer un préjudice réel, le simple manquement dans le respect de la procédure ne justifie pas la demande d’indemnisation de la société formalisée par les associés.
Les lecteurs ont également consulté…


Taxe d’habitation des couples : à chacun sa résidence principale ?

Taxe d'habitation : la résidence principale s'apprécie conjoint par conjoint
Pour rappel, depuis 2023, la taxe d'habitation sur les résidences principales a été supprimée. Elle demeure toutefois applicable aux résidences secondaires et aux autres logements meublés non affectés à l'habitation principale.
Dès lors, déterminer quel logement constitue la résidence principale d'un particulier conserve toute son importance.
Dans une affaire récente, une épouse conteste la taxe d'habitation mise à sa charge pour un appartement situé à Lyon.
Selon elle, cet appartement constitue sa résidence principale. Pourtant, la déclaration de revenus commune déposée avec son époux mentionne une autre adresse, située à Caluire-et-Cuire.
Cette adresse commune suffit-elle à considérer que les époux ont nécessairement la même résidence principale ?
Non, répond le juge : pour l'application de la taxe d'habitation, la résidence principale doit être appréciée au regard de la situation de chaque contribuable, même lorsque les époux sont soumis à une imposition commune à l'impôt sur le revenu.
Concrètement, 2 époux imposés en commun à l'impôt sur le revenu peuvent donc avoir chacun leur propre résidence principale pour l'application de la taxe d'habitation, à condition, bien entendu, que leur situation respective permette de caractériser effectivement 2 lieux de résidence principale distincts.
Une solution qui peut notamment présenter un intérêt pour les couples qui, pour des raisons professionnelles ou personnelles, vivent durablement dans 2 logements différents.
Résidence principale : l'adresse fiscale ne fait pas tout !
Reste à prouver que le logement constitue effectivement la résidence principale de l'époux concerné.
À cet égard, le juge précise que l'adresse mentionnée comme domicile au 1er janvier sur la déclaration de revenus constitue bien un élément susceptible d'être pris en compte.
Pour autant, cette adresse ne permet pas de présumer, à elle seule, que le logement correspondant constitue la résidence principale du contribuable pour l'établissement de la taxe d'habitation.
La situation doit être appréciée au regard de l'ensemble des éléments disponibles permettant d'établir la réalité de l'occupation du logement.
Dans cette affaire, l’épouse avait notamment produit un passeport, une carte grise, un chéquier, des fiches de paie et des avenants à son contrat d'assurance habitation mentionnant son adresse lyonnaise.
Des éléments insuffisants ici, tranche le juge : au regard de l'ensemble des pièces produites, il n'est pas établi que l'appartement de Lyon constituait effectivement sa résidence principale.
L’épouse reste donc redevable de la taxe d'habitation réclamée.
2 époux, 2 résidences principales : quelles conséquences ?
La portée de cette décision est particulièrement intéressante depuis la suppression de la taxe d'habitation sur les résidences principales.
Elle confirme qu'il ne faut pas nécessairement raisonner à l'échelle du foyer fiscal pour déterminer la résidence principale : la situation de chacun des époux doit être examinée individuellement.
Un couple disposant de 2 logements pourrait donc, lorsque chacun des époux occupe effectivement et habituellement l'un d'eux à titre de résidence principale, faire valoir cette situation pour l'application de la taxe d'habitation.
Cette solution mérite d'autant plus d'être soulignée que l'administration avait récemment rappelé que l'habitation principale correspond, de manière générale, au logement dans lequel le contribuable réside habituellement et effectivement avec sa famille et qu'un logement constituant la résidence principale d'un membre du couple ou du foyer fiscal peut ne pas être soumis à la taxe d'habitation sur les résidences secondaires.
Elle s'inscrit également dans la continuité d'une précédente décision concernant l'exonération de la plus-value réalisée lors de la vente de la résidence principale. Le juge avait alors retenu que, lorsque plusieurs personnes cèdent un logement, la condition tenant à la résidence principale doit être appréciée séparément pour chacun des vendeurs, même s'ils sont soumis à une imposition commune à l'impôt sur le revenu.
Retenez que, pour l'application de la taxe d'habitation, l'imposition commune à l'impôt sur le revenu n'implique pas nécessairement une résidence principale commune.
Deux époux peuvent avoir chacun leur résidence principale, mais encore faut-il pouvoir démontrer la réalité de cette situation au regard d'éléments suffisamment probants.
Les lecteurs ont également consulté…
Louer une partie de sa résidence principale : quelle fiscalité en 2026 ?

Location d’une partie de sa résidence principale : une exonération sous conditions
Pour rappel, les personnes qui louent ou sous-louent en meublé une partie de leur habitation principale peuvent bénéficier d’une exonération d’impôt sur le revenu au titre des loyers perçus.
Pour cela, plusieurs conditions doivent être simultanément remplies.
Tout d’abord, les pièces louées ou sous-louées doivent effectivement faire partie de la résidence principale du bailleur. La location doit donc conduire ce dernier à réduire le nombre de pièces qu’il occupe personnellement.
À ce titre, des dépendances immédiates, telles que des chambres de service aménagées sous les combles, peuvent être considérées comme faisant partie de l’habitation principale dès lors qu’elles forment un tout indissociable avec celle-ci.
À l’inverse, des locaux suffisamment indépendants de l’habitation principale, au regard notamment de leur configuration, de leur superficie, de leur accès ou encore de la présence d’une cuisine ou d’une salle de bain privative, peuvent ne pas ouvrir droit à l’exonération.
Ensuite, les pièces louées doivent constituer pour le locataire ou le sous-locataire sa résidence principale ou, sous certaines conditions, la résidence temporaire d’un salarié saisonnier.
À ce titre, le logement dans lequel un étudiant séjourne habituellement pendant l’année universitaire est considéré comme sa résidence principale, même s’il conserve son domicile légal chez ses parents. Il en va de même pour un apprenti contraint de séjourner sur le lieu de son apprentissage.
Enfin, le prix de la location doit être fixé dans des limites raisonnables.
Loyer raisonnable : quels plafonds pour 2026 ?
Pour apprécier le caractère raisonnable du loyer, 2 plafonds annuels par mètre carré de surface habitable, charges non comprises, sont retenus selon la localisation du logement. Pour l’année 2026, ils sont fixés à :
- 215 € par m² et par an en Île-de-France ;
- 159 € par m² et par an dans les autres régions.
En dessous de ces montants, le loyer est considéré comme raisonnable.
À titre d’exemple, pour une chambre de 15 m² située hors Île-de-France, le plafond annuel s’établit à 2 385 € hors charges, soit 198,75 € par mois.
Pour une chambre de même superficie située en Île-de-France, il atteint 3 225 € par an, soit 268,75 € par mois, hors charges.
Notez que ces plafonds constituent des seuils de tolérance permettant de considérer le prix comme raisonnable. Leur dépassement ne signifie donc pas, à lui seul, que le loyer est nécessairement excessif : son caractère raisonnable doit alors être apprécié au regard des circonstances.
Une exonération applicable jusqu’à fin 2026
Attention, cette exonération est, en l’état actuel des textes, temporaire.
Elle s’applique aux locations et sous-locations réalisées jusqu’au 31 décembre 2026.
Sauf nouvelle prorogation, les loyers tirés de la location ou de la sous-location d’une partie de la résidence principale ne pourront donc plus bénéficier de cette exonération à compter de 2027.
Les lecteurs ont également consulté…
Location meublée : quelle fiscalité en 2026 ?

Location meublée : 2 régimes à distinguer
Pour rappel, les revenus tirés d’une activité de location meublée sont imposables dans la catégorie des bénéfices industriels et commerciaux (BIC).
Lorsque les conditions sont réunies, le loueur peut bénéficier du régime micro-BIC : son bénéfice imposable est alors déterminé en appliquant directement un abattement forfaitaire à ses recettes, sans déduction de ses charges réelles.
Pour les revenus perçus en 2026, les locations meublées relèvent, en principe, du régime micro-BIC lorsque le chiffre d’affaires n’excède pas 83 600 €. Le bénéfice imposable est alors déterminé après application d’un abattement forfaitaire de 50 %.
Sont notamment concernés :
- les locations meublées de longue durée ;
- les meublés de tourisme classés ;
- les chambres d’hôtes.
Un régime spécifique est toutefois applicable aux meublés de tourisme non classés. Pour ces locations, le régime micro-BIC ne peut s’appliquer que lorsque le chiffre d’affaires n’excède pas 15 000 €. L’abattement forfaitaire est, dans ce cas, limité à 30 %.
Notez que le seuil de 15 000 € n’est pas revalorisé pour 2026.
LMP ou LMNP : sans incidence sur ces seuils
Une précision importante est apportée concernant la détermination du seuil applicable : il faut tenir compte de la nature de l’activité de location exercée, et non de son caractère professionnel ou non professionnel.
En clair, le fait d’être considéré comme loueur en meublé professionnel (LMP) ou loueur en meublé non professionnel (LMNP) est sans incidence pour déterminer le seuil de chiffre d’affaires et le taux d’abattement applicables dans le cadre du régime micro-BIC.
C’est donc bien le type de bien loué et, pour les meublés de tourisme, son classement ou non, qui doit être pris en compte.
Plusieurs activités de location : attention aux différents seuils
Une même personne peut exercer plusieurs activités de location meublée relevant de seuils différents, par exemple en louant à la fois un meublé de tourisme classé et un meublé de tourisme non classé.
Dans cette situation, le respect du plafond global de chiffre d’affaires ne suffit pas nécessairement pour bénéficier du régime micro-BIC.
Lorsque plusieurs activités commerciales relevant de limites différentes sont exercées, il faut également vérifier que le chiffre d’affaires correspondant à chacune des activités soumises à une limite particulière ne dépasse pas le seuil qui lui est propre.
Ainsi, la réalisation de recettes provenant d’un meublé de tourisme non classé impose notamment de surveiller le seuil spécifique de 15 000 € applicable à cette activité.
Location meublée : quel régime réel en 2026 ?
Enfin, lorsque le loueur ne peut pas bénéficier du régime micro-BIC ou choisit d’y renoncer, ses revenus sont imposés selon un régime réel.
Pour 2026, la limite supérieure du régime réel simplifié applicable aux activités de location meublée est portée à 286 000 €, contre 254 000 € auparavant.
Au-delà de cette limite, le loueur relève, en principe, du régime réel normal.
Les lecteurs ont également consulté…
Apprentissage : de nouveaux niveaux de prise en charge
Contrats d’apprentissage : de nouvelles valeurs de carence à compter du 1er septembre 2026
Rappelons que le niveau de prise en charge d’un contrat d’apprentissage correspond au montant destiné à financer la formation suivie par l’apprenti.
En principe, il est déterminé au niveau de la branche professionnelle pour chaque certification préparée.
Toutefois, lorsque ce niveau de prise en charge n’a pas été fixé par la commission paritaire nationale de l’emploi ou, le cas échéant, par la commission paritaire de la branche professionnelle, ou lorsque les recommandations de France compétences n’ont pas été prises en compte dans les conditions prévues par la réglementation, une valeur de carence s’applique.
Cette valeur de carence permet donc de déterminer le montant de prise en charge du contrat d’apprentissage lorsqu’aucun niveau conforme aux règles applicables n’a été retenu par la branche concernée.
Depuis le 1er septembre 2026, de nouvelles valeurs de carence sont applicables aux contrats d’apprentissage conclus à partir de cette date.
Concrètement, leur montant est fixé en fonction de la certification préparée par l’apprenti, identifiée par son code RNCP. Il peut donc varier sensiblement d’une formation à l’autre.
À titre d’exemple, la valeur de carence est fixée à :
- 7 310 € pour la formation d’assistant ressources humaines (RNCP35103) ;
- 7 278 € pour la formation « Production et service en restaurations (rapide, collective, cafétéria) » (RNCP35317) ;
- 8 126 € pour la formation « Gestion des entreprises et des administrations : gestion comptable, fiscale et financière » (RNCP35375).
Le détail des valeurs de carence, par code RNCP, est disponible ici.
Attention : ces nouvelles valeurs ne concernent que les contrats d’apprentissage conclus à compter du 1erseptembre 2026. Les contrats conclus antérieurement sont donc pris en charge au titre des anciennes valeurs.
En pratique, il convient donc de vérifier le code RNCP de la certification préparée afin d’identifier le montant de prise en charge applicable au contrat concerné.