Taux d’usure : un objectif de protection des emprunteurs ?
Taux d’usure : du neuf dans sa réglementation
Le taux d'usure est le taux maximal auquel un prêt peut être accordé en France.
La Banque de France fixe chaque trimestre le taux d’usure à partir des taux effectifs moyens pratiqués par les établissements de crédit, augmentés d’un tiers.
Le taux d’usure varie en fonction du type de prêt contracté, du montant emprunté et de la durée d’emprunt.
En ce qui concerne le type de prêt contracté, le taux d’usure ne concerne plus uniquement les prêts immobiliers, les crédits à la consommation, les découverts en compte et les crédits renouvelables.
Il s’étend désormais aux opérations de location avec option d’achat (LOA) et aux opérations de location-vente que ce soit sur le territoire métropolitain ou certains d’outre-mer tels que la Nouvelle-Calédonie, la Polynésie française et dans les îles Wallis et Futuna.
À noter qu’en Nouvelle-Calédonie, les dispositifs juridiques locaux équivalents doivent être pris en compte pour les opérations de LOA et la location-vente.
Quant au montant, dorénavant le seuil pris en compte pour les crédits financés pour des travaux de réparation, d'amélioration ou d'entretien d'immeubles passe de 75 000 € à 100 000 €.
À titre de rappel, le taux d’usure ne s’applique qu’aux prêts attribués par des professionnels, et non aux prêts entre particuliers.
Les lecteurs ont également consulté…


Travailleurs non-salariés : comment comprendre votre régularisation mixte ?
Régularisation mixte : des cotisations sociales à payer et des crédits à récupérer
Pour mémoire, l’assiette sociale des travailleurs indépendants a été réformée en 2026 conduisant à la diminution de la part de CSG-CRDS dans le calcul des cotisations sociales, tandis que celles relatives aux cotisations contributives ont augmenté.
Ainsi, le nouvel échéancier adressé par l’Urssaf peut combiner, pour une même période, un solde de cotisations à régler et un crédit en faveur du travailleur indépendant.
En effet, après la déclaration de revenu, l’Urssaf peut effectuer un recalcul des cotisations, en comparant le montant des cotisations provisionnelles avec le montant des cotisations réellement du. Dans certains cas, une régularisation peut s’avérer nécessaire.
Cette situation peut notamment s’expliquer par le fait que chaque cotisation est calculée séparément, selon son assiette et son taux propres.
Après la déclaration des revenus définitifs, l’Urssaf compare donc, cotisation par cotisation, les montants réellement dus avec les cotisations provisionnelles déjà versées.
Il peut alors ressortir de ce calcul :
- un complément de cotisations à payer lorsque les sommes provisionnelles versées sont inférieures au montant définitif ;
- un crédit lorsque les sommes versées sont supérieures au montant finalement dû.
Lorsque le calendrier définitif mentionne une régularisation mixte, le crédit constaté n’est pas nécessairement remboursé immédiatement. Il est d’abord utilisé pour réduire les cotisations restant à payer. Seul l’éventuel crédit résiduel, après cette imputation, peut donner lieu à un remboursement.
En pratique, le travailleur indépendant doit donc consulter le détail de son échéancier pour identifier :
- les cotisations faisant apparaître un complément à régler ;
- celles générant un crédit ;
- le montant du crédit imputé sur les échéances ;
- le solde restant à payer ou, le cas échéant, le montant devant être remboursé.
Notez qu’une régularisation mixte ne correspond pas à une double régularisation.Elle traduit simplement la compensation, dans un même calendrier, entre des cotisations insuffisamment versées et d’autres payées en excédent.
Les lecteurs ont également consulté…

Travailleurs de plateforme : bientôt le prélèvement à la source des cotisations sociales ?
Plateformes numériques : un précompte des cotisations sociales dès octobre 2026 pour certains auto-entrepreneurs
À compter du 1er janvier 2027, les plateformes numériques de mise en relation devront, en principe, prélever directement les cotisations et contributions sociales dues par certains travailleurs indépendants sur les revenus réalisés par leur intermédiaire.
L’objectif est simple : lorsque le travailleur réalise un chiffre d’affaires via une plateforme, celle-ci devra prendre en charge une partie des démarches aujourd’hui effectuées directement par le travailleur auprès de l’Urssaf.
Elle devra déclarer les sommes réalisées, appliquer le taux de prélèvement communiqué par l’Urssaf, prélever les cotisations et contributions sociales dues, puis les reverser à l’organisme de recouvrement.
Avant cette généralisation, le dispositif fait l’objet d’une phase pilote, lancée depuis avril 2026 auprès de certaines plateformes, retenues sur la base du volontariat.
Concrètement, pour chaque revenu réalisé par l’intermédiaire de la plateforme, celle-ci calculera les cotisations sociales dues à partir du taux communiqué par l’Urssaf.
Elle prélèvera ensuite les sommes correspondantes, puis les déclarera et les reversera chaque mois à l’Urssaf, au titre du chiffre d’affaires réalisé le mois précédent.
L’Urssaf précise toutefois que ce précompte ne modifie pas le niveau des cotisations sociales : les taux et barèmes applicables restent ceux de droit commun, applicables aux auto-entrepreneurs. Le taux transmis à la plateforme tient compte du secteur d’activité et de la situation du travailleur indépendant.
Le dispositif doit également permettre de sécuriser les droits sociaux des intéressés, notamment en matière d’indemnités journalières en cas de maladie ou de retraite, tout en contribuant à limiter les situations de sous-déclaration des revenus issus des plateformes.
À titre transitoire, les plateformes volontaires suivantes appliqueront ce prélèvement à la source de manière anticipée à compter du 1er octobre 2026 :
- Extracadabra ;
- Les Sherpas ;
- Mon Spécialiste Auto ;
- Student Pop ;
- Truckrs ;
- Uber Eats ;
- Wecasa.
Les auto-entrepreneurs utilisant ces plateformes seront informés prochainement, en lien avec chacune d’elles, de la date effective de démarrage du dispositif.
Attention : l’auto-entrepreneur devra continuer à déclarer lui-même le chiffre d’affaires réalisé en dehors des plateformes numériques concernées, ainsi que celui réalisé via une plateforme qui ne participerait pas à la phase anticipée de 2026.
Ces revenus demeureront donc soumis aux modalités déclaratives habituelles auprès de l’Urssaf.
Les lecteurs ont également consulté…
DSN : doit-on la transmettre en l’absence de salarié embauché ?
DSN « néant » : qui doit la transmettre et dans quelles situations ?
La déclaration sociale nominative (DSN) doit être adressée à l’Urssaf chaque mois. Cette obligation demeure lorsque l’établissement n’emploie plus de salarié, dès lors que son compte employeur reste ouvert.
Sont notamment concernés :
- les employeurs exerçant une activité saisonnière, pendant les périodes sans personnel ;
- les employeurs qui n’ont plus de salarié, mais maintiennent leur compte ouvert dans la perspective d’un prochain recrutement.
La DSN « néant » informe ainsi l’Urssaf qu’aucun salarié n’est à déclarer pour le mois concerné. Elle doit être renouvelée chaque mois aussi longtemps que cette situation perdure.
Si aucune DSN n’est transmise, l’Urssaf peut procéder à une taxation d’office et calculer forfaitairement les cotisations dues.
L’absence de salarié ne dispense donc pas, à elle seule, de l’obligation déclarative.
La DSN doit comporter un bloc « Bordereau de cotisation due – S21.G00.22 » mentionnant un montant total de cotisations égal à « 0.00 ».
Ainsi, il convient chaque mois de vérifier la situation de chaque établissement. Tant que le compte employeur est actif et qu’aucun salarié n’est déclaré, transmettez une DSN « néant » dans les délais habituels.
Les lecteurs ont également consulté…
Frelons asiatiques : une réponse nationale
Frelons asiatiques : 3 axes pour lutter contre l’invasion
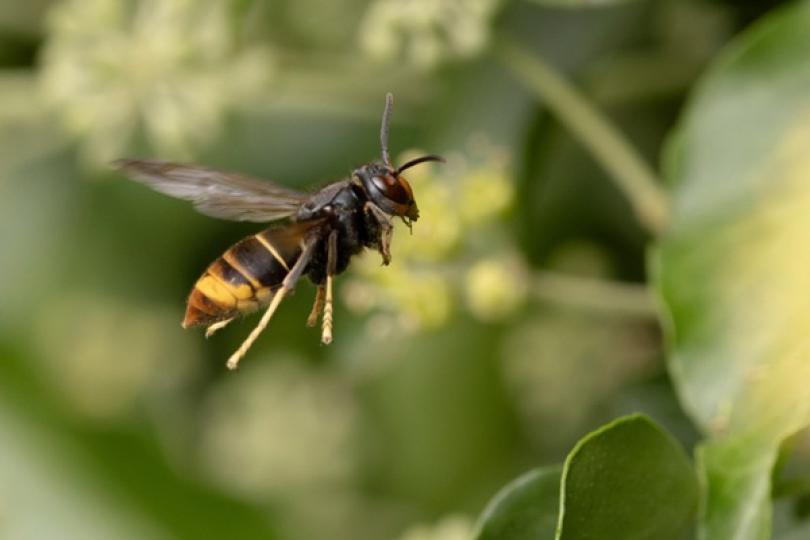
Face au danger que représente le frelon asiatique à pattes jaunes pour la biodiversité et la population française, il était prévu depuis mars 2025 qu’un plan national de lutte soit mis en place.
C’est chose faite avec la publication de ce plan le 16 septembre 2026.
La lutte contre les frelons asiatiques va donc s’articuler autour de 3 grands axes qui sont :
- le développement de la recherche et des connaissances ;
- acquisition de connaissances sur les impacts du frelon sur la biodiversité ;
- appui à la recherche appliquée pour renforcer l’efficacité des moyens de lutte ;
- communication vers le grand public ;
- l’organisation de la lutte selon la pression observée localement ;
- classification des départements en fonction de la pression de prédation ;
- mise en place de mesures de gestion adaptées à cette classification ;
- cartographie et structuration des financements ;
- le renforcement de la gouvernance de la lutte ;
- pilotage national du plan ;
- déclinaison en plans départementaux.
Un des objectifs principaux va donc être de déterminer le niveau de pression exercé par les frelons asiatiques sur chaque département, ce qui conduira à classer les zones selon 4 niveaux (nulle/très faible, faible, moyenne, forte) et ainsi adapter localement les réponses à apporter face à l’espèce.
Ces mesures peuvent consister en la destruction des nids, le piégeage des fondatrices au printemps, le piégeage d’automne, etc.
Un pilotage national du plan est prévu afin d’assurer l’optimisation de son application. Cependant, il est prévu qu’au niveau départemental, des plans adaptés localement soient mis en place sous l’autorité des préfets.
Ces plans départementaux devront être adoptés avant le 16 mars 2027.
Les lecteurs ont également consulté…
Taxe foncière : les « éléments de confort » sous surveillance
Taxe foncière : une mise à jour des caractéristiques des logements
Pour calculer la taxe foncière sur les propriétés bâties, l’administration fiscale se base notamment sur la valeur locative cadastrale du logement.
Pour déterminer cette valeur, elle tient compte de différents éléments et notamment de certains équipements du logement, qualifiés historiquement d’« éléments de confort ».
Sont notamment concernés le raccordement à l’eau et à l’électricité, les WC, le lavabo, la douche ou encore le chauffage ou la climatisation.
La présence de ces équipements est prise en compte sous la forme d’une équivalence en mètres carrés, qui vient augmenter la surface pondérée retenue pour déterminer la valeur locative du logement.
Problème : les informations dont dispose l’administration ne correspondent pas toujours à la réalité. Certains logements peuvent ainsi être enregistrés comme dépourvus d'équipements pourtant effectivement présents.
C’est pourquoi l’administration fiscale a engagé une opération de « fiabilisation » de ses bases afin de mettre à jour les caractéristiques de ces logements.
Le Gouvernement a rappelé que l’administration est autorisée à constater d’office les changements affectant les caractéristiques physiques d'un logement.
Pour les maisons et appartements classés dans les catégories 1 à 6, qui vont des logements « luxueux » aux logements présentant un confort « ordinaire », l’administration peut ainsi considérer comme présents 6 équipements jugés aujourd’hui essentiels : l’eau, l’électricité, au moins un WC, un lavabo, une douche par salle d’eau et un système de chauffage ou de climatisation.
Une mise à jour qui peut avoir une conséquence très concrète : l'ajout d'un ou plusieurs de ces équipements augmente la surface pondérée du logement et, par conséquent, peut entraîner une hausse de la taxe foncière et, le cas échéant, de la taxe d’habitation sur les résidences secondaires.
Une mise à jour finalement laissée au choix des collectivités
Initialement, cette opération devait prendre la forme d’une mise à jour automatisée à grande échelle des bases fiscales.
Mais le dispositif a depuis évolué.
À l’été 2026, le Gouvernement a, en effet, précisé qu’il n’était plus question de procéder à une mise à jour généralisée à l’ensemble du territoire.
L'opération sera désormais mise en œuvre localement, sur la base du volontariat : les communes et établissements publics de coopération intercommunale (EPCI) pourront décider de procéder à cette fiabilisation sur leur territoire.
Le Gouvernement a ainsi posé 3 principes :
- la mise à jour ne sera plus réalisée automatiquement à l'échelle nationale ;
- aucune opération ne sera imposée aux collectivités locales ;
- chaque opération devra être expressément validée par la collectivité concernée.
En pratique, les propriétaires ne seront donc pas tous concernés de la même manière : tout dépendra de la décision prise localement.
Lorsqu’une opération de fiabilisation est engagée, les propriétaires concernés doivent être informés des modifications envisagées concernant leur logement. Ils pourront alors signaler à l’administration une éventuelle différence entre les équipements présumés présents et la situation réelle du bien.
Et si une erreur subsiste malgré cette information préalable et se répercute sur l'avis d'imposition, le propriétaire conservera la possibilité de la contester auprès de l’administration fiscale.
Retenez que la prise en compte des « éléments de confort » dans le calcul de la valeur locative cadastrale n'est pas une nouvelle règle : ces équipements sont déjà intégrés dans les modalités d'évaluation des logements.
L'opération engagée par l'administration vise à corriger les bases fiscales lorsque certains équipements effectivement présents n'y figurent pas.
En revanche, contrairement à ce qui avait été initialement envisagé, cette mise à jour ne sera pas appliquée automatiquement et uniformément sur tout le territoire : sa mise en œuvre dépend désormais de la décision des communes et des EPCI concernés.
Les lecteurs ont également consulté…
Indemnité d’occupation entre ex-époux : quelle fiscalité ?
Indemnité d’occupation : revenus fonciers ou location meublée ?
Dans une affaire récente, des ex-époux sont propriétaires ensemble d’un bien immobilier. À la suite de leur séparation, la jouissance du logement et de son mobilier est attribuée à l’ex-mari, à titre onéreux.
Lors du prononcé du divorce, une indemnité d’occupation de 1 500 € par mois est mise à sa charge pour toute la période pendant laquelle il occupe seul le bien.
À la suite de la vente du logement, l’ex-mari verse finalement à son ex-épouse une indemnité de 115 500 €.
Celle-ci déclare tout d’abord cette somme dans la catégorie des revenus fonciers… avant de revenir sur sa déclaration.
Le logement étant meublé, elle estime finalement que l’indemnité doit être imposée comme un revenu tiré d’une location meublée, donc dans la catégorie des bénéfices industriels et commerciaux (BIC).
Une analyse que refuse l’administration fiscale.
Et à raison, selon le juge, qui rappelle la nature particulière de l’indemnité d’occupation versée lorsqu’un bien appartient à plusieurs personnes et que l’une d’elles en a seule l’usage.
Ici, l’ex-mari n’occupe pas le logement en qualité de locataire : il en est lui-même propriétaire. L’indemnité qu’il verse n’est donc pas la contrepartie de la location d’un logement meublé.
Elle vient, en réalité, compenser l’impossibilité pour son ex-épouse, également propriétaire, de profiter du bien. Elle se substitue ainsi aux revenus que celui-ci aurait pu produire et en emprunte le caractère.
L’indemnité de 115 500 € doit donc bien être imposée dans la catégorie des revenus fonciers, et non dans celle des BIC.
Une indemnité imposable au moment de son versement
Reste une autre question : à quelle date cette indemnité doit-elle être imposée ?
L’ex-épouse soutient qu’elle aurait dû l’être progressivement, au fur et à mesure de l’occupation du logement par son ex-mari.
Là encore, le juge lui donne tort.
L’indemnité ayant été effectivement versée à la suite de la vente du bien, elle constitue un revenu imposable au titre de l’année de son versement. Il n’est donc pas question de répartir son imposition sur les différentes années pendant lesquelles l’ex-mari a occupé seul le logement.
Pour défendre sa position, l’ex-épouse invoque également des règles fiscales qui auraient permis, selon elle, de rattacher l’indemnité aux différentes années concernées. Mais ces règles ne s’appliquent qu’aux revenus imposés dans la catégorie des BIC.
Or, le juge vient justement de confirmer que l’indemnité perçue est un revenu foncier. L’ex-épouse ne peut donc pas s’en prévaloir.
Les lecteurs ont également consulté…
Centre de vaccination : de l’habilitation au suivi par l’ARS
Centre de vaccination : nouveautés concernant les demandes d’habilitation et le rapport d’activité et de performance
Un centre de vaccination est une structure permanente installée dans des locaux fixes et ouverte selon des horaires réguliers, au minimum 2 demi-journées par semaine.
Un personnel spécialement affecté y réalise exclusivement l’ensemble des vaccinations prévues par le calendrier vaccinal en vigueur.
Tout établissement ou organisme souhaitant faire reconnaître une structure en tant que centre de vaccination habilité doit déposer un dossier de demande d'habilitation à l'agence régionale de santé de la région où sera situé le centre de vaccination.
Son contenu a récemment évolué en vue d'actualiser la liste des informations, des justificatifs administratifs, des qualifications du personnel, des ressources matérielles et des modalités d'organisation à fournir aux Agences régionales de santé (ARS).
Parmi les informations figurant dans le dossier accompagnant les demandes d’habilitation comme centre de vaccination, on trouve par exemple, la définition de la typologie des structures, ainsi que les missions attendues du centre de vaccination, telle que d’assurer la gratuité des vaccins du calendrier en vigueur, ou encore la vérification du statut vaccinal. Le reste des informations est consultable ici (en annexe).
Les établissements et organismes de santé habilités comme centres de vaccination de lutte contre les épidémies et certaines maladies transmissibles, telle que la tuberculose par exemple, transmettent annuellement au plus tard le 31 mars un rapport d’activité et de performance (RAP) portant sur l'année précédente à l’ARS.
Ce rapport permet aux ARS d'assurer la programmation stratégique, la coordination, le suivi et l'analyse des activités de vaccination et de lutte contre les épidémies et certaines maladies transmissibles à l'échelle régionale.
Ce rapport doit être conforme à un modèle qui a été modifié (ce nouveau modèle entrera en vigueur le 1er janvier 2028).
- Arrêté du 28 juillet 2026 modifiant l'arrêté du 1er décembre 2010 fixant le contenu du rapport d'activité et de performance en application des articles D. 3111-25 et D. 3112-10 du code de la santé publique
- Arrêté du 28 juillet 2026 modifiant l'arrêté du 19 décembre 2005 fixant le contenu des dossiers de demande d'habilitation en application des articles D. 3111-23, D. 3112-7, D. 3112-13 et D. 3121-39 du code de la santé publique
Les lecteurs ont également consulté…
Secteur aérien : une adaptation nécessaire au changement climatique ?
Carburants d’aviation : objectif de durabilité par l’instauration de sanctions administratives
Dans la perspective de rendre le secteur aérien plus durable, de nouvelles mesures sont mises en place et s’imposent aux fournisseurs de carburants, aux exploitants d’aéronefs et aux gestionnaires d’aéroport.
Zoom sur les fournisseurs de carburants
Les fournisseurs de carburants sont les opérateurs responsables de la mise à disposition du carburant ou de l’hydrogène destiné aux aéronefs dans les aéroports situés dans l’Union européenne (UE).
Ils ont l’obligation de veiller à ce que les carburants qu’il mettent à la disposition des exploitants d’aéronefs dans chaque aéroport de l’Union européenne contiennent une part minimale de carburants d’aviation durables (CAD).
Afin de vérifier qu’ils respectent l’objectif de durabilité, ils doivent désormais transmettre chaque mois des justificatifs de traçabilité des carburants durables au ministre chargé des douanes, et déposer une déclaration annuelle au plus tard le 14 février dans la base de données nationale qui est reliée à la base de données de l'Union européenne.
En cas de manquement ou d'anomalie, l'autorité administrative peut notifier le fournisseur de carburant et le mettre en demeure de procéder à son dépôt ou à sa modification dans un délai d’un mois.
Passé ce délai, l’autorité l’informe de l’amende administrative envisagée et le sollicite pour qu’il apporte ses observations écrites et/ou orales dans un délai d'un mois. À l’issue de ce délai, l’autorité peut lui infliger une amende administrative motivée.
Zoom sur les exploitants d’aéronefs
Les exploitants d’aéronefs sont les personnes qui ont assuré au moins 500 vols commerciaux de transport aérien de passagers ou 52 vols commerciaux tout-cargo au départ d’un aéroport de l’Union européenne au cours de la période de déclaration précédente ou, lorsqu’elles ne peuvent être identifiées, les propriétaires de l’aéronef.
Ils ont l’obligation de veiller à ce que la quantité annuelle de carburant d’aviation embarquée dans un aéroport de l’Union européenne représente au moins 90 % de leurs besoins annuels en carburant pour les vols au départ de cet aéroport.
Afin de vérifier qu’ils respectent l’objectif de durabilité, ils doivent désormais déposer une déclaration annuelle de conformité au plus tard le 31 mars au ministre chargé de l'aviation civile et à l'Agence de l'Union européenne pour la sécurité aérienne (AESA).
En cas de manquement ou d'anomalie, l'autorité administrative peut notifier l’exploitant d’aéronef et le mettre en demeure de procéder à son dépôt ou à sa modification dans un délai d’un mois.
Passé ce délai, l’autorité l’informe de l’amende administrative envisagée et le sollicite pour qu’il apporte ses observations écrites et/ou orales dans un délai d'un mois. À l’issue de ce délai, l’autorité peut lui infliger une amende administrative motivée.
Zoom sur les gestionnaires d’aéroport
Les gestionnaires d’aéroport sont les entités chargées de gérer et d’administrer les infrastructures d’un aéroport de l’Union européenne et de coordonner ou de contrôler les activités des différents opérateurs présents dans cet aéroport.
Ils ont l’obligation de veiller à ce que les infrastructures aéroportuaires de ravitaillement de carburant soient adaptées et permettent la livraison, le stockage et la distribution des carburants d’aviation durables.
Afin de vérifier qu’ils respectent l’objectif de durabilité, le ministre chargé de l’aviation civile peut désormais les contrôler directement, ou à la suite du signalement d’un exploitant d’aéronef.
Si l’autorité a été saisie par un exploitant d’aéronef, elle a 2 mois pour effectuer son contrôle. À l’issue de ce délai, si l’autorité constate un manquement ou une anomalie de la part du gestionnaire d’aéroport, elle peut prononcer une mise en demeure assortie d'un délai de mise en conformité pouvant aller jusqu'à 3 ans.
Passé ce délai, l’autorité l’informe de l’amende administrative envisagée et le sollicite pour qu’il apporte ses observations écrites et/ou orales dans un délai d'un mois. À l’issue de ce délai, l’autorité peut lui infliger une amende administrative motivée.
Les lecteurs ont également consulté…

Presse : précision pour l’aide aux quotidiens aux faibles ressources publicitaires
Fixation annuelle de la « valeur de référence » pour le calcul de l’aide
L’aide aux publications nationales d’information politique et générale à faibles ressources publicitaires est une aide financière que l’État accorde à certains organes de presse.
Elle s’adresse :
- aux publications nationales au maximum hebdomadaire, reconnues comme ayant un caractère d’information politique et générale ;
- aux publications nationales de périodicité au moins hebdomadaire et jusqu’à trimestrielle, reconnues comme ayant un caractère d’information politique et générale et répondant aux conditions consultables ici.
Les bénéficiaires de l’aide sont répartis en 5 sections en fonction de leurs activités. Ces sections servent à déterminer l’ordre dans lequel les aides sont distribuées et la façon dont leur montant est calculé.
La section 1 concerne les quotidiens d’information politique et générale en langue française qui :
- sont imprimées sur papier journal pour 90 % au moins de leur surface ;
- qui paraissent au moins 5 fois par semaine ;
- dont le prix de vente moyen au numéro est compris entre 80 % et 130 % du prix de vente moyen des quotidiens nationaux ;
- dont le tirage moyen n'a pas excédé 250 000 exemplaires et dont la diffusion moyenne en France n'a pas dépassé 150 000 exemplaires pendant l'exercice précédant l'année d'attribution de l'aide ;
- dont les recettes de publicité ont représenté moins de 25 % de leurs recettes totales.
Pour obtenir le montant de l’aide attribuée aux bénéficiaires de la section 1, il convient de diviser les crédits disponibles pour la section par le « chiffre de diffusion » pour chaque quotidien éligible.
Pour chaque quotidien, ce chiffre de diffusion correspond à la différence entre 2 fois une valeur de référence déterminée annuellement par les ministres chargés du budget et de la communication et le nombre d’exemplaires effectivement vendus par ce quotidien au cours de l'exercice précédant l'année d'attribution de l'aide.
Pour l’aide 2026, la valeur de référence est fixée à 170 000 000 d’exemplaires. Il faut noter que cette valeur est restée la même depuis 2021.