
Aide à mourir : une légalisation encadrée
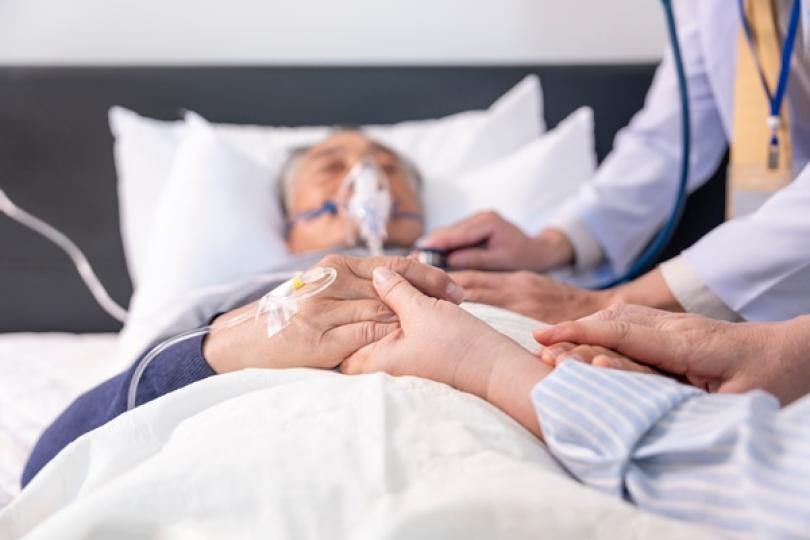
Droit à l’aide à mourir : un dispositif applicable sous conditions strictes
Le droit à l'aide à mourir est le droit pour une personne qui en a exprimé la demande d'être autorisée à recourir à une substance létale et accompagnée afin qu'elle se l'administre ou, lorsqu'elle n'est physiquement pas en mesure de le faire, qu'elle se la fasse administrer par un médecin ou par un infirmier.
Ce dispositif, mis en place en août 2026, est réservé aux personnes majeures, de nationalité française ou résidant régulièrement en France, capables de manifester une volonté libre et éclairée, atteintes d'une affection grave et incurable engageant le pronostic vital (en phase avancée ou terminale) et générant une souffrance physique ou réfractaire insupportable (la souffrance purement psychologique étant exclue).
La procédure médicale mise en place pour l’application de ce dispositif est strictement encadrée : la demande initiale et sa confirmation font l'objet d'échanges obligatoirement en présentiel (la téléconsultation est exclue). Les décisions médicales relatives à la demande sont susceptibles de recours devant le juge administratif. Un système d'information dédié assure la traçabilité intégrale de la démarche.
La personne qui souhaite accéder à l'aide à mourir en fait la demande à un médecin en activité qui n'est ni son parent, ni son allié, ni son conjoint, ni son concubin, ni le partenaire auquel elle est liée par un pacte civil de solidarité, ni son ayant droit.
Le médecin sollicité doit mettre en œuvre une procédure collégiale pluriprofessionnelle pour valider les critères. Il doit :
- informer le patient sur les soins palliatifs ;
- expliquer à la personne les conditions d'accès à l'aide à mourir et les modalités de mise en œuvre de celle-ci ;
- indiquer à la personne qu'elle peut renoncer, à tout moment, à sa demande ;
- proposer à la personne et à ses proches de les orienter vers un psychologue ou un psychiatre et s'assurer, si elle le souhaite, qu'elle puisse y avoir accès
- rendre une décision motivée dans un délai de 15 jours.
Un délai de réflexion minimal de 2 jours s'impose à la personne qui demande le droit à l’aide à mourir avant confirmation de l'administration de la substance létale. Lorsque la confirmation de la demande intervient plus de 3 mois après la notification, le médecin évalue à nouveau le caractère libre et éclairé de la manifestation de la volonté de la personne.
La substance létale (préparation magistrale délivrée par des pharmacies désignées) est auto-administrée ou, en cas d'incapacité physique, administrée par un médecin ou un infirmier, sous surveillance médicale, au domicile ou en établissement. La procédure peut être interrompue à tout moment par le patient ou par le médecin en cas de pression constatée.
Il faut savoir que les professionnels de santé disposent d'une clause de conscience leur permettant de refuser d'intervenir, sous réserve d'orienter sans délai le demandeur. Les professionnels concourant légalement à l'aide à mourir bénéficient d'une exonération de responsabilité pénale.
Enfin, il est également prévu que les actes et produits liés à l'aide à mourir sont pris en charge à 100 % par l'assurance maladie, sans dépassement d'honoraires ni franchises. Le recours à l'aide à mourir doit être obligatoirement couvert par les contrats d'assurance décès existants ou à venir.
Les lecteurs ont également consulté…


Incendies estivaux 2026 : des mesures de soutien aux entreprises
Dans quels cas les entreprises peuvent-elles recourir à l’activité partielle ?
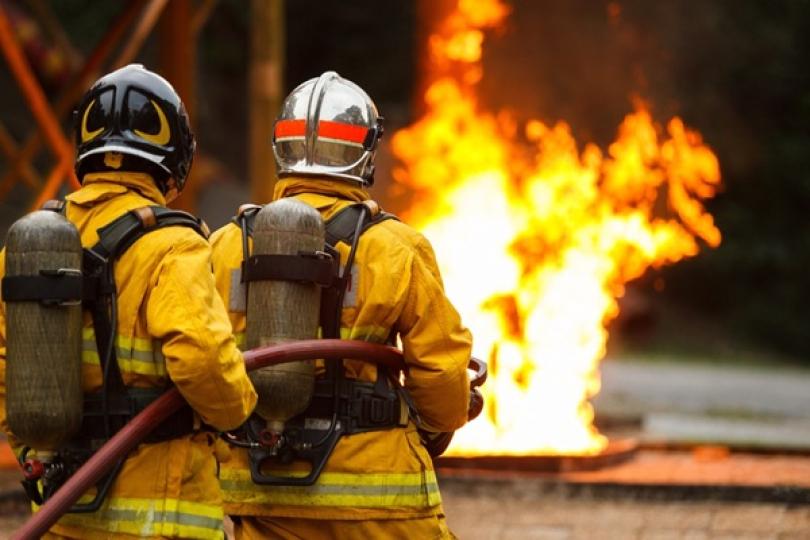
L’activité partielle peut être utilisée par les entreprises contraintes de réduire ou d’interrompre temporairement leur activité en raison des incendies.
Sont notamment concernées les entreprises directement sinistrées, celles situées dans une zone évacuée ou rendue inaccessible, mais aussi celles qui ne peuvent plus poursuivre leur activité en raison des risques pour la santé et la sécurité de leurs salariés, malgré les mesures de protection mises en place.
Les entreprises qui subissent des conséquences plus indirectes peuvent également, dans certaines situations, demander à bénéficier de l’activité partielle.
Cela peut par exemple être le cas en présence d’une forte baisse de clientèle ou de chiffre d’affaires, de difficultés de livraison ou encore lorsque l’absence de plusieurs salariés empêche l’activité de fonctionner normalement.
En Gironde et dans les Landes, une règle particulière est prévue pour les entreprises touchées indirectement par les incendies : lorsqu’elles ne relèvent pas des autres situations permettant de bénéficier de l’activité partielle, elles peuvent en faire la demande si leur activité a diminué d’au moins 30 % par rapport au même mois de l’année précédente.
Cette baisse est appréciée sur l’ensemble du mois et doit pouvoir être justifiée, par exemple à l’aide d’annulations de réservations ou d’autres éléments attestant de la diminution de l’activité.
Notez également que des règles particulières existent également pour certaines catégories de salariés.
Par exemple, un salarié saisonnier dont le contrat avait déjà commencé peut être placé en activité partielle. En revanche, lorsque le contrat n’avait pas encore débuté, cette possibilité est davantage encadrée et suppose notamment que le salarié ait déjà été recruté comme saisonnier par le même employeur au cours des 2 années précédentes.
Dans le cas particulier des salariés intérimaires, l’activité partielle peut également être utilisée dans certaines situations. Elle est envisageable lorsque l’entreprise dans laquelle ils effectuent leur mission a elle-même placé ses salariés en activité partielle.
En revanche, l’impossibilité pour un seul intérimaire de rejoindre son lieu de travail ne suffit pas, à elle seule, à justifier le recours au dispositif. La situation peut être différente lorsque l’absence d’un nombre important d’intérimaires empêche le fonctionnement normal de l’entreprise.
Enfin, les entreprises du secteur BTP disposent d’un dispositif spécifique lorsqu’elles relèvent du régime de chômage intempéries.
Lorsqu’elles peuvent en bénéficier en raison des incendies, elles sont invitées à utiliser prioritairement ce dispositif, qui ne se cumule pas avec l’activité partielle pour les mêmes heures.
Les entreprises du secteur BTP qui n’en relèvent pas peuvent demander l’activité partielle si elles remplissent les conditions requises.
Quelles entreprises bénéficient du « zéro reste à charge » ?
À ces possibilités de recours à l’activité partielle s’ajoute une aide exceptionnelle plus avantageuse pour certaines entreprises de moins de 250 salariés particulièrement touchées par les incendies.
Elle concerne les établissements situés dans certaines communes de Gironde, des Landes et du Var nommément désignées par la réglementation et ayant fait l’objet d’une mesure d’évacuation ou de confinement et ayant été autorisés à recourir à l’activité partielle en raison des incendies.
Pour ces entreprises, les heures non travaillées comprises entre le 20 juillet 2026 et le 30 août 2026 peuvent bénéficier d’un « zéro reste à charge ».
Concrètement, l’entreprise continue de verser au salarié son indemnité d’activité partielle. Mais, au lieu de ne recevoir qu’un remboursement partiel, l’entreprise bénéficie d’une aide supplémentaire qui couvre la différence.
Pour les heures concernées, la totalité de l’indemnité d’activité partielle versée au salarié est ainsi prise en charge.
Attention toutefois : le simple fait d’avoir subi les conséquences économiques des incendies ne suffit pas pour bénéficier de cette prise en charge intégrale.
Pour y être éligible l’entreprise doit compter moins de 250 salariés et doit se trouver dans l’une des communes visées ayant effectivement fait l’objet d’une mesure d’évacuation ou de confinement.
Autrement dit, une entreprise qui peut recourir à l’activité partielle en raison d’une baisse indirecte de son activité ne bénéficie pas automatiquement du « zéro reste à charge ».
En pratique, l’entreprise doit effectuer sa demande d’activité partielle en ligne et transmettre les éléments permettant de justifier l’interruption ou la baisse de son activité.
Pour les entreprises bénéficiant du dispositif exceptionnel, l’aide complémentaire est versée par l’Agence de services et de paiement (ASP).
À la rentrée de septembre, il faut donc bien distinguer deux niveaux de soutien :
- d’une part, le recours à l’activité partielle pour les entreprises affectées par les incendies ;
- d’autre part, la prise en charge intégrale réservée à certaines entreprises de moins de 250 salariés particulièrement touchées, pour les heures éligibles du 20 juillet au 30 août 2026.
Enfin notez qu’en cas de versement indu de cette aide exceptionnelle, l’employeur pourra être mis en demeure de procéder au remboursement des sommes à l’Agence de service et de paiement (ASP), dans un délai qui ne peut pas être inférieur à 30 jours à compter de la notification de la mise en demeure.
Avant l’expiration de ce délai, l’entreprise peut demander au préfet la remise (totale ou partielle) du remboursement en cas de situation économique critique rendant le remboursement impossible. Cette demande doit être motivée et accompagnée de pièces justificatives.
La décision que rendra le préfet devra tenir compte de la trésorerie de l’entreprise, de son chiffre d’affaires, mais aussi du montant de l’indu, et sera notifiée à l’Agence de service et de paiement.
- FAQ travail-emploi.gouv.fr : « Accompagnement des entreprises dans le cadre des incendies exceptionnels » publiée le 28 juillet 2026
- Décret no 2026-776 du 14 août 2026 portant création d'une aide exceptionnelle à destination des entreprises de moins de deux cent cinquante salariés ayant subi les conséquences des incendies et ayant fait l'objet d'une mesure d'évacuation ou de confinement
Les lecteurs ont également consulté…


Démarchage téléphone : consentement préalable obligatoire ?
Démarchage téléphonique : de nouvelles obligations pour les professionnels
Depuis le 11 août 2026, les règles relatives au démarchage téléphonique évoluent en application de la loi du 30 juin 2025 : cette réforme vise à renforcer la maîtrise des sollicitations commerciales par les consommateurs et à garantir que seuls ceux ayant donné leur accord puissent être contactés.
Un professionnel ne pourra donc plus vous contacter à des fins commerciales sans avoir recueilli au préalable votre consentement explicite, libre, spécifique, éclairé et révocable : cela signifie que vous ne pourrez être démarché par téléphone qu'à la condition de l'avoir expressément accepté au préalable.
En pratique, le professionnel (ou son intermédiaire) doit obtenir un accord libre, éclairé, univoque et matérialisé par un acte positif clair (excluant les mentions pré-cochées ou la simple navigation sur un site web).
La demande doit détailler l'identité de l'entreprise, la nature des offres, la durée de validité du consentement (un an maximum, sans tacite reconduction), ainsi que les droits de rétractation et d'accès à la preuve.
Le professionnel doit archiver sous format numérique les informations relatives au consentement (date, heure, plage horaire spécifique acceptée) pendant une durée de 3 ans, prolongeable en cas de contentieux.
Il doit fournir gratuitement au consommateur qui le demande une preuve de son accord sur un support durable ou via une interface sécurisée n'exigeant pas d'obligations disproportionnées.
En qualité de consommateur, vous pouvez retirer votre consentement à tout moment, notamment par voie orale, via des modalités qui ne doivent pas être plus complexes que celles employées pour son recueil.
Il faut, par ailleurs, rappeler que les appels relatifs à la rénovation énergétique ou à l'adaptation des logements pour perte d'autonomie demeurent interdits, sauf si le consommateur a formulé une demande expresse d'information.
Dans ce cas, le professionnel doit prouver cette demande, passer l'appel dans un délai maximal de 5 jours ouvrables, cibler exclusivement l'objet demandé et conserver les justificatifs durant 3 ans.
Enfin, le démarcheur a l'obligation d'interrompre sans délai la communication dès lors que le consommateur s'y oppose.
Toujours à compter du 11 août 2026, plus aucune inscription ne sera requise sur le service Bloctel puisque, sans consentement, le démarchage téléphonique à des fins de prospection commerciale sera interdit.
Le service Bloctel deviendra donc obsolète et sera supprimé. Les manquements aux règles applicables au démarchage téléphonique pourront désormais être signalés sur la plateforme SignalConso.
Les lecteurs ont également consulté…
C’est l’heure de la pause estivale !

C’est l’heure de la pause !
Après une première partie de l’année 2026 encore riche d’actualités juridiques, fiscales, sociales, patrimoniales, l’équipe de WebLex fait un break estival.
Nous vous souhaitons un bel été 2026 et vous donnons rendez-vous le 27 août, en pleine forme !
Cautionnement : le terme de l’engagement libère-t-il la caution ?

Cautionnement : une illustration sur le « retour à meilleure fortune »
Une banque consent un prêt à un couple d’entrepreneurs pour le financement de leur activité. À titre de garantie, le couple s’engage personnellement en tant que caution pour ce prêt.
Cependant, quelques années plus tard, leur affaire connaissant des difficultés, la société est placée en liquidation judiciaire. La banque décide alors d’activer la caution afin de se faire payer son dû.
Afin d’éviter de payer personnellement cette dette, le couple conteste la validité de leur engagement, en rappelant qu’au moment de la signature de ce cautionnement, il était déjà tenu par des engagements similaires.
Au regard de l’ensemble des engagements financiers du couple en cours au moment de la signature de ce nouveau cautionnement et de l’état de son patrimoine, il s’avère que prendre ce nouvel engagement était disproportionné du fait de leurs capacités.
Pour le couple, la banque n’aurait jamais dû leur faire signer cet engagement. À ce titre, il demande que cette garantie ne soit pas appliquée.
Mais la banque conteste : s’il s’avère qu’au moment de la signature du cautionnement, il pouvait, en effet, être disproportionné compte tenu des capacités du couple, aujourd’hui, au moment d’activer ce cautionnement, les autres engagements du couple sont arrivés à leur terme et ses capacités financières se sont améliorées.
Ce « retour à meilleure fortune » au jour de l’activation du cautionnement permet au couple de respecter son engagement.
Mais y a-t-il vraiment un retour à meilleure fortune ? interroge le couple : ses autres engagements de caution sont bien arrivés à leur terme, mais cela ne signifie pas nécessairement qu’il en est libéré.
L’arrivée au terme du cautionnement signifie que le couple n’est plus tenu au paiement des dettes nées après cette date. Il reste pour autant engagé par les dettes nées pendant la durée de l’engagement et qui ne sont pas prescrites.
Ce que confirme le juge : l’arrivée du terme d’un cautionnement ne signifie pas la fin de l’engagement.
Si aucune disposition contractuelle ne limite dans le temps la possibilité de poursuite du créancier pour la faire correspondre au délai du cautionnement, les sommes peuvent être réclamées à la caution tant que la dette n’est pas prescrite.
En ce sens, même si les autres cautionnements du couple sont arrivés à leur terme, l’engagement n’est pour autant pas éteint. Il n’y a donc pas réellement de retour à meilleure fortune permettant d’écarter la disproportion initiale de la garantie.
Il est important de garder à l’esprit que cette illustration ne concerne que les engagements pris avant le 1ᵉʳ janvier 2022 et qui seraient toujours en cours de validité.
Depuis cette date, les règles liées à la disproportion de l’engagement ont évolué.
Dorénavant, lorsqu’un cautionnement est disproportionné, il n’est pas nécessairement non applicable. La caution restera tenue par son engagement, mais uniquement dans les proportions dans lesquelles son patrimoine aurait pu lui permettre d’y répondre au moment de la signature.
Du fait de cette évolution, l’exception liée au retour à meilleure fortune a également disparu.
Les lecteurs ont également consulté…


Taxe de 3 % sur les immeubles : jusqu'où va la tolérance de l'administration ?

Taxe de 3 % sur les immeubles : une régularisation… avec paiement de la taxe ?
La taxe annuelle de 3 % est due, en principe, par les sociétés qui détiennent directement ou indirectement un ou plusieurs immeubles situés en France.
Elles peuvent toutefois en être exonérées si elles déclarent chaque année à l'administration fiscale certaines informations, notamment celles relatives à leurs associés ou actionnaires, ou, dans certains cas, si elles prennent l'engagement de communiquer ces informations à première demande de l'administration.
Lorsqu'elles n'ont pas accompli ces formalités, une mesure de tolérance leur permet, dans certains cas, de régulariser leur situation dans un délai de 30 jours à compter d'une première mise en demeure, sans avoir à acquitter la taxe.
C'est précisément cette possibilité de régularisation qui se retrouve au cœur d'un litige opposant une société à l'administration fiscale.
Plusieurs années auparavant, une société, propriétaire d'une villa en France, avait souscrit un engagement lui permettant de bénéficier de l'exonération de la taxe de 3 %.
Mais une évolution de la législation rend cet engagement caduc. Sans en souscrire un nouveau, ni déposer les déclarations annuelles désormais requises, elle continue à ne pas acquitter la taxe pendant plusieurs années.
L'administration fiscale finit par s'en apercevoir. Après avoir adressé à la société une demande de renseignements, à laquelle celle-ci répond, elle la met en demeure de déposer les déclarations manquantes.
Jusque-là, rien d'anormal… Sauf que cette mise en demeure lui réclame également le paiement de la taxe.
« Impossible ! », conteste la société : cette première mise en demeure aurait justement dû lui permettre de régulariser sa situation sans avoir à payer la taxe. Elle fait également valoir qu'elle a finalement transmis les informations nécessaires pour bénéficier de l'exonération.
Un argument qui convainc le juge. Avant de valider la position de l'administration, les premiers juges auraient dû rechercher si celle-ci avait respecté les règles qu'elle s'est elle-même fixées en matière de régularisation, avant de réclamer le paiement de la taxe.
Ils auraient également dû vérifier si les informations finalement communiquées par la société étaient suffisantes pour lui permettre de bénéficier de l'exonération. Faute d'avoir procédé à ces vérifications, l’affaire devra être rejugée.
Une décision qui intervient alors que le régime de cette exonération vient justement d'évoluer.
À compter de 2027, les sociétés concernées ne pourront plus se contenter de prendre l'engagement de communiquer les informations relatives aux immeubles qu'elles détiennent et à leurs associés ou actionnaires à la demande de l'administration : elles devront désormais déposer une déclaration annuelle pour bénéficier de l'exonération.
Les structures ne disposant pas d'un établissement stable en France devront également désigner un représentant établi en France, chargé de recevoir les actes et notifications de l'administration fiscale.
De nouvelles obligations qui traduisent une volonté de renforcer la transparence des structures détenant des immeubles en France et de faciliter les contrôles fiscaux.
Les lecteurs ont également consulté…
Succession : les donations du parent renonçant comptent-elles ?

Renonciation à succession, représentation, donations antérieures : qu’en est-il des droits de succession ?
À la suite du décès d'une grand-mère, sa fille renonce à la succession. Ses trois enfants recueillent alors la part qui devait revenir à leur mère grâce au mécanisme de la représentation.
À l'occasion d'un contrôle, l'administration fiscale considère que les donations consenties plusieurs années auparavant à la mère doivent également être retenues pour calculer les droits de succession dus par les petits-enfants.
Pourquoi ? Parce que les droits de succession sont calculés selon un barème dont les taux augmentent avec la valeur des biens transmis.
Par ailleurs, lorsqu'une personne a déjà reçu une donation du défunt au cours des 15 dernières années, cette donation est, en principe, ajoutée à la succession pour calculer les droits à payer. L'objectif est d'éviter qu'une même personne bénéficie plusieurs fois des taux les plus faibles.
Pour l'administration, les donations reçues par la mère avaient déjà permis de profiter de ces taux plus avantageux. Ses enfants devaient donc, selon elle, être imposés directement selon des taux plus élevés, ce qui a conduit à un redressement de plus de 350 000 €.
Une analyse que ne partage pas le juge qui rappelle que les petits-enfants succèdent bien à leur grand-mère à la place de leur mère, mais qu'ils n'ont jamais reçu les donations consenties à cette dernière.
En clair, si des petits-enfants héritent à la place de leur parent parce que celui-ci a renoncé à la succession, ils ne sont pas pénalisés par les donations que leur parent avait reçues auparavant.
Pour calculer leurs droits de succession, leur situation est appréciée indépendamment de celle de leur parent.
L'administration ne peut donc tenir compte que des donations que les petits-enfants ont eux-mêmes reçues de leur grand-mère.
Les lecteurs ont également consulté…
Facturation électronique : comment les factures trouvent-elles leur destinataire ?

L’annuaire central au cœur des échanges des factures électroniques
Pour assurer la circulation des factures électroniques entre les différentes plateformes agréées, un annuaire central est mis en place. Son rôle sera d'identifier, pour chaque entreprise, la plateforme chargée de recevoir ses factures.
Chaque plateforme devra ainsi alimenter et mettre à jour les informations concernant ses clients dans cet annuaire.
Toute modification, comme un changement de plateforme ou d'adresse de réception, devra être répercutée afin de garantir le bon acheminement des factures.
Lorsqu'une entreprise décidera de changer de plateforme agréée, les informations figurant dans l'annuaire devront également être mises à jour. Cette synchronisation permettra d'éviter que des factures soient adressées à une plateforme qui n'est plus chargée de les recevoir.
Pour les entreprises, l'enjeu est avant tout pratique : elles n'auront pas à rechercher la plateforme utilisée par chacun de leurs partenaires commerciaux. L'annuaire permettra d'automatiser le routage des factures et de sécuriser leur transmission, y compris en cas de changement de plateforme.
Les lecteurs ont également consulté…


Contenus générés par l’IA : la transparence au programme

Contenus générés par l’IA : à mentionner !
À compter du 2 août 2026, la transparence est requise pour signaler tous les contenus qui sont générés ou produits au moyen de l’intelligence artificielle (IA).
Ce dispositif vise à faciliter la reconnaissance de contenus générés par l’IA afin de permettre au public de distinguer ces contenus des contenus produits et générés par les humains.
Ces informations, qui doivent être fournies aux personnes concernées de manière claire et distincte au plus tard au moment de la première interaction ou exposition, visent autant les personnes qui utilisent l’IA que les fournisseurs de systèmes IA.
En ce qui concerne les personnes qui ont recours à un système d’IA
Les obligations visent ls personnes qui ont recours à l’IA pour générer ou manipuler un contenu image, audio ou vidéo, un texte publié dans le but d'informer le public sur des questions d'intérêt public, ou encore un système de reconnaissance des émotions ou un système de catégorisation biométrique.
Dans tous les cas, il est imposé aux personnes qui ont recours à l’IA dans ces buts :
- d’indiquer que le contenu a été généré ou manipulé artificiellement ;
- d’informer les personnes qui y sont exposées du fonctionnement du système ;
- de traiter les données à caractère personnel des personnes exposées conformément à la réglementation européenne. Cette obligation ne s'applique pas :
- lorsque l'utilisation est autorisée par la loi pour détecter, prévenir, enquêter ou poursuivre une infraction pénale ;
- pour les textes, lorsque le contenu généré par l'IA a fait l'objet d'un processus d'examen humain ou de contrôle éditorial et qu'une personne (physique ou morale) détient la responsabilité éditoriale de la publication du contenu ;
- aux systèmes d'IA utilisés pour la catégorisation biométrique et la reconnaissance des émotions qui sont autorisés par la loi pour détecter, prévenir ou enquêter sur des infractions pénales, sous réserve de garanties appropriées pour les droits et libertés des tiers.
En ce qui concerne les fournisseurs d’un système d’IA
Les fournisseurs doivent veiller à ce que les systèmes d'IA destinés à interagir directement avec des personnes (comme les chatbots ou les assistants virtuels) soient conçus et développés de manière à ce que ces personnes soient informées qu'elles interagissent avec un système d'IA, à moins que cela ne soit évident du point de vue d'une personne physique raisonnablement bien informée, observatrice et avisée, compte tenu des circonstances et du contexte d'utilisation.
Il faut noter que cette obligation ne s'applique pas aux systèmes d'IA autorisés par la loi à détecter, prévenir, enquêter ou poursuivre des infractions pénales, sous réserve de garanties appropriées pour les droits et libertés des tiers, à moins que ces systèmes ne soient mis à la disposition du public pour signaler une infraction pénale.
De la même manière, les fournisseurs de systèmes d'IA, y compris les systèmes d'IA à usage général, qui génèrent des contenus synthétiques audio, image, vidéo ou texte, doivent veiller à ce que les résultats du système d'IA soient marqués dans un format lisible et détectables comme étant générés ou manipulés artificiellement.
Ils doivent veiller à ce que leurs solutions techniques soient efficaces, interopérables, robustes et fiables, dans la mesure où cela est techniquement possible, compte tenu des spécificités et des limites des différents types de contenu, des coûts de mise en œuvre et de l'état de la technique généralement reconnu, tel qu'il peut être reflété dans les normes techniques pertinentes.
Il faut ici noter que ces obligations ne s'appliquent pas dans la mesure où les systèmes d'IA remplissent une fonction d'assistance pour l'édition standard ou ne modifient pas substantiellement les données d'entrée fournies par la personne qui utilise le système d’IA ou leur sémantique, ou lorsqu'ils sont autorisés par la loi à détecter, prévenir, enquêter ou poursuivre des infractions pénales.
Les lecteurs ont également consulté…

Facturation électronique : les plateformes agréées sous haute surveillance

Plateforme agréée : des audits de surveillance pour garantir une conformité durable
Les plateformes agréées devront désormais démontrer, tout au long de leur activité, qu'elles continuent de satisfaire aux conditions ayant permis leur immatriculation par l’administration fiscale.
Après un 1er audit de conformité réalisé lors de leur immatriculation, elles devront se soumettre à un 1er audit de surveillance au cours de la 2e année suivant cette immatriculation.
Contrairement à l'audit initial, cet audit de surveillance portera uniquement sur les modifications substantielles intervenues depuis le précédent contrôle et devra s'appuyer sur au moins 1 mois d'activité de la plateforme.
Ces audits de surveillance ne s'arrêteront pas là. À chaque renouvellement de l'immatriculation, 2 nouveaux audits devront être réalisés : un premier au cours de la 1er année, puis un second au cours de la 2e année suivant ce renouvellement.
Les plateformes devront également informer l'administration fiscale de toute modification substantielle des éléments ayant permis leur immatriculation.
Si un audit de surveillance met en évidence des non-conformités, elles devront présenter les mesures correctrices envisagées, qui devront être mises en œuvre dans un délai maximal de 3 mois.
Pour les entreprises, l'enjeu est de pouvoir s'appuyer, dans la durée, sur des plateformes qui continuent de répondre aux exigences de sécurité, de fiabilité et d'interopérabilité attendues pour assurer la transmission des factures électroniques.


