
Frais de fourrière : une actualisation des montants maximaux exigibles ?
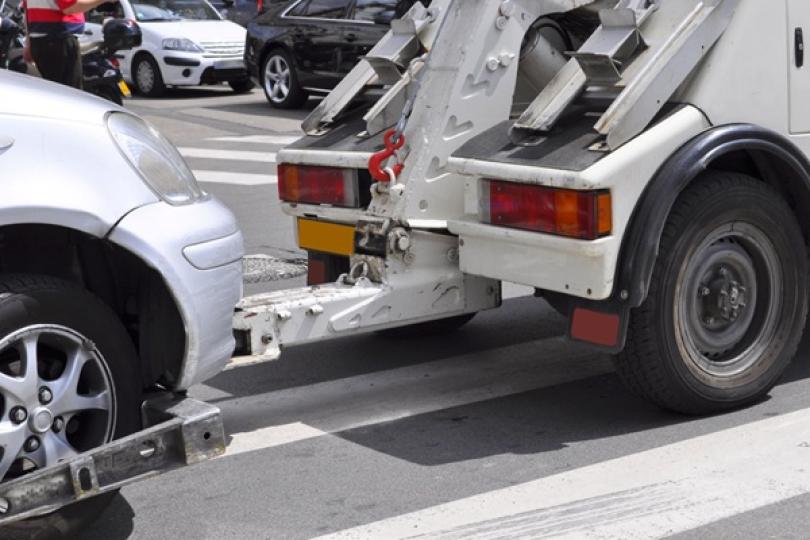
Frais de fourrière : nouveaux plafonds et instauration d’une revalorisation annuelle
La réglementation relative aux tarifs maxima des frais de fourrière automobile est révisée dans le but d’actualiser le barème des tarifs plafonds applicables à l’immobilisation, l’enlèvement, la garde et la mise en vente des véhicules sur l’ensemble du territoire national, y compris dans les grandes communes soumises à des règles tarifaires particulières.
Cela se traduit par une nouvelle grille tarifaire maximale détaillée pour chaque opération de fourrière, consultable ici pour l’ensemble du territoire national et ici pour les grandes communes.
À titre d’exemple, concernant les voitures particulières destinées principalement au transport de personnes, les tarifs maxima s'élèvent à 7,60 € pour l'immobilisation matérielle, 15,20 € pour les opérations préalables, 135 € pour l'enlèvement, 7,15 € par jour pour la garde et 100 € pour la mise en vente.
Toutefois, si le lieu de mise en fourrière se trouve dans une grande commune, le tarif d'enlèvement est aligné sur le tarif national à 135 €, tandis que le plafond de la garde journalière est fixé à 10 €. Pour rappel, cette dernière actualisation concerne les grandes communes qui sont soumises à des règles spécifiques pour l’application des frais de fourrière dont les critères suivants sont remplis :
- compter plus de 400 000 habitants ;
- avec plus de 15 000 véhicules enlevés par an ;
- avoir plus de 500 km de voirie publique ;
- et avoir plus de 15 000 places de stationnement.
Des montants plafonds spécifiques sont également mis à jour pour les poids lourds (selon leur poids), les deux-roues, trois-roues, quadricycles et autres véhicules immatriculés.
De plus, à compter du 1er octobre 2027, un mécanisme de revalorisation annuelle automatique de ces montants sera introduit.
Cette revalorisation s'appuiera notamment sur l'évolution du coût des carburants, de la main-d'œuvre, des assurances et des véhicules.
Les lecteurs ont également consulté…


DSN : attention à l’assiette plafonnée soumise à cotisations vieillesse
Une assiette à surveiller pour sécuriser les droits à la retraite
Pour mémoire, l’assiette plafonnée soumise à cotisations vieillesse correspond à la part de la rémunération du salarié prise en compte pour calculer les cotisations vieillesse du salarié, dans la limite du plafond de la Sécurité sociale.
Les données déclarées sont importantes, à ce titre, en ce qu’elles contribuent à la détermination des droits futurs à la retraite des salariés.
Dans ce cadre, l’Urssaf peut parfois détecter des différences et incohérences entre les différentes données déclarées par l’employeur en DSN.
C’est le cas, par exemple, pour un salarié placé en congé sans solde durant une partie du mois : dans cette hypothèse, l’employeur peut avoir correctement réduit l’assiette plafonnée, tout en oubliant de mettre à jour le nombre de jours servant au calcul du plafond.
Dans ce cas, le plafond qui fait l’objet d’un recalcul par l’Urssaf ne correspond pas à celui qui est déclaré par l’entreprise, ce qui conduit à une anomalie.
Dans le cas où cela se produit, l’Urssaf informe l’employeur :
- en transmettant un compte-rendu métier (CRM) directement via le logiciel de paie ;
- et en adressant un mail invitant l’employeur à consulter le détail de l’anomalie et les propositions de correction dans le service suivi DSN.
L’objectif ici est de permettre aux employeurs de corriger rapidement les données déclarées au titre de l’année 2026 afin de sécuriser les informations nécessaires au bon calcul des droits à la retraite du salarié concerné.
Notez qu’en cas de persistance d’une anomalie en dépit de plusieurs rappels, et après l’envoi d’un CRM de rappel annuel en mars 2027, l’Urssaf pourra procéder dès juin 2027 à l’émission d’une DSN de substitution, intégrant les données rectifiées.
Au plan formel et pour fiabiliser le calcul de l’assiette plafonnée soumise à cotisations vieillesse, l’Urssaf rappelle qu’une attention particulière doit être portée à certaines rubriques de la DSN notamment :
- le bloc 40 - Contrat, qui comporte des données individuelles structurantes telles que la quotité de travail ou la modalité d’exercice du temps de travail ;
- le bloc 53 - Activité, et notamment l’unité de mesure 40 - Jours calendaires pris en compte dans le calcul du plafond.
Les lecteurs ont également consulté…
Serveur cadastral fermé : quelles conséquences pour les ventes immobilières ?
Données cadastrales : des solutions pour assurer la continuité des formalités immobilières
À la suite d'un vol de données détecté en août 2026, après des accès illégitimes à son système d'information, la Direction générale des finances publiques (DGFiP) a décidé de suspendre temporairement les accès externes au serveur professionnel des données cadastrales (SPDC).
Pour rappel, ce serveur est principalement utilisé par les notaires et les géomètres-experts pour vérifier la situation des biens concernés par un projet immobilier, notamment à l'occasion d'une vente.
Il permet, en particulier, de produire un extrait cadastral appelé « modèle 1 », que le notaire doit joindre à l'acte de transfert de propriété lors de son dépôt au service de publicité foncière. Ce document est valable 6 mois.
La fermeture du serveur pourrait donc laisser craindre un blocage des formalités immobilières, et notamment des ventes, ainsi que de l'encaissement des droits de mutation à titre onéreux (DMTO).
Une crainte que la DGFiP entend dissiper : la suspension de l'accès au serveur ne bloque ni le dépôt des actes de transfert de propriété, ni l'encaissement des DMTO.
Leur versement aux conseils départementaux se poursuit donc normalement.
L'administration précise, à ce titre, que le nombre de formalités déposées en août 2026 est équivalent à celui enregistré en août 2025.
Des modalités transitoires applicables depuis le 21 septembre 2026
Pour assurer la continuité des formalités immobilières, la DGFiP met en place des modalités dérogatoires et transitoires permettant la délivrance des extraits cadastraux « modèle 1 » par l'intermédiaire de ses services départementaux des impôts fonciers.
Ces modalités sont opérationnelles depuis le 21 septembre 2026 et font l'objet d'une communication spécifique auprès du notariat et de l'ordre des géomètres-experts.
En parallèle, l'administration travaille à la mise en place d'un dispositif de double authentification par SMS afin de renforcer la sécurité des accès externes au serveur.
Ce dispositif, préparé en concertation avec le Conseil supérieur du notariat, doit permettre la réouverture de l'accès au service pour les notaires d'ici quelques semaines.
La réouverture du serveur dans des conditions de sécurité renforcées est, plus généralement, envisagée dans un délai d'environ un mois.
En attendant, la DGFiP assure que la continuité des formalités immobilières et du versement des droits de mutation aux départements est maintenue.
Les lecteurs ont également consulté…
Registre public des actions de groupe : protection des intérêts des consommateurs ?
Registre public des actions de groupe : un encadrement spécifique
L’action de groupe est une procédure judiciaire permettant à plusieurs personnes, victimes d’un préjudice similaire causé par un professionnel, une administration ou un organisme chargé d’un service public, de faire valoir collectivement leurs droits devant un tribunal.
Le registre public des actions de groupe est un dispositif d’information, qui recense les actions de groupe engagées devant les juridictions judiciaires et administratives.
Il permet ainsi d’assurer la publicité et le suivi des actions en cours, afin que les personnes susceptibles d’être concernées puissent en prendre connaissance.
De nouvelles dispositions régissent désormais le fonctionnement du registre public des actions de groupe en définissant les modalités d’alimentation, de gestion, de mise à jour et d’effacement des informations qui y figurent, sous l’autorité du ministère de la Justice.
Dorénavant, le registre public des actions de groupe est accessible sur le site du ministère de la Justice.
Pour chaque action de groupe engagée, les informations requises sont envoyées à la direction des services judiciaires du ministère par courrier électronique sécurisé.
Le registre public des actions de groupe mentionne pour chaque procédure :
- l’identité des parties ;
- la nature du manquement invoqué ;
- les dommages allégués ;
- les caractéristiques communes des personnes concernées ;
- la juridiction saisie ;
- le cas échéant, les décisions rendues.
La transmission de ces informations est assurée par le greffe de la juridiction saisie pour l'ordre judiciaire et par la section du contentieux du Conseil d'État pour l'ordre administratif.
Concernant les éventuelles modifications, la direction des services judiciaires transmet au service gestionnaire du site internet du ministère de la Justice l’ensemble des éléments nécessaires à l’actualisation du registre.
La suppression des informations du registre public est réalisée par le service informatique sur demande de la direction des services judiciaires, selon les règles d'effacement légalement fixées, notamment après la fin définitive d'une procédure ou l'expiration des délais applicables, consultables ici.
Les lecteurs ont également consulté…
Assurance-vie : quelle fiscalité en 2026 ?
Assurance-vie : une imposition qui dépend de plusieurs critères
Lorsque vous effectuez un retrait sur votre contrat d’assurance-vie, qu’il soit partiel ou total, seules les sommes correspondant aux gains réalisés sont imposables. Le capital que vous avez initialement versé n’est donc pas soumis à l’impôt.
Le régime fiscal applicable dépend principalement de 2 éléments :
- la date à laquelle les versements ont été effectués ;
- l’ancienneté du contrat au moment du retrait.
Une distinction doit notamment être opérée entre les versements réalisés avant le 27 septembre 2017 et ceux effectués à compter de cette date.
Notez que, depuis le 1er janvier 2026, le taux des prélèvements sociaux applicable à la plupart des produits de placement est passé à 18,6 %. Les produits des contrats d’assurance-vie comportant une valeur de rachat ou garantissant le versement d’un capital à leur terme restent toutefois soumis au taux de 17,2 %.
Les produits des contrats « rente-survie » et « épargne-handicap » relèvent, quant à eux, du taux de 18,6 %.
Versements effectués avant le 27 septembre 2017 : quelle imposition ?
Les gains correspondant aux versements réalisés avant le 27 septembre 2017 sont, en principe, soumis au barème progressif de l’impôt sur le revenu.
Vous pouvez toutefois opter pour un prélèvement forfaitaire libératoire (PFL), dont le taux dépend de l'ancienneté de votre contrat au moment du retrait.
Ancienneté du contrat | Taux du PFL |
Moins de 4 ans | 35 % |
Entre 4 et 8 ans | 15 % |
Au moins 8 ans | 7,5 % |
Dans tous les cas, les prélèvements sociaux de 17,2 % s'ajoutent à l'imposition des gains.
Versements effectués depuis le 27 septembre 2017 : quelles règles ?
Pour les gains issus des versements effectués à compter du 27 septembre 2017, les règles d'imposition sont différentes.
Lorsque le contrat a moins de 8 ans, les gains sont soumis à un prélèvement forfaitaire de 12,8 % au titre de l'impôt sur le revenu, auquel s'ajoutent les prélèvements sociaux de 17,2 %, soit une taxation globale de 30 %.
Après 8 ans, le taux d'imposition dépend également du montant des primes versées.
Ainsi, les gains peuvent bénéficier d'un taux réduit de 7,5 % au titre de l'impôt sur le revenu, auquel s'ajoutent les prélèvements sociaux de 17,2 %, soit une taxation globale de 24,7 %.
Ce taux réduit concerne les gains correspondant à la fraction des primes n'excédant pas 150 000 €.
Au-delà de ce seuil, les gains correspondant à l'excédent des primes versées depuis le 27 septembre 2017 sont soumis au taux de 12,8 %, auquel s'ajoutent les prélèvements sociaux de 17,2 %.
Attention : le seuil de 150 000 € s'apprécie en tenant compte de l'ensemble de vos contrats d'assurance-vie, et non contrat par contrat.
Pour déterminer si ce seuil est dépassé, il faut retenir le montant total des primes versées qui n'ont pas été remboursées, apprécié au 31 décembre de l'année précédant le retrait.
Les primes versées avant le 27 septembre 2017 viennent réduire la fraction de 150 000 € ouvrant droit au taux réduit de 7,5 % pour les versements postérieurs à cette date.
Une option possible pour le barème progressif
Vous pouvez choisir de soumettre vos gains au barème progressif de l'impôt sur le revenu plutôt qu'à l'imposition forfaitaire.
Cette option est toutefois globale : elle concerne l'ensemble des revenus de capitaux mobiliers et des plus-values de cession de valeurs mobilières perçus au cours de l'année.
Elle n'a, en revanche, aucune incidence sur l'imposition des revenus fonciers et des plus-values immobilières, qui obéissent à des règles spécifiques.
Une dispense de prélèvement sous conditions de revenus
Vous pouvez demander à être dispensé du prélèvement forfaitaire non libératoire de 12,8 % ou de 7,5 % lorsque votre revenu fiscal de référence de l'avant-dernière année est inférieur à :
- 25 000 € pour une personne seule ;
- 50 000 € pour un couple soumis à une imposition commune.
Cette dispense concerne le prélèvement effectué lors du versement des produits : elle ne constitue pas une exonération définitive d'impôt sur le revenu.
Un abattement annuel après 8 ans
Lorsque votre contrat a atteint 8 ans, vous bénéficiez d'un abattement annuel sur les gains compris dans les sommes retirées.
Cet abattement s'élève à :
- 4 600 € pour une personne seule ;
- 9 200 € pour un couple marié ou pacsé soumis à une imposition commune.
Dans la limite de cet abattement, les gains échappent à l'impôt sur le revenu.
En revanche, les prélèvements sociaux restent dus.
Assurance-vie : des exonérations possibles dans certaines situations
Certains événements de la vie permettent de récupérer les sommes placées sur un contrat d'assurance-vie sans payer d'impôt sur le revenu sur les gains réalisés.
Cette exonération peut notamment s'appliquer en cas de :
- licenciement ;
- liquidation judiciaire ;
- mise à la retraite anticipée ;
- reconnaissance d'une invalidité de 2e ou de 3e catégorie.
L'événement doit concerner le titulaire des produits ou son conjoint ou partenaire de Pacs.
L'exonération est applicable aux produits perçus jusqu'au dénouement du contrat, sous réserve que celui-ci intervienne au plus tard le 31 décembre de l'année suivant celle au cours de laquelle l'événement est survenu.
Sortie en rente viagère : comment sont imposées les sommes perçues ?
Plutôt que de récupérer votre épargne sous la forme d'un capital, vous pouvez choisir de la convertir en rente viagère.
Dans cette situation, l'assureur s'engage à vous verser régulièrement une somme d'argent, par exemple chaque mois, chaque trimestre ou chaque semestre, jusqu'à votre décès.
Attention : cette transformation est irréversible. Une fois le capital converti en rente, vous ne pouvez plus le récupérer.
Selon les modalités prévues par le contrat, il peut toutefois être possible d'organiser une réversion de la rente au profit d'une personne désignée ou de prévoir des annuités garanties, permettant de poursuivre les versements pendant une durée déterminée après le décès.
En l'absence de telles dispositions, le versement de la rente cesse au décès de son bénéficiaire.
Le montant de la rente dépend notamment du capital constitué et de votre âge au moment de son premier versement.
Quelle part de la rente est imposable ?
La rente viagère est soumise à l'impôt sur le revenu et aux prélèvements sociaux, mais seule une fraction de son montant est imposable.
Cette fraction dépend de votre âge lors de l'entrée en jouissance de la rente et reste ensuite inchangée.
Âge lors du 1er versement | Fraction imposable |
Moins de 50 ans | 70 % |
De 50 à 59 ans | 50 % |
De 60 à 69 ans | 40 % |
À partir de 70 ans | 30 % |
Ainsi, plus vous êtes âgé au moment où vous commencez à percevoir votre rente, plus la part soumise à l'impôt est réduite.
Assurance-vie : quelle fiscalité au décès de l'assuré ?
L'assurance-vie bénéficie également de règles fiscales particulières en matière de transmission.
Le traitement fiscal des sommes versées aux bénéficiaires dépend notamment de l'âge de l'assuré au moment du versement des primes.
Pour les primes versées avant 70 ans
Les sommes transmises bénéficient, en principe, d'un abattement de 152 500 € par bénéficiaire, apprécié en tenant compte de l'ensemble des contrats concernés.
Au-delà de cet abattement, un prélèvement spécifique s'applique selon les modalités suivantes :
- 20 % sur la fraction taxable n'excédant pas 700 000 € ;
- 31,25 % sur la fraction taxable supérieure à 700 000 €.
Pour les primes versées après 70 ans
Les primes versées après le 70e anniversaire de l'assuré sont soumises aux droits de succession pour leur fraction excédant 30 500 €.
Cet abattement est commun à l'ensemble des contrats souscrits par le défunt et à l'ensemble des bénéficiaires concernés. Il est réparti entre eux proportionnellement à leur part dans les primes taxables.
En revanche, les gains produits par ces versements sont exclus de l'assiette des droits de succession.
Des exonérations pour certains bénéficiaires
Lorsque le bénéficiaire du contrat est le conjoint survivant ou le partenaire lié au défunt par un Pacs, les capitaux transmis sont exonérés de fiscalité successorale.
Les frères et sœurs du défunt peuvent également bénéficier d'une exonération, à condition de remplir cumulativement les conditions suivantes :
- être célibataires, veufs, divorcés ou séparés de corps ;
- être âgés de plus de 50 ans ou atteints d'une infirmité les empêchant de subvenir à leurs besoins par leur travail ;
- avoir été constamment domiciliés avec le défunt pendant les 5 années précédant son décès.
Les lecteurs ont également consulté…
Classement des conservatoires d’art et de musique : sur demande
Etablissements d'enseignement public de la musique, de la danse et de l'art dramatique : du nouveau concernant leur demande de classement
Pour faire une demande de classement, de renouvellement de classement, d'ajout d'une nouvelle spécialité ou de changement de catégorie d'un établissement d'enseignement public de la danse, de la musique et du théâtre, il faut remplir un dossier qui varie en fonction de la demande de l’établissement.
La composition de ce dossier est désormais consultable, ici (en annexe). Retenez que les éléments suivants doivent être transmis :
- obligatoirement :
- le questionnaire (simplifié ou complet) dûment rempli et la lettre formelle de demande adressée au préfet de région ;
- le projet d'établissement délibéré par les collectivités et la ou les délibérations sollicitant le classement ;
- le règlement intérieur et le règlement des études (avec mention des années d'adoption ou de modification) ;
- la description des parcours et des maquettes pédagogiques par spécialité ;
- les comptes-rendus des deux derniers conseils d'établissement et des deux derniers conseils pédagogiques ;
- la brochure d'information destinée au public (cursus, modalités d'inscription, programmation) ;
- en complément, le cas échéant (pour une 1re demande, un changement de catégorie, un ajout d'une spécialité ou un renouvellement hors délai au-delà de 7 ans) :
- les statuts ou documents juridiques spécifiant le statut de l'établissement (pour une première demande) ;
- les relevés de décision des conseils pédagogiques des deux dernières années ;
- les copies des conventions de partenariat (notamment en cas de cycle préparatoire au diplôme national, accompagnées des règlements d'évaluation et pièces d'examen) ;
- le plan de formation du personnel ;
- le descriptif des projets communs ou partenariats avec des associations de pratiques en amateur ;
- un modèle de dossier d'élève et de bulletin d'évaluation.
La collectivité ou le groupement de collectivités gestionnaire transmet le dossier à la préfecture de Région, laquelle le transmet au ministère chargé de la culture, qui prend la décision finale, après avis de la direction régionale des affaires culturelles (DRAC).
Les lecteurs ont également consulté…

Diffuseurs d’œuvres : bientôt une échéance pour la déclaration des cotisations sociales
La déclaration du 3e trimestre à effectuer avant le 15 octobre 2026
Les diffuseurs doivent déclarer les rémunérations versées aux artistes-auteurs au titre du 3e trimestre 2026, soit pour la période allant de juillet à septembre 2026.
Cette déclaration doit être effectuée au plus tard le 15 octobre 2026 depuis leur espace en ligne dédié aux artistes-auteurs.
2 modalités sont proposées pour honorer cette obligation :
- par saisie directe du formulaire en ligne ;
- par dépôt d’un fichier.
Pour accompagner les diffuseurs dans cette démarche, l’Urssaf met à leur disposition un mode d’emploi dédié à la déclaration trimestrielle.
Au-delà de la déclaration, notez que le règlement des cotisations peut, quant à lui, être effectué par télépaiement ou par carte bancaire.
Les lecteurs ont également consulté…

Incendies : le dispositif « zéro reste à charge » évolue
Une prolongation de l’aide exceptionnelle aux entreprises jusqu’au 4 octobre 2026 pour certains territoires
Rappelons que certaines entreprises de moins de 250 salariés peuvent bénéficier d’une aide exceptionnelle lorsqu’elles disposent d’une autorisation d’activité partielle pour un motif faisant suite à un incendie de forêt et que leur établissement est situé dans une commune ayant fait l’objet d’une mesure d’évacuation ou de confinement.
Cette aide permet de couvrir la différence entre l’indemnité d’activité partielle versée au salarié et l’allocation d’activité partielle perçue par l’employeur. L’entreprise bénéficie ainsi, pour les heures éligibles, d’un « zéro reste à charge ».
Le simple fait de subir une baisse d’activité liée aux incendies ne suffit donc pas : les conditions relatives à l’effectif, à la commune d’implantation et à l’existence d’une mesure d’évacuation ou de confinement doivent être remplies.
Initialement, l’aide concernait les heures non travaillées comprises entre le 20 juillet et le 30 août 2026.
Elle est désormais prolongée pour les heures non travaillées jusqu’au 4 octobre 2026.Attention toutefois : cette prolongation ne concerne pas tous les territoires.
Le dispositif distingue désormais deux périodes :
- Du 20 juillet au 30 août 2026 : les communes éligibles de Gironde, des Landes et du Var sont concernées ;
- Du 31 août au 4 octobre 2026 : seules les communes éligibles de Gironde et des Landes sont concernées. Le Var ne bénéficie donc pas de la prolongation au-delà du 30 août 2026.
Par ailleurs, 3 nouvelles communes sont ajoutées à la liste des communes éligibles :
- Pessac, en Gironde,
- Garein et Luglon, dans les Landes.
Ces communes figurent également dans la liste applicable du 31 août au 4 octobre 2026. Les entreprises qui y sont implantées peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide pour les 2 périodes concernées.
Les entreprises implantées dans ces communes peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide exceptionnelle.
Désormais, pour déterminer si une entreprise peut bénéficier du « zéro reste à charge », il convient donc de vérifier :
- son effectif : moins de 250 salariés ;
- la commune d’implantation de l’établissement ;
- l’existence d’une mesure d’évacuation ou de confinement ;
- la période pendant laquelle les heures d’activité partielle ont été réalisées ;
- et le fait que l’activité partielle soit bien autorisée en raison des incendies.
L’aide est versée par l’Agence de services et de paiement (ASP). En cas de versement indu, l’employeur peut être mis en demeure de rembourser les sommes perçues.
Il peut toutefois solliciter une remise totale ou partielle de cette somme en cas de situation économique critique, sous réserve de fournir les justificatifs nécessaires.
Les lecteurs ont également consulté…
Arrêts maladie longue durée : durcissement des règles d’indemnisation !
Une durée d’indemnisation des affections longue durée réduite à 1 an et des fraudes punies plus sévèrement
Pour mémoire, une affection de longue durée, ou « ALD », correspond à une maladie dont la gravité ou le caractère chronique nécessite des soins prolongés et particulièrement coûteux. Lorsqu’elle est dite « exonérante », elle ouvre droit à une prise en charge à 100 % des soins liés à cette affection.
Jusqu’à présent, les assurés atteints d’une affection nécessitant un arrêt de travail d’au moins 6 mois, sans pour autant relever d’une ALD exonérante, pouvaient bénéficier d’un régime dérogatoire d’indemnisation.
Ces situations, souvent qualifiées d’« ALD non exonérantes », permettaient le versement des indemnités journalières de Sécurité sociale (IJSS) pendant une durée maximale de 3 ans, soit jusqu’à 1 095 jours pour une même affection.
À partir du 15 octobre 2026, ce régime est resserré : pour les salariés concernés, les IJSS ne pourront plus être versées que pendant 1 an maximum, contre 3 ans jusqu’à présent.
Concrètement, cette nouvelle durée maximale s’appliquera :
- aux arrêts de travail prescrits à compter du 15 octobre 2026 ;
- ainsi qu’aux arrêts en cours qui atteignent 6 mois après le 15 octobre 2026.
Par voie de conséquence, les salariés déjà en arrêt depuis plus de 6 mois au 15 octobre 2026 restent soumis aux anciennes règles et peuvent être indemnisés pendant 3 ans maximum, comme auparavant.
Après l’épuisement de cette période d’indemnisation d’1 an, une nouvelle période d’indemnisation d’1 an pourra être ouverte pour la même maladie uniquement si le salarié a repris le travail pendant au moins 1 an.
Notez que cette évolution ne concerne pas les ALD exonérantes, pour lesquelles la durée maximale d’indemnisation reste fixée à 3 ans.
Autre changement : depuis le 19 septembre 2026, les assurés qui utilisent abusivement leur qualité d’assuré social pour obtenir, de manière injustifiée, une prescription d’arrêt de travail sans lien avec leur état de santé, peuvent être sanctionnés par une pénalité financière.
Sont notamment visées les situations de « nomadisme médical », dans lesquelles un assuré consulte plusieurs médecins dans l’unique but d’obtenir plusieurs prescriptions d’arrêt de travail.
Avant toute sanction, une procédure d’échange préalable avec l’assuré devra toutefois permettre de caractériser l’existence d’un abus manifeste.
Les lecteurs ont également consulté…
Aides carburants : extension des dispositifs d’aides financières
Aide « grands rouleurs »
Face à la hausse persistante des prix des carburants, le Gouvernement annonce ce jour, le renouvellement et l’extension du dispositif Grands rouleurs.
Jusqu’en septembre 2026, l’aide carburant « grands rouleurs » consistait à attribuer aux personnes effectuant plus de 15 km par trajet (ou plus de 8 000 km par an) pour les besoins de leur activité professionnelle une aide forfaitaire de 100 €, sous réserve :
- d’appartenir à un foyer fiscal dont le revenu fiscal de référence par part n’excède pas 16 880 € (revenus 2024) ;
- d’utiliser son véhicule pour les besoins de son activité professionnelle ;
- d’effectuer la demande directement depuis son espace personnel sur le site des finances publiques.
Le montant de l’aide correspond ainsi, en moyenne, à une prise en charge d’environ 0,20 € par litre de carburant sur 6 mois.
Ce dispositif est aménagé pour les mois d’octobre à décembre 2026. Ainsi :
- le guichet actuel est renouvelé avec le doublement de l’aide pour un équivalent de 0,40 € par litre de carburant pour les mois d’octobre à décembre 2026 ;
- l’aide concernera les personnes gagnant jusqu’à 2 050€ pour une personne seule, 4 070€ net pour un couple ou 6 100€ pour un couple avec deux enfants à condition de prendre la voiture pour se rendre au travail (distance domicile-lieu de travail d’au moins 15 km ou 8 000 km parcourus par an) ;
- elle sera automatiquement versée à toutes les personnes qui ont déjà été bénéficiaires de l’aide de 100 euros couvrant les mois d’avril à septembre 2026 (une adaptation de l’aide aux départements ultra-marins est en cours de discussion).
Prime carburant
Le Gouvernement annonce également le relèvement du plafond de défiscalisation de la prime carburant.
Initialement fixé à 300 €, puis étendu à 600 € en juin 2026, son plafond sera désormais fixé de manière exceptionnelle à 1 000 € par an afin de donner la possibilité aux employeurs de soutenir les salariés prenant la voiture pour se rendre au travail.
Enfin, le versement du chèque énergie (entre 48 € et 277 € pour un montant moyen de 150 €), bénéficiant à 5,8 millions de ménages, sera avancé d’avril à janvier 2027.
Aides financières sectorielles
Dans le but d’accompagner les secteurs économiques les plus touchés par la hausse des prix du carburant, le Gouvernement a également annoncé la prolongation des dispositifs bénéficiant aux pêcheurs, aux agriculteurs et au secteur du BTP jusqu’au 31 décembre 2026 :
- pour le secteur de la pêche : l’aide sera désormais indexée sur le maximum admis par la Commission européenne, soit une couverture de 70 % de la hausse des coûts par rapport à la situation d’avant-crise, quelle que soit la hausse des cours dans les semaines à venir, et un prêt à taux zéro jusqu’à 50 000 € par entreprise de pêche, sera mis en place avec Bpifrance au 1er octobre 2026 pour soulager leur trésorerie ;
- pour le secteur de l’agriculture : l’aide « gazole non routier (GNR) » est reconduite à l’identique (à hauteur de 0,15 € par litre de carburant), et pourra faire l’objet d’aménagements dans le cadre des consultations en cours relatives au Plan sécheresse agricole ;
- pour le secteur du bâtiment et des travaux publics (BTP) : l’aide GNR est également reconduite à hauteur de 0,20 € par litre de carburant.
Des mesures de soutien sont également envisagées à destination des professions qui prennent soin des personnes âgées et/ou dépendantes à leur domicile. Ce sera notamment le cas pour :
- les aides à domicile pour lesquelles l’aide aux grands rouleurs sera accessible via un accès adapté au guichet dès 30 km réalisés chaque jour ;
- les infirmières libérales et des infirmiers libéraux qui bénéficieront, outre de l’élargissement des critères de l’aide grands rouleurs, d’une aide dédiée de la Caisse nationale d’Assurance maladie de 80 € (sous conditions à définir).
Il est également prévu que des reports de cotisations sociales pourront être demandés auprès des organismes de recouvrement pour faire face aux enjeux de trésorerie les plus immédiats.
Création d’une règle d’or sur la fiscalité des carburants
Il est envisagé d’instaurer une « règle d’or » sur la fiscalité des carburants.
Concrètement, cette règle, qui sera inscrite au projet de loi de finances pour 2027, prévoira qu’en cas de hausse des prix, le surplus potentiel de taxes sur les carburants (TVA + accise) soit neutralisé et fléché vers des dispositifs d’aides face à la crise énergétique.

