Transport routier : précisions sur l’indemnité de grand déplacement
Grand déplacement : le retour au garage après la tournée nocturne ne suffit pas toujours à écarter l’indemnité…
Pour mémoire, le « grand déplacement » vise la situation dans laquelle un salarié ne peut pas rentrer chez lui après sa journée de travail, en raison des contraintes géographiques liées à sa mission.
Cette contrainte est compensée par le versement, au salarié, d’une indemnité dite de grand déplacement dont le montant peut être exonéré de cotisations sociales.
En fonction de la convention collective concernée, le grand déplacement peut être défini plus ou moins largement.
S’agissant de la convention collective du transport routier, le grand déplacement est notamment caractérisé lorsque le salarié ne peut pas regagner son domicile le soir en raison d’un déplacement imposé par le service.
Par ailleurs, toujours dans le champ conventionnel du transport routier, le déplacement s’entend comme l’obligation de quitter le lieu de travail et le domicile.
Notez que, dans le secteur du transport de marchandises, le lieu de travail peut désigner :
- le siège de l’entreprise,
- ou le lieu d’établissement d’attache du véhicule (qui peut être le garage principal ou bien les autres lieux d’affectation professionnelle permanents ou provisoires des conducteurs).
Mais que se passe-t-il lorsqu’un salarié revient chaque jour à son lieu d’affectation professionnelle après sa tournée, sans regagner son domicile ? L’employeur doit-il tout de même lui verser une indemnité de grand déplacement ?
Dans une récente affaire, un chauffeur routier effectue chaque nuit le même trajet aller-retour entre son garage d’affectation et un lieu de livraison situé dans une ville distante de 7 heures de route.
Point important : Le domicile de ce salarié est, quant à lui, situé à 125 kilomètres du garage d’affectation du salarié.
Ce salarié réclame à l’employeur le paiement d’une indemnité de grand déplacement correspondant à un repas et un couchage.
L’employeur refuse : selon lui, le salarié n’est pas « en déplacement » puisqu’il revient chaque matin à son lieu d’affectation, où il commence et termine son service.
Ainsi, pour l’employeur, il ne rentre pas dans la catégorie du grand déplacement au sens conventionnel, puisqu’il regagne le lieu de travail chaque matin après sa tournée.
Ce qui ne convainc pas le juge, qui donne raison au salarié : les trajets quotidiens entre le lieu d’affectation et le lieu de déplacement relève bien d’un déplacement impliqué par le service.
En pratique, l’employeur doit donc vérifier concrètement si, après son service, le salarié peut regagner son domicile tout en bénéficiant de son repos journalier.
Ici, parce que le salarié réside à 125 kilomètres du garage, l’employeur aurait dû considérer que rentrer chez soi lui était impossible et donc, verser l’indemnité de grand déplacement prévue conventionnellement.
Les lecteurs ont également consulté…
Transport de marchandises dangereuses : du nouveau
Transport de matières dangereuses : adaptation des règles pour les usagers de la route
Les règles dites « TMD » viennent encadrer le transport de matières dangereuses dès lors que ce transport implique un passage par le territoire français, que ce soit par voie routière, ferroviaire ou fluviale.
Des ajustements sont apportés concernant les règles applicables au transport terrestre afin de garantir une meilleure sécurité des usagers.
Un des changements les plus significatifs concerne les chargements et déchargements des marchandises : il est désormais imposé à l’opérateur de ces manœuvres de délimiter clairement sa zone d’intervention (au moyen de cônes ou de rubalise) afin d’empêcher toute personne tierce de pénétrer la zone.
Aucune marchandise ne peut être disposée sur la voie publique préalablement à cette délimitation. Il est également intéressant de noter qu’un nouveau cadre est mis en place concernant certains déchets considérés comme dangereux, à savoir :
- les liquides inflammables ;
- les solides inflammables ;
- les matières comburantes ;
- les matières toxiques sans danger subsidiaires dont les produits phytosanitaires toxiques ;
- les matières corrosives acides ou basiques ;
- les matières dangereuses du point de vue de l’environnement.
Chacune de ces catégories obéit à ses règles propres de transport.
Il faut, par ailleurs, noter qu’il est interdit de regrouper au sein d’un même emballage des déchets relevant de plusieurs catégories de dangerosité différentes.
Concernant les contrôles opérés lors des transports, 2 nouvelles infractions sont ajoutées à la liste des pratiques sanctionnables :
- l’absence d’un agent agréé de convoyage ;
- le non-respect de l’interdiction de transport de marchandises dangereuses dans un véhicule de transport en commun de personnes.
Elles rejoignent la liste des infractions qui peuvent entrainer l’immobilisation du véhicule jusqu’à sa mise en conformité.
Les lecteurs ont également consulté…

Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?
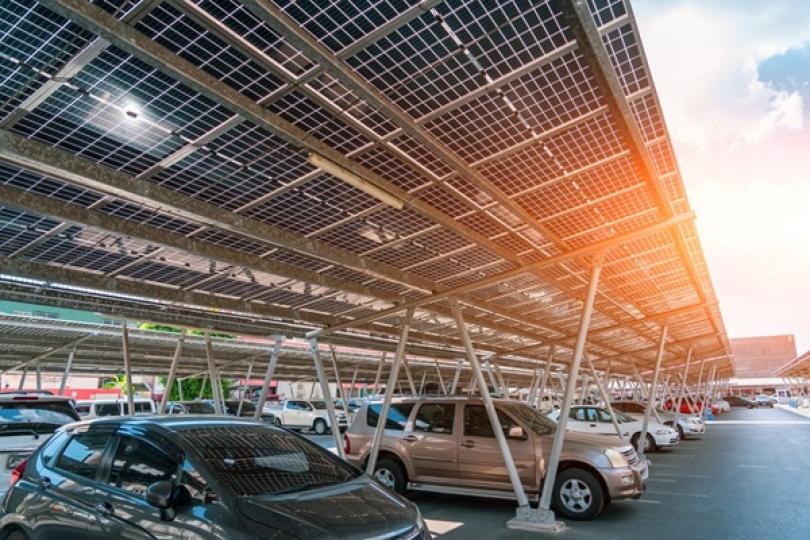
Obligation d’ombrage des parkings : un délai supplémentaire accordé, sous conditions
La loi relative à l'accélération de la production d'énergies renouvelables (ApER) impose d’équiper de panneaux photovoltaïques les parcs de stationnement extérieurs de plus de 1 500 m² :
- au 1er juillet 2026 pour les parcs de plus de 10 000 m² ;
- au 1er juillet 2028 pour les parcs compris entre 1 500 et 10 000 m².
Les propriétaires de parkings extérieurs de plus de 1 500 m² peuvent bénéficier d'un délai supplémentaire, jusqu’en 2030, pour satisfaire à leur obligation légale d'équipement en ombrières solaires uniquement s’ils respectent les exigences relatives aux performances techniques, environnementales et de résilience d'approvisionnement des panneaux photovoltaïques.
Ainsi, le droit au report de l’échéance d’installation s’ouvre aux propriétaires de panneaux photovoltaïques prévoyant :
- un rendement strictement supérieur à 22 % ;
- une baisse annuelle d'efficacité inférieure à 0,4 % à partir de la deuxième année ;
- une empreinte carbone simplifiée inférieure à 740 kgCO2eq/kWc (selon une méthodologie de calcul détaillée et consultable en annexe ici) ;
- une garantie produit d'au moins 12 ans pour les défauts de fabrication ;
- une garantie de performance d'au moins 30 ans assurant la conservation de plus de 80 % de la capacité nominale.
Les exigences quant à la résilience d’approvisionnement, qui varient selon la taille du parc, sont également précisées.
En effet, pour les parcs de 10 000 m² ou plus, l'assemblage des modules doit être réalisé par une entreprise ne fabriquant pas la majorité de ses modules dans un pays tiers qui représente plus de 50 % de l'approvisionnement de l'Union européenne en panneaux photovoltaïques.
Pour les parcs compris entre 1 500 m² et 10 000 m², l'assemblage doit impérativement se faire dans l'Espace économique européen (EEE), et la fabrication des cellules ne doit pas être réalisée dans un pays tiers représentant plus de 50 % de l'approvisionnement européen.
Une autre précision est à prendre en compte en cas de recours à un tiers : le propriétaire du parc doit produire un bon de commande et un contrat d'engagement spécifiant le respect de l'ensemble de ces critères.
Enfin, afin de vérifier la conformité des équipements, celle-ci doit être attestée par un organisme certifié. L’administration peut également procéder à des contrôles annuels sur échantillon pour confirmer cette conformité.
Les lecteurs ont également consulté…
Pacte Dutreil : les actifs « somptuaires » dans le viseur
Pacte Dutreil : ce qui change
Pour mémoire, le dispositif Dutreil permet de bénéficier d'une exonération de 75 % de la valeur des titres d'une société ou des biens d'une entreprise individuelle transmis par donation ou succession, sous réserve du respect de plusieurs engagements de conservation.
La loi de finances pour 2026 apporte 2 évolutions majeures :
- certains biens dits « somptuaires » sont exclus du bénéfice de l'exonération lorsqu'ils ne sont pas exclusivement affectés à l'activité professionnelle ;
- la durée de l'engagement individuel de conservation est portée de 4 à 6 ans.
Ces mesures concernent les transmissions intervenant à compter du 21 février 2026.
Des biens désormais exclus du régime de faveur
L'exonération Dutreil ne s'applique plus à la fraction de la valeur des titres correspondant à certains actifs lorsque ceux-ci ne sont pas exclusivement affectés à l'activité industrielle, commerciale, artisanale, agricole ou libérale exercée par la société.
Sont notamment visés :
- les biens affectés à la chasse ou à la pêche ;
- les véhicules de tourisme ;
- les yachts et bateaux de plaisance ;
- les aéronefs ;
- les bijoux et métaux précieux ;
- les objets d'art, de collection et d'antiquité ;
- les chevaux de course ou de concours ;
- les vins et alcools ;
- les logements et résidences.
L'exclusion ne remet pas nécessairement en cause l'ensemble du bénéfice du pacte Dutreil : seule la fraction de la valeur représentative de ces actifs est soumise aux droits de mutation sans application de l'exonération de 75 %.
Une exclusion qui dépend de l'utilisation effective du bien
La présence d'un actif dans cette liste ne suffit pas à l'exclure automatiquement du dispositif. Le maintien de l'exonération reste possible lorsque le bien est exclusivement affecté à l'activité professionnelle de la société :
- pendant au moins 3 ans avant la transmission ou, s'il a été acquis plus récemment, depuis son acquisition ;
- puis jusqu'à la fin de l'engagement individuel de conservation ou jusqu'à sa cession.
Il est précisé que l'affectation exclusive suppose une utilisation nécessaire à l'activité de l'entreprise et uniquement dédiée à cette activité.
De nombreuses exceptions prévues
Des précisions sont apportées concernant les situations dans lesquelles certains biens peuvent néanmoins continuer à bénéficier du régime de faveur.
Ainsi, restent notamment éligibles :
- les véhicules ou aéronefs destinés à la vente ou à la location ;
- les véhicules utilisés par un salarié ou un dirigeant lorsque l'usage privé constitue un avantage en nature imposable ;
- les bateaux affectés à une activité de location, de vente ou de croisière commerciale ;
- les bijoux et métaux précieux utilisés dans une activité de bijouterie ou de joaillerie ;
- les œuvres d'art exploitées dans une galerie ou un commerce d'antiquités ;
- les chevaux affectés à une activité d'élevage ou d'exploitation équine ;
- les vins et alcools destinés à une activité de négoce, de restauration ou de débit de boissons.
Concernant les logements, l'exonération demeure notamment applicable lorsqu'ils sont affectés à une activité hôtelière, à un EHPAD, au logement des salariés ou à des services sociaux bénéficiant à l'ensemble du personnel.
Les filiales également concernées
Le dispositif ne vise pas uniquement les actifs détenus directement par la société dont les titres sont transmis.
Les actifs concernés détenus au sein de filiales ou sous-filiales contrôlées doivent également être pris en compte. L'affectation professionnelle est alors appréciée au niveau de la société qui détient effectivement le bien.
Des précisions sont également apportées sur les modalités de calcul permettant de déterminer la fraction de valeur des titres exclue du bénéfice de l'exonération lorsque de tels actifs sont détenus directement ou indirectement au sein d'un groupe.
Un engagement individuel allongé à 6 ans
Autre évolution importante : la durée de l'engagement individuel de conservation est portée de 4 à 6 ans.
Pour les transmissions de titres de sociétés, chaque héritier, donataire ou légataire doit désormais conserver les titres reçus pendant 6 ans à compter de la fin de l'engagement collectif ou unilatéral de conservation.
Pour les entreprises individuelles, les biens transmis doivent également être conservés pendant 6 ans à compter de la transmission.
Cette nouvelle durée s'applique uniquement aux transmissions réalisées à compter du 21 février 2026.
En pratique, les opérations de transmission doivent désormais intégrer une analyse plus fine des actifs détenus par la société ou le groupe concerné. Une attention particulière doit être portée aux biens susceptibles d'être regardés comme « somptuaires », ainsi qu'à leur affectation effective à l'activité professionnelle.
Par ailleurs, les bénéficiaires doivent tenir compte de l'allongement de 4 à 6 ans de la durée de conservation exigée pour sécuriser le bénéfice de l'exonération Dutreil.
Les lecteurs ont également consulté…
Agent d’assurance : un portefeuille fiscalement amortissable ?
Fonds commerciaux : une déduction temporairement admise
Par principe, l’amortissement comptable d’un fonds commercial n’est pas déductible pour le calcul du résultat fiscal.
Une exception temporaire permet toutefois de déduire les amortissements comptabilisés au titre des fonds commerciaux acquis entre le 1er janvier 2022 et le 31 décembre 2029.
Cette possibilité, initialement temporaire, a en effet été prolongée jusqu’à la fin de l’année 2029.
Elle peut également bénéficier aux professionnels imposés dans la catégorie des bénéfices non commerciaux (BNC), sous réserve qu’ils soient placés sous le régime de la déclaration contrôlée.
Mais encore faut-il que les éléments incorporels acquis puissent réellement être assimilés à un fonds commercial.
Sont concernés les éléments :
- qui ne peuvent pas faire l’objet d’une évaluation et d’une comptabilisation séparées au registre des immobilisations ;
- qui participent au maintien ou au développement du potentiel d’activité de l’exploitation.
Il peut notamment s’agir d’une clientèle, d’une patientèle ou encore d’un nom professionnel lorsqu’ils ne peuvent être évalués isolément.
À l’inverse, un droit légal ou contractuel identifiable, qui peut être évalué séparément et comptabilisé distinctement comme une immobilisation incorporelle, ne constitue pas un tel élément résiduel.
Agent général d’assurance : pas de « fonds commercial »…
C’est précisément la question qui se pose lorsqu’un agent général d’assurance acquiert un droit de créance portant sur les commissions attachées à un portefeuille de contrats d’assurance.
Ce droit peut-il être assimilé à un fonds commercial et bénéficier, à ce titre, du dispositif temporaire de déduction de son amortissement ?
La réponse est non.
Il est tout d’abord relevé que le droit de l’agent aux commissions constitue un élément incorporel identifiable.
Sa valeur est en effet déterminée par la convention conclue entre l’agent et la compagnie d’assurance selon des critères objectifs, tels que le montant des commissions attachées au portefeuille développé par l’agent cédant son activité.
Parce qu’il peut être évalué isolément, ce droit ne constitue donc pas un élément résiduel susceptible d’être assimilé à un fonds commercial.
Mais ce n’est pas la seule raison.
…faute également de clientèle propre
L’agent général d’assurance exerce son activité en qualité de mandataire de la compagnie d’assurance, au nom et pour le compte de celle-ci.
Le portefeuille de contrats reste donc juridiquement la propriété de l’entreprise d’assurance.
L’agent ne dispose, quant à lui, que d’un droit de créance sur les commissions générées par ce portefeuille.
Il ne peut ainsi pas être regardé comme disposant d’une clientèle propre, alors même que l’existence d’une telle clientèle constitue un élément nécessaire à la reconnaissance d’un fonds commercial.
La transmission du droit aux commissions s’analyse donc comme une cession de droits contractuels, et non comme une cession de clientèle.
Conséquence : le droit de créance acquis par l’agent général d’assurance ne constitue pas un fonds commercial résiduel.
Son amortissement ne peut donc pas bénéficier du dispositif temporaire permettant la déduction fiscale des amortissements des fonds commerciaux.
Un dispositif prolongé jusqu’en 2029
Cette précision intervient alors que le dispositif temporaire de déduction fiscale de l’amortissement des fonds commerciaux a été prolongé.
Il concerne désormais les acquisitions réalisées jusqu’au 31 décembre 2029.
Pour les titulaires de BNC, le bénéfice de cette mesure reste toutefois réservé aux éléments incorporels véritablement assimilables à un fonds commercial.
En outre, le professionnel doit, en principe, être en mesure de démontrer que le fonds acquis présente une durée d’utilisation limitée.
Une mesure de simplification permet néanmoins aux petites entreprises qui remplissent les conditions requises d’amortir leur fonds sur une durée forfaitaire de 10 ans.
Les lecteurs ont également consulté…
ANC : 4 nouveaux règlements homologués
Autorité des normes comptables : mise à jour des règles de comptabilité
L’Autorité des normes comptables (ANC) a pour rôle d’orienter et d’uniformiser les règles comptables applicables aux sociétés basées en France.
Dans cette optique, elle est amenée à produire des règlements orientant la pratique sur certains points spécifiques.
Ces règlements s’imposent alors à toutes les structures concernées.
4 nouveaux règlements ont été homologués par le Gouvernement, entrés en vigueur au 4 septembre 2026, à savoir :
- le règlement nᵒ 2026-01 du 9 janvier 2026 relatif aux règles de comptabilisation des crypto-actifs pour toutes les entreprises ;
- le règlement nᵒ 2026-02 du 9 janvier 2026 relatif aux règles de comptabilisation des crypto-actifs pour les établissements bancaires ;
- le règlement nᵒ 2026-03 du 6 mars 2026 relatif au plan comptable général au sujet de la comptabilisation des produits des ventes ;
- le règlement nᵒ 2026-04 du 4 mai 2026 relatif au plan comptable général (PCG) afin de préciser les modalités de comptabilisation de l’impôt sur les bénéfices et des contributions qui se rattachent à cet impôt.
Les lecteurs ont également consulté…
Salariés protégés : un nouveau guide disponible
Mise à jour du guide relatif aux ruptures ou transferts de contrat de travail des salariés protégés
Lorsqu’un salarié exerce certaines fonctions représentatives, dans l’entreprise ou en dehors de celle-ci, il bénéfice d’un statut dit « protecteur ».
Ce statut protecteur implique avant tout le respect de garanties procédurales renforcées lorsqu’il est envisagé de modifier, transférer ou rompre le contrat de travail du salarié concerné.
Sont notamment concernés les représentants du personnel, les délégués syndicaux, les membres élus du CSE ou encore certains anciens titulaires de mandat.
Concrètement, l’employeur ne peut pas rompre son contrat de travail, le transférer ou modifier certains éléments essentiels du contrat sans respecter une procédure renforcée, nécessitant l’accord de l’autorité administrative.
Pour faciliter l’appréhension des règles applicables, la Direction générale du travail a mis à la libre disposition des employeurs un guide relatif aux décisions administratives en matière de rupture, de transfert ou de modification du contrat du salarié protégé.
Pour tenir compte des nouveautés réglementaires et jurisprudentielles, la Direction générale du travail (DGT) vient de publier la version 2026 de son guide.
Ce nouveau guide remplace celui de 2019, mis à jour en 2021. Il conserve une présentation sous forme de fiches, mais son contenu a été largement actualisé pour tenir compte des évolutions législatives et jurisprudentielles intervenues ces dernières années.
Le guide compte désormais 28 fiches : plusieurs thèmes ont été enrichis, notamment la compétence de l’inspecteur du travail, les procédures internes à l’entreprise, le motif disciplinaire, le motif économique, les efforts de reclassement ou encore l’inaptitude médicale.
La DGT y ajoute également 2 nouvelles fiches : l’une consacrée à la recevabilité des moyens de preuve en matière disciplinaire, l’autre aux faits commis en dehors de l’exécution du contrat de travail, notamment dans le cadre de l’exercice du mandat ou de la vie personnelle du salarié.
Autre précision importante : selon ce guide, l’employeur qui met en œuvre la présomption de démission en cas d’abandon volontaire de poste d’un salarié protégé n’a pas à demander l’autorisation préalable de l’inspecteur du travail.
La DGT considère en effet que, dans cette hypothèse, la rupture est réputée intervenir à l’initiative du salarié.
Cette position appelle toutefois à la prudence. Le salarié peut toujours contester la rupture devant le conseil de prud’hommes.
Si la présomption de démission est écartée, le risque est particulièrement lourd pour l’employeur : s’agissant d’un salarié protégé, la rupture pourrait être requalifiée en licenciement nul faute d’autorisation administrative préalable.
Les lecteurs ont également consulté…

Protections périodiques : quelle prise en charge ?
Protections périodiques réutilisables : une prise en charge sous conditions
Les conditions d'inscription, sous forme de descriptions génériques, des culottes et des coupes menstruelles sur la liste des protections périodiques réutilisables prises en charge par l'Assurance maladie viennent d’être précisées, et la réglementation tend vers un durcissement de cette prise en charge à compter du 1er octobre 2026.
Pour rappel, les protections périodiques réutilisables destinées aux moins de 26 ans et aux femmes les plus précaires peuvent faire l’objet d’une prise en charge par l’Assurance maladie, mais cette prise en charge est conditionnée à leur inscription sur une liste suite à une demande présentée par l'exploitant du produit.
Voici les principales règles qui encadrent les caractéristiques, la qualité et la distribution des protections menstruelles réutilisables remboursables :
- s’agissant des culottes menstruelles :
- le prix de cession est fixé à 14,40 € HT, avec un prix limite de vente fixé à 19,00 € TTC ;
- les caractéristiques techniques sont les suivantes :
- pour la composition : au moins 3 couches, dont une couche drainante en contact avec la peau en coton biologique (au moins 95 % certifié GOTS ou équivalent) ou en lyocell ;
- pour la sécurité : certification Oeko-Tex Standard 100 (classe I ou II) et tests de tolérance en conditions réelles sous contrôle gynécologique et dermatologique sur un panel d'au moins 30 personnes ;
- pour la performance et la durabilité : proposition d'au moins un modèle absorbant au moins 20 ml, avec maintien des performances d'absorption et de résistance après 52 cycles de lavage minimum (tests réalisés par un laboratoire indépendant).
- Pour la gamme : mise à disposition d'au moins 8 tailles différentes, devant obligatoirement inclure une taille adolescente (12-14 ans) ;
- s’agissant des coupes menstruelles :
- le prix de cession est fixé à 12,00 € HT, avec un prix limite de vente fixé à 15,80 € TTC ;
- les caractéristiques techniques sont les suivantes :
- pour la composition : 100 % en silicone médical catalysé au platine ou en TPE de grade médical (additifs, colorants et ions d'argent proscrits) ;
- pour la sécurité : certification Ecolabel européen ou batterie de tests d'innocuité et de biocompatibilité (selon normes ISO), avec un fabricant obligatoirement certifié ISO 13485 ;
- pour la gamme : mise à disposition d'au moins deux tailles (une de 20 ml ou moins, et une entre 20 et 30 ml).
S’agissant de la fabrication et de la distribution, des critères vertueux lors de la fabrication (labels produit ou certifications d'entreprise durable) et la traçabilité complète de la production doivent être respectés.
Concernant les modalités de vente de ces protections périodiques réutilisables, il faut prévoir un conditionnement unitaire avec une notice d'utilisation et de fin de vie.
La distribution se fait obligatoirement en pharmacie sur le territoire français métropolitain, dans les départements d'outre-mer et à Saint-Pierre-et-Miquelon.
Les lecteurs ont également consulté…
Entreprises funéraires : une information obligatoire des familles revisitée
Tarifs et conditions de vente des prestations funéraires : quelle information ?
La réglementation relative à l'information précontractuelle due aux proches du défunt, et notamment l'information des familles sur les tarifs et les conditions de vente des prestations funéraires, qui est une obligation à laquelle doivent se plier les entreprises du secteur, est renforcée à compter du 1er octobre 2026 conformément aux recommandations du Conseil national de la consommation.
Concrètement, il est prévu que la notice d'information transmise aux familles doit être vierge de tout élément d'identification du professionnel et doit présenter de manière claire et essentielle les droits des familles en matière funéraire, ainsi que le détail des prestations obligatoires ou pouvant le devenir selon la situation.
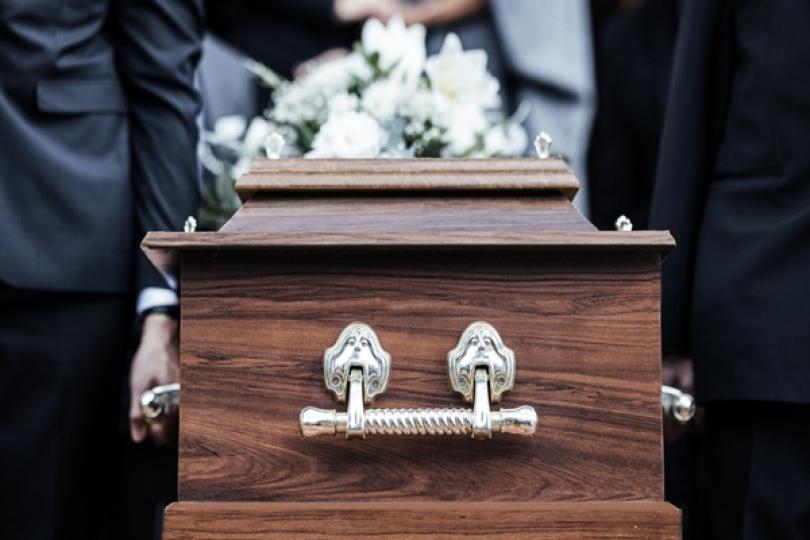
Pour rappel, les devis doivent faire apparaître de manière distincte les prestations obligatoires, qui comportent la housse mortuaire en cas de transport avant mise en bière et, dans tous les cas, le cercueil, ses poignées, sa plaque d'identité et sa cuvette étanche, à l'exclusion de ses accessoires intérieurs et extérieurs, ainsi que soit les opérations d'inhumation, soit les opérations de crémation et l'urne cinéraire ou cendrier.
En fonction des circonstances ou des causes du décès, du mode de transport et des modalités de l'inhumation ou de la crémation, les prestations obligatoires incluent également les soins de conservation, le véhicule de transport de corps avant mise en bière, le cercueil hermétique muni d'un filtre épurateur.
Les devis, bons de commande et documentations générales remis par les opérateurs funéraires doivent se conformer à ce cadre. Un arrêté du ministre chargé de l'économie viendra préciser le contenu et les modalités d'application de cette notice.
A ce sujet, il est prévu que les opérateurs de pompes funèbres doivent désormais publier leur documentation générale sur leur site internet, s'ils en possèdent un, et afficher, de manière visible depuis l'extérieur de leur établissement et sur la page d'accueil de leur site web, une notice d'information standardisée.
La documentation tarifaire générale doit distinguer clairement les prestations systématiquement obligatoires (telles que la fourniture du cercueil muni de sa plaque d'identité, de poignées et d'une cuvette étanche), celles qui ne le sont que selon certaines circonstances (comme certains soins de conservation ou les cercueils hermétiques en cas de transport international), et les prestations optionnelles.
Les prestations fournies doivent obligatoirement donner lieu à la remise d'une note récapitulative au client conformément aux règles générales relatives à la publicité des prix des services.
Cette notice doit synthétiser les informations essentielles à connaître avant la souscription d'un engagement auprès d'un opérateur funéraire, et notamment :
- la vérification préalable de l'existence d'un contrat obsèques (notamment via l'AGIRA) ;
- le délai légal de 14 jours calendaires pour organiser l'inhumation ou la crémation, permettant de comparer plusieurs devis gratuits (la liste des opérateurs funéraires habilités est affichée dans les locaux d'accueil des chambres mortuaires, funéraires et des crématoriums et est disponible en préfecture, en mairie et dans les établissements de santé) ;
- la gratuité de la remise du devis et des 3 premiers jours en chambre mortuaire ou funéraire sous certaines conditions (notamment lors d'un transfert demandé par un établissement de santé ou un EHPAD sans chambre mortuaire) ;
- les règles applicables aux transports de corps, à la conservation et à la dispersion des cendres.
Il doit y être rappelé que sont réglementairement obligatoires :
- la fourniture du cercueil avec une plaque d'identité, une cuvette étanche et quatre poignées ;
- la housse mortuaire en cas de transport avant mise en bière ;
- si le défunt en est porteur, le retrait d'une prothèse (stimulateur cardiaque) fonctionnant au moyen d'une pile incompatible avec l'inhumation ou la crémation ;
- en cas d’inhumation : le personnel pour l'inhumation, le creusement et le comblement de la fosse, l'ouverture et la fermeture du caveau ;
- en cas de crémation : le personnel pour la crémation, la fourniture de l'urne avec la plaque et les prestations associées (scellement, dépôt en columbarium, inhumation sinon dispersion) ;
- en fonction des circonstances :
- les soins de conservation (actes de thanatopraxie) en cas de transport international du corps, selon la législation du pays d'accueil ou les règles fixées par la compagnie aérienne ;
- le cercueil hermétique muni d'un filtre épurateur en cas de cercueil fermé soit à résidence, soit dans un édifice cultuel ou dans un caveau provisoire, pour une durée excédant 6 jours, en cas de transport international du corps, selon la législation du pays d'accueil ou les règles fixées par la compagnie aérienne, et en cas d'infection transmissible ou décision du préfet.
De même, il est rappelé que :
- le transport du corps avant et après mise en bière est réalisé en fonction des circonstances et des choix de la famille ;
- avant mise en bière, le transport du corps du défunt vers le lieu de mise en bière (le domicile du défunt, une chambre mortuaire ou une chambre funéraire), où il va être conservé à cet effet, doit intervenir dans les 48 heures suivant le décès ;
- le cas échéant, la dispersion des cendres en pleine nature par la famille est libre et gratuite, mais elle doit être déclarée auprès de la mairie de la commune du lieu de naissance du défunt.
Précisions réglementaires visant les cercueils.
Au-delà de l’aménagement des obligations déclaratives imposées aux entreprises funéraires, des précisions ont également été apportées aux caractéristiques techniques des cercueils.
De nouvelles exigences techniques pour les essais de combustibilité réalisés en crématorium habilité ont été précisées.
Ainsi :
- s’agissant de l’inflammabilité : aucun matériau du cercueil ne doit s'enflammer pendant sa mise en place et son insertion dans le four jusqu'à la fermeture de la porte ;
- s’agissant du taux de cendre : le volume des cendres et imbrûlés du cercueil nu ne doit pas dépasser 0,6 litre (si ce critère ne peut être mesuré ainsi, leur masse ne doit pas excéder 2 % de la masse du cercueil nu) ;
- s’agissant de la qualité des cendres : les matériaux ne doivent pas émettre de cendres volantes visibles et irrécupérables en fin de combustion ;
- s’agissant des quincailleries d'assemblage :
- la masse totale des éléments de quincaillerie de la caisse et du couvercle est plafonnée à 750 grammes ;
- la somme des dimensions de chaque élément doit être inférieure à 200 mm ;
- ces pièces doivent impérativement être combustibles ou permettre un tri magnétique pour garantir la compatibilité avec le broyage et la collecte des cendres.
- Décret no 2026-770 du 13 août 2026 relatif à l'information des consommateurs sur les prestations funéraires
- Arrêté du 13 août 2026 relatif à la notice d'information définie à l'article R. 2223-24-1 du code général des collectivités territoriales
- Arrêté du 25 août 2026 modifiant l'arrêté du 20 décembre 2018 pris en application des articles R. 2213-25 et R. 2213-25-1 du code général des collectivités territoriales, définissant les caractéristiques applicables aux cercueils et fixant les modalités de vérification de ces caractéristiques
Les lecteurs ont également consulté…
Production cinématographique étrangère : le crédit d’impôt joue les prolongations
Crédit d’impôt cinéma : prolongé jusqu’en 2028
Pour rappel, les entreprises de production cinématographique et audiovisuelle soumises à l’impôt sur les sociétés (IS) qui assurent en France la production exécutive d’œuvres produites par des entreprises établies hors de France peuvent, toutes conditions remplies, bénéficier d’un crédit d’impôt.
Sont notamment concernées les entreprises chargées de réunir les moyens techniques et artistiques nécessaires à la réalisation de l’œuvre, d’assurer la gestion matérielle de sa fabrication et de veiller à la bonne exécution de ces opérations.
Le bénéfice de cet avantage fiscal suppose notamment que l’œuvre concernée comporte des éléments rattachés à la culture, au patrimoine ou au territoire français et fasse l’objet de dépenses éligibles d’au moins 250 000 € ou, lorsque son budget de production est inférieur à 500 000 €, représentant au moins 50 % de ce budget.
Initialement applicable aux dépenses exposées jusqu'au 31 décembre 2026, le crédit d'impôt est prolongé jusqu'au 31 décembre 2028.
Une « clause d’antériorité » est également mise en place afin d'éviter qu'une production engagée avant cette échéance perde le bénéfice du dispositif en raison de dépenses réalisées ultérieurement.
Ainsi, les dépenses exposées après le 31 décembre 2028 pourront continuer à ouvrir droit au crédit d’impôt lorsqu’elles concernent des opérations ou prestations se rapportant à une œuvre ayant obtenu son agrément provisoire du Centre national du cinéma et de l’image animée (CNC) avant cette date.
Artistes-interprètes : des conditions d'éligibilité assouplies…
Autre évolution : les conditions applicables aux artistes-interprètes sont assouplies.
Jusqu'à présent, pour que les rémunérations versées aux artistes-interprètes puissent être retenues parmi les dépenses ouvrant droit au crédit d'impôt, ces derniers devaient respecter certaines conditions tenant à leur nationalité ou à leur résidence.
Cette condition est désormais supprimée : les artistes-interprètes n'ont plus à satisfaire de condition de nationalité ou de résidence pour que leur rémunération puisse être prise en compte.
Cette évolution les distingue notamment des auteurs et des personnels de la réalisation et de la production, qui restent soumis aux conditions de nationalité ou de résidence prévues dans le cadre du dispositif.
… mais des rémunérations désormais plafonnées
Cet assouplissement s'accompagne toutefois d'une nouvelle limite concernant le calcul du crédit d'impôt.
Les rémunérations versées aux artistes-interprètes et aux artistes de complément, ainsi que les charges sociales correspondantes, ne sont désormais retenues parmi les dépenses éligibles que dans la limite de 30 % du budget de production de l'œuvre.
Attention : ce plafond de 30 % concerne donc aussi bien les artistes-interprètes que les artistes de complément.
En revanche, la suppression des conditions de nationalité ou de résidence constitue une nouveauté pour les artistes-interprètes : les artistes de complément n'étaient déjà pas soumis à ces conditions.
Pour mémoire, d'autres plafonnements continuent parallèlement de s'appliquer au dispositif. L'ensemble des dépenses éligibles est notamment retenu dans la limite de 80 % du budget de production de l'œuvre et le montant du crédit d'impôt est plafonné à 30 M€ par œuvre.
Le taux du crédit d'impôt reste, quant à lui, fixé à 30 % des dépenses éligibles. Il peut être porté à 40 % pour certaines œuvres de fiction faisant largement appel au traitement numérique des images, sous réserve du respect des conditions requises.
À partir de quand ?
Ces nouvelles règles s'appliquent pour le calcul de l'IS dû au titre des exercices clos à compter du 21 février 2026.
Concrètement, pour les crédits d'impôt calculés au titre d'exercices clos avant cette date, les anciennes règles continuent de s'appliquer : les artistes-interprètes restent soumis aux anciennes conditions de nationalité ou de résidence et leurs rémunérations ne sont pas concernées par le nouveau plafond de 30 % du budget de production.
Pour les exercices clos à compter du 21 février 2026, les conditions de nationalité ou de résidence des artistes-interprètes disparaissent et le nouveau plafond de 30 % s'applique aux rémunérations et charges sociales des artistes-interprètes et des artistes de complément.