Retraite : le calcul de la pension évolue
Retraite de base : 24 ou 23 années retenues pour calculer le revenu annuel moyen
Pour rappel, la pension de retraite de base du régime général est notamment calculée à partir du revenu annuel moyen (ou salaire annuel moyen) correspondant aux 25 meilleures années de carrière.
Dans une logique d’amélioration des droits, la de financement de la Sécurité sociale pour 2026 a prévu que, pour les pensions prenant effet à compter du 1er septembre 2026, les majorations de durée d’assurance (liées à la maternité, l’éducation, l’adoption et le congé parental) seront considérées comme des périodes cotisées pour l’ouverture de droit à la retraite anticipée pour carrière longue, dans le respect d’une durée maximale qui restait à fixer.
C’est désormais chose faite puisque, pour les pensions prenant effet à compter du 1erseptembre 2026, le revenu annuel moyen sera calculé sur la base :
- des 24 meilleures années lorsque l’assuré a bénéficié d’une majoration de durée d’assurance au titre d’un enfant ;
- des 23 meilleures années lorsqu’il a bénéficié d’une telle majoration au titre d’au moins 2 enfants.
Sont concernés les assurés bénéficiant d’une majoration de durée d’assurance :
- pour maternité, adoption ou éducation d’un enfant ;
- pour l’éducation d’un enfant handicapé ;
- au titre d’un congé parental d’éducation.
Notez que, si cette mesure a initialement été présentée comme une mesure destinée à « améliorer la retraite des mères », cette évolution ne leur est pas réservée : elle bénéficie à tout assuré remplissant les conditions requises.
Ces nouvelles règles de calcul s’appliquent également aux travailleurs non-salariés relevant du régime général pour l’assurance vieillesse.
Carrière longue : jusqu’à 2 trimestres liés aux enfants pris en compte
Autre évolution : depuis le 1er septembre 2026, les assurés souhaitant bénéficier d’un départ anticipé à la retraite au titre d’une carrière longue pourront prendre en compte certains trimestres supplémentaires liés aux enfants.
Pour mémoire, le dispositif de retraite anticipée pour carrière longue permet à certains assurés ayant commencé à travailler jeunes (soit avant 16, 18, 20 ou 21 ans) de partir à la retraite avant l’âge légal, sous réserve notamment de justifier d’une durée d’assurance cotisée suffisante.
Certaines périodes qui n’ont pas donné lieu à cotisations peuvent néanmoins être assimilées à des périodes cotisées, dans certaines limites : ce sont les périodes dites « réputées cotisées ».
La loi de financement de la sécurité sociale pour 2026 a prévu d’y intégrer les périodes correspondant aux majorations de durée d’assurance accordées :
- au titre de la maternité, de l’adoption ou de l’éducation d’un enfant ;
- au titre d’un congé parental d’éducation.
Mais une limite est fixée : 2 trimestres au maximum pourront être retenus pour l’accès au dispositif de retraite anticipée pour carrière longue.
Notez que cette mesure s’applique également aux travailleurs non-salariés, y compris aux professions libérales réglementées et aux avocats.
Les lecteurs ont également consulté…
Prime carburant : un plafond d’exonération doublé en 2026
Prime carburant : un plafond d’exonération réhaussé à 600 € et plus de salariés concernés
Rappelons que l’employeur peut, de manière facultative, prendre en charge tout ou partie des frais exposés par ses salariés pour leurs déplacements entre leur résidence habituelle et leur lieu de travail.
Cette prise en charge, appelée prime transport, peut notamment concerner :
- les frais de carburant, comme l’essence ou le diesel ;
- les frais d’alimentation d’un véhicule électrique, hybride rechargeable ou à hydrogène.
En principe, cette prime bénéficie d’une exonération d’impôt sur le revenu et de cotisations et contributions sociales dans la limite de 600 € par an et par salarié, dont 300 € maximum au titre des frais de carburant.
Jusqu’alors, la prise en charge des frais de carburant était par ailleurs réservée aux salariés contraints d’utiliser leur véhicule personnel pour se rendre au travail. Il s’agit notamment de ceux :
- dont la résidence habituelle ou le lieu de travail se trouve dans une commune qui n’est pas desservie par un service public de transport collectif régulier ou par un service privé mis en place par l’employeur, ou qui n’est pas incluse dans le périmètre d’un plan de mobilité obligatoire ;
- ou dont les horaires de travail ne permettent pas d’utiliser les transports en commun.
À cela s’ajoute, en principe, une règle de non-cumul entre cette prise en charge et la participation obligatoire de l’employeur au coût des abonnements de transports publics.
Le Gouvernement a cependant annoncé fin mai 2026 sa volonté d’aménager temporairement le dispositif et d’avantager les salariés afin de répondre à la hausse des prix des carburants.
Dans un communiqué du 6 août 2026 publié via le bulletin officiel de la Sécurité sociale, l’administration vient de confirmer ces assouplissements.
Ainsi, pour les primes versées jusqu’au 31 décembre 2026, la limite d’exonération propre aux frais de carburant passe de 300 € à 600 € par an et par salarié.
Concrètement, un employeur qui prend en charge les frais de carburant engagés par un salarié pourra donc bénéficier, en 2026, d’une exonération dans cette nouvelle limite, sous réserve du respect des autres conditions applicables au dispositif.
Il est également confirmé la suspension, jusqu’à la fin de l’année 2026, de certaines conditions normalement applicables au versement de la prime carburant.
Ainsi, ne seront temporairement plus exigées :
- la condition tenant à l’absence de solution de transport en commun ;
- l’interdiction de cumuler la prime carburant avec la prise en charge par l’employeur des abonnements de transports publics.
En pratique, la prime carburant pourra donc bénéficier à un nombre beaucoup plus important de salariés en 2026, y compris à ceux qui disposent d’une offre de transports collectifs ou dont l’abonnement aux transports publics est déjà pris en charge en partie par leur employeur.
Les autres règles encadrant la prime transport restent, en revanche, applicables. Sa mise en place demeure notamment facultative pour l’employeur. Notez toutefois qu’au plan formel, ces mesures nécessitent encore une adaptation des textes juridiques applicables.
Dans l’intervalle, l’administration admet, par tolérance, que les employeurs puissent déjà anticiper ces nouvelles règles dans leurs déclarations effectuées au titre de l’année 2026.
Les entreprises peuvent donc appliquer ces assouplissements pour 2026 dans les conditions précisées par l’administration, dans l’attente de la publication des textes officiels.
Les lecteurs ont également consulté…
Facturation électronique : pourquoi attendre 2027 ?
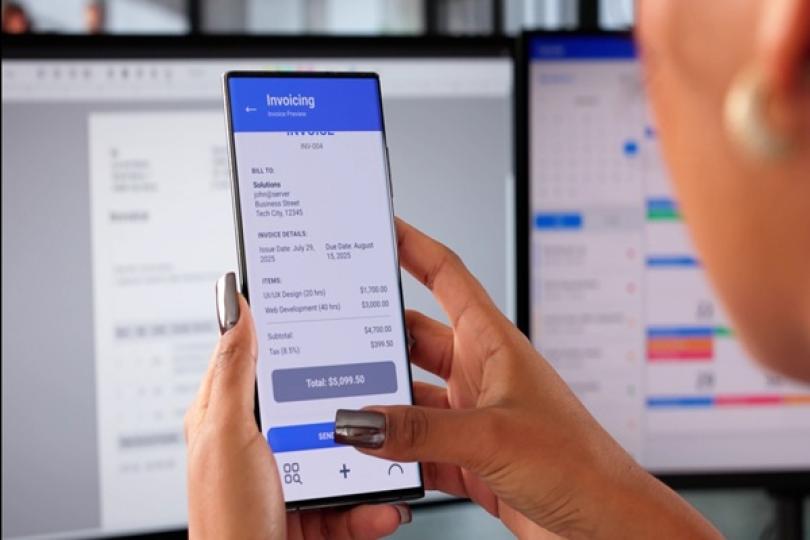
Une entrée anticipée dans la réforme… sur la base du volontariat !
Même si elle n'est pas encore soumise à l'obligation d'émission, une entreprise peut décider d'adopter volontairement la facturation électronique avant le 1er septembre 2027.
Cette anticipation peut présenter plusieurs intérêts : tester les outils retenus, former les équipes, adapter progressivement les procédures internes ou encore harmoniser ses pratiques avec celles de ses principaux clients ou fournisseurs déjà engagés dans la réforme.
Anticiper ne signifie toutefois pas appliquer des règles différentes. Les factures électroniques émises volontairement doivent emprunter le même circuit que celles émises dans le cadre de l'obligation légale.
Concrètement, elles doivent être transmises par l'intermédiaire d'une plateforme agréée, que l'entreprise y accède directement ou via son logiciel de facturation, son logiciel de gestion, son expert-comptable, sa banque ou tout autre prestataire raccordé au dispositif.
Par ailleurs, ces factures restent soumises aux règles de droit commun. Elles doivent notamment comporter l'ensemble des mentions obligatoires permettant d'identifier les parties, l'opération réalisée, les montants facturés et, le cas échéant, la TVA applicable.
L'entrée volontaire dans le dispositif mérite d'être préparée. L'entreprise a tout intérêt à définir les flux qu'elle souhaite intégrer en priorité, à vérifier que ses outils sont correctement paramétrés et à suivre les statuts de transmission des factures afin d'identifier rapidement d'éventuels rejets.
Cette montée en charge peut d'ailleurs être progressive. Une entreprise peut choisir de commencer avec certains clients, certains établissements ou certaines catégories de factures avant de généraliser le dispositif.
Enfin, une vigilance particulière s'impose pour éviter les doubles transmissions de factures, susceptibles d'entraîner des doubles paiements, des doubles comptabilisations ou des difficultés de rapprochement.
Rappelons enfin que cette faculté d'anticiper la réforme ne modifie pas le calendrier légal : pour les PME, TPE et micro-entreprises, l'obligation d'émettre des factures électroniques demeure fixée au 1er septembre 2027, tandis que l'obligation d'être en mesure d'en recevoir s'applique dès le 1er septembre 2026.
Les lecteurs ont également consulté…
Facturation électronique : votre client peut-il vous imposer d'anticiper ?
Une obligation d'émission qui dépend du propre calendrier de l’entreprise
La réforme de la facturation électronique prévoit un calendrier d'entrée en vigueur progressif. Si les grandes entreprises et les entreprises de taille intermédiaire devront émettre des factures électroniques dès le 1er septembre 2026, les PME, TPE et micro-entreprises ne seront soumises à cette obligation qu'à compter du 1er septembre 2027.
Jusqu'à cette date, une entreprise qui n'a pas choisi d'anticiper volontairement la réforme peut continuer à émettre ses factures selon ses modalités habituelles.
Le fait qu'un client soit déjà soumis à l'obligation d'émettre des factures électroniques ne lui permet pas d'imposer cette obligation à ses fournisseurs dont l'échéance n'est pas encore arrivée.
En conséquence, une facture régulièrement établie ne peut pas être refusée ou laissée impayée au seul motif qu'elle n'a pas été transmise sous forme électronique dans le cadre de la réforme.
Rien n'empêche néanmoins les parties de convenir contractuellement d'échanger leurs factures sous un format dématérialisé avant l'entrée en vigueur de l'obligation légale.
Il s'agit toutefois d'un choix commercial ou contractuel, et non d'une conséquence de la réforme.
Une entreprise qui ne souhaite pas anticiper peut donc rappeler à son client que son obligation d'émettre des factures électroniques ne prendra effet qu'au 1er septembre 2027.
À noter que cette règle ne remet pas en cause les dispositifs spécifiques déjà applicables dans certaines situations, notamment en matière de facturation à destination de la sphère publique.
Les lecteurs ont également consulté…
Experts-comptables : comment développer les missions de conseil de votre cabinet grâce aux informations de marché
Les missions de conseil ne sont plus une option
Pendant longtemps, la production comptable a constitué le principal moteur de croissance des cabinets. Cette équation est en train de changer. À mesure que la facture électronique automatise une partie croissante des tâches de production, la valeur se déplace vers le conseil, l'analyse et l'accompagnement des dirigeants.
Cette évolution répond d'ailleurs à une réalité de terrain : les occasions d'apporter du conseil sont nombreuses. Développer une activité, réaliser une acquisition, rechercher un financement, préparer une transmission ou encore évaluer une entreprise sont autant de situations dans lesquelles les dirigeants attendent un accompagnement éclairé. L'intelligence artificielle peut certes leur apporter de premiers éléments de réponse, mais elle ne remplace ni l'analyse d'une situation particulière ni le jugement d'un professionnel capable de challenger leurs hypothèses et d'étayer leurs décisions.
Autant d'opportunités, pour les experts-comptables, de développer de nouvelles missions de conseil. L’enjeu consiste à les identifier, puis à disposer des informations nécessaires pour les transformer en prestations claires, crédibles et rentables.
Les informations de marché ouvrent la voie à de nouvelles missions de conseil
C'est précisément l'ambition de CAUDIA, qui met à la disposition des experts-comptables une plateforme d'intelligence de marché agrégeant et structurant des informations financières, sectorielles et immobilières pour fonder leurs analyses et objectiver leurs recommandations.
Premier terrain d'application : l'évaluation d'entreprise. L'arrivée d'un nouvel associé, une restructuration juridique, une augmentation de capital, une transmission familiale ou encore un test de dépréciation amène régulièrement à s'interroger sur la valeur d'une société.
CAUDIA permet de s'appuyer sur des transactions comparables de TPE-PME françaises, de construire un panel pertinent et d'analyser les multiples de valorisation observés sur le marché. L'objectif n'est pas d'appliquer mécaniquement un multiple, mais d’établir une fourchette de valeur à partir de références réellement pertinentes.
Autre exemple : l'accompagnement au financement. Un prévisionnel financier ne prend réellement du sens que s'il est confronté à son environnement économique. Zone de chalandise, concurrence locale, clientèle potentielle, niveau de prix ou pratiques du secteur permettent de challenger les hypothèses du dirigeant et de rendre un business plan plus crédible auprès d'une banque ou d'investisseurs. Les informations de marché ne garantissent pas l'obtention d'un financement, mais elles permettent de justifier les hypothèses retenues et de présenter un dossier plus solide.
Enfin, l'immobilier constitue un gisement de missions encore peu exploité par les cabinets. Déterminer un loyer de marché entre une SCI et une société d'exploitation, apprécier la valeur d'un bien dans le cadre d'un commissariat aux apports ou documenter une valorisation patrimoniale pour l'IFI nécessite de disposer de références de marché. Là encore, CAUDIA apporte des repères objectifs qui permettent de conforter les hypothèses retenues et d’argumenter les choix effectués auprès du client comme de l'administration.
À première vue, ces analyses pourraient sembler à la portée des outils d’intelligence artificielle. La réalité est pourtant différente. “La différence de CAUDIA ne tient pas seulement à la donnée qu’elle utilise, mais à ce qu’elle en fait. Là où une IA généraliste exploite principalement des informations déjà publiées et facilement accessibles, CAUDIA collecte et retraite des sources plus difficiles à exploiter directement, comme les actes déposés aux greffes, qu’elle retraite pour construire une vision beaucoup plus fine des TPE-PME”, explique Romain Caudron, expert-comptable et co-fondateur de Caudia. Enrichies, structurées et directement utilisables, ces données permettent aux experts-comptables d'éclairer leurs analyses avec des références précises et traçables, afin d’appuyer leurs recommandations et de sécuriser leurs missions de conseil.
Développer le conseil, c'est avant tout changer de posture
Disposer des bonnes informations ne suffit pas. Pour développer durablement des missions de conseil, les cabinets doivent également adopter une nouvelle posture.
La première consiste à saisir les opportunités qui se présentent naturellement au fil des échanges avec les dirigeants. Un client évoque par exemple son projet de reprendre une cave à vin. Pendant longtemps, ce type d'échange relevait naturellement de la relation client. Quelques conseils suffisaient souvent à accompagner le dirigeant… avec, en ligne de mire, la future mission comptable.
Pourtant, cette simple demande peut être le point de départ de plusieurs missions à forte valeur ajoutée : analyser le potentiel commercial de la zone, réaliser une étude de marché, consolider un business plan pour rechercher des financements ou encore réfléchir à la structuration patrimoniale de l'opération. Il ne s'agit plus seulement de répondre à une question, mais de transformer un besoin ponctuel en une prestation de conseil structurée.
La seconde posture consiste à créer les opportunités. Plutôt que d'attendre qu'un client exprime un besoin, le cabinet peut commencer par faire l'inventaire de son portefeuille clients afin d'identifier les entreprises susceptibles de bénéficier d'un accompagnement... : un dirigeant qui approche de la retraite, une PME en forte croissance, une société qui envisage une restructuration ou un investissement immobilier…
Cette démarche permet au cabinet de redevenir force de proposition. Elle renforce sa valeur d'accompagnement, fidélise ses clients et ouvre la voie à de nouvelles missions.
L’enjeu est toutefois de transformer ces opportunités en prestations structurées, reproductibles et rentables. “Grâce à Caudia, ces missions peuvent être réalisées de façon simple et rentable, sans repartir de zéro : nos utilisateurs s'appuient sur des informations déjà vérifiées et prêtes à l'emploi”, complète Eva Miare, cofondatrice de CAUDIA.
C'est là que réside la véritable valeur ajoutée de l'expert-comptable. L'intelligence artificielle répond aux questions qu'on lui pose. L'expert-comptable, lui, challenge les hypothèses du dirigeant, met les informations en perspective et formule des recommandations adaptées à son contexte. Les plateformes d'information de marché ne remplacent pas ce jugement : elles lui donnent les moyens de l'exercer plus efficacement, grâce à des informations fiables, structurées et directement exploitables.
En pratique
✔ Plateforme d'intelligence de marché dédiée aux professionnels du chiffre
✔ Quatre modules (évaluation, étude de marché, valeur immobilière, coût du capital)
✔ Abonnement sans engagement
✔ Rentabilisée dès la première mission de conseil
👉 Découvrir la plateforme et réserver une démonstration
Publi-rédactionnel
Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés
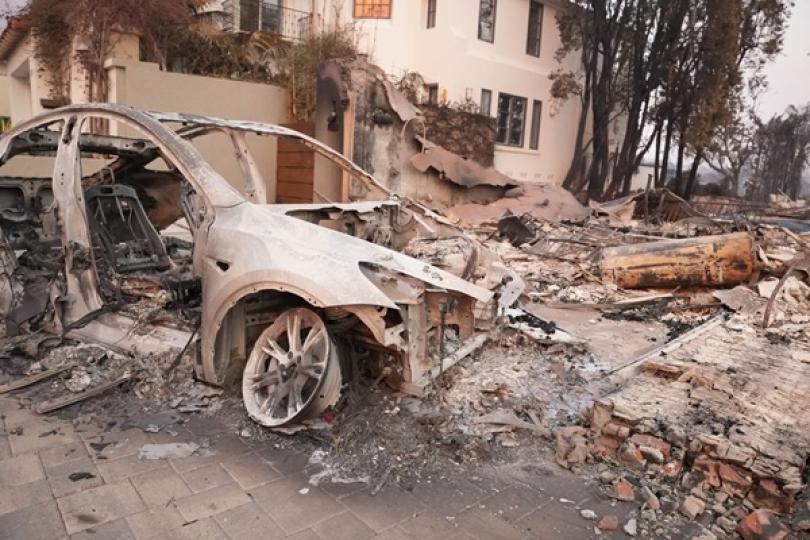
Des délais pour le paiement des impôts
Les particuliers et les professionnels touchés par les incendies et qui rencontrent des difficultés pour payer leurs impôts sont invités à se rapprocher de leur service des impôts.
L’administration fiscale a annoncé qu’elle examinerait avec bienveillance les demandes de report de paiement des échéances fiscales formulées par les professionnels et les particuliers affectés par les incendies.
Les professionnels en difficulté peuvent également se rapprocher du conseiller départemental aux entreprises en difficulté.
Ils peuvent, par ailleurs, saisir la commission des chefs des services financiers et des représentants des organismes de recouvrement des cotisations de sécurité sociale et de l'assurance chômage (CCSF).
Pour rappel, cette commission peut, sous certaines conditions, accorder aux entreprises rencontrant des difficultés financières des délais pour régler leurs dettes fiscales et sociales, au moyen d'un plan d'échelonnement.
Taxe foncière : des dégrèvements prévus
Des mesures spécifiques sont également prévues concernant la taxe foncière.
Pour la taxe foncière sur les propriétés non bâties (TFPNB), des dégrèvements pourront être accordés par zones, selon la procédure applicable en cas de perte de récoltes sur pied. L'administration pourra alors procéder à des dégrèvements d'office.
Lorsqu'un tel dégrèvement d'office ne peut pas être mis en œuvre, ou lorsque les pertes subies individuellement sont supérieures au taux retenu dans le cadre du dégrèvement collectif, les contribuables concernés pourront déposer une réclamation individuelle. L'administration indique que ces demandes feront l'objet d'un examen attentif.
Concernant la taxe foncière sur les propriétés bâties (TFPB), un dégrèvement gracieux de la taxe due au titre de l'année 2026 est prévu pour les logements et locaux :
- détruits en raison des incendies ;
- ou dont l'accès ou l'occupation sont devenus impossibles en raison d'un arrêté de péril interdisant leur accès et leur occupation.
Taxe d’habitation et taxe sur les logements vacants
Un dispositif comparable est prévu en matière de taxe d'habitation sur les résidences secondaires (THRS) et de taxe sur les logements vacants (TLV).
Lorsque l'occupation d'un logement est devenue impossible en raison du sinistre et qu'un arrêté de péril en interdit l'accès et l'occupation, l'administration procédera, à titre gracieux, au dégrèvement de la THRS ou de la TLV établie au titre de l'année 2026.
Un dégrèvement de cotisation foncière des entreprises pour les professionnels
Les professionnels bénéficient également d'une mesure spécifique concernant la cotisation foncière des entreprises (CFE).
Lorsque les locaux professionnels ont été détruits par les incendies ou lorsque leur accès ou leur occupation sont devenus impossibles en raison d'un arrêté de péril, un dégrèvement, à titre gracieux, de la CFE due au titre de l'année 2026 sera accordé.
Une exonération pour certains renseignements hypothécaires
Enfin, une mesure de bienveillance est mise en place concernant la contribution de sécurité immobilière (CSI).
Seront exonérées de cette contribution les demandes de renseignements hypothécaires et de copies de documents nécessaires à l'indemnisation des sinistrés lorsqu'elles sont présentées par :
- les compagnies d'assurance ;
- leurs experts ;
- les personnes sinistrées elles-mêmes.
Cette exonération concerne les demandes portant sur des immeubles situés dans les communes touchées par les incendies.
Plus généralement, les services fiscaux porteront une attention particulière aux demandes formulées par l'ensemble des particuliers et professionnels victimes de ces incendies.
Les lecteurs ont également consulté…
Organisation, gestion et financement du sport professionnel : réforme en cours
S’agissant de la gouvernance du sport professionnel
Les mesures envisagées sont les suivantes :
- limitation des droits de vote des structures professionnelles en assemblée générale fédérale (25 % maximum) ;
- interdiction de financements ou de prêts émanant d'États ou d'entités étrangères hors UE/EEE pour les candidats aux élections fédérales ;
- soumission des dirigeants aux obligations de déclaration auprès de la Haute Autorité pour la transparence de la vie publique (HATVP) ;
- incapacité d'exercer en cas de condamnations pénales pour certains crimes ou délits ;
- possibilité pour la Cour des comptes de contrôler les comptes des fédérations, des ligues et des sociétés commerciales dédiées aux droits d'exploitation ;
- définition stricte des conditions de subdélégation, de retrait ou de dissolution des ligues professionnelles, ainsi que des règles de transfert d'actifs vers les fédérations ou les sociétés commerciales ;
- consultation obligatoire des associations de supporters et des collectivités territoriales lors de l'instruction des projets de cession de clubs.
S’agissant du financement du sport professionnel
Les mesures envisagées sont les suivantes :
- plafonnement des rémunérations des dirigeants et des salariés des fédérations délégataires, des ligues professionnelles et des sociétés commerciales créées pour l'exploitation des droits sportifs ;
- consécration légale du principe d'aléa sportif et renforcement du contrôle financier des clubs (notamment sur les rachats, les fusions et les actionnariats multiples) par un organisme indépendant fédéral habilité à prononcer des sanctions sportives ou financières ;
- encadrement des écarts de répartition des droits audiovisuels (ratio maximal de 1 à 3 entre clubs d'une même compétition) et droit de veto (action de préférence) accordé aux fédérations sportives ;
- possibilité de créer des sociétés commerciales ou des ligues distinctes pour les secteurs masculin et féminin et renforcement du principe de solidarité financière entre les deux secteurs, ainsi qu'avec le monde amateur.
S’agissant de la protection des droits sportifs
Les mesures envisagées sont les suivantes :
- création de délits spécifiques pour la captation illicite de données en direct au sein des enceintes sportives à des fins de paris sportifs ;
- renforcement des pouvoirs de blocage d'urgence sous l'égide de l'Arcom (système automatisé de blocage des flux illicites pendant le direct, extension aux intermédiaires techniques et de contournement, sanctions pécuniaires) ;
- sanctions pénales aggravées contre les éditeurs de services de diffusion illicite, de revendeurs de boîtiers/logiciels pirates et de promotion de ces outils (jusqu'à 7 ans d'emprisonnement et 750 000 € d'amende).
S’agissant de l’activité des agents sportifs
Les mesures envisagées sont les suivantes :
- remplacement de la licence par une « carte professionnelle » soumise à une formation obligatoire (avec la mise en place de règles déontologiques, de mesures de lutte contre les violences sexistes et sexuelles, de lutte anti-blanchiment, etc.) ;
- encadrement strict des structures d'exercice, des intermédiaires, des superviseurs, et réaffirmation de l'interdiction de rémunération sur les contrats et mutations impliquant des mineurs ;
- régime strict d'incompatibilités (notamment avec la profession d'avocat sans omission préalable du barreau) et renforcement substantiel des sanctions pénales (jusqu'à 5 ans d'emprisonnement et 375 000 € d'amende ou le double des sommes indûment perçues).
S’agissant des paris sportifs
Les mesures envisagées sont les suivantes :
- instauration d'une autolimitation des pertes et d'un délai incompressible (au moins deux semaines) pour relever les plafonds de jeu pour les jeunes majeurs (18-25 ans) ;
- faculté pour l'Autorité nationale des jeux (ANJ) de plafonner les pertes de cette même tranche d'âge et renforcement de ses pouvoirs d'injonction financière auprès des prestataires de paiement ;
- qualification du harcèlement envers un acteur du sport comme motif d'interdiction administrative de jeux et peine complémentaire d'interdiction judiciaire (jusqu'à 5 ans).
Les lecteurs ont également consulté…
Aide à mourir : une légalisation encadrée
Droit à l’aide à mourir : un dispositif applicable sous conditions strictes
Le droit à l'aide à mourir est le droit pour une personne qui en a exprimé la demande d'être autorisée à recourir à une substance létale et accompagnée afin qu'elle se l'administre ou, lorsqu'elle n'est physiquement pas en mesure de le faire, qu'elle se la fasse administrer par un médecin ou par un infirmier.
Ce dispositif, mis en place en août 2026, est réservé aux personnes majeures, de nationalité française ou résidant régulièrement en France, capables de manifester une volonté libre et éclairée, atteintes d'une affection grave et incurable engageant le pronostic vital (en phase avancée ou terminale) et générant une souffrance physique ou réfractaire insupportable (la souffrance purement psychologique étant exclue).
La procédure médicale mise en place pour l’application de ce dispositif est strictement encadrée : la demande initiale et sa confirmation font l'objet d'échanges obligatoirement en présentiel (la téléconsultation est exclue). Les décisions médicales relatives à la demande sont susceptibles de recours devant le juge administratif. Un système d'information dédié assure la traçabilité intégrale de la démarche.
La personne qui souhaite accéder à l'aide à mourir en fait la demande à un médecin en activité qui n'est ni son parent, ni son allié, ni son conjoint, ni son concubin, ni le partenaire auquel elle est liée par un pacte civil de solidarité, ni son ayant droit.
Le médecin sollicité doit mettre en œuvre une procédure collégiale pluriprofessionnelle pour valider les critères. Il doit :
- informer le patient sur les soins palliatifs ;
- expliquer à la personne les conditions d'accès à l'aide à mourir et les modalités de mise en œuvre de celle-ci ;
- indiquer à la personne qu'elle peut renoncer, à tout moment, à sa demande ;
- proposer à la personne et à ses proches de les orienter vers un psychologue ou un psychiatre et s'assurer, si elle le souhaite, qu'elle puisse y avoir accès
- rendre une décision motivée dans un délai de 15 jours.
Un délai de réflexion minimal de 2 jours s'impose à la personne qui demande le droit à l’aide à mourir avant confirmation de l'administration de la substance létale. Lorsque la confirmation de la demande intervient plus de 3 mois après la notification, le médecin évalue à nouveau le caractère libre et éclairé de la manifestation de la volonté de la personne.
La substance létale (préparation magistrale délivrée par des pharmacies désignées) est auto-administrée ou, en cas d'incapacité physique, administrée par un médecin ou un infirmier, sous surveillance médicale, au domicile ou en établissement. La procédure peut être interrompue à tout moment par le patient ou par le médecin en cas de pression constatée.
Il faut savoir que les professionnels de santé disposent d'une clause de conscience leur permettant de refuser d'intervenir, sous réserve d'orienter sans délai le demandeur. Les professionnels concourant légalement à l'aide à mourir bénéficient d'une exonération de responsabilité pénale.
Enfin, il est également prévu que les actes et produits liés à l'aide à mourir sont pris en charge à 100 % par l'assurance maladie, sans dépassement d'honoraires ni franchises. Le recours à l'aide à mourir doit être obligatoirement couvert par les contrats d'assurance décès existants ou à venir.
Les lecteurs ont également consulté…
Incendies estivaux 2026 : des mesures de soutien aux entreprises
Dans quels cas les entreprises peuvent-elles recourir à l’activité partielle ?
L’activité partielle peut être utilisée par les entreprises contraintes de réduire ou d’interrompre temporairement leur activité en raison des incendies.
Sont notamment concernées les entreprises directement sinistrées, celles situées dans une zone évacuée ou rendue inaccessible, mais aussi celles qui ne peuvent plus poursuivre leur activité en raison des risques pour la santé et la sécurité de leurs salariés, malgré les mesures de protection mises en place.
Les entreprises qui subissent des conséquences plus indirectes peuvent également, dans certaines situations, demander à bénéficier de l’activité partielle.
Cela peut par exemple être le cas en présence d’une forte baisse de clientèle ou de chiffre d’affaires, de difficultés de livraison ou encore lorsque l’absence de plusieurs salariés empêche l’activité de fonctionner normalement.
En Gironde et dans les Landes, une règle particulière est prévue pour les entreprises touchées indirectement par les incendies : lorsqu’elles ne relèvent pas des autres situations permettant de bénéficier de l’activité partielle, elles peuvent en faire la demande si leur activité a diminué d’au moins 30 % par rapport au même mois de l’année précédente.
Cette baisse est appréciée sur l’ensemble du mois et doit pouvoir être justifiée, par exemple à l’aide d’annulations de réservations ou d’autres éléments attestant de la diminution de l’activité.
Notez également que des règles particulières existent également pour certaines catégories de salariés.
Par exemple, un salarié saisonnier dont le contrat avait déjà commencé peut être placé en activité partielle. En revanche, lorsque le contrat n’avait pas encore débuté, cette possibilité est davantage encadrée et suppose notamment que le salarié ait déjà été recruté comme saisonnier par le même employeur au cours des 2 années précédentes.
Dans le cas particulier des salariés intérimaires, l’activité partielle peut également être utilisée dans certaines situations. Elle est envisageable lorsque l’entreprise dans laquelle ils effectuent leur mission a elle-même placé ses salariés en activité partielle.
En revanche, l’impossibilité pour un seul intérimaire de rejoindre son lieu de travail ne suffit pas, à elle seule, à justifier le recours au dispositif. La situation peut être différente lorsque l’absence d’un nombre important d’intérimaires empêche le fonctionnement normal de l’entreprise.
Enfin, les entreprises du secteur BTP disposent d’un dispositif spécifique lorsqu’elles relèvent du régime de chômage intempéries.
Lorsqu’elles peuvent en bénéficier en raison des incendies, elles sont invitées à utiliser prioritairement ce dispositif, qui ne se cumule pas avec l’activité partielle pour les mêmes heures.
Les entreprises du secteur BTP qui n’en relèvent pas peuvent demander l’activité partielle si elles remplissent les conditions requises.
Quelles entreprises bénéficient du « zéro reste à charge » ?
À ces possibilités de recours à l’activité partielle s’ajoute une aide exceptionnelle plus avantageuse pour certaines entreprises de moins de 250 salariés particulièrement touchées par les incendies.
Elle concerne les établissements situés dans certaines communes de Gironde, des Landes et du Var nommément désignées par la réglementation et ayant fait l’objet d’une mesure d’évacuation ou de confinement et ayant été autorisés à recourir à l’activité partielle en raison des incendies.
Pour ces entreprises, les heures non travaillées comprises entre le 20 juillet 2026 et le 30 août 2026 peuvent bénéficier d’un « zéro reste à charge ».
Concrètement, l’entreprise continue de verser au salarié son indemnité d’activité partielle. Mais, au lieu de ne recevoir qu’un remboursement partiel, l’entreprise bénéficie d’une aide supplémentaire qui couvre la différence.
Pour les heures concernées, la totalité de l’indemnité d’activité partielle versée au salarié est ainsi prise en charge.
Attention toutefois : le simple fait d’avoir subi les conséquences économiques des incendies ne suffit pas pour bénéficier de cette prise en charge intégrale.
Pour y être éligible l’entreprise doit compter moins de 250 salariés et doit se trouver dans l’une des communes visées ayant effectivement fait l’objet d’une mesure d’évacuation ou de confinement.
Autrement dit, une entreprise qui peut recourir à l’activité partielle en raison d’une baisse indirecte de son activité ne bénéficie pas automatiquement du « zéro reste à charge ».
En pratique, l’entreprise doit effectuer sa demande d’activité partielle en ligne et transmettre les éléments permettant de justifier l’interruption ou la baisse de son activité.
Pour les entreprises bénéficiant du dispositif exceptionnel, l’aide complémentaire est versée par l’Agence de services et de paiement (ASP).
À la rentrée de septembre, il faut donc bien distinguer deux niveaux de soutien :
- d’une part, le recours à l’activité partielle pour les entreprises affectées par les incendies ;
- d’autre part, la prise en charge intégrale réservée à certaines entreprises de moins de 250 salariés particulièrement touchées, pour les heures éligibles du 20 juillet au 30 août 2026.
Enfin notez qu’en cas de versement indu de cette aide exceptionnelle, l’employeur pourra être mis en demeure de procéder au remboursement des sommes à l’Agence de service et de paiement (ASP), dans un délai qui ne peut pas être inférieur à 30 jours à compter de la notification de la mise en demeure.
Avant l’expiration de ce délai, l’entreprise peut demander au préfet la remise (totale ou partielle) du remboursement en cas de situation économique critique rendant le remboursement impossible. Cette demande doit être motivée et accompagnée de pièces justificatives.
La décision que rendra le préfet devra tenir compte de la trésorerie de l’entreprise, de son chiffre d’affaires, mais aussi du montant de l’indu, et sera notifiée à l’Agence de service et de paiement.
- FAQ travail-emploi.gouv.fr : « Accompagnement des entreprises dans le cadre des incendies exceptionnels » publiée le 28 juillet 2026
- Décret no 2026-776 du 14 août 2026 portant création d'une aide exceptionnelle à destination des entreprises de moins de deux cent cinquante salariés ayant subi les conséquences des incendies et ayant fait l'objet d'une mesure d'évacuation ou de confinement
Les lecteurs ont également consulté…
Démarchage téléphone : consentement préalable obligatoire ?
Démarchage téléphonique : de nouvelles obligations pour les professionnels
Depuis le 11 août 2026, les règles relatives au démarchage téléphonique évoluent en application de la loi du 30 juin 2025 : cette réforme vise à renforcer la maîtrise des sollicitations commerciales par les consommateurs et à garantir que seuls ceux ayant donné leur accord puissent être contactés.
Un professionnel ne pourra donc plus vous contacter à des fins commerciales sans avoir recueilli au préalable votre consentement explicite, libre, spécifique, éclairé et révocable : cela signifie que vous ne pourrez être démarché par téléphone qu'à la condition de l'avoir expressément accepté au préalable.
En pratique, le professionnel (ou son intermédiaire) doit obtenir un accord libre, éclairé, univoque et matérialisé par un acte positif clair (excluant les mentions pré-cochées ou la simple navigation sur un site web).
La demande doit détailler l'identité de l'entreprise, la nature des offres, la durée de validité du consentement (un an maximum, sans tacite reconduction), ainsi que les droits de rétractation et d'accès à la preuve.
Le professionnel doit archiver sous format numérique les informations relatives au consentement (date, heure, plage horaire spécifique acceptée) pendant une durée de 3 ans, prolongeable en cas de contentieux.
Il doit fournir gratuitement au consommateur qui le demande une preuve de son accord sur un support durable ou via une interface sécurisée n'exigeant pas d'obligations disproportionnées.
En qualité de consommateur, vous pouvez retirer votre consentement à tout moment, notamment par voie orale, via des modalités qui ne doivent pas être plus complexes que celles employées pour son recueil.
Il faut, par ailleurs, rappeler que les appels relatifs à la rénovation énergétique ou à l'adaptation des logements pour perte d'autonomie demeurent interdits, sauf si le consommateur a formulé une demande expresse d'information.
Dans ce cas, le professionnel doit prouver cette demande, passer l'appel dans un délai maximal de 5 jours ouvrables, cibler exclusivement l'objet demandé et conserver les justificatifs durant 3 ans.
Enfin, le démarcheur a l'obligation d'interrompre sans délai la communication dès lors que le consommateur s'y oppose.
Toujours à compter du 11 août 2026, plus aucune inscription ne sera requise sur le service Bloctel puisque, sans consentement, le démarchage téléphonique à des fins de prospection commerciale sera interdit.
Le service Bloctel deviendra donc obsolète et sera supprimé. Les manquements aux règles applicables au démarchage téléphonique pourront désormais être signalés sur la plateforme SignalConso.