C’est l’histoire d’un couple qui réalise un peu tard qu’il vend trop cher sa résidence principale…
Suite à la vente de sa résidence principale, un couple, alors en instance de divorce, applique l’exonération d’impôt prévue dans ce cas. Sauf que cette exonération suppose soit d’habiter le logement au jour de la vente, soit de le vendre dans un délai normal…
Or ici, la vente a mis 3 ans à se concrétiser… Un délai trop long pour l’administration qui lui refuse l’exonération. Si le bien a initialement été mis en vente au prix de 880 000 €, il a finalement été vendu, suite à une baisse significative de prix intervenue 2 ans après, au prix de 490 000 €. Faute d’avoir ramené dans un délai raisonnable le prix de vente souhaité au prix du marché, le couple n’a ici pas tout fait pour vendre sa résidence dans les meilleurs délais ! Sauf que le marché immobilier était extrêmement fluctuant au cours des années de mise en vente, se défend le couple…
Ce qui ne convainc pas le juge qui refuse l’exonération : le couple n’a ici pas tout mis en œuvre pour vendre sa résidence dans un délai raisonnable !
Les lecteurs ont également consulté…
C’est l’histoire d’un couple qui réalise un peu tard qu’il vend trop cher sa résidence principale…
Les lecteurs ont également consulté…
DPE : quel délai pour quelle obligation en cas de location ?
Le propriétaire d'un logement décide de mettre son bien en location. En tant que bailleur, il sait qu'il doit fournir à son futur locataire un diagnostic de performance énergétique (DPE) de son logement.
Mais, parce qu'il n'a pas fait de gros travaux depuis qu'il a acheté ce logement en 2020, il pense que le DPE que lui a fourni le vendeur à l'époque de son acquisition doit normalement suffire à remplir son obligation vis-à-vis de son futur locataire.
A-t-il raison ?
La bonne réponse est... Non
Le propriétaire bailleur doit fournir au locataire un DPE établi depuis moins de 10 ans.
Toutefois, il faut savoir que les DPE qui ont été réalisés entre entre le 1er janvier 2013 et le 31 décembre 2017 ne sont plus valables depuis le 1er janvier 2023. De même, ceux réalisés entre le 1er janvier 2018 et le 30 juin 2021 ne sont plus valables depuis le 1er janvier 2025. Ils doivent donc être refaits en cas de mise en location.
Notez que les DPE réalisés depuis 1er juillet 2021, avec la nouvelle méthode de calcul, sont valables 10 ans.
Les lecteurs ont également consulté…
Indice du taux moyen des crédits immobiliers - Année 2025
Période | Taux moyen général | Taux moyen sur 15 ans | Taux moyen sur 20 ans | Taux moyen sur 25 ans | Durée moyenne (en mois) |
Janvier 2025 | 3,24 % | 3,17 % | 3,22 % | 3,26 % | 244 |
Février 2025 | 3,19 % | 3,07 % | 3,06 % | 3,16 % | 253 |
Mars 2025 | 3,09 % | 3,00 % | 3,01 % | 3,10 % | 249 |
Avril 2025 | 3,07 % | 3,02 % | 3,04 % | 3,13 % | 249 |
Mai 2025 | 3,11 % | 3,05 % | 3,09 % | 3,17 % | 248 |
Juin 2025 | 3,07 % | 3,01 % | 3,07 % | 3,12 % | 249 |
Juillet 2025 | 3,07 % | 2,99 % | 3,05 % | 3,11 % | 252 |
Août 2025 | 3,08 % | 3,01 % | 3,07 % | 3,16 % | 250 |
Septembre 2025 | 3,12 % | 3,04 % | 3,12 % | 3,20 % | 250 |
Octobre 2025 | 3,14 % | 3,04 % | 3,17 % | 3,22 % | 250 |
Novembre 2025 | 3,12 % | 3,05 % | 3,17 % | 3,22 % | 250 |
Décembre 2025 | 3,17 % | 3,09 % | 3,17 % | 3,25 % | 250 |
Régulation de l’espace numérique et retrait de contenus : quelques précisions
Contenus à caractère pédopornographique et images de tortures ou d'actes de barbarie : un cadre précisé
Pour rappel, la loi du 21 mai 2024 visant à sécuriser et réguler l’espace numérique (SREN) a renforcé un certain nombre de règles notamment en matière de protection contre :
- les arnaques en ligne ;
- les contenus violents et haineux ;
- la désinformation ;
- l’accès à la pornographie par des mineurs.
Le Gouvernement a apporté des précisions concernant le retrait des contenus à caractère pédopornographique et des images de tortures ou d’actes de barbarie.
Pour rappel, la loi SREN a prévu qu’une autorité administrative peut, dans le cadre de la lutte contre la diffusion des images de tortures ou d’actes de barbarie, demander à toute personne dont l’activité est d’éditer un service de communication au public en ligne ou aux fournisseurs de services d’hébergement le retrait de ce type de contenu.
Cette procédure est prévue à titre expérimental pour 2 ans. L’autorité administrative compétente n’avait pas encore été désignée, mais c’est à présent chose faite : il s’agit de l’office anti-cybercriminalité de la direction générale de la police nationale (OFAC).
Les personnes ainsi notifiées ont 24 heures pour retirer les contenus ciblés.
Notez que, durant l’expérimentation, le cadre applicable au déréférencement des sites faisant l’apologie d’actes de terrorisme et des sites diffusant des images à caractère pédopornographique est applicable aux contenus de tortures ou d’actes de barbarie.
Comme toute procédure administrative, un recours existe à l’encontre de la demande de retrait des contenus pédopornographiques et des images de tortures et d'actes de barbarie.
Notez que le tribunal dispose, à compter de l’enregistrement de la requête, d’un délai de 72 heures pour se prononcer sur ce recours.
Les lecteurs ont également consulté…
C’est l’histoire de l’administration fiscale qui se casse les dents face à des dentistes…
Des dentistes achètent, via une SCI, un immeuble d’habitation et le transforment pour en faire leur cabinet dentaire. Des travaux pris en charge, et déduits, par le cabinet, locataire des lieux... Mais des travaux qui représentent 72 % du prix de l’immeuble, constate l’administration…
… qui refuse la déduction fiscale des travaux, pour « acte anormal de gestion » : où est l’intérêt du cabinet, locataire, quand on sait que c’est finalement le bailleur, et en l’occurrence ici les dentistes, qui seront les véritables gagnants de l’opération immobilière. Sauf qu’il s’agit ici de transformer un immeuble d’habitation pour en faire leur lieu de travail, rappellent les dentistes : les travaux ont donc bien été « engagés dans l’intérêt de leur cabinet », maintiennent-ils…
À raison, confirme le juge : rien ne prouve ici que les dépenses en cause ont eu un impact disproportionné sur les résultats du cabinet, d’autant que le chiffre d’affaires est en progression constante depuis la fin des travaux…
Les lecteurs ont également consulté…
Obligations comptables : des précisions chez les commissaires de justice
Comptabilité des commissaires de justice : un cadre posé et des obligations précisées
Pour rappel, la profession de commissaire de justice a fait l’objet récemment d’une série de mesures relatives :
- aux conditions d’accès à la profession ;
- à la formation professionnelle continue ;
- à l’organisation de la profession ;
- au serment prêté par les clercs ;
- à la comptabilité.
Concernant ce dernier sujet, le Gouvernement a apporté des précisions pratiques en matière d’établissement de comptes simplifiées et de comptes annuels en fonction de la situation du commissaire de justice.
Retenez qu’il convient d’appliquer le plan comptable général (PCG), sous réserve des éventuelles adaptations qui pourraient être adoptées spécifiquement pour la profession.
Le Gouvernement en profite également pour rappeler que l'organisation de la comptabilité du commissaire de justice doit permettre « la saisie exhaustive, l'enregistrement chronologique et la conservation des données, l'établissement d'états périodiques, le contrôle de l'exactitude des données et des procédures de traitement ».
Des précisions sont également apportées concernant les comptes bancaires utilisés par les commissaires de justice pour leur activité.
Pour rappel, les commissaires de justice doivent disposer d’un compte destiné à recevoir les sommes qu’ils détiennent pour le compte de tiers, à quelque titre que ce soit, pour l'exercice de leurs missions ou des mandats reçus.
Ce compte de dépôt obligatoire doit être utilisé pour :
- l’encaissement des chèques, stipulés payables au profit du commissaire de justice ou de la société titulaire de l'office, ou endossés à l'ordre du commissaire de justice ou de la société titulaire de l'office ;
- le dépôt des espèces ;
- la domiciliation des virements.
Notez que les opérations relatives aux activités accessoires s'effectuent sur un compte de dépôt distinct, ouvert dans les mêmes conditions et tenu selon les mêmes règles.
Le compte de dépôt obligatoire ne peut pas :
- permettre des retraits d'espèces ;
- mettre à disposition de cartes de paiement ou de crédit ;
- domicilier une autorisation de prélèvement.
Le commissaire de justice titulaire du compte peut, en revanche, faire des virements vers d'autres comptes dans le cadre de l'exécution de ses missions.
Les dépôts enregistrés sur le compte obligatoire sont rémunérés par un intérêt calculé au taux annuel unique et forfaitaire de 0,3 % et versé au profit du commissaire de justice sur le compte bancaire professionnel de l'office.
Les intérêts obtenus au titre des missions de séquestre transitent par le compte de dépôt avant d'être restitués au bénéficiaire.
Attention : ce taux rémunérateur ne concerne pas les fonds ou les instruments financiers déposés chez le commissaire de justice dans le cadre de ses missions de séquestre.
- Arrêté du 12 février 2025 pris pour l'application de l'article 62-6 du décret no 2022-949 du 29 juin 2022 modifié relatif aux conditions d'exercice des commissaires de justice
- Arrêté du 12 février 2025 précisant les obligations comptables applicables aux commissaires de justice et pris pour l'application de l'article 62-1 du décret no 2022-949 du 29 juin 2022 modifié relatif aux conditions d'exercice des commissaires de justice
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui distingue indemnisation et sanction…
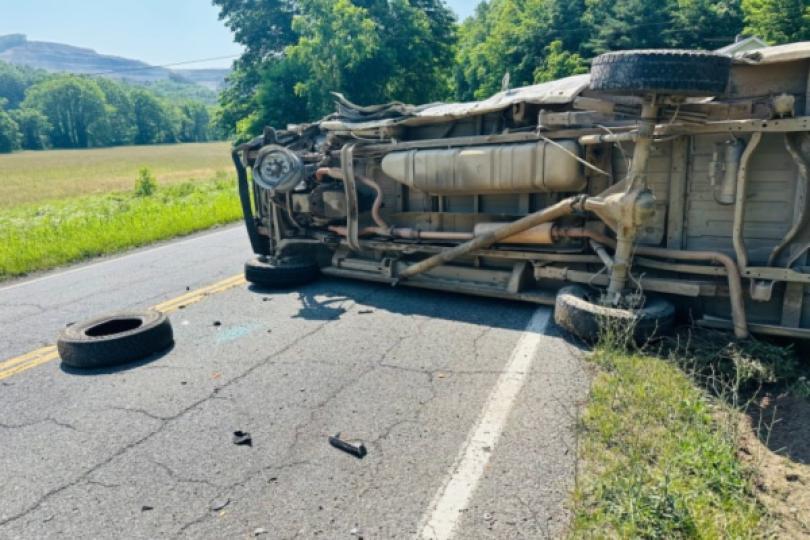
Alors qu’il est sous l’emprise de stupéfiants, un salarié conduit un véhicule de l’entreprise à une vitesse excessive et cause un accident qui va engendrer plus de 120 000 € de préjudice matériel à son employeur, qui demande au salarié de l’indemniser…
Ce que refuse ce dernier qui argue que les sanctions pécuniaires sont interdites dans le cadre d’un contrat de travail, sauf à ce que l’employeur prouve que le salarié a commis une faute lourde ou a agi avec l’intention de nuire. Ce qui n’est pas le cas ici… Mais l’employeur nuance : il n’inflige pas une sanction pécuniaire pour une situation découlant du contrat de travail, mais demande à être indemnisé pour les dommages causés à l’occasion d’infractions pour lesquelles le salarié a déjà été reconnu coupable…
Une nuance validée par le juge : dès lors que le préjudice subi par l’employeur résulte d’une infraction pénale reconnue, il n’a pas à démontrer la faute lourde ou l’intention de nuire. Le salarié doit bien indemniser son employeur…
Les lecteurs ont également consulté…
C’est l’histoire d’un acheteur qui aime (un peu trop ?) attendre le dernier moment…
À l’occasion d’une vente immobilière, l’acheteur et le vendeur s’engagent par la signature d’un compromis de vente. Ce document est transmis à l’acheteur par courrier recommandé avec accusé de réception. Après quoi, l’acheteur décide d’exercer son droit de rétractation…
Le vendeur demande alors à être indemnisé pour la non-réalisation de la vente… Ce que refuse l’acheteur : il a le droit de se rétracter, sans pénalité, dès lors qu’il informe le vendeur de sa volonté dans les 10 jours qui suivent la 1re présentation qui lui est faite du courrier contenant le compromis de vente. Ce qu’il n’a pas fait, conteste le vendeur, il s’est rétracté 1 jour trop tard, agissant comme si le premier jour du délai devait être considéré comme le jour 0 et non le jour 1…
Ce que confirme le juge : le délai commence le lendemain du jour de la 1re présentation du pli, pas le jour d’après. L’acheteur a effectivement informé le vendeur de sa volonté de se rétracter 1 jour trop tard : il doit donc l’indemniser…