

Rénovation énergétique de vos locaux = crédit d’impôt !
Un crédit d’impôt pour la rénovation des bâtiments professionnels
Un crédit d’impôt exceptionnel est mis en place à destination des TPE et PME, tous secteurs d’activités confondus, soumises à l’impôt sur le revenu (IR) ou à l’impôt sur les sociétés (IS), propriétaires ou locataires des locaux, qui engagent des travaux d’amélioration de l’efficacité énergétique de certains bâtiments.
Sont visés les bâtiments à usage tertiaire, achevés depuis plus de 2 ans, dont les entreprises sont propriétaires ou locataires, affectés à leur activité industrielle, commerciale, artisanale, libérale ou agricole.
Cet avantage fiscal s’applique aux dépenses de travaux suivantes, engagées entre le 1er octobre 2020 et le 31 décembre 2021 :
- acquisition et pose d’un système d’isolation thermique en rampant de toitures ou en plafond de combles,
- acquisition et pose d’un système d’isolation thermique sur murs, en façade ou pignon, par l’intérieur ou par l’extérieur,
- acquisition et pose d’un système d’isolation thermique en toiture terrasse ou couverture de pente inférieure à 5 %,
- acquisition et pose d’un chauffe-eau solaire collectif ou d’un dispositif solaire collectif pour la production d’eau chaude sanitaire,
- acquisition et pose d’une pompe à chaleur, autre que air/air, dont la finalité essentielle est d’assurer le chauffage des locaux,
- acquisition et pose d’un système de ventilation mécanique simple flux ou double flux,
- raccordement à un réseau de chaleur ou de froid,
- acquisition et pose d’une chaudière biomasse,
- acquisition et pose d’un système de régulation ou de programmation du chauffage et de la ventilation.
Notez que pour être éligibles, les travaux doivent être réalisés par un professionnel qualifié reconnu garant de l’environnement (RGE).
Le montant du crédit d’impôt est fixé à 30 % des dépenses éligibles, dans la limite d’un plafond de 25 000 € au titre des dépenses engagées du 1er octobre 2020 au 31 décembre 2021, sous déduction des aides perçues au titre des certificats d’économie d’énergie et des aides publiques reçues à raison des opérations ouvrant droit au crédit d’impôt.
- Loi de Finances pour 2021, n° 2020-1721, du 29 décembre 2020, article 27
Taux réduit d’IS : pour de plus en plus de sociétés…
Taux réduit d’IS : qui est (désormais) concerné ?
Actuellement, certaines entreprises bénéficient d’un taux d’IS fixé à 15 %, sous conditions, applicable à la fraction du bénéfice inférieure à 38 120 €.
Ce taux réduit de 15 % était réservé aux sociétés dont le chiffre d'affaires n'excède pas 7 630 000 € et dont le capital, entièrement libéré, est détenu de manière continue, pour 75 % au moins, par des personnes physiques (ou par une ou plusieurs société(s) répondant elle(s)-même(s) à ces critères).
Toutefois, pour les exercices ouverts à compter du 1er janvier 2021, l’application du taux réduit d’impôt sur les sociétés de 15 % à la fraction du bénéfice inférieure à 38 120 € sera ouvert aux PME dont le chiffre d’affaires n’excède pas 10 M€.
Source : Loi de Finances pour 2021, n° 2020-1721, du 29 décembre 2020, article 18
Taux réduit d’IS : pour de plus en plus de sociétés… © Copyright WebLex - 2021
Véhicules : le point sur les (nouvelles ?) taxes
Véhicules : un changement de sémantique
A compter du 1er janvier 2021, certaines terminologies communes aux différentes taxes sur les véhicules vont évoluer.
Ainsi, la 1ère immatriculation en France d’un véhicule correspondra à la 1ère autorisation pour la mise en circulation routière de ce véhicule. Elle sera réputée intervenir en France lorsqu’elle sera délivrée par les autorités françaises, à titre permanent ou dans le cadre d’un transit temporaire.
La notion de « véhicule de collection » est, elle aussi, redéfinie. Seront considérés comme des véhicules de collection les véhicules qui présentent, en France, un intérêt historique au sens de la réglementation européenne.
Enfin, les entreprises et activités économiques concernées par les différentes taxes sur les véhicules sont définies, comme en matière de TVA, comme les personnes qui effectuent d'une manière indépendante, à titre habituel ou occasionnel, une ou plusieurs opérations soumises à la taxe sur la valeur ajoutée, quels que soient leur statut juridique, leur situation au regard des autres impôts et la forme ou la nature de leur intervention.
Quant aux véhicules relevant du nouveau dispositif d’immatriculation, la terminologie évolue pour les taxes dont le fait générateur intervient à compter du 1er mars 2020 : il s’agira des véhicules des catégories M1, M2, N1 et N2 qui répondent aux 2 conditions cumulatives suivantes :
- les émissions de dioxyde de carbone ont été déterminées conformément à la réglementation européenne, ou conformément à une méthode équivalente définie par arrêté du Ministre chargé des transports ;
- la date de 1ère immatriculation en France est déterminée en fonction des caractéristiques du véhicule à cette date, conformément au tableau suivant :
Caractéristiques du véhicule
Date de 1ère immatriculation en France
1. Véhicules des catégories M1 et N1 complets dont la première immatriculation intervient en France, autres que les véhicules à usage spécial
À partir du 1er mars 2020
2. Véhicules des catégories M1 et N1 complets à usage spécial dont la première immatriculation intervient en France, autres que les véhicules accessibles en fauteuil roulant
À partir du 1er juillet 2020
3. Véhicules des catégories M1 et N1 complets ayant préalablement fait l’objet d’une immatriculation hors de France, autres que les véhicules accessibles en fauteuil roulant
À partir du 1er janvier 2021
4. Véhicules complétés, véhicules accessibles en fauteuil roulant et véhicules des catégories M2 et N2
À partir de dates fixées par Décret, au plus tard le 1er janvier 2024
Les émissions de dioxyde de carbone d'un véhicule à moteur ayant fait l'objet d'une réception européenne utilisées pour l'assujettissement ou la liquidation des taxes sur les véhicules correspondent à la quantité de dioxyde de carbone rapportée à la distance parcourue, déterminée dans les conditions prévues par la règlementation européenne.
Pour les véhicules n'ayant pas fait l'objet d'une réception européenne, il est recouru, lorsque cela est possible, à la méthode équivalente définie par arrêté du Ministre chargé des transports.
Véhicules : le point sur le malus automobile
Le tarif du malus en euros est déterminé à partir des émissions de dioxyde de carbone, en g/km, ou à partir de la puissance administrative, en chevaux administratifs, au moyen des barèmes suivants :
Type de véhicule (nature du barème) | Date de 1ère immatriculation | Barème applicable |
|
Véhicules relevant du nouveau dispositif d’immatriculation (barème CO2 – WLTP) | À compter du 1er janvier 2021 | Barème des émissions de dioxyde de carbone du malus, dans sa rédaction en vigueur à la date de 1ère immatriculation | |
Jusqu’au 31 décembre 2020 | Barème du malus auto (taxe sur les certificats d’immatriculation des véhicules) dans sa rédaction en vigueur au 1er mars 2020 | ||
Véhicules réceptionnés UE et ne relevant pas du nouveau dispositif d’immatriculation (barème CO2 – NEDC) | À compter du 1er janvier 2020 | Barème du malus auto (taxe sur les certificats d’immatriculation des véhicules) dans sa rédaction en vigueur au 1er janvier 2020 | |
Jusqu’au 31 décembre 2019 | Barème du malus auto (taxe sur les certificats d’immatriculation des véhicules) dans sa rédaction en vigueur à la date de 1ère immatriculation du véhicule | ||
Véhicules non réceptionnés UE et ne relevant pas du nouveau dispositif d’immatriculation (barème en puissance administrative) | À compter du 1er janvier 2021 | Barème des puissances fiscales du malus, dans sa rédaction en vigueur à la date de 1ère immatriculation du véhicule | |
Jusqu’au 31 décembre 2020 | Barème du malus auto (taxe sur les certificats d’immatriculation des véhicules) dans sa rédaction en vigueur à la date de 1ère immatriculation du véhicule | ||
Lorsque le véhicule a fait l'objet, au moins 6 mois avant l'application du malus, d'une immatriculation, le montant résultant du barème appliqué fait l’objet d’une réfaction 1/10 pour chaque période de 12 mois entamée depuis la date à laquelle le véhicule a été immatriculé pour la première fois.
A compter du 1er janvier 2021, le barème en émissions de dioxyde de carbone du malus est fixé de la manière suivante :
- lorsque les émissions sont inférieures à 133 g/km, le tarif est nul ;
- lorsque les émissions sont supérieures ou égales à 133 g/km et inférieures ou égales à 218 g/km, le barème évoluera de 50 € à 29 070 € ;
- lorsque les émissions sont supérieures à 218 g, le tarif est fixé à 30 000 €.
Le barème en puissance administrative du malus évoluera de 250 € (véhicule de 5 CV) à 30 000 € (véhicule de 21 CV et plus).
Il faut par ailleurs noter que ces tarifs continueront d’évoluer en 2022 (jusqu’à 40 000 €) et 2023 (jusqu’à 50 000 €).
Véhicules : le point sur la taxe sur les voitures de société
La taxe sur les véhicules de société (TVS) est une taxe annuelle, la période à prendre en compte correspondant, depuis 2018, à l’année civile.
La taxe est calculée par trimestre : pour chaque trimestre, il faut totaliser les véhicules possédés ou utilisés par la société au 1er jour du trimestre.
Le calcul de la taxe est égal à la somme de 2 composantes :
- la première composante correspond au tarif établi en fonction de l’émission de CO² ou en fonction de la puissance fiscale ;
- la seconde composante correspond au tarif établi en fonction du mode de carburation et de l’année de la 1ère mise en circulation.
La Loi de Finances pour 2021 prévoit de réviser le tarif de la 1ère composante de la TVS pour 2021, mais seulement pour les véhicules relevant du nouveau dispositif d’immatriculation.
Pour ces véhicules, le tarif applicable est déterminé dans les conditions suivantes :
- lorsque les émissions sont inférieures à 21 g/km, le tarif est nul ;
- lorsque les émissions sont supérieures ou égales à 21 g/km et inférieures ou égales à 269 g/km, le tarif évolue de 17 € à 7 747 € ;
- lorsque les émissions sont supérieures à 269 g/km, le tarif est égal au produit entre les émissions et 29 € par g/km.
Sont exonérés de la 1ère composante de la taxe, pendant une période de 12 trimestres, décomptée à partir du 1er jour du 1er trimestre en cours à la date de 1ère mise en circulation du véhicule, ceux dont les émissions de de dioxyde de carbone sont inférieures ou égales :
- pour les véhicules relevant du nouveau dispositif d’immatriculation : à 120 g/km ;
- pour les autres véhicules : à 100 g/km.
Cette exonération s’applique dès lors que les véhicules en question combinent :
- soit, d’une part, l’électricité ou l’hydrogène et, d’autre part, le gaz naturel, le gaz de pétrole liquéfié, l’essence ou le superéthanol E85 ;
- soit, d’une part, le gaz naturel ou le gaz de pétrole liquéfié et, d’autre part, l’essence ou le superéthanol E85.
Notez que la seconde composante de la TVS ne s’applique pas aux véhicules dont la source d’énergie est exclusivement l’électricité, l’hydrogène ou une combinaison des 2.
Il faut, par ailleurs, noter qu’à compter de 2022, les taxes sur les véhicules feront l’objet d’un réaménagement. Ainsi, la taxe sur les véhicules de société (TVS) de même que la taxe à l’essieu dans sa version actuelle seront supprimées.
A la place, 3 nouvelles taxes seront créées concernant les véhicules utilisés en France pour les besoins de la réalisation d’activité économique :
- pour les véhicules de tourisme, en remplacement de la TVS :
- ○ la taxe annuelle sur les émissions de dioxyde de carbone ;
- ○ la taxe annuelle relative aux émissions de polluants atmosphériques ;
- pour les véhicules lourds de transport de marchandises : une taxe annuelle à l’essieu.
Ces taxes ne seront pas déductibles de l’impôt sur les sociétés.
Véhicules : focus sur la nouvelle taxe de la masse en ordre de marche
La Loi de Finances pour 2021 vient compléter le malus par une nouvelle taxe, applicable à compter du 1er janvier 2022 : la taxe sur la masse en ordre de marche des véhicules de tourisme (qui s’entend concrètement de la masse du véhicule).
Cette taxe s’applique aux véhicules de tourisme, lors de leur 1ère immatriculation en France. Si au moment de leur 1ère immatriculation, les véhicules en question ne sont pas des véhicules de tourisme, ou sont des véhicules de tourisme exonérés, cette taxe s’appliquera lors de l’immatriculation consécutive à la 1ère modification de leurs caractéristiques techniques les faisant répondre à la définition d’un véhicule de tourisme, ou leur faisant perdre le bénéfice d’une exonération.
La « masse en ordre de marche » s’entend :
- dans le cas d’un véhicule à moteur, de la masse du véhicule, le ou les réservoirs de carburant étant remplis au moins à 90 % de leur capacité, y compris la masse du conducteur, du carburant et des liquides, pourvu de l’équipement standard conformément aux spécifications du constructeur et, le cas échéant, la masse de la carrosserie, de la cabine, de l’attelage, de la ou des roues de secours ainsi que des outils ;
- dans le cas d’une remorque, de la masse du véhicule, y compris le carburant et les liquides, pourvu de l’équipement standard conformément aux spécifications du constructeur et, le cas échéant, la masse de la carrosserie, du ou des attelages supplémentaires, de la ou des roues de secours et des outils.
Le montant de la taxe sera égal au produit entre un tarif unitaire, en euros par kilogramme, et la fraction de la masse en ordre de marche excédant un seuil minimal (en kilogramme). En dessous de ce seuil, le montant de la taxe est nul. A compter du 1er janvier 2022 :
- le tarif unitaire de la taxe est égal à 10 € par kg ;
- le seuil minimal de la taxe est égal à 1 800 kg.
Dans certains cas, pour déterminer le montant de la taxe, la masse en ordre de marche peut faire l’objet des réfactions suivantes :
- lorsque le propriétaire assume, au sein de son foyer fiscal, la charge effective et permanente d’au moins 3 enfants et relevant du même foyer fiscal, 200 kg par enfant, dans la limite d’un seul véhicule d’au moins 5 places ;
- lorsque le véhicule est acheté par une entreprise ou une personne morale autre qu’une entreprise et comporte au moins 8 places assises, 400 kg.
Le montant de la taxe est minoré afin de ne pas dépasser un seuil égal à la différence entre :
- le tarif maximal figurant dans le barème du malus sur les émissions de dioxyde de carbone dont relève le véhicule concerné, auquel est appliqué, le cas échéant, une réfaction ;
- et le montant du malus sur les émissions de dioxyde de carbone applicable à ce véhicule.
Précisons enfin que certains véhicules sont exonérés de taxation. Sont concernés :
- les véhicules accessibles en fauteuil roulant ;
- les véhicules, dans la limite d'un véhicule par bénéficiaire, lorsque le propriétaire soit est titulaire de la carte « mobilité inclusion » portant la mention « invalidité » ou d'une carte d'invalidité militaire, soit assume la charge effective et permanente d'un enfant titulaire de cette carte et relevant du même foyer fiscal : cette exonération s'applique également en cas de formule locative de longue durée, toutes conditions par ailleurs remplies ;
- les hybrides électriques rechargeables de l’extérieur lorsque l’autonomie équivalente en mode tout électrique en ville déterminée lors de la réception est supérieure à 50 kilomètres.
- Loi de Finances pour 2021, n° 2020-1721, du 29 décembre 2020, article 55
2021 : les nouvelles mesures fiscales pour le secteur de l’immobilier et de la construction
En matière de TVA
- Dans le secteur du logement locatif intermédiaire
Les livraisons de logement réalisées à compter du 1er janvier 2021 intervenant dans le cadre d’opérations de construction ou de transformation n’ayant pas fait l’objet d’un agrément antérieur au 1er janvier 2021 et qui répondent aux conditions suivantes sont soumises au taux de TVA à 10 % :
- ils sont destinés à la location à usage de résidence principale pour des particuliers dont les ressources, appréciées à la date de conclusion du bail, ainsi que le montant du loyer mensuel, n’excèdent pas certains plafonds ;
- le destinataire de la livraison ou, en cas de démembrement de propriété, l’usufruiter, est l’une des personnes suivantes :
- ○ organismes d’habitation à loyer modéré, sociétés d’économie mixte ou sociétés anonymes de coordination entre les organismes d’habitations à loyer modéré ;
- ○ organismes soumis au contrôle de la société Action Logement Immobilier ;
- ○ personnes morales dont le capital est détenu en totalité par des personnes passibles de l’impôt sur les sociétés ;
- ○ établissements publics administratifs ;
- ○ caisse de retraite et de prévoyance.
A la date du dépôt de la demande de permis de construire :
- les logements doivent être situés sur le territoire de communes classées dans des zones géographiques se caractérisant par un déséquilibre important entre l'offre et la demande de logements ;
- les logements doivent résulter d’une construction nouvelle ou d’une transformation de locaux affectés à un usage autre que l’habitation ;
- la proportion du nombre de logements locatifs sociaux excède 25 % des logements de l’ensemble immobilier, ou les terrains des logements à construire sont situés sur le territoire d’une commune comptant déjà plus de 35 % de logements locatifs sociaux, ou dans un quartier prioritaire de la politique de la ville.
Notez que la production et la livraison de logements intermédiaires relevant du taux de TVA fixé à 10 % font l’objet d’une information de l’administration à partir du dépôt de la demande de permis de construire ou, en cas de vente en l’état futur d’achèvement, de l’acquisition, jusqu’à l’expiration de la durée au cours de laquelle un complément de taxe est susceptible d’être dû.
Un décret à paraître devra préciser :
- la société à laquelle s’impose cette obligation d’information parmi les personnes suivantes : celle pour laquelle la production de logement est réalisée, le propriétaire ou le gestionnaire du logement ;
- la périodicité selon laquelle cette information est réalisée et les conditions dans lesquelles l’administration peut demander des informations complémentaires ;
- le contenu de cette information ;
- les modalités selon lesquelles elle est réalisée, s’agissant notamment du format et des conditions de la transmission.
En cas de manquement, il sera fait application des amendes suivantes pour chaque ensemble immobilier :
- 1 500 € en cas d’information non communiquée ou communiquée au-delà du 1er jour du 2ème mois qui suit l’échéance définie par décret, ainsi qu’en cas d’inexactitude ou d’omission, de manquement délibéré ou d’omission frauduleuse ;
- 2 500 € en cas de défaut de production de l’information à l’échéance prévue dans les autres situations.
Ces amendes sont recouvrées selon les mêmes procédures et sous les mêmes sanctions, garanties, sûretés et privilèges qu’en matière de taxe sur les salaires.
Les services chargés de la réception de l’information communiquent à l’administration fiscale tout élément utile pour le contrôle.
- Dans le secteur du logement locatif social
En principe, la TVA exigible au titre des livraisons à soi-même d’immeubles neufs dans le secteur du logement locatif social est liquidée au plus tard le dernier jour du 3ème mois qui suit celui au cours duquel est intervenu l’achèvement de l’immeuble.
La Loi de Finances pour 2021 prévoit désormais que la TVA pourra être liquidée au plus tard le dernier jour du 6ème mois suivant celui au cours duquel l’immeuble est achevé.
- Dans le secteur de l'accession sociale à la propriété
Jusqu’à présent, les opérations suivantes réalisées en vue de la conclusion d'un bail réel solidaire bénéficiaient du taux réduit de TVA à 5,5 % :
- les livraisons de terrains à bâtir à un organisme de foncier solidaire ;
- lorsque le bail est pris par la personne qui occupe le logement, les livraisons de logements neufs à un organisme de foncier solidaire ;
- lorsque le bail est pris par une autre personne, les cessions des droits réels immobiliers.
La Loi de Finances pour 2021 adapte ces dispositions et prévoient désormais que le taux réduit de TVA à 5,5 % s’appliquera aux opérations suivantes réalisées en vue de la conclusion d'un bail réel solidaire :
- les livraisons à un organisme de foncier solidaire d’immeubles destinés, le cas échéant, après travaux, à faire l’objet d’un bail réel solidaire ;
- les cessions de droits réels immobiliers objets du bail ;
- les livraisons à soi-même (LASM).
De même, bénéficient dorénavant du taux réduit de TVA à 5,5 % les travaux suivants réalisés dans le cadre d’un bail réel solidaire :
- ceux portant sur un immeuble destiné à faire l’objet d’un bail réel solidaire et acquis par un organisme de foncier solidaire ;
- ceux portant sur un immeuble objet d’un bail réel solidaire et acquis par le détenteur des droits réels immobiliers avant qu’ils n’aient été cédés à l’occupant ou que les logements n’aient été mis en location.
En matière de taxe d’aménagement
Les opérations d'aménagement et les opérations de construction, de reconstruction et d'agrandissement des bâtiments, installations ou aménagements de toute nature soumises à un régime d'autorisation donnent lieu au paiement d'une taxe d'aménagement.
- Transfert de compétence
La Loi de Finances pour 2021 prévoit globalement un transfert de la gestion de la taxe d’aménagement des services de l’Etat chargé de l’urbanisme vers les services fiscaux. Ce transfert ne sera effectif qu’à compter du 1er janvier 2023.
Ainsi, il est, par exemple, prévu que les délibérations prises par les collectivités territoriales en matière de taxe d’aménagement doivent dorénavant être transmises aux services fiscaux, et non plus aux services de l’Etat chargés de l’urbanisme, au plus tard le 1er jour du 2ème mois qui suit la date à laquelle elles ont été adoptées.
- Concernant les redevables de la taxe
A compter d’une date et selon des modalités fixées par décret, et au plus tard le 1er janvier 2023, les redevables de cette taxe seront les personnes bénéficiaires des autorisations en question à la date d’exigibilité de celle-ci et, en cas de construction sans autorisation ou en infraction aux obligations résultant de l'autorisation de construire ou d'aménager, les personnes responsables de la construction.
Ces mêmes redevables devront déclarer, suivant des modalités définies par un décret à paraître, les éléments nécessaires à l’établissement de la taxe d’aménagement, dans les 90 jours à compter de la date à laquelle elle devient exigible.
- Concernant le recouvrement de la taxe
Le recouvrement de la taxe fait l'objet de l'émission de 2 titres de perception correspondant à 2 fractions égales à la moitié de la somme totale à acquitter, ou de l'émission d'un titre unique lorsque le montant n'excède pas 1 500 €.
Jusqu’à présent, les titres étaient respectivement émis 12 et 24 mois après la date de délivrance de l'autorisation de construire ou d'aménager, la date de la décision de non-opposition ou la date à laquelle l'autorisation est réputée avoir été accordée.
Dorénavant, le titre unique ou le 1er titre est émis à compter de 90 jours après la date d’exigibilité de la taxe, et le 2nd titre est émis 6 mois après la date d’émission du 1er titre.
De même, les dispositions suivantes sont supprimées :
- l’émission d’un titre de perception d’un complément de taxe en cas de modification apportée au permis de construire ou d'aménager ou à l'autorisation tacite de construire ou d'aménager ;
- l’émission d’un titre d’annulation et de nouveaux titres de perception en cas de transfert total ou partiel de l'autorisation de construire ou d'aménager.
En principe, la taxe d’aménagement est exigible à la date d'émission du titre de perception. La Loi de Finances pour 2021 prévoit qu’elle est désormais exigible à la date d’achèvement des opérations imposables, entendu comme la date de réalisation définitive des opérations.
Enfin à compter d’une date et selon des modalités fixées par décret, et au plus tard au 1er janvier 2023, les parts communales, départementales et régionales de la taxe d’aménagement, de même que la pénalité de 80 %, sont assises, liquidées et recouvrées en vertu d’un titre de perception individuel ou collectif émis par le responsable des services fiscaux dans le département.
Ce responsable peut déléguer sa signature aux agents placés sous son autorité.
- Concernant les exonérations de taxe d’aménagement
Par délibération, les organes délibérants des communes ou des établissements publics de coopération intercommunale, le conseil de la métropole de Lyon, les conseils départementaux, l'Assemblée de Corse et le conseil régional de la région Île-de-France peuvent exonérer de la taxe d'aménagement, en tout ou partie, les surfaces annexes à usage de stationnement des locaux d’habitation et d’hébergement ne bénéficiant pas de l'exonération totale, et les surfaces des locaux annexes à usage de stationnement des immeubles autres que d'habitations individuelles.
Cela ne sera plus possible à compter du 1er janvier 2022.
En revanche, il est prévu que les surfaces annexes à usage de stationnement, aménagées au-dessus ou en dessous des immeubles ou intégrées au bâti, dans un plan vertical, pourront bénéficier d’une exonération de part communale ou intercommunale de taxe d’aménagement.
- Concernant la mise en place de la taxe
La Loi de Finances pour 2021 indique que pour les délibérations prenant effet à compter du 1er janvier 2022, les communes ou établissements publics de coopération intercommunale peuvent fixer des taux différents dans une fourchette comprise entre 1 % et 5 %, selon les aménagements à réaliser, par secteurs de leur territoire.
Les secteurs sont définis et présentés par référence aux documents cadastraux à la date de la délibération les instituant, selon des modalités définies par décret à paraître. A titre d’information, leur détermination figure, le cas échéant, dans une annexe au plan local d’urbanisme ou au plan d’occupation des sols.
A compter du 1er janvier 2022, le taux de la part communale ou intercommunale de la taxe d’aménagement peut être augmenté jusqu’à 20 % dans certains secteurs par une délibération motivée, si la réalisation de travaux substantiels de voirie ou de réseaux, de restructuration ou de renouvellement urbain pour renforcer l’attractivité des zones concernées et réduire les incidences liées à l’accroissement local de la population ou la création d’équipements publics généraux sont rendues nécessaires en raison de l’importance des constructions nouvelles édifiées dans ces secteurs.
Les travaux et équipements en question visent notamment les travaux de recomposition et d’aménagement des espaces publics permettant d’améliorer la qualité du cadre de vie, de lutter contre les îlots de chaleur urbains, de renforcer la biodiversité ou de développer l’usage des transports collectifs et des mobilités actives.
Enfin, notez qu’entre autres motifs, la part départementale de la taxe d’aménagement pourra servir à financer l’achat de terrains nus, bâtis ou aménagés et de gisements artificialisés en vue d’y réaliser des travaux de transformation et, le cas échéant, de dépollution, d’entretien et d’aménagement pour leur conversion en espaces naturels par un département, une commune, un établissement public de coopération intercommunale ou un opérateur public, notamment le Conservatoire de l’espace littoral et des rivages lacustres, les établissements publics fonciers ou l’agence des espaces verts de la région Île-de-France.
En matière de taxe foncière
La base d'imposition à la taxe foncière sur les propriétés bâties des logements à usage locatif appartenant à un organisme d’habitation à loyer modéré ou à une société d'économie mixte fait l'objet d'un abattement de 30 %, toutes conditions par ailleurs remplies, lorsque ces logements sont situés dans un quartier prioritaire de la politique de la ville.
Cet abattement s'applique aux logements dont le propriétaire est signataire, dans les quartiers concernés, d'un contrat de ville et d’une convention.
En principe, cette convention doit être signée avant le 1er octobre de l'année qui précède celle de la première application de l'abattement.
L'abattement s'applique aux impositions établies au titre des années 2016 à 2022, à compter de l'année qui suit celle de la signature du contrat de ville ou, si elle est postérieure, celle de la convention.
Par dérogation, la convention est signée au plus tard le 28 février 2021 pour l’application de l’abattement aux impositions établies au titre de 2021.
Mesures diverses
- Contribution de sécurité immobilière
La Loi de Finances pour 2021 supprime la contribution de sécurité immobilière due à l’occasion de la publication au fichier immobilier des contrats faisant naître les obligations réelles environnementales.
- Versement pour sous-densité
La Loi de Finances pour 2021 supprime le versement pour sous-densité à compter du 1er janvier 2021.
- Loi de Finances pour 2021, n° 2020-1721, du 29 décembre 2020, articles 47, 48, 50, 155, 141, 131 et 36
Outre-mer : un nouveau dispositif Girardin en 2022 ?
Dispositif Girardin : une nouvelle réduction d’impôt pour les entreprises
La Loi de Finances pour 2021 crée, pour les entreprises soumises à l’impôt sur les sociétés (IS), une nouvelle réduction d’impôt à raison des investissements productifs neufs réalisés à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis et Futuna et les Terres australes et antarctiques françaises, applicable du 1er janvier 2022 et jusqu’au 31 décembre 2025 (pour Saint-Martin, la date effective d’application n’est pas encore connue).
- Conditions d’application
Les investissements doivent être mis à la disposition d’une autre entreprise dans le cadre d’un contrat de location revêtant un caractère commercial et conclu pour une durée au moins égale à 5 ans ou pour la durée normale d’utilisation du bien loué si elle est inférieure.
De même, les investissements doivent être exploités par l’entreprise locataire pour l’exercice d’une activité relevant d’un secteur éligible. La Loi de finances ne définit pas ce que sont les secteurs éligibles mais définit, à l’inverse, ceux qui ne le sont pas (comme par exemple, les commerces, cafés, débits de tabac, etc.)
Ensuite, pour ce même investissement, l’entreprise locataire aurait pu bénéficier de la déduction fiscale ouverte aux entreprises soumises à l’IS réalisant, au titre de leur dernier exercice clos, un chiffre d'affaires inférieur à 20 M€, pour les investissements réalisés à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis et Futuna et les Terres australes et antarctiques françaises si, imposable en France, elle avait acquis directement le bien.
Pour information cette déduction fiscale prendra fin au 31 décembre 2021, laissant ainsi la place à cette nouvelle réduction d’impôt.
L’entreprise propriétaire de l’investissement doit également être exploitée en France métropolitaine ou dans un département d’Outre-mer.
Notez également que 80 % de l’avantage en impôt procuré par la réduction d’impôt pratiquée au titre de l’investissement sont rétrocédés par l’entreprise bailleresse (donc celle qui a réalisé l’investissement) à l’entreprise locataire.
Enfin, les entreprises réalisant l’investissement et les entreprises exploitantes doivent être à jour de leurs obligations fiscales et sociales et de l’obligation de dépôt de leurs comptes annuels.
- Investissements éligibles
La réduction d’impôt s’applique à certains investissements limitativement énumérés, à savoir :
- les travaux de rénovation et de réhabilitation d’hôtel, de résidence de tourisme et de village de vacances classés lorsque ces travaux constituent des éléments de l’actif immobilisé ;
- les investissements affectés plus de 5 ans par le concessionnaire à l’exploitation d’une concession de service public local à caractère industriel et commercial et réalisés dans des secteurs éligibles ;
- les acquisitions ou constructions de logements neufs à usage locatif situés à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy et dans les îles Wallis et Futuna, sous conditions ;
- les équipements et opérations de pose de câbles sous-marins de communication desservant pour la première fois la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, la Polynésie française, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, les îles Wallis et Futuna, la Nouvelle-Calédonie ou les Terres australes et antarctiques françaises lorsque, parmi les options techniques disponibles pour développer les systèmes de communication outre-mer, le choix de cette technologie apparaît le plus pertinent ;
- les navires de croisière neufs d'une capacité maximum de 400 passagers affectés à la croisière régionale au départ et à l’arrivée des ports de la Guadeloupe, la Guyane, la Martinique, La Réunion, Mayotte, la Polynésie française, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon, des îles Wallis et Futuna ou de la Nouvelle-Calédonie ;
- les souscriptions en numéraire réalisées par les entreprises soumises à l’IS, au capital de :
- ○ sociétés de développement régional des collectivités d’Outre-mer et de Nouvelle-Calédonie ;
- ○ sociétés effectuant des investissements productifs dans les collectivités d’Outre-mer et en Nouvelle-Calédonie ;
- ○ sociétés concessionnaires effectuant dans les collectivités d’Outre-mer et en Nouvelle-Calédonie des investissements productifs affectés plus de 5 ans par le concessionnaire à l’exploitation d’une concession de service public local à caractère industriel et commercial ;
- ○ sociétés affectées exclusivement à l’acquisition ou à la construction de logements neufs dans les collectivités d’Outre-mer et en Nouvelle-Calédonie lorsque ces sociétés ont pour activité exclusive la location de tels logements.
En revanche, la réduction d’impôt ne s’applique pas aux investissements portant sur :
- l’achat de véhicules de tourisme qui ne sont pas strictement indispensables à l’activité de l’entreprise locataire ;
- des installations de production d’électricité utilisant l’énergie radiative du soleil.
- Calcul de la réduction d’impôt
Le taux de la réduction d’impôt est fixé à 35 %.
La réduction d’impôt est assise sur le montant, hors taxes et hors frais de toute nature des investissements productifs, diminué de la fraction de leur prix de revient financée par une aide publique.
Pour les souscriptions au capital de certaines société, la réduction d’impôt est assise sur le montant total des souscriptions en numéraires effectuées.
Pour les projets d’investissement comportant l’acquisition, l’installation ou l’exploitation d’équipements de production d’énergie renouvelable, ce montant est pris en compte dans la limite d’un montant par watt installé, fixé par arrêté à paraître.
Pour les équipements et opérations de pose de câbles sous-marins de communication, l’assiette de la réduction d’impôt est égale à la moitié du montant hors taxes et hors frais de toute nature des investissements productifs. De même, pour les équipements et opérations de pose du câble de secours, la base d’imposition est égale au quart du montant hors taxes et hors frais de toute nature des investissements productifs.
Pour les investissements portant sur les navires de croisière neufs d'une capacité maximum de 400 passagers, l’assiette de la réduction d’impôt est égale à 20 % du montant hors taxes et hors frais de toute nature des investissements productifs.
Pour les travaux de rénovation et de réhabilitation d’hôtel, de résidence de tourisme et de village de vacances classés, la réduction d’impôt est assise sur le prix de revient de l’hôtel, de la résidence de tourisme ou du village de vacances classés après réalisation des travaux, diminué du prix de revient de ces mêmes biens avant réalisation des travaux et de la fraction du prix de revient des travaux financée par une aide publique.
Enfin, pour les logements neufs à usage locatif situés à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy et dans les îles Wallis et Futuna, la réduction d’impôt est assise sur le prix de revient des logements, minoré d’une part, des taxes et des commissions d’acquisition versées et, d’autre part, des aides publiques reçues.
Ce montant est retenu dans la limite de 2 538 € hors taxes appréciée par mètre carré de surface habitable.
- Versement de la réduction d’impôt
Le bénéfice de cet avantage fiscal est accordé au titre de l’exercice au cours duquel l’investissement est mis en service. Il est imputé sur l’IS dû au titre de l’exercice au cours duquel le fait générateur de la réduction d’impôt est intervenu.
L’excédent éventuel est utilisé pour le paiement de l’IS dû au titre des 5 exercices suivants.
Toutefois :
- lorsque l’investissement consiste en l’achat d’un immeuble à construire ou en la construction d’immeuble, il est accordé au titre de l’exercice au cours duquel les fondations sont achevées ;
- en cas de rénovation ou de réhabilitation d’immeuble, il est accordé au titre de l’exercice au cours duquel les travaux ont été achevés ;
- en cas de souscription au capital de sociétés il est accordé au titre de l’exercice au cours duquel les fonds ont été versés ; en cas de versements échelonnés, ceux-ci sont pris en compte au titre de chacun des exercices au cours desquels ils ont été effectués.
- Reprise de la réduction d’impôt
L’investissement ayant ouvert droit à la réduction d’impôt doit être exploité par l’entreprise locataire pendant un délai de 5 ans, décompté à partir de la date de réalisation dudit investissement. Ce délai est réduit à la durée normale d’utilisation de l’investissement si cette durée est inférieure à 5 ans.
Pour les investissements dont la durée normale d’utilisation est au moins égale à 7 ans, l’entreprise locataire doit prendre l’engagement d’utiliser effectivement pendant 7 ans au moins l’investissement dans le cadre de l’activité pour laquelle il a été acquis ou créé. Cet engagement est porté à 10 ans pour les investissements portant sur les navires de croisière neufs d’une capacité maximum de 400 passagers et à 15 ans pour les investissements consistant en la construction, la rénovation ou la réhabilitation d’hôtels, de résidences de tourisme ou de villages de vacances.
Si, dans ces délais, l’investissement est cédé, cesse d’être affecté à l’exploitation de l’entreprise utilisatrice, si l’acquéreur cesse son activité, ou si l’une des conditions d’application cesse d’être respectée, la réduction d’impôt fait l’objet d’une reprise au titre de l’exercice ou de l’année au cours duquel interviennent les événements précités, sauf exceptions.
Enfin, retenez qu’au titre d’un même programme d’investissement, cette réduction d’impôt n’est pas cumulable avec les autres avantages fiscaux relevant du dispositif Girardin.
Source : Loi de Finances pour 2021, n° 2020-1721, du 29 décembre 2020, article 108
Outre-mer : un nouveau dispositif Girardin en 2022 ? © Copyright WebLex - 2021
Acte anormal de gestion : à prouver ?
Acte anormal de gestion : un simple écart de prix n’est pas une preuve !
Une société civile immobilière (SCI), qui exerce une activité de marchand de biens, vend 4 lots (numérotés de 5 à 8) d’un ensemble immobilier.
A l’issue d’un contrôle fiscal, l’administration a estimé que la SCI avait vendu le lot n°5 à un prix anormalement bas en comparaison des prix de vente des autres lots.
Une opération constitutive d’un « acte anormal de gestion » selon elle, ce qui lui permet de réclamer un supplément d’impôt sur les bénéfices.
Pour mémoire, un « acte anormal de gestion » est un acte par lequel une entreprise décide de s’appauvrir à des fins étrangères à son intérêt ce qui, au plan fiscal, est sanctionnable.
Dans cette affaire, la SCI conteste la position de l’administration. Elle indique, en effet, que pour établir que l’écart de prix constaté concernant le lot n°5 avait le caractère d’une minoration susceptible de caractériser un acte anormal de gestion, l’administration fiscale n’a fait :
- qu’invoquer la différence de prix au m² avec les autres lots vendus ;
- qu’indiquer que rien ne justifiait cette différence de prix, sans s’appuyer sur des éléments relatifs à l’état concret du bien au moment de la vente.
Or, en raison de difficultés financières, la SCI n’a pas réalisé de travaux sur le lot n°5, contrairement aux autres lots cédés à la même période : elle l’a donc vendu « brut de béton », à un prix n’étant pas majoré de la valeur des travaux de 2nd œuvre.
Sauf que l’acte de vente ne comportait aucune mention spéciale sur l’état du lot n°5, constate l’administration, et cela change tout…
Mais pas pour le juge : puisque l’administration n’apporte pas ici la preuve que la SCI aurait vendu le lot n°5 à un prix inférieur à sa valeur vénale, commettant ainsi un acte anormal de gestion, le redressement fiscal ne peut qu’être annulé !
Source : Arrêt de la Cour administrative d’appel de Paris du 24 novembre 2020, n°19PA00948
Acte anormal de gestion : à prouver ? © Copyright WebLex - 2021
Transition énergétique et qualifications professionnelles : 2021, l’année du changement ?
Transition énergétique : une expérimentation
Le 1er janvier 2021, une expérimentation a été lancée pour une durée de 2 ans, sur tout le territoire métropolitain.
Le but est de développer les travaux de rénovation énergétique en les ouvrant à un vivier d’entreprises ne disposant pas aujourd’hui des critères de qualification exigés dans le cadre du crédit d'impôt pour la transition énergétique (CITE) ou de l’éco prêt à taux zéro (éco-PTZ).
Cette dérogation à l’obligation habituelle de qualification porte un nom : la « qualification chantier ».
Cette « qualification chantier » n’est valable que pour un seul chantier, identifié par :
- l’adresse de réalisation des travaux ;
- la catégorie de travaux concernés, consultable ici (n 1 à 15) ;
- la date de début des travaux.
Notez que pour les travaux catégorisés n°2 à 6, consistant en des travaux d’installation d’équipements utilisant une source d’énergie renouvelable, il ne sera possible d’obtenir cette qualification chantier qu’à compter du 1er avril 2021.
Cette qualification est attribuée par un organisme dédié : l’organisme de qualification chantier.
Durant toute la durée de l’expérimentation, une même entreprise ne peut pas se voir délivrer plus de 3 qualifications chantiers par un ou plusieurs organismes de qualification chantier, toutes catégories de travaux confondues.
Cette expérimentation est ouverte aux entreprises justifiant d'une activité d'au moins 2 ans.
La délivrance d'une qualification-chantier nécessite :
- avant les travaux, le dépôt d’un dossier de candidature conforme à certaines exigences (consultables ici) ;
- moins de 3 mois après l’achèvement des travaux, l’organisation d'un contrôle de réalisation par l'organisme de qualification-chantier.
- Concernant le dossier de demande
A l’appui de sa demande, l’entreprise doit fournir certains documents indiquant :
- qu’elle est inscrite au registre du commerce et des sociétés ou au répertoire des métiers ;
- qu’elle n’est pas en liquidation judiciaire ou en cessation d’activités ;
- qu’elle est à jour de ses obligations relatives au paiement des cotisations sociales ;
- qu’elle est à jour de ses obligations relatives au paiement des impôts et des taxes ;
- qu’elle exerce son activité depuis au moins 2 ans au jour de l’émission du devis pour lequel elle demande à bénéficier de la qualification chantier .
- pour les catégories de travaux n°2 à 6 et pour les travaux d’installation d’équipements utilisant une source d’énergie renouvelable, que l’un ou plusieurs de ses responsables techniques de chantier maîtrise les connaissances nécessaires. Cette preuve doit être apportée conformément à certaines exigences, consultables ici.
Elle doit également fournir l’attestation de souscription des assurances couvrant les responsabilités liées à l’exercice des activités concernées par la qualification chantier demandée.
- Concernant le contrôle de réalisation
A l’issue du contrôle de réalisation, si l’organisme estime que les travaux réalisés sont conformes, elle confirme la qualification chantier. En revanche, s’il relève une ou plusieurs non-conformités telles que définies dans les grilles d’audit consultables sur le site du service public de la rénovation énergétique, il indique à l’entreprise qu’elle doit effectuer un correctif de travaux.
Il organisera ensuite un second contrôle. Là encore, si les non-conformités ont été corrigées, l’organisme confirmera la qualification chantier. A l’inverse, si les problèmes persistent, la qualification chantier sera retirée.
Même chose si l’organisme détecte des non-conformités majeures, telles que définies dans les grilles d’audit consultables sur le site du service public de la rénovation énergétique : dans cette hypothèse, non seulement la qualification chantier est retirée, mais l’organisme interdira à l’entreprise l’accès à une future qualification chantier pour toutes les catégories de travaux.
Transition énergétique : refonte des critères techniques applicables aux travaux réalisés dans le cadre éco prêt à taux 0 (éco-PTZ)
Par principe, un éco prêt à taux 0 (éco-PTZ) ne peut être accordé que pour financer certains travaux :
- travaux d’économie d’énergie suivants :
- ○ travaux d'isolation thermique des toitures ;
- ○ travaux d'isolation thermique des murs donnant sur l'extérieur ;
- ○ travaux d'isolation thermique des parois vitrées (s’ils viennent en remplacement de parois simple vitrage) et portes donnant sur l'extérieur ;
- ○ travaux d'installation, de régulation ou de remplacement de systèmes de chauffage, le cas échéant associés à des systèmes de ventilation économiques et performants, ou de production d'eau chaude sanitaire ;
- ○ travaux d'installation d'équipements de chauffage utilisant une source d'énergie renouvelable ;
- ○ travaux d'installation d'équipements de production d'eau chaude sanitaire utilisant une source d'énergie renouvelable ;
- ○ travaux d’isolation des planchers bas sur sous-sol, vide sanitaire ou passage ouvert ;
- pour les seules dépenses réalisées dans un logement situé dans un département d’Outre-mer (La Réunion, Guyane, Martinique, Guadeloupe, Mayotte), les dépenses d’équipement de raccordement à un réseau de froid, alimenté majoritairement par du froid d'origine renouvelable ou de récupération, d’équipement ou de matériaux de protection des parois vitrées ou opaques contre les rayonnements solaires (sur au moins 50 % des surfaces), d’équipements ou de matériaux visant à optimiser la ventilation naturelle (notamment les brasseurs d'air) ;
- travaux permettant d'atteindre une performance énergétique globale minimale du logement en limitant la consommation d'énergie du bâtiment pour le chauffage, l'eau chaude sanitaire, le refroidissement, l'éclairage et les auxiliaires en dessous d'un certain seuil ;
- travaux de réhabilitation de systèmes d'assainissement non collectif par des dispositifs ne consommant pas d'énergie ;
- travaux permettant d’améliorer la performance énergétique du logement et ayant ouvert droit à une aide de l’ANAH.
Il faut savoir que les équipements et matériaux posés dans le cadre de ces travaux doivent répondre à des critères de performance énergétique précis, ce qui doit être attesté par l’entreprise qui réalise les travaux et/ou le vendeur des équipements concernés.
Jusqu’à présent, ces critères de performance énergétique étaient définis par référence à ceux requis dans le cadre du crédit d’impôt pour la transition énergétique (CITE).
Depuis le 1er janvier 2021, ce n’est plus le cas : toute référence au CITE est supprimée. Hormis ce changement de référence, aucune modification majeure n’est effectivement apportée aux critères de performance énergétique exigés.
Pour information, vous pouvez retrouver ici la liste des critères exigés en métropole, et ici la liste de ceux exigés en Outre-mer.
Source :
- Arrêté du 24 décembre 2020 modifiant l'arrêté du 1er décembre 2015 relatif aux critères de qualifications requis pour le bénéfice du crédit d'impôt pour la transition énergétique et des avances remboursables sans intérêt destinées au financement de travaux de rénovation afin d'améliorer la performance énergétique des logements anciens
- Arrêté du 24 décembre 2020 modifiant l'arrêté du 30 mars 2009 relatif aux conditions d'application de dispositions concernant les avances remboursables sans intérêts destinées au financement de travaux de rénovation afin d'améliorer la performance énergétique des logements anciens
- Arrêté du 30 décembre 2020 modifiant l'arrêté du 25 mai 2011 relatif à l'application en outre-mer de dispositions concernant les avances remboursables sans intérêts destinées au financement de travaux de rénovation afin d'améliorer la performance énergétique des logements anciens
Transition énergétique et qualifications professionnelles : 2021, l’année du changement ? © Copyright WebLex - 2021
Logiciels de facturation = logiciels de caisse ?
Logiciels de facturation avec fonctionnalité de caisse = logiciels de caisse !
Toute personne soumise par principe à la TVA, qui réalise des ventes de biens ou des prestations de service à destination de particuliers et qui enregistre les règlements correspondant au moyen d’un logiciel ou d’un système de caisse, doit utiliser un logiciel ou un système satisfaisant à des conditions d'inaltérabilité, de sécurisation, de conservation et d'archivage des données en vue du contrôle de l'administration fiscale.
L’administration vient de préciser que les logiciels de facturation ayant une fonctionnalité de caisse sont également concernés par cette obligation.
Notez également que, dans le cadre de l’obligation de conservation des données, les logiciels ou systèmes de caisse doivent prévoir obligatoirement une clôture journalière et une clôture mensuelle et annuelle (ou par exercice lorsque l’exercice ne coïncide pas avec l’année civile).
Toutefois, il est admis que les logiciels de facturation ayant une fonctionnalité de caisse ne prévoient pas de clôtures journalière, mensuelle et annuelle (ou par exercice), dès lors qu’en cas de contrôle, l’administration fiscale peut en extraire le total des règlements enregistrés pour une période déterminée.
Source : Actualité BOFiP-Impôts du 30 décembre 2020
Logiciels de facturation = logiciels de caisse ? © Copyright WebLex - 2021
Crédit d’impôt pour la rénovation énergétique des bâtiments : pour quels travaux ?
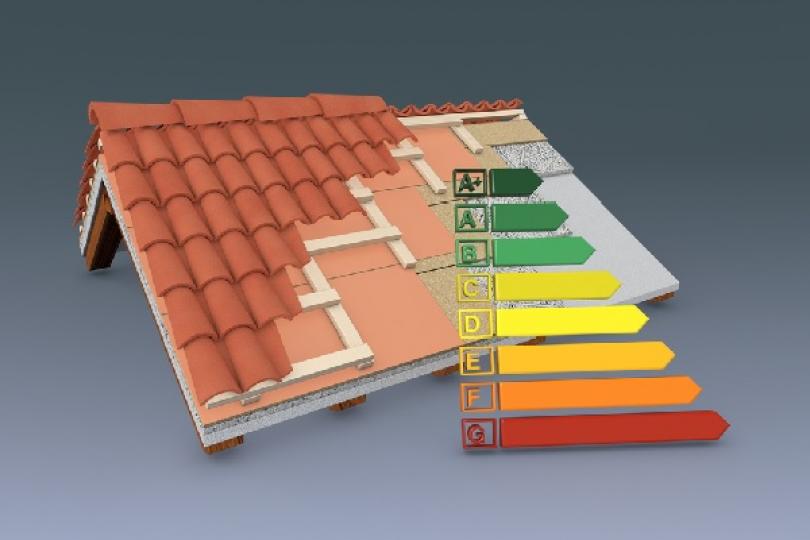
Crédit d’impôt pour la rénovation énergétique des bâtiments : des caractéristiques techniques à respecter !
Les TPE et PME qui engagent entre le 1er octobre 2020 et le 31 décembre 2021 certaines dépenses de travaux d’amélioration de l’efficacité énergétique des bâtiments à usage tertiaire affectés à leur activité industrielle, commerciale, artisanale, libérale ou agricole peuvent bénéficier d’un crédit d’impôt au taux de 30 %.
Les travaux concernés sont les suivants :
- acquisition et pose d’un système d’isolation thermique en rampant de toitures ou en plafond de combles,
- acquisition et pose d’un système d’isolation thermique sur murs, en façade ou pignon, par l’intérieur ou par l’extérieur,
- acquisition et pose d’un système d’isolation thermique en toiture terrasse ou couverture de pente inférieure à 5 %,
- acquisition et pose d’un chauffe-eau solaire collectif ou d’un dispositif solaire collectif pour la production d’eau chaude sanitaire,
- acquisition et pose d’une pompe à chaleur, autre que air/air, dont la finalité essentielle est d’assurer le chauffage des locaux,
- acquisition et pose d’un système de ventilation mécanique simple flux ou double flux,
- raccordement à un réseau de chaleur ou de froid,
- acquisition et pose d’une chaudière biomasse,
- acquisition et pose d’un système de régulation ou de programmation du chauffage et de la ventilation.
Les nombreuses caractéristiques techniques des équipements et travaux dont l’achat et la pose ouvrent droit au bénéfice du crédit d’impôt viennent d’être fixées. Vous en retrouverez le détail ici.
Notez que pour être éligibles, certains de ces travaux doivent être réalisés par un professionnel qualifié reconnu garant de l’environnement (RGE). La liste des travaux concernés vient également d’être publiée et est consultable ici.
- Arrêté du 29 décembre 2020 relatif aux équipements, matériaux et appareils dont l'acquisition et la pose dans un local tertiaire ouvrent droit au crédit d'impôt pour la rénovation énergétique des petites et moyennes entreprises prévu à l'article 27 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021
L’examen de conformité fiscale : une nouvelle prestation au profit des entreprises !
Examen de conformité fiscale : sécuriser les entreprises !
L’examen de conformité fiscale (ECF) est une prestation au titre de laquelle un prestataire s’engage, en toute indépendance et à la demande de l’entreprise, à se prononcer sur la conformité aux règles fiscales de 10 points usuels définis dans un chemin d’audit prédéfini (qualité comptable des fichiers des écritures comptables, conformité de ces fichiers, règles applicables aux amortissements, TVA, etc.), et selon un cahier des charges précis.
Toutes les entreprises peuvent en bénéficier pour les exercices clos à compter du 31 décembre 2020, qu’elles exercent leur activité sous forme individuelle ou en société, et quel que soit leur régime d’imposition.
Cette prestation, qui porte sur un exercice fiscal, sera le plus souvent assurée par les professionnels du chiffre, du conseil et de l’audit, dans le cadre d’un contrat, établi selon un modèle type.
A l’issue de l’examen, il est établi un compte-rendu de mission retraçant les travaux réalisés dans le cadre de l’ECF, et qui doit être tenu à disposition de l’administration fiscale sur simple demande.
Toutefois, si l’entreprise mentionne l’existence d’un ECF dans sa déclaration de résultat de l’exercice concerné, le compte-rendu de mission doit être télétransmis à la direction générale des finances publiques (DGFIP) par le prestataire, pour le compte de l’entreprise, au moyen de la procédure de transfert des données fiscales et comptables (TDFC).
Enfin, en cas de contrôle fiscal conduisant à un rappel d’impôt sur un point validé par le prestataire lors de l’ECF, l’entreprise :
- sera bien sûr tenue au paiement des redressements ;
- pourra solliciter le remboursement de la part d’honoraires payée au prestataire à ce titre ;
- ne sera pas tenue au paiement des pénalités et intérêts de retard si elle a respecté les recommandations de son prestataire, telles qu’elles apparaissent dans le compte-rendu de mission.
- Décret n° 2021-25 du 13 janvier 2021 portant création de l'examen de conformité fiscale
- Arrêté du 13 janvier 2021 d'application du décret n° 2021-25 du 13 janvier 2021 portant création de l'examen de conformité fiscale
- Communiqué de presse du Ministère chargé des comptes publics du 18 janvier 2021, n°570

