Guichet d’aide aux paiements des factures de gaz et d’électricité : quelques nouveautés à signaler
Demandes d'aide : attention aux dates de dépôt !
Contrairement à d’autres dispositifs, comme le bouclier tarifaire où une seule formalité est demandée, il est ici nécessaire de renouveler les demandes d’aide au fur et à mesure de l’année écoulée des périodes éligibles et en respectant bien les dates limites. Ainsi, actuellement :
- les demandes pour les mois de novembre et décembre 2022 doivent être déposées avant le 31 mars 2023 ;
- les demandes pour les mois de janvier et février 2023 peuvent être déposées depuis le 20 mars 2023 et jusqu'au 30 juin 2023.
Le guichet ne reçoit donc plus les demandes pour la période antérieure à novembre 2022, sauf concernant les cas de :
- régularisations des dépenses d’énergie pour la période comprise entre mars 2022 et décembre 2022 ;
- demandes d’aide pour la chaleur ou le froid produits à partir de gaz naturel ou d'électricité pour la période comprise entre mars 2022 et août 2022.
Pour ces 2 exceptions, les demandes peuvent être réalisées jusqu’au 31 décembre 2023.
Notez que les délais de demandes ont été allongés : initialement de 2 mois pour l’année 2023, ils sont aujourd’hui passés à 3 mois.
Élargissement des entreprises éligibles
Pour rappel, sont toujours éligibles les entreprises :
- personnes physiques ou morales de droit privé ;
- créées avant le 1er décembre 2021 ;
- qui ne sont pas en procédure de sauvegarde, de redressement ou de liquidation judiciaire ;
- qui n’ont pas de dette fiscale ou sociale impayée au 31 décembre 2021, à l'exception de celles qui, à la date de dépôt de la demande d'aide, ont été réglées ou sont couvertes par un plan de règlement. Notez qu’il n'est pas tenu compte des dettes fiscales inférieures ou égales à 1 500 € ni de celles dont l'existence ou le montant font l'objet, au 1er avril 2022, d'un contentieux toujours en cours ;
- ayant dépensé au moins 3 % de leur chiffre d’affaires de 2021 ;
- ayant subi une augmentation d’au moins 50 % du prix de l’énergie pendant la période concernée par la demande d’aide par rapport au prix moyen de 2021.
De même, le dispositif est toujours ouvert aux associations assujetties aux impôts commerciaux ou employant au moins un salarié.
Le guichet d’aide concerne maintenant 2 nouvelles hypothèses : « les entreprises nouvellement créées » et « les situations dites atypiques ».
Les entreprises nouvellement créées
À compter de septembre 2022, les entreprises créées entre le 30 novembre 2021 et le dernier jour de l'avant-dernier mois précédant celui au titre duquel l'aide est demandée pourront bénéficier d'une aide plafonnée à 2 M€, sous les conditions suivantes :
- elles ont payé, au titre d'au moins un des mois de la période éligible considérée, un prix unitaire de l'électricité de minimum 180 €/MWh ou un prix unitaire du gaz naturel de minimum 75 €/MWh ;
- elles justifient de dépenses d'énergies au cours de la période éligible considérée ou d'un mois de la période éligible considérée représentant au moins 3 % du chiffre d'affaires moyen hors taxes réalisé sur la période de référence ;
- elles n’ont pas de dette fiscale ou sociale impayée au 31 décembre 2022, à l'exception de celles qui, à la date de dépôt de la demande d'aide ont été réglées ou sont couvertes par un plan de règlement. La règle concernant les petites dettes de moins de 1 500 € est applicable.
La période de référence dépend de la date de création de l’entreprise :
- pour les entreprises créées entre le 1er et le 31 décembre 2021, la période de référence est comprise entre le 1er janvier 2022 et le 31 décembre 2022 ;
- pour les entreprises créées à partir du 1er janvier 2022, la période de référence est comprise entre la date de création et le mois précédent celui au titre duquel l'aide est demandée dans la limite des 12 premiers mois à compter de la date de création.
Les situations dites atypiques
À compter de septembre 2022, les entreprises, qui ont subi ou connu un évènement manifestement exceptionnel ayant pour conséquence que leur consommation d'énergie sur la période du 1er janvier au 31 décembre 2021 n'est manifestement pas représentative de leur activité normale à la date de dépôt de la demande, sont éligibles.
Elles pourront bénéficier d’une aide plafonnée à 2 M€. Sont notamment concernées les entreprises n’ayant pas repris une activité « normale » en 2021 à cause de la crise sanitaire.
Dates de demande
Les demandes faites par les entreprises nouvellement créées ou les cas atypiques devront être réalisées par voie dématérialisée :
- pour la période de septembre à décembre 2022, entre le 20 mars 2023 et le 30 juin 2023 ;
- pour 2023, selon le même calendrier que les entreprises créées avant le 1er décembre 2021.
Articulation avec les autres dispositifs d'aide
Le guichet d’aide intervient dans un 2d temps, une fois les aides du bouclier tarifaire déduites si l’entreprise est éligible.
De même, l’amortisseur électricité doit être déduit avant de faire la demande. C’est pour permettre aux entreprises d’obtenir leurs factures mentionnant l’amortisseur que les délais de dépôt de demandes ont été rallongés.
Artificialisation des terres agricoles : la faute à la pression fiscale ?

Le monde agricole délaissé par manque de rentabilité ?
Les revenus générés par les terres agricoles, ainsi que par leur transmission par donation, succession ou vente, font l’objet, comme pour tout autre bien immobilier, d’une fiscalité.
Sauf que, selon un sénateur, cette fiscalité sur les terres agricoles serait trop forte alors que leur rentabilité serait en constante baisse. Ainsi, le rendement des fermages, c’est-à-dire les loyers perçus par le propriétaire de terres qu’il met en location à un agriculteur, serait beaucoup trop faible, notamment en comparaison de l’inflation.
Cette pression fiscale et ce manque de rentabilité auraient ainsi tendance à favoriser le délaissement du monde agricole et l’artificialisation des sols, ce que le Gouvernement veut éviter dans le cadre de la lutte contre le changement climatique.
Puisque la taxation est trop élevée, la profitabilité de l’agriculture en est amoindrie et les propriétaires se tournent vers d’autres projets : urbanisation, boisement, énergies renouvelables, etc.
L’élu appelle donc le Gouvernement à mettre en place une fiscalité favorable à l’agriculture afin de protéger ce secteur, ce que refuse de faire le Gouvernement qui en profite pour rappeler les avantages fiscaux déjà existants.
En matière de transmission, le Gouvernement rappelle que les propriétaires louant leurs terres agricoles par bail rural à long terme, c’est-à-dire d’une durée minimale de 18 ans, peuvent transmettre leurs biens en profitant d’une exonération importante des droits de mutation.
Ainsi, chaque donataire, c’est-à-dire chaque bénéficiaire de la donation, aura droit à une exonération à hauteur de 75 % de la valeur des terres louées, dans la limite de 300 000 €, sous condition de garder les terres 5 ans.
Pour la partie supérieure à 300 000 €, l’exonération passe à 50 % de la valeur des terres.
En 2023, un nouveau seuil a été créé : l’exonération de 75 % peut être maintenue à hauteur de 500 000 € si le bénéficiaire reste propriétaire des biens pendant non plus 5 ans mais 10 ans.
Le gouvernement rappelle également les autres dispositifs existants comme les allègements de droits d'enregistrement, avec l’application d’un taux dérogatoire du droit départemental de 0,715 % pour la fraction du prix n'excédant pas 99 000 €, notamment pour les achats dans les zones de revitalisation rurale par les jeunes agriculteurs ou l’absence de droit d’enregistrement à payer en cas d’achat de terres auprès d’une société d'aménagement foncier et d'établissement rural (SAFER).
Enfin, concernant l’artificialisation des sols, le Gouvernement rappelle qu’il existe une taxation forfaitaire spécifique des plus-values réalisées sur les ventes de terres agricoles avec un changement de destination. Ce taux est compris entre 5 % et 10 % en fonction de la plus-value réalisée.

Douanes : dématérialisation du document administratif unique (DAU)

Le DAU : dématérialisation d’une procédure obligatoire
Le dépôt du DAU (document administratif unique) est obligatoire : il constitue le point de départ de la procédure de dédouanement, qui consiste à déclarer une importation ou une exportation de marchandises à la douane. Cette procédure permet d’établir le régime applicable ainsi que les droits et taxes à payer le cas échéant.
Le DAU est harmonisé au niveau de l’Union Européenne. Il se présente sous la forme d'un document avec 56 cases à remplir qui renseignent des informations très diverses : l'identité de l’exportateur, le pays d’expédition, le mode de transports, la valeur de la marchandise, etc.
Si l’obligation de déposer cette déclaration n’est pas remise en cause, c’est sa forme qui va être remplacée par un formulaire dématérialisé.
Le DAU va laisser place au service en ligne DELTA I/E, qui aura sa propre nomenclature. Un tableau de correspondance entre les cases du DAU et la nouvelle déclaration est disponible ici.
Ce service devrait être ouvert :
- au 2d semestre 2023 pour les importations ;
- au 2d semestre 2024 pour les exportations.
Requalification du CDD en CDI : attention au délai !
Requalification du CDD en CDI : faire sa demande au bon moment !
Pour mémoire, le délai de prescription pour toute action portant sur l'exécution ou la rupture du contrat de travail se prescrit par 2 ans à compter du jour où celui qui l'exerce a connu ou aurait dû connaître les faits lui permettant d'exercer son droit.
Ce délai s'applique notamment à l'action en requalification d'un CDD en CDI.
Récemment, le juge a apporté de nouvelles précisions sur le point de départ de ce délai de 2 ans.
Ainsi, il convient de distinguer en fonction de la situation dans laquelle se trouve le salarié :
- lorsque l'action est fondée sur l'absence d'établissement d'un écrit : le délai de prescription court à compter de l'expiration du délai de 2 jours ouvrables imparti à l'employeur pour transmettre au salarié le contrat de travail ;
- lorsqu'elle est fondée sur l'absence d'une mention au contrat susceptible d'entraîner sa requalification : le délai de prescription court à compter de la conclusion de ce contrat ;
- lorsqu'elle est fondée sur le motif du recours au CDD énoncé au contrat : le délai de prescription court à compter du terme du contrat ou, en cas de succession de CDD, à compter du terme du dernier contrat.
Les lecteurs ont également consulté…
Détachement de travailleurs sur le territoire français : de nouvelles mesures
Travailleurs détachés en France : ce qui change en 2023
Pour rappel, un employeur situé hors de France peut détacher, temporairement, un de ses salariés sur le sol français, notamment dans le cadre d'une prestation de services ou d’une mission intérimaire.
Préalablement au détachement, et sauf dérogations, l’employeur doit effectuer une déclaration auprès de l’inspection du travail du lieu où la mission du salarié détaché aura lieu, au moyen d’une plateforme dédiée (sipsi.travail.gouv.fr).
En cas de manquement à l'obligation déclarative, l'employeur établi hors de France s'expose à une amende administrative, de 4 000 € par salarié détaché et non déclaré, prononcée par le Directeur régional des entreprises, de la concurrence, de la consommation, du travail et de l'emploi (DREETS).
Depuis le 19 mars 2023, cette sanction est encourue lorsque l'inspection du travail constate un défaut de déclaration préalable au détachement.
En outre, certaines informations étaient jusqu’à présent requises dans le cadre de cette déclaration, notamment :
- la nature du matériel ou des procédés de travail dangereux utilisés ;
- la date de signature du contrat de travail du salarié détaché ;
- les heures de travail et la durée des repos du salarié détaché ;
- les modalités de prise en charge par l'employeur des frais de voyage, de nourriture et, le cas échéant, d'hébergement.
D’ici le 1er juillet 2023, ces mentions ont vocation à disparaître de la déclaration.
Concernant le cadre de travail du salarié détaché, l'employeur, même s’il est établi hors de France, est soumis à certains aspects du droit français et cela concerne notamment les conditions de travail (rémunération minimale, suivi médical, durée de travail, etc...).
Pour attester de la régularité de l’emploi en cas de contrôle, il doit laisser à disposition de l’inspection du travail, sur le lieu de travail du salarié détaché, certains documents dont la liste est modifiée.
Ainsi seront exigés à l’avenir :
- l’autorisation de travail du salarié détaché, s’il n’est pas originaire d’un Etat membre de l’Union européenne ;
- le contrat de travail écrit ou tout document justifiant la relation de travail avec le salarié détaché ;
- l’attestation de suivi médical dans le pays d’origine s’il n’a pas été réalisé en France ;
- les bulletins de paie en cas de détachement de plus d’1 mois, comportant des mentions bien précises ;
- un document attestant de l’affiliation du salarié au régime étranger de protection sociale ou l’attestation de fourniture de déclaration sociale remise par l'URSSAF et datant de moins de 6 mois.
Ne seront donc plus réclamés, au plus tard au 1er juillet 2023 :
- tout document justifiant le droit applicable au contrat conclu entre l'employeur étranger et l’entreprise française ;
- le document faisant état du nombre de contrats exécutés et de son chiffre d’affaires.
À noter que l’entreprise française faisant appel à un prestataire étranger a un devoir de vigilance et d’injonction envers ce dernier, c’est-à-dire qu'elle doit veiller au respect des obligations déclaratives et des conditions de rémunération qu’exige la loi française.
En cas de négligence de sa part, elle s’expose à une amende administrative et peut être solidairement tenue au rappel de salaires et au redressement de cotisations et de contributions sociales afférentes.
Agriculteurs : avez-vous pensé au rescrit social ?

Rescrit social : des rappels utiles !
Le rescrit social est une procédure qui permet à un exploitant ou employeur agricole qui doute de son assujettissement aux cotisations et contributions sociales, de son affiliation à la caisse, etc. d’obtenir une réponse tranchée et explicite de la Mutualité Sociale Agricole (MSA).
Ce rescrit social peut porter sur toutes les cotisations et contributions sociales contrôlées par la MSA, à l’exception des cotisations VAL’HOR (réservées aux activités d’horticulture, de fleuristerie et du paysage) et FMSE (destinées à financer le Fonds national agricole de mutualisation sanitaire et environnemental).
En pratique, le rescrit social est constitué par une demande écrite à l’attention de la caisse de recouvrement compétente. Même s’il n’existe pas de formalisme précis, pour donner une date certaine à la demande il est préférable de procéder par :
- lettre recommandée avec avis de réception ;
- lettre remise en main propre contre décharge ;
- lettre simple ou dématérialisée (sous réserve de pouvoir prouver sa date de réception).
Puisqu’il s’agit d’un échange personnalisé sur une situation qui le concerne en propre, le cotisant doit veiller à mentionner :
- son nom et son adresse (si la demande concerne un groupement, les références et les coordonnées des entreprises concernées) ; -son numéro d'immatriculation s’il est déjà affilié ; - les charges sociales qui suscitent une interrogation ;
- une présentation précise et complète de la situation pour permettre à l'organisme de recouvrement d'apprécier les conditions dans lesquelles s'applique la réglementation ;
- les documents justificatifs adéquats.
À compter de la réception de la demande, l’organisme de recouvrement dispose d’un délai de 20 jours pour solliciter des pièces ou informations manquantes. À l’expiration de ce délai, un nouveau délai de 3 mois est laissé à l’administration pour traiter la demande.
En l’absence de réponse dans ce délai, l’administration ne pourra pas opérer de redressement sur le point litigieux et ce, jusqu’à l’obtention d’une réponse explicite de l’organisme interrogé.
Notez que l’avis rendu par l’administration à la suite d’une demande de rescrit lui est opposable : concrètement, elle est engagée par sa réponse tant que la législation ou que la situation qui lui a été soumise n’ont pas évolué.
Dernier point d’importance : le rescrit social est une procédure « préalable » permettant de sécuriser une situation incertaine pour le professionnel. Une telle demande ne peut donc pas être formulée après qu’un contrôle ait été engagé !

C’est l’histoire d’un employeur qui rompt un CDD avant son terme…
Une salariée est engagée en qualité d’assistante administrative suivant 3 CDD successifs. Mais son employeur rompt le 3e CDD de manière anticipée, lui reprochant d’avoir commis une faute grave… qui remonte toutefois à l’époque de son 2e CDD, rappelle la salariée…
… qui conteste alors la rupture du contrat : pour elle, la faute de nature à justifier la rupture anticipée d'un CDD doit avoir été commise durant l’exécution de ce même contrat. Or, aucun manquement au cours de ce 3e CDD ne lui est reproché… « Certes ! », admet l’employeur, mais il n’a eu une connaissance exacte de la réalité, de la nature et de l’ampleur des faits reprochés à la salariée qu’au cours de l’exécution du 3e CDD, à la suite d’une enquête réalisée lors du 2e CDD. La rupture est donc justifiée…
« À tort ! », conclut le juge, qui donne ici raison à la salariée, confirmant que l’employeur ne peut pas se fonder sur d’éventuelles fautes commises avant la prise d'effet du 3e CDD pour justifier la rupture de ce 3e CDD…

Les lecteurs ont également consulté…
Golfe de Gascogne : le Gouvernement sommé d’agir !
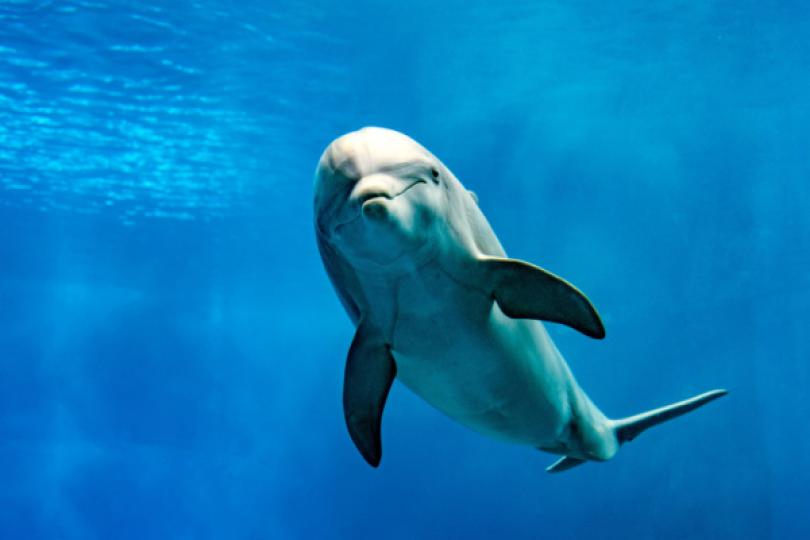
Protection des dauphins : le Gouvernement a 6 mois pour agir !
Pour protéger les dauphins de la pêche, le Gouvernement a mis en place plusieurs mesures, comme l'obligation de déclarer la pêche accidentelle d'un dauphin, ou l'obligation de se géolocaliser.
Des mesures insuffisantes, pour certaines associations, qui ont alors demandé au juge d'ordonner au Gouvernement d'agir plus activement, notamment en instaurant des zones d'interdiction de pêche.
Et elles ont obtenu gain de cause ! Le juge a, en effet, ordonné au Gouvernement de prévoir des zones d'interdiction de pêche temporaire dans un délai de 6 mois à compter de la notification de sa décision.
Notez que le juge a également relevé que le dispositif de contrôle des captures accidentelles est insuffisant : dans ce même délai de 6 mois, il ordonne donc au Gouvernement de l'améliorer pour mieux estimer le nombre de dauphins capturés.
Affaire à suivre...
Les lecteurs ont également consulté…
L’épargne salariale à la portée de tous !

Épargne salariale : pourquoi pas vous ?
À l’occasion de la semaine de l’épargne salariale qui se déroule du 27 au 31 mars 2023, l’administration du Travail souhaite sensibiliser les entreprises, et tout particulièrement les TPE et PME, sur l’opportunité de mettre en place un dispositif d’épargne salariale.
L’épargne salariale, mise en place dans le cadre d’un accord d’entreprise ou directement par décision de l’employeur, permet aux salariés de percevoir une prime selon la performance ou le bénéfice de l’entreprise. Sa mise en place est facultative.
Néanmoins, le ministère du Travail rappelle qu’elle présente des avantages pour les dirigeants de société puisqu'elle :
- fidélise les salariés et participe au dialogue social ;
- peut être exonérée de charges sociales et de fiscalité.
Afin d’aider les entreprises à mieux comprendre ce dispositif et les différents plans d’épargne possibles, le site epargnesalariale-france.fr donne toutes les informations nécessaires à la réflexion et à la concrétisation de leur projet.
Pour aller plus loin…