

Achat de véhicule : création d’un nouveau service national des quitus
Un service compétent pour 4 départements
Une personne qui achète un véhicule dans un autre Etat membre de l’Union européenne (UE) doit obtenir un certificat fiscal, aussi appelé « quitus fiscal », pour pouvoir l’immatriculer en France.
Depuis le 1er janvier 2022, un nouveau service national des quitus est créé à Denain (59).
Pour le moment, ce service est compétent pour délivrer des quitus fiscaux pour les personnes (particuliers comme professionnels) dont le domicile ou le siège social est situé dans l’un des 4 départements suivants : le Nord, le Pas-de-Calais, la Moselle et le Bas-Rhin.
Si l’expérience menée sur ces 4 départements s’avère concluante, la compétence de ce nouveau service sera étendue à tout le territoire.
- Actualité du Site Internet des Impôts du 13 décembre 2021
Reliquat d’impôt sur le revenu : à payer en 4 fois ?
Paiement unique : uniquement sur demande
Avec le prélèvement à la source, l’impôt sur le revenu dû par chacun est normalement prélevé, chaque mois, sous forme d’acompte.
Toutefois, il peut arriver que l’administration procède à des ajustements après étude de votre déclaration annuelle de revenus déposée au printemps de chaque année. Dans ce contexte :
- soit les acomptes qui vous ont été prélevés étaient trop importants : vous recevrez donc un remboursement ;
- soit vous n’avez pas été assez prélevé, et vous devrez vous acquitter d’un reliquat.
Si le reliquat dû est inférieur à 300 €, il sera directement prélevé sur votre compte bancaire à la fin du mois de septembre. En revanche, si vous devez plus de 300 € à l’administration fiscale, vous serez prélevé en 4 fois, en septembre, octobre, novembre et décembre.
Notez qu’à titre dérogatoire, et sur demande expresse déposée avant la date limite de paiement, l’administration pourra vous permettre de payer le reliquat dû en une seule fois, en remplacement des 4 prélèvements prévus.
- Réponse ministérielle Sorre du 18 janvier 2022, Assemblée nationale, n°41596
Transmission de parcelles rurales : faut-il en faire une affaire « personnelle » ?

Une exonération sous condition
A la suite du décès de leur mère, 6 enfants héritent de terres rurales louées dans le cadre de baux à long terme et bénéficient, pour ces biens, d’une exonération partielle de droits de succession, comme la loi les y autorise.
3 mois plus tard, les 6 enfants décident de créer un groupement foncier agricole (GFA) familial au sein duquel ils apportent la pleine propriété de la quasi-totalité des terres rurales ayant bénéficié de l’exonération.
Une décision qui n’échappe pas à l’administration fiscale, qui rappelle que l’exonération de droits de succession n’est acquise qu’à la condition que les biens restent la propriété personnelle des héritiers pendant les 5 années qui suivent la transmission.
Cette condition de détention n’ayant pas été ici respectée, elle redresse en conséquence les héritiers.
Sauf que rien n’oblige les héritiers à détenir « personnellement » les terres, rappelle à son tour le juge. D’autant qu’ici, ils sont restés propriétaires des terres dont ils ont hérité, via le GFA familial qu’ils ont constitué ensemble.
En conséquence, le redressement fiscal est annulé.
- Arrêt de la Cour d’appel de Caen du 16 novembre 2021, n°19/02794 (NP)
Retraites agricoles : ce qui change en 2022
Pensions de retraites agricoles : revalorisées !
Fin 2021, une loi visant à assurer la revalorisation des pensions de retraites agricoles les plus faibles a été publiée et prévoit, dès le 1er janvier 2022 :
- la création d’un montant unique de pension majorée de référence (PMR) pour tous les non-salariés agricoles (fixé actuellement à 699,07 €) ;
- le renforcement de l'information des assurés sur l'ASPA ;
- la limitation du statut de conjoint collaborateur de chef d’exploitation ou d’entreprise agricole à 5 ans dans le but d’inciter les personnes concernées à privilégier un statut plus protecteur (salarié ou co-exploitant).
- Loi n° 2021-1679 du 17 décembre 2021 visant à assurer la revalorisation des pensions de retraites agricoles les plus faibles
Prime forfaitaire de transition énergétique : du nouveau au 1er janvier 2022
Prime forfaitaire de transition énergétique : quoi de neuf ?
- Concernant les bénéficiaires
Pour les demandes déposées depuis le 1er janvier 2022, la prime forfaitaire de transition énergétique peut être attribuée aux propriétaires pour financer les dépenses en faveur de la rénovation énergétique du logement qu’ils occupent eux-mêmes, dès lors que :
- le logement est occupé à titre de résidence principale par le ou les propriétaires dans un délai maximum d’un an suivant la date de demande du solde de la prime ;
- le logement ou l'immeuble concerné est achevé depuis au moins 15 ans à la date de la décision d’octroi de la prime, à l’exception des demandes de prime réalisées dans le cadre d’un changement de chaudière fonctionnant au fioul, qui peuvent concerner les logements achevés depuis plus de 2 ans à la date de notification de la décision d’octroi de la prime, sous condition.
Dans le cadre de cette prime, une « résidence principale » est un logement effectivement occupé au moins 8 mois par an, sauf cas de force majeure, obligation professionnelle, ou raison de santé affectant le bénéficiaire.
De même, les propriétaires bailleurs peuvent aussi bénéficier de cette prime, sous réserve, notamment :
- que le logement soit loué à titre de résidence principale dans un délai d’un an suivant la date de demande du solde de la prime ;
- que le logement ou l'immeuble concerné soit achevé depuis au moins 15 ans à la date de la décision d’octroi de la prime, à l’exception, là encore, des demandes de prime réalisées dans le cadre d’un changement de chaudière fonctionnant au fioul.
- Concernant la demande de prime
En principe, la demande de prime doit être déposée avant même le début des travaux. Sauf cas particuliers, seuls les travaux commencés après l’accusé de réception de la demande de prime par l’Anah (Agence nationale de l’habitat) permettent de bénéficier de cet avantage financier.
Toutefois, entre le 1er septembre 2022 et le 31 décembre 2022, le bénéficiaire de la prime pourra déposer une demande après avoir réalisé la pose d’un équipement de chauffage ou de fourniture d’eau chaude sanitaire et les travaux de dépose d’une cuve à fioul, entre le 1er janvier 2022 et le 31 août 2022, sous réserve de la production d’un devis signé entre ces mêmes dates.
- Concernant l’achèvement des travaux
Le bénéfice de la prime forfaitaire de transition énergétique suppose de justifier de l’achèvement des travaux :
- dans un délai de 2 ans à compter de la décision d’attribution de la prime ;
- ou, dans l’hypothèse où une avance sur le montant total de cette prime a été versée, dans un délai d’1 an à compter du versement de cette avance.
- Décret n° 2021-1938 du 30 décembre 2021 modifiant le décret n° 2020-26 du 14 janvier 2020 modifié relatif à la prime de transition énergétique
- Arrêté du 30 décembre 2021 modifiant l'arrêté du 14 janvier 2020 modifié relatif à la prime de transition énergétique et l'arrêté du 17 novembre 2020 modifié relatif aux caractéristiques techniques et modalités de réalisation des travaux et prestations dont les dépenses sont éligibles à la prime de transition énergétique
Un fonds de garantie pour encourager les travaux de rénovation énergétique
Fonds de garantie pour la rénovation énergétique : sous conditions
La Loi Climat, publiée le 24 août 2021, est venue aménager les modalités de remboursement des prêts « avance mutation » qui sont destinés à encourager la rénovation énergétique des logements.
Dans ce cadre, il est notamment prévu que le fonds de garantie pour la rénovation énergétique puisse garantir ce type de prêts.
Les conditions de ressources pour les personnes qui souhaitent bénéficier de cette garantie, ainsi que les conditions dans lesquelles l’établissement prêteur peut bénéficier d’une avance du fonds viennent d’être fixées et sont disponibles ici.
A toutes fins utiles, précisons que les prêts avance mutation ne peuvent pas servir à financer les besoins d’une activité professionnelle.
- Décret n° 2021-1700 du 17 décembre 2021 relatif aux modalités d'intervention du fonds de garantie pour la rénovation énergétique, à l'amortissement des prêts avance mutation et au taux annuel effectif global applicable au prêt viager hypothécaire
Victimes d’une escroquerie… et des impôts ?
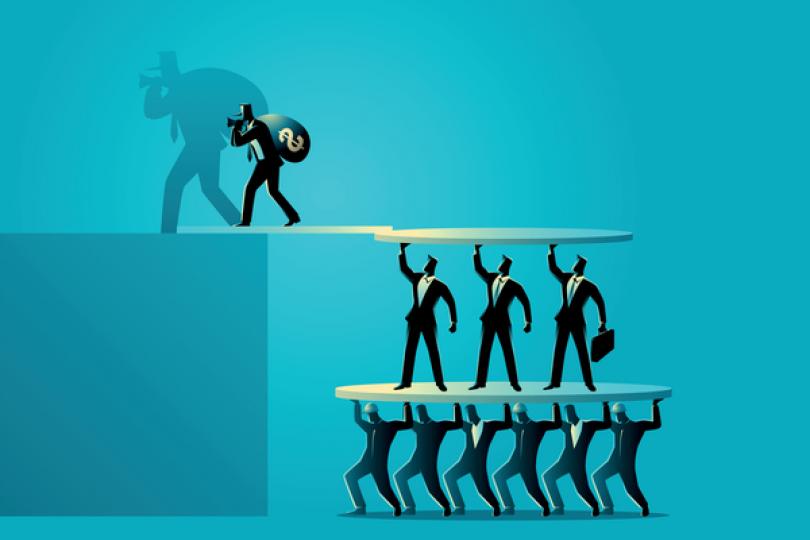
A quoi correspondent les sommes versées ?
Un couple conclut avec une société plusieurs contrats de prêts participatifs, destinés à financer des campagnes publicitaires télévisuelles, en contrepartie desquels ils pouvaient espérer une rémunération des sommes prêtées (fixée entre 8 et 30 % selon le contrat).
Pendant quelques années, la société leur a versé des sommes d’argent qui ont été soumises à l’impôt sur le revenu dans la catégorie des revenus de capitaux mobiliers, l’administration considérant qu’elles correspondaient aux intérêts générés par les investissements du couple.
Sauf que le couple va finir par découvrir qu’il a en réalité été victime d’une escroquerie du type « pyramide de Ponzi ».
Le gérant de la société a, en effet, reconnu avoir commis une escroquerie qui consistait à emprunter des sommes d’argent, non pas pour financer des campagnes publicitaires, mais pour rembourser les premiers investisseurs, jusqu’à l’effondrement du système.
Lors de ces aveux, il a également avoué que les sommes versées au couple, présentées comme des intérêts de leurs investissements, correspondaient en fait à de simples remboursements de leurs investissements initiaux.
Une circonstance qui fait dire au couple que ces sommes n’auraient pas dû être soumises à l’impôt… Ce que confirme le juge.
- Arrêt de la Cour administrative d’appel de Paris du 23 décembre 2021, n°20PA02599
Vente d’une maison aux USA : comment calculer le gain imposable ?
Vente d’une maison aux USA : à quel moment appliquer le taux de change ?
Un propriétaire achète une maison aux Etats-Unis qu’il revend 4 ans plus tard en réalisant un gain non négligeable qu’il déclare aux impôts français.
Pour le calculer, il déduit du prix de vente en dollars, converti en euros à la date de la cession, le prix d’achat en dollars, converti en euros à la date de l’acquisition.
Estimant toutefois qu’il a commis une erreur en appliquant cette méthode, il demande finalement à l’administration de calculer la plus-value imposable en faisant la différence entre le prix de vente et le prix d’achat en dollars, puis en convertissant le résultat obtenu en euros au jour de la revente.
Ce que refuse l’administration, puis le juge : la méthode de calcul de la plus-value imposable appliquée initialement par le propriétaire est la bonne. Sa demande est donc rejetée.
- Arrêt du Conseil d’Etat du 9 décembre 2021, n°439987
Indemnité inflation : un versement par les services fiscaux
Un versement courant février 2022
L’aide exceptionnelle de 100 €, dite « indemnité inflation » va profiter à de nombreux Français d’ici la fin du mois de février 2022.
En principe, elle est versée par l’employeur, ou par les organismes chargés habituellement du versement des pensions et prestations sociales.
Pour les personnes domiciliées fiscalement en France et qui ne perçoivent que des revenus de source étrangère imposables en France, le versement est effectué par la Direction Générale des Finances Publiques (DGFiP), toutes conditions par ailleurs remplies.
Si vous êtes dans ce cas et si l’administration dispose de vos coordonnées bancaires, vous devez déjà avoir reçu, le 4 février 2022, un virement bancaire au libellé « INDEMN.INFLATION ».
Dans le cas contraire, vous recevrez un chèque d’ici la mi-février 2022.
A toutes fins utiles, l’administration fiscale a mis en ligne une foire aux questions pour répondre aux interrogations les plus fréquentes.
- Communiqué de presse du ministère de l’Économie, des finances et de la relance du 1er février 2022, n°1963
- Foire aux questions mise en ligne par l’administration fiscale
Carnet numérique de santé : c’est parti !
« Mon espace santé » : c’est quoi ?
En créant « Mon espace santé », l’objectif du gouvernement est de faire prendre le virage du numérique au système de santé Français.
Concrètement, « Mon espace santé » est un espace numérique individuel mis à la disposition des Français pour permettre à chaque citoyen de stocker ses informations médicales et de les partager avec les professionnels de santé qui les soignent.
Cet espace numérique comporte 4 rubriques :
- le dossier médical partagé (DMP) : c’est le « carnet de santé en ligne » qui permet de stocker les informations de façon sécurisée (traitements, résultats d’examens, antécédents médicaux, comptes-rendus d’hospitalisation, etc.) et de les partager avec les professionnels de santé pour améliorer le suivi médical, en particulier en cas d’urgence ; il n’est consultable que par les professionnels de santé autorisés ;
- l’agenda de santé : il permet d’enregistrer tous les rendez-vous médicaux passés et à venir et de recevoir des rappels personnalisés pour les vaccins et dépistages recommandés ;
- la messagerie sécurisée : elle permet de recevoir des informations personnelles en toute confidentialité en provenance de l’équipe de soins du patient ;
- l’accès à des applications utiles pour la santé, sélectionnées et certifiées par l’État et rassemblées dans un catalogue ; ces applications seront développées par des acteurs publics ou privés dans les domaines de la santé et du bien-être.
- https://www.gouvernement.fr/un-carnet-de-sante-numerique-pour-un-meilleur-parcours-de-soins

