Don d’organes : que prévoit la réglementation ?
Par principe, tout le monde est donneur d’organes !
Aux termes de la Loi, tout le monde est présumé consentant au prélèvement de ses organes à son décès.
Pour mémoire, le don d’organes est un acte de générosité gratuit. De plus, si vous êtes donneur, votre nom ne peut pas être communiqué au receveur, et réciproquement. Toutefois, votre famille peut être informée des organes et tissus prélevés ainsi que du résultat des greffes, si elle le demande (mais elle ne connaîtra pas l’identité du receveur).
Pour refuser de donner vos organes, vous devez exprimer votre refus de votre vivant. Pour cela, vous devez :
- soit vous rendre sur le site « www.registrenationaldesrefus.fr » ;
- soit rédiger un document écrit (daté et signé) exprimant son refus (en cas d’impossibilité de réaliser vous-même l’écrit, le document peut être rédigé par un tiers dont le contenu est attesté par 2 témoins).
Notez que vous pouvez toujours exprimer le refus du prélèvement de vos organes par oral. Néanmoins, il est déconseillé de se contenter d’exprimer son refus oralement pour des questions de preuves et pour soulager vos proches dans un moment de deuil.
Source : www.registrenationaldesrefus.fr
Don d’organes : que prévoit la réglementation ? © Copyright WebLex - 2016
Cession de fonds de commerce : l’acquéreur doit être (bien) informé
La remise des documents comptables légaux est-elle suffisante ?
Après avoir acheté un fonds de commerce, un acquéreur se rend compte que ce fonds a connu une diminution importante de son chiffre d’affaires. Mécontent, il se retourne alors contre le notaire qui a rédigé l’acte de cession du fonds de commerce, estimant que ce dernier a manqué à son devoir d’information.
Le notaire n’est pas d’accord : il rappelle que l’acquéreur a reçu des documents comptables relatifs aux 3 derniers exercices clos et qu’il a visé l’ensemble des livres de comptabilité qui ont fait l’objet d’un inventaire signé avec le vendeur.
Mais l’acquéreur considère que les documents remis ne lui permettaient pas de se rendre compte de la diminution du chiffre d’affaires survenue dans les 10 mois précédant la vente du fonds de commerce. Il reproche au notaire un manquement à son obligation de conseil en n'attirant pas son attention sur l'insuffisance des éléments comptables mis à sa disposition pour évaluer le fonds de commerce.
« Pas de faute » tranche le juge. Parce que l’acquéreur a eu connaissance du chiffre d’affaires et des bénéfices commerciaux pour les 3 derniers exercices clos, parce qu’il a également visé l’ensemble des livres de comptabilité qui ont fait l’objet d’un inventaire signé avec le vendeur, le notaire n’a pas commis de faute. De plus, il relève que l’acquéreur a eu en sa possession des documents comptables récents, et notamment un document prévisionnel portant justement sur les 10 mois ayant précédé la vente.
Source : Arrêt de la Cour de cassation, 1ère chambre civile, du 11 janvier 2017, n° 16-10607
Cession de fonds de commerce : l’acquéreur doit être (bien) informé ! © Copyright WebLex - 2016
Donner congé à son locataire pour « reprise » et pour « motif réel et sérieux » ?
Un congé doit être délivré pour « reprise » ou pour « motif réel et sérieux » !
Une propriétaire d’une maison mise en location donne congé à sa locataire en lui expliquant qu’il s’agit d’un « congé pour reprise », puisqu’elle veut donner la maison à son fils, comme le lui permet la Loi.
La locataire quitte les lieux. Mais quelques mois plus tard, elle demande le versement de dommages-intérêts, au motif que la maison n’a jamais été habitée par le fils de la propriétaire.
Ce que conteste la propriétaire : elle considère que le congé est tout à fait valable puisqu’au moment de sa délivrance, son fils comptait loger dans la maison. Or, il s’avère que peu de temps après, son fils a appris qu’il était muté, ce qui l’a contraint à renoncer à son projet d’habiter dans la maison de sa mère.
De plus, elle rappelle que dans la lettre de congé, elle mentionnait très clairement qu’elle souhaitait réaliser des travaux dans la maison, travaux impliquant la libération des lieux. Or, pour elle, la réalisation des travaux est un motif « légitime et sérieux » de congé, autorisé par la Loi. Selon elle, le congé est donc valable dans tous les cas.
Arguments qui ne vont pas convaincre le juge, et ce pour plusieurs raisons :
- le congé délivré l’a été expressément « pour reprise » et non « pour motif légitime et sérieux ;
- le fils de la propriétaire n’a jamais habité la maison ;
- après les travaux, la propriétaire a proposé la maison en location à plusieurs personnes, y compris son ex-locataire moyennant un loyer augmenté.
La propriétaire doit donc indemniser son ex-locataire pour le préjudice subi (10 000 € dans cette affaire).
Source : Arrêt de la Cour de cassation, 3ème chambre civile, du 12 janvier 2017, n° 15-19440
Donner congé à son locataire pour « reprise » et pour « motif réel et sérieux » ? © Copyright WebLex - 2016
Défiscalisation Malraux : pas d’avantage fiscal à la revente !
Pas d’optimisation fiscale pour un immeuble « Malraux » !
Lors de la vente d’un bien immobilier, la plus-value immobilière brute est égale à la différence entre le prix de cession et le prix d'acquisition.
Alors que le prix de vente peut être diminué de certains frais, le prix d'acquisition peut être, quant à lui, majoré des dépenses de construction, de reconstruction, d'agrandissement ou d'amélioration, supportées par le vendeur et réalisées par une entreprise.
Mais cela suppose que ces dépenses de travaux n'aient pas été déjà prises en compte pour la détermination de l'impôt sur le revenu et qu'elles ne présentent pas le caractère de dépenses locatives. Sont donc ainsi exclues les dépenses de travaux qui ont été déduites des revenus pour le calcul de l'impôt.
C’est justement ce qui vient d’être précisé à propos de la revente d’un bien immobilier placé sous le régime de la défiscalisation Malraux. Pour rappel, dans le cadre de ce régime, les travaux de restauration immobilière ouvrent droit, sous conditions, à une réduction d’impôt. Ils ne peuvent dès lors pas être pris en compte pour optimiser le calcul de la plus-value imposable réalisée lors de la vente de l’immeuble concerné.
Source : Réponse ministérielle Eblé, Sénat, du 12 janvier 2017, n° 21771
Défiscalisation Malraux : 1 seul avantage fiscal ! © Copyright WebLex - 2016
Le port du casque en vélo est-il obligatoire ?
Pour circuler à vélo, le casque est obligatoire pour les moins de 12 ans !
A compter du 22 mars 2017, les personnes âgées de moins de 12 ans devront obligatoirement porter un casque pour circuler en vélo. Mais il ne faut pas porter n’importe quel casque. Il est nécessaire, en effet, qu’il respecte les caractéristiques de casques pour vélo. Pour être sûr de votre achat, vérifiez que le caque comporte bien la mention « CE ».
L’objectif affiché est de limiter les blessures graves à la tête et au visage en cas d’accident.
Le non-respect de cette obligation sera sanctionné par la condamnation au paiement d’une amende de 135 €.
Source :
- Décret n° 2016-1800 du 21 décembre 2016 relatif à l'obligation de porter un casque pour les conducteurs et les passagers de cycle âgés de moins de douze ans
- Arrêté du 21 décembre 2016 relatif aux caractéristiques des casques portés par les conducteurs et les passagers de cycle âgés de moins de douze ans
Le port du casque en vélo est-il obligatoire ? © Copyright WebLex - 2016
Assurance-emprunteur : un droit à l’oubli ?

Assurance-emprunteur : un document-type d’information va paraître !
Lorsqu’une personne a eu une grave maladie, elle doit conclure une convention dite « AERAS » (s’Assurer et Emprunter avec un Risque Aggravé). Mais face au progrès de la médecine, cette convention n’a plus lieu d’être souscrite dans certaines situations, dès lors qu’un certain délai (variant suivant les pathologies) s’est écoulé : c’est le « droit à l’oubli ».
Les pathologies concernées, les délais à compter desquels la maladie est « oubliée », etc., sont listés dans une grille de référence élaborée par la Commission de suivi et de propositions de la convention AERAS.
Sachez que cette Commission a jusqu’au 15 mars 2017 pour proposer un document-type d’information qui devra être remis par les assureurs aux candidats à l’assurance-emprunteur qui ont eu une grave maladie. Ce document précisera :
- les conditions et les délais dans lesquels les candidats à l'assurance ne sont pas tenus de déclarer leurs antécédents médicaux ;
- les conditions et les délais dans lesquels les candidats à l'assurance ne pourront se voir appliquer une majoration de tarifs ou une exclusion de garanties ;
- les modalités de consultation de la grille de référence.
Source : Décret n° 2017-173 du 13 février 2017 précisant les modalités d'information des candidats à l'assurance-emprunteur lorsqu'ils présentent du fait de leur état de santé ou de leur handicap un risque aggravé
Assurance-emprunteur : un droit à l’oubli ? © Copyright WebLex - 2016

Une aide financière pour acheter… un vélo électrique !
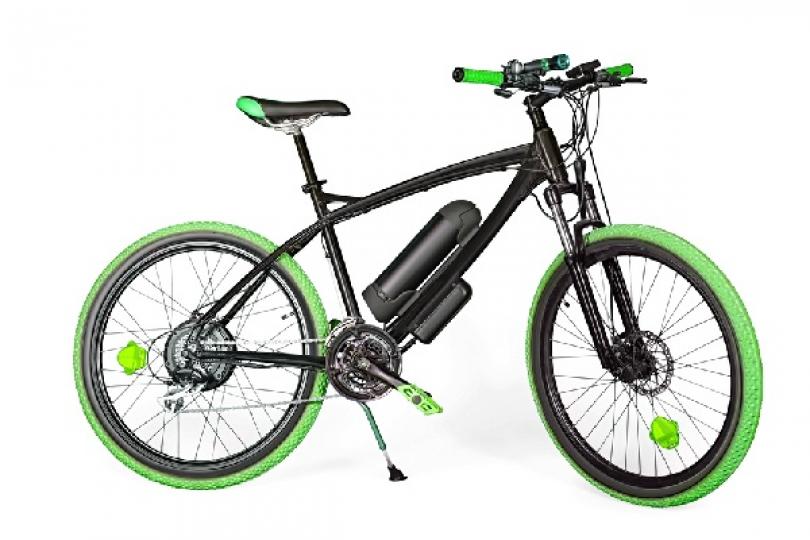
Montant de l’aide financière : 200 € maximum !
Depuis le 19 février 2017, afin de favoriser l’économie « verte », il existe une aide financière pour l’acquisition de vélos électriques qui n’utilisent pas de batterie au plomb. Cette aide prendra fin le 31 janvier 2018. Le montant de l’aide est de 20 % du coût du vélo. Toutefois, le montant maximal est limité à 200 €.
Pour en bénéficier, il faut acheter un vélo électrique neuf, qui n’est pas équipé de batterie en plomb et qui possède un moteur auxiliaire électrique dont l’alimentation est réduite progressivement et interrompue lorsque vous atteignez la vitesse de 25 km/h. En outre, le vélo ne doit pas être vendu dans l’année qui suit son achat.
Sachez que l’aide peut être directement imputée sur le prix de vente du vélo : dans ce cas, vous n’avez rien à faire. Si tel n’est pas le cas, vous devrez contacter l’Agence de services et de paiement pour être remboursé via le site Internet de l’Agence.
Cette aide peut profiter aussi bien à une entreprise qu’à un particulier. Notez qu’un particulier ne peut en profiter qu’une seule fois, ce qui n’est pas le cas d’une entreprise. De plus, il n’est pas possible de cumuler cette aide avec une autre aide allouée par une collectivité publique ayant le même objet.
Source :
- Décret n° 2017-196 du 16 février 2017 relatif aux aides à l'achat ou à la location des véhicules peu polluants
- Arrêté du 16 février 2017 modifiant l'arrêté du 30 décembre 2014 relatif aux modalités de gestion de l'aide à l'acquisition et à la location des véhicules peu polluants
Une aide financière pour acheter… un vélo électrique ! © Copyright WebLex - 2016
Vente de titres de sociétés : en cas de complément de prix…
Un complément de prix imposable : quand ?
Dans le cadre de la vente des titres d’une société, il est convenu que le vendeur devait percevoir, outre un prix de vente fixe, un complément de prix versé en 2 fois, constitué d’un montant garanti augmenté, le cas échéant, d’une part variable indexée sur les résultats de l’entreprise.
A l’occasion d’u contrôle fiscal, la question s’est posée de savoir à quelle année devait être rattachée l’imposition de la plus-value correspondant à ce complément de prix : l’année de la vente des titres ou l’année de la perception du complément de prix.
Le juge a rappelé ici que le complément de prix était, en réalité, constitué de 2 composantes : l'une déterminée dès la conclusion du contrat et l'autre indéterminée en raison de son caractère aléatoire. Il en a alors déduit la conclusion suivante :
- la partie garantie du complément de prix doit être imposée l’année de la cession des titres ;
- la partie indéterminée de ce complément de prix ne doit être imposée que l’année de sa perception.
Source : Arrêt de la Cour Administrative d’Appel de Nantes du 19 janvier 2017, n° 15NT02188
Vente de titres de sociétés : en cas de complément de prix… © Copyright WebLex - 2016
Vente d’un fonds de commerce : faut-il tout dire à l’acquéreur ?
Défaut d’information = faute du vendeur !
Le propriétaire d’un fonds de commerce de bar-pub-brasserie vend son fonds. Peu après, l’acquéreur apprend qu’il existe un litige entre les copropriétaires habitant dans l’immeuble où se trouve le local professionnel et l’ancien propriétaire. Concrètement, les copropriétaires estiment que l’activité de bar-pub-brasserie produit trop de nuisances sonores. Ils ont donc demandé un rapport d’expertise judiciaire qui a été réalisé 2 mois avant l’achat du fonds par l’acquéreur.
Et ce rapport révèle que le local ne respecte pas les normes d’insonorisation ! L’acquéreur demande alors des dommages-intérêts au vendeur, estimant que ce dernier a sciemment omis de l’informer de l’existence du rapport.
Ce que conteste le vendeur : ce dernier explique que s’il n’a pas jugé utile d’informer l’acquéreur de l’existence du litige avec les copropriétaires et de l’existence du rapport, c’est parce qu’il a effectué des travaux pour rendre le local conforme aux normes d’insonorisation. En outre, il rappelle qu’au contrat de vente, est annexée une étude d’impact sonore réalisée 2 ans plus tôt. Dès lors, il estime qu’il n’a pas manqué à son devoir d’information.
A tort pour le juge qui relève que les travaux réalisés par le vendeur sont totalement inefficaces. Parce que le vendeur a sciemment omis de révéler l’existence du rapport et le litige avec les copropriétaires, il a manqué à son devoir d’information. Il doit donc indemniser l’acquéreur.
Source : Arrêt de la Cour de cassation, chambre commerciale, du 1er mars 2017, n° 15-22866
Vente d’un fonds de commerce : faut-il tout dire à l’acquéreur ? © Copyright WebLex - 2016
Vendre une maison à son locataire… puis appliquer une hausse de loyer rétroactive ?
Une hausse de loyer postérieure à la vente est possible !
Un propriétaire souhaite vendre une maison qu’il a mise en location au prix de 320 000 €. A cette occasion, il délivre un congé pour vente à son locataire. Ce dernier fait une contreproposition à 305 000 € que le propriétaire accepte. Un acte de vente est ensuite signé. 6 mois plus tard, le propriétaire reprend contact avec son ancien locataire et lui demande de lui verser 12 000 € au titre de la révision des loyers.
Ce que refuse son ancien locataire. Il rappelle que la demande est intervenue après la date d’effet du congé mettant fin au bail, après la signature de l’acte de vente et que la somme demandée est étonnamment proche de la baisse de prix de vente consentie par le propriétaire. Pour lui, son ancien propriétaire ne peut pas, sous prétexte d’une indexation rétroactive, retrouver le montant de la réduction du prix de vente acceptée.
Mais le juge donne raison à l’ancien propriétaire. La clause d’indexation du loyer avait été librement négociée lors de la conclusion du bail d’habitation. Dès lors, l’ancien propriétaire présentant sa demande de paiement au titre de la révision des loyers durant le délai légal (en l’occurrence, c’est la prescription quinquennale qui s’applique), il doit être fait application de la clause d’indexation. L’ancien locataire doit donc verser 12 000 € à son ancien propriétaire.
Source : Arrêt de la Cour de cassation, 3ème chambre civile, du 2 mars 2017, n° 16-10600
Vendre une maison à son locataire… puis appliquer une hausse de loyer rétroactive ? © Copyright WebLex - 2016