
Production de volailles : attention à la TVA !
Production de volailles et TVA : 5,5 % ou 10 % ?
Le taux réduit de TVA à 5,5 % s’applique aux produits d’origine agricole, de la pêche, de la pisciculture ou de l’aviculture, lorsqu’ils constituent :
- des denrées alimentaires destinées à la consommation humaine ;
- des produits normalement destinés à être utilisés dans la préparation de ces denrées ;
- des produits normalement utilisés pour compléter ou remplacer ces denrées, sauf exceptions (comme le chocolat).
En revanche, ces mêmes produits relèvent du taux de TVA à 10 % lorsqu’ils constituent des denrées alimentaires destinées à la consommation animale, des produits normalement destinés à être utilisés dans la préparation de ces denrées, ou normalement utilisés pour les compléter ou les remplacer, et qu’ils n’ont subi aucune transformation.
Ce même taux de TVA à 10 % s’applique aux matières premières, aux aliments composés ou aux additifs destinés aux animaux producteurs de denrées alimentaires elles-mêmes destinées à la consommation humaine.
Dans ce contexte, le gouvernement précise que les ventes d’animaux vivants réalisées entre exploitants agricoles, ou auprès d’éleveurs d’animaux d’engraissement ou de reproduction, sont soumises à la TVA au taux de 10 %.
En conséquence :
- les ventes de poussins réalisées auprès d’un éleveur pour une phase d’engraissement relèvent du taux de 10 % ;
- à l’issue de la période d’engraissement ou d’élevage, les ventes de volailles par l’exploitant agricole pour la consommation humaine sont soumises au taux réduit de TVA à 5,5 %.
- Réponse ministérielle Vogel du 7 avril 2022, Sénat, n°26387
Représentant fiscal : un point sur la procédure d’accréditation
Accréditation des représentants fiscaux : quoi de neuf ?
Pour mémoire, lorsqu’une entreprise étrangère non établie dans l’Union européenne est redevable de la TVA française ou doit accomplir certaines obligations déclaratives en France, elle doit désigner en France un représentant fiscal qui s’engage à remplir les formalités qui lui incombent et, le cas échéant, à acquitter la taxe.
Depuis le 23 avril 2022, il est prévu que les demandes d’accréditation relative à l’activité de représentation fiscale doivent être déposées auprès du service des impôts, par voie électronique ou par lettre recommandée avec avis de réception, accompagnées d’un certain nombre de pièces justificatives (numéro unique d’identification du représentant, bulletin n°3 du casier judiciaire de moins de 3 mois, etc.).
Notez également que l’accréditation peut désormais être retirée :
- sur demande du représentant fiscal ou de la personne représentée ;
- par l’administration fiscale, en cas :
- ○ de manquement du représentant à ses obligations en termes de moralité fiscale et commerciale, d’organisation administrative, de moyens humains et matériels et de solvabilité financière ;
- ○ de non-respect de ses obligations déclaratives et de paiement des taxes.
Pour finir, pour les accréditations délivrées avant le 23 avril 2022, retenez que le respect de la condition tenant à la solvabilité financière du représentant ne sera vérifié par l’administration fiscale qu’à compter du 1er janvier 2024.
- Décret n° 2022-589 du 20 avril 2022 relatif aux modalités de délivrance et de retrait de l'accréditation des représentants fiscaux prévue à l'article 289 A du code général des impôts
Achat ou création de marque : une distinction importante…
Marques acquises, marques créées : rien ne change !
Sur le plan comptable, les marques qu’une entreprise achète auprès d’un tiers constituent un élément de l’actif incorporel immobilisé. A l’inverse, les marques créées en interne ne peuvent pas être inscrites à l’actif du bilan.
Une distinction importante qui trouve sa traduction sur le plan fiscal puisque les dépenses liées à la création d’une marque en interne (frais de recherche, frais de dépôt de marque, etc.) ne peuvent pas être immobilisées et doivent être déduites immédiatement en charges.
Interrogé sur la possibilité de mettre fin à cette distinction, le gouvernement répond par la négative.
- Réponse ministérielle Grau du 26 avril 2022, Assemblée nationale, n°35044
Quand une société prend en charge les frais d’avocats de son dirigeant…
Charges déductibles = charges engagées dans l’intérêt de l’exploitation
Un dirigeant de société est poursuivi en justice pour des opérations boursières irrégulières. Pour se défendre, il engage des avocats, dont les frais sont en partie supportés par sa société.
Des dépenses que la société a naturellement déduites de son résultat imposable… Ce que conteste l’administration fiscale, qui considère qu’ici, les frais d’avocats ont été engagés dans l’intérêt personnel du dirigeant et non dans l’intérêt de l’exploitation de la société.
Une position partagée par le juge, qui maintient donc le redressement fiscal.
- Arrêt de la Cour administrative d’appel de Paris du 9 juin 2021, n°20PA01202
Travaux agricoles, forestiers et accise sur les énergies : une avance exceptionnelle

Remboursement d’accise sur les énergies : une avance de 25 %
Par principe, les travaux forestiers et agricoles bénéficient d’un tarif réduit d’accise sur les énergies, toutes conditions par ailleurs remplies.
Ce tarif réduit prend la forme d’un remboursement partiel, calculé par différence avec le niveau de taxation normal auquel est soumis le produit acheté (fiouls domestiques, gazole non routier, gaz naturels). Ce remboursement est versé l’année suivant celle de l’achat des produits, sur simple demande.
Le gouvernement vient d’annoncer que les personnes qui ont acheté, en 2022, des produits éligibles au tarif réduit peuvent demander à bénéficier d’une avance sur le montant du remboursement normalement prévu.
Cette avance est égale à 25 % du montant remboursé en 2022 au titre des produits achetés en 2021. Pour les personnes qui se sont installées au cours de l’année 2021, cette avance pourra être calculée, sur demande, au prorata temporis. Enfin, pour les personnes installées depuis le 1er janvier 2022, l’avance sera calculée sur une base forfaitaire représentative des montants moyens remboursés au niveau national en 2020.
L’avance est déduite du montant du remboursement dû pour les achats réalisés en 2022 au moment du versement du solde (2023). Si le solde est négatif, le bénéficiaire devra reverser le montant correspondant.
Pour bénéficier de cette avance, il vous suffit de déposer une demande en ce sens, par voie électronique.
- Décret n° 2022-745 du 28 avril 2022 prévoyant une avance sur le remboursement partiel d'accise sur les énergies au bénéfice des travaux agricoles et forestiers
Charges de personnel : déductibles, sous conditions…
Comment apprécier le caractère excessif d’une rémunération ?
Pour le calcul de l’impôt sur les bénéfices, les rémunérations versées aux salariés et aux dirigeants sont déductibles des résultats de l’entreprise, toutes conditions par ailleurs remplies.
A ce titre, rappelons que pour être déductible, la rémunération doit correspondre à un travail effectif, ne doit pas être excessive et doit être réellement versée.
Interrogé sur les modalités d’appréciation du caractère excessif ou non d’une rémunération, le gouvernement indique que l’administration fiscale examine habituellement les critères suivants :
- le niveau de rémunération des personnes qui occupent un emploi analogue ;
- l’importance de la rémunération (dont la déduction est demandée) par rapport à celle des autres membres du personnel, ou par rapport aux bénéfices sociaux ;
- la qualification professionnelle ;
- etc.
Il précise tout de même que pour mener à bien cette appréciation, il est important de tenir compte de toutes les circonstances factuelles et de ne pas se limiter aux seules données internes à l’entreprise.
- Réponse ministérielle Besson-Moreau du 26 avril 2022, Assemblée nationale, n°42423
Acte anormal de gestion : exemple concret de ce qu’il ne faut pas faire…
Aide financière = acte anormal de gestion ?
2 sociétés (A et B) appartiennent à un même dirigeant : elles sont ce que l’on appelle des « sociétés sœurs ».
Parce que la société B rencontre des difficultés financières, la société A lui consent des avances de trésorerie, pour près de 90 000 €, afin de l’aider à rembourser un emprunt bancaire.
« Un acte anormal de gestion » pour l’administration fiscale, qui considère :
- que la société A n’avait aucun intérêt économique à consentir les avances en question à sa société sœur ;
- que ces avances ont permis au dirigeant des 2 sociétés de ne pas avoir à financer personnellement les besoins de trésorerie de la société B en sa qualité de caution solidaire de l’emprunt bancaire.
« Un acte anormal de gestion » pour le juge, qui confirme la position de l’administration et le redressement fiscal personnel du dirigeant !
- Arrêt de la Cour administrative d’appel de Marseille du 17 mars 2022, n°21MA02353
Investissements ultra-marins : une réduction d’impôt sous conditions
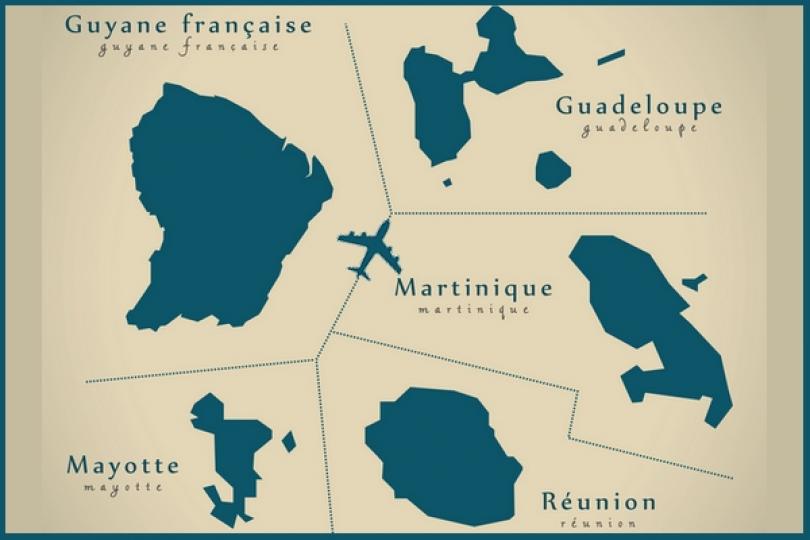
Des précisions sur les investissements éligibles
Les entreprises, soumises à l’impôt sur les sociétés (IS), qui réalisent certains investissements à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis et Futuna et sur les Terres australes et antarctiques françaises, peuvent bénéficier d’une réduction d’impôt spécifique.
Cet avantage s’applique à certains investissements limitativement énumérés, comme les acquisitions ou constructions de logements neufs à usage locatif :
- dans le secteur du logement intermédiaire ;
- dans le secteur du logement social ;
- dans le cadre d’un contrat de location-accession à la propriété immobilière.
Comme souvent en matière fiscale, cette réduction d’impôt suppose le respect de nombreuses conditions parmi lesquelles des plafonds de ressources des locataires, des plafonds de loyers, etc., dont les montants sont désormais connus .
Pour finir, retenez que cet avantage fiscal ne s’applique jamais aux investissements portant sur l’achat de véhicules de tourisme qui ne sont pas strictement indispensables à l’activité de l’entreprise locataire.
A ce sujet, le gouvernement vient de préciser que les véhicules « strictement indispensables » sont les véhicules neufs, acquis dans le cadre de l'exercice d'une activité ouvrant droit à la réduction d'impôt, sans lesquels l'entreprise ne peut poursuivre son activité.
- Décret n° 2022-781 du 4 mai 2022 pris pour l'application de l'article 108 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021
- Arrêté du 4 mai 2022 pris pour l'application de l'article 244 quater Y du code général des impôts
Arriérés de pensions alimentaires : imposables ?
Système du quotient : applicable pour les arriérés de pensions alimentaires ?
Il peut arriver que le bénéficiaire d’une pension alimentaire subisse des retards de paiement, pour quelque raison que ce soit. Et il peut arriver également que ces retards de paiement soient finalement honorés par le débiteur en un seul versement unique.
Une question qui peut se poser dans cette hypothèse : parce que la perception, en une seule fois, de ces sommes peut entraîner un changement de statut fiscal, avec des conséquences financières parfois non négligeables (passage de non-imposable à imposable, augmentation du taux d'imposition, baisse d'allocations...), existe-il un moyen pour les atténuer ?
La réponse est positive. Rappelons au préalable que des pensions perçues avec retard (dont la date normale d’échéance concerne une à plusieurs années antérieures) restent imposables au titre de leur année de perception. Mais, en pareille hypothèse et pour autant que ce soit indépendant de la volonté du bénéficiaire, il peut demander l’application du « système du quotient ».
Ce dispositif a plusieurs effets positifs :
- il permet d'atténuer les effets de la progressivité de l'impôt sur le revenu ;
- seule la fraction du revenu retenue pour le système du quotient est prise en compte pour la détermination du revenu fiscal de référence qui conditionne l'attribution de certains avantages fiscaux ou sociaux accordés aux contribuables de condition modeste.
Schématiquement, voici comme cela se passe : il faut ajouter le quart du revenu exceptionnel correspondant aux arriérés de pensions alimentaires au revenu habituel, puis multiplier par quatre le supplément d'impôt correspondant.
Notez que ces calculs sont effectués automatiquement à partir des informations mentionnées par vos soins dans la déclaration de revenus.
- Réponse ministérielle Motin, Assemblée Nationale, du 3 mai 2022, n° 25956
Revenus réputés distribués : qui prouve quoi ?
Revenus réputés distribués… par défaut au « maître de l’affaire » ?
Une SARL fait l’objet d’un contrôle fiscal à l’occasion duquel l’administration refuse la déduction de certaines charges. Elle rectifie donc l’impôt sur les bénéfices de cette société à due concurrence et en tire toutes les conséquences au niveau de son associé gérant.
Elle considère que la prise en charge des dépenses dont elle a refusé la déduction chez la société correspond en réalité à des revenus réputés distribués. Et parce que l’associé gérant est, selon elle, le « maître de l’affaire », c’est à lui que reviennent ces revenus réputés distribués : elle rectifie donc l’impôt sur le revenu de l’associé gérant à due concurrence.
Pour l’administration, c’est en effet lui qui est réputé avoir appréhendé les fonds en question dans la mesure où, en qualité de maître de l’affaire, il était en mesure de prélever les sommes à son profit.
Un raisonnement un peu rapide pour le juge : pour lui, l’administration doit prouver que les revenus ont effectivement été distribués au gérant associé, et non simplement le présumer en raison de sa qualité de maître de l'affaire.
Faute de rapporter cette preuve, le redressement fiscal propre au gérant associé ne peut pas tenir…
- Arrêt du Conseil d’Etat du 19 mai 2022, n° 446787

