
Achat d’électricité produite par un particulier : un contrat de (trop ?) long terme
Contrat de 20 ans : lorsque la pérennité se retourne contre le particulier
Un sénateur a attiré l’attention du Gouvernement sur la durée des contrats de raccordement, d’accès et d’exploitation (CRAE) pour le rachat de l’électricité produite par les panneaux photovoltaïques des particuliers.
Ces derniers sont en effet incités à installer ce type d’équipement dans le cadre de la transition énergétique. Les avantages sont évidents : produire soi-même son électricité et revendre le surplus produit.
Lorsque les conditions requises, notamment techniques, sont réunies, les fournisseurs sont dans l’obligation de racheter l’électricité produite. Pour ce faire, un contrat est signé entre l’entreprise et le particulier / producteur, pour une durée de… 20 ans.
Cette durée, prévue par la règlementation, ne peut pas être modulée. Cependant, comme le souligne le sénateur, certains fournisseurs d’électricité, pourtant dans l’obligation d’acheter cette énergie, se montrent frileux à conclure ce type de contrat lorsque les particuliers ont un certain âge.
Il demande donc si une modification de la durée ne pourrait pas être envisagée ou, à défaut, si des solutions alternatives peuvent être proposées à ces personnes.
Le Gouvernement rappelle, dans un 1er temps, l’obligation d’Électricité de France et des entreprises locales de distribution chargées de la fourniture d’électricité d’acheter cette énergie, indépendamment du profil de la personne productrice.
En cas de discrimination liée à l’âge, il précise qu’il est possible :
- de saisir le Défenseur des droits ;
- de se tourner vers un autre fournisseur ;
- d’envisager l'autoconsommation collective, c’est-à-dire d’intégrer un groupe de consommateurs et de producteurs d'électricité pour s'associer autour d'un projet commun de production d'électricité renouvelable locale.
Une modification de la durée du contrat n’est donc pas à l’ordre du jour !
- Arrêté du 6 octobre 2021 fixant les conditions d'achat de l'électricité produite par les installations implantées sur bâtiment, hangar ou ombrière utilisant l'énergie solaire photovoltaïque, d'une puissance crête installée inférieure ou égale à 500 kilowatts telles que visées au 3° de l'article D. 314-15 du code de l'énergie et situées en métropole continentale
- Réponse ministérielle Anglars du 16 février 2023, Sénat, no 02830 : « Durée des contrats de raccordement, d’accès et d’exploitation et rachat de l’énergie produite chez les possesseurs de panneaux photovoltaïques »
Achat d’électricité produite par un particulier : un contrat de (trop ?) long terme © Copyright WebLex - 2023
Tri des déchets alimentaires : la nouvelle obligation des particuliers
Tri des déchets alimentaires : quel bilan pour les professionnels et les collectivités ?
À moins d’un an de l’échéance du 1er janvier 2024, qui verra le début de l’obligation pour les particuliers de trier leurs déchets alimentaires au moyen d’un « bio-seau », le Gouvernement a été interpellé au sujet du bilan de cette obligation pour les professionnels et les collectivités.
Pour ces derniers, en effet, l’obligation de tri des déchets alimentaires existe depuis 2012.
Cette obligation a évolué au fil des années : ne concernant en 2012 que les professionnels et collectivités produisant plus de 120 tonnes de déchets alimentaires par an, elle s’impose désormais dès 5 tonnes de déchets par an.
Le bilan est positif puisqu’avec ce nouveau tri un double bénéfice est atteint : d’une part, la revalorisation des déchets qui peuvent être utilisés en quantité pour la production d’engrais ou de biogaz, tout en évitant, d’autre part, la formation de gaz à effet de serre du fait de déchets stagnants.
Le Gouvernement rappelle également qu’une aide financière exceptionnelle a été débloquée pour l’année 2023, afin d’accompagner les collectivités dans la mise en place du tri des particuliers.
- Réponse ministérielle Ledoux du 14 février 2023, Assemblée nationale, n° 1728 : « Obligation du tri des déchets alimentaires »
Un avantage fiscal pour les biens qui ne sont pas des « monuments historiques » ?
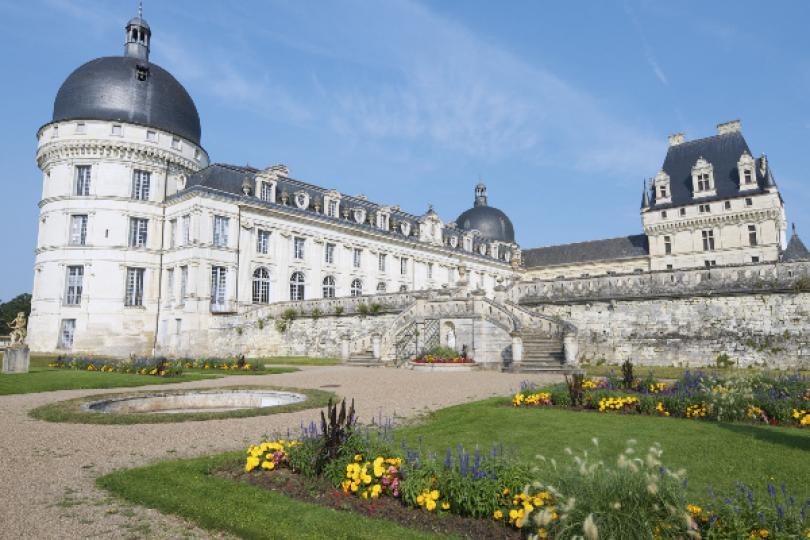
Bâtiment « labelisé » : et si vous faites des travaux ?
Les immeubles anciens ou présentant des qualités architecturales ou paysagères distinctives, visibles de la voie publique ou accessibles au public, et qui ne sont pas inscrits ou classés au titre des monuments historiques, peuvent se voir attribuer, sous conditions, le label de la fondation du patrimoine.
Ce label permet au propriétaire du bâtiment de bénéficier, là encore sous conditions, d’un avantage fiscal spécifique lui permettant de déduire de son impôt sur le revenu tout ou partie des charges foncières liées à ce type de bâtiments, notamment les travaux.
Pour les immeubles bâtis et habitables, seuls les travaux d’entretien et de réparation sur les murs, façades et toitures sont éligibles.
Pour ceux qui sont bâtis, mais non habitables, sont éligibles les travaux intérieurs d’entretien et de réparation indissociables de l’intérêt historique, artistique ou culturel de l’immeuble.
Enfin, les travaux de destruction, construction, reconstruction et remise en état sont également éligibles lorsqu’ils ont pour objectif de remettre l’immeuble dans sa situation originelle et ont été prescrits par l’unité départementale de l’architecture et du patrimoine.
- Décret n° 2023-103 du 16 février 2023 pris pour l'application du 1° ter du II de l'article 156 du code général des impôts et de l'article L. 143-2 du code du patrimoine et portant remplacement de la convention type prévue à l'article 795 A du code général des impôts
Déchets amiantés des particuliers : la problématique de la récupération…
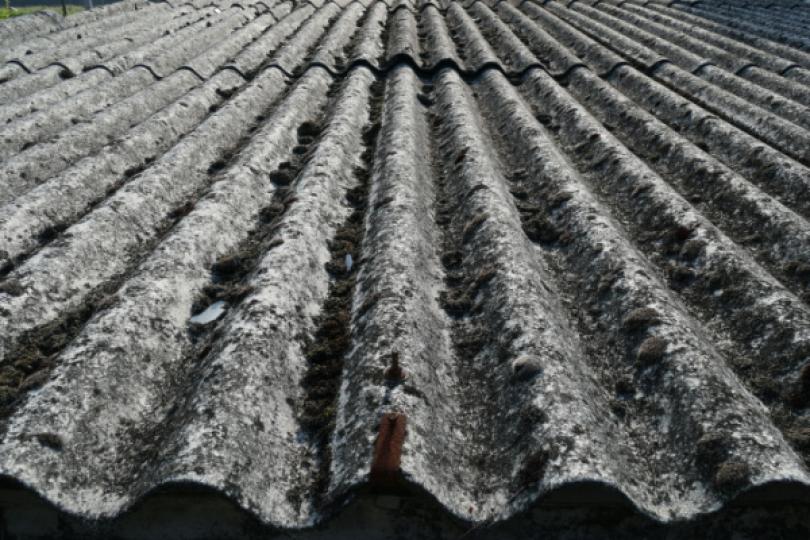
Déchets amiantés des particuliers : une récupération gratuite ?
Pour rappel, l'amiante est une substance encore très présente dans les logements des particuliers, notamment dans les toitures en fibrociment.
Très souvent, le recours à une entreprise spécialisée dans la récupération des déchets d’amiante étant hors-budget, les particuliers avaient tendance à reporter les travaux de rénovation de leur logement.
Mais comme le rappelle le Gouvernement à un député, la situation a changé depuis le 1er janvier 2023, date à laquelle une filière REP (responsabilité élargie du producteur) spécifique a vu le jour dans le secteur du BTP.
Via cette filière, les déchets amiantés des particuliers doivent être pris en charge gratuitement par les professionnels du bâtiment !
Une mesure qui devrait permettre de faciliter les travaux de rénovation chez les particuliers concernés !
- Réponse ministérielle Vigier du 14 février 2023, Assemblée nationale, n° 5052 : « Récupération des déchets amiantés des particuliers »
Paiement de l’impôt sur la vente d’une résidence secondaire : « remboursez ! »
Paiement de l’impôt sur la vente d’une résidence secondaire : pas de droit à l’erreur ?
Un couple vend un logement qui n’était pas son habitation principale.
Parce qu’à cette occasion il a réalisé un gain (une plus-value), il paie l’impôt correspondant.
Sauf que passé quelques jours, le couple réalise qu’il pouvait, en réalité, bénéficier d’une exonération d’impôt.
Le gain réalisé lors de la vente d’une résidence secondaire peut, en effet, échapper à l’impôt dès lors que les conditions suivantes sont réunies :
- le vendeur utilise le prix de la vente pour acheter ou construire son habitation principale dans un délai de 2 ans ;
- le vendeur n’a pas été propriétaire de sa résidence principale dans les 4 ans précédant la vente.
Or ici, le couple respecte parfaitement les conditions requises ! Il demande donc à l’administration fiscale que soit rectifiée cette erreur... c’est-à-dire, concrètement, un remboursement de l’impôt payé à tort.
…ce que refuse l’administration ! Cette dernière explique qu’une rectification n’est pas possible car c’est dans l’acte de vente que le couple aurait dû se prévaloir de l’exonération en indiquant, notamment, la fraction du prix de vente employée dans leur nouveau projet immobilier.
Cela n’ayant pas été fait, il est trop tard pour corriger cet oubli !
« Faux ! », tranche le juge. Si la loi prévoit, en effet, que l’acte de vente doit préciser la nature de l’exonération d’impôt visée, elle n’interdit pas, en cas d’omission, qu’une réclamation destinée à régulariser cet oubli soit déposée par le vendeur, dès lors que le délai légalement imparti pour le faire est respecté.
Dans cette affaire, la réclamation ayant été déposée dans les délais, le couple obtient gain de cause !
- Arrêt de la cour administrative d’appel de Marseille du 3 février 2023, no 20MA01299
Travaux d’isolation et aides financières : garage = maison ?
Isolation des garages : pas d’aides financières spécifiques !
Depuis quelques années maintenant, le Gouvernement encourage la rénovation énergétique des logements.
À ce titre, les particuliers peuvent, sous conditions, bénéficier d’aides financières et / ou d’avantages fiscaux pour la réalisation de certains travaux dans leur habitation (isolation des combles par exemple).
Interrogé sur la possibilité d’étendre le bénéfice de ces aides et avantages aux travaux d’isolation des garages, le Gouvernement répond par la négative.
Pourquoi ? Parce que la plupart du temps, le garage d’une habitation est un espace non chauffé ! Le fait qu’il soit ou non isolé n’a donc aucun impact sur la consommation énergétique ou les émissions de gaz à effet de serre.
Pour tempérer son propos, le Gouvernement précise tout de même que si le garage est contigu à l’habitation, il peut être utile d’isoler le mur ou le plancher commun aux 2 espaces.
Dans une telle situation, et dès lors que les conditions requises sont réunies, les travaux d’isolation engagés pourront bénéficier des dispositifs d’aide à la rénovation énergétique.
- Réponse ministérielle Masson du 23 février 2023, Sénat, no 02085 : « aides à l’isolation des garages »
Outre-mer : modification de l’aide à la continuité territoriale
Outre-mer et aide à la continuité territoriale : une modification à la hausse !
Pour rappel, l’aide à la continuité territoriale permet aux personnes voyageant de la France métropolitaine vers l’Outre-mer, ou inversement, de bénéficier d’une aide financière pour réduire les coûts de transport.
Cette aide est versée sous conditions de ressources.
Depuis le 8 mars 2023, le montant de l’aide à la continuité territoriale est revalorisé de la manière suivante :
Collectivité | Montant de l’aide |
Guadeloupe | 340 € |
Martinique | 340 € |
Guyane | 390 € |
La Réunion | 475 € |
Mayotte | 535 € |
Saint-Barthélemy | 495 € |
Saint-Martin | 495 € |
Saint-Pierre-et-Miquelon | 530 € |
Iles Wallis et Futuna | 1 235 € |
Polynésie Française | 935 € |
Nouvelle-Calédonie | 980 € |
- Arrêté du 2 mars 2023 portant modification de l'arrêté du 18 novembre 2010 pris en application de l'article 13 du décret n° 2010-1424 du 18 novembre 2010 fixant les conditions d'application des II, III, IV et V de l'article 50 de la loi n° 2009-594 du 27 mai 2009 pour le développement économique des outre-mer et les limites apportées au cumul des aides au cours d'une même année
Indemnité carburant : un délai supplémentaire
Indemnité carburant : dépôt des demandes jusqu’au 31 mars 2023 !
L’indemnité carburant de 100 € concerne les ménages les plus modestes.
Par « ménages les plus modestes », il faut entendre les foyers fiscaux dont le revenu fiscal de référence par part au titre des revenus de 2021 est inférieur ou égal à 14 700 €.
Cette aide ne peut être versée qu’une seule fois par personne (et non par foyer) et par véhicule utilisé à des fins professionnelles. Ce qui implique qu’un même véhicule utilisé par les 2 personnes composant le foyer fiscal ne peut pas donner lieu au versement de plusieurs indemnités.
Pour pouvoir bénéficier de cette aide, il fallait formuler une demande en ce sens entre le 16 janvier 2023 et le 28 février 2023, sur le site impôts.gouv.fr.
Finalement, le service de dépôt des demandes est ouvert pour un mois supplémentaire. Donc si vous êtes retardataire, pas d’inquiétude ! Vous pouvez déposer votre demande jusqu’au 31 mars 2023.
- Décret n° 2023-158 du 6 mars 2023 modifiant le décret n° 2023-2 du 2 janvier 2023 relatif à la création, aux conditions et aux modalités de versement d'une indemnité carburant pour les travailleurs
Remboursement d'un crédit de TVA : « reprendre, c'est voler » ?

Une entreprise est titulaire d'un crédit de TVA important. Comme la loi l'y autorise, elle demande à l'administration fiscale de le lui rembourser. Ce que cette dernière accepte, après étude du dossier.
Quelques mois plus tard, à l'occasion d'un contrôle fiscal, le vérificateur décide de remettre en cause ce remboursement et demande à l'entreprise la restitution des sommes indûment versées.
Ce qu'elle refuse, considérant que l'administration ne peut pas changer d'avis : la décision d'accorder un remboursement de crédit de TVA est une décision définitive.
Vrai ou faux ?
La bonne réponse est... Faux
Le fait, pour l’administration fiscale, d'accepter de rembourser un crédit de TVA ne vaut pas prise de position formelle. Cela signifie qu’elle n’est pas liée par la décision qu’elle a prise.
Un remboursement de crédit de TVA accordé à tort peut tout à fait être remis en cause dans le cadre d’un contrôle fiscal, sous réserve, bien entendu, que le délai de reprise dont dispose légalement l’administration fiscale ne soit pas expiré.

