

Quotient familial : versement d’une pension = charge effective d’un enfant ?
Résidence alternée : un partage systématique des parts pour le calcul de l’impôt ?
Pour le calcul de son impôt sur le revenu, un père réclame à l’administration fiscale le bénéfice d’une demi-part supplémentaire.
Il soutient, en effet, qu’il assume seul la charge effective de son fils, dès lors que la pension alimentaire qu’il verse à la mère de ce dernier représente plus de la moitié de la charge d’entretien de cet enfant.
« Et alors ? », s’interroge l’administration, qui rappelle qu’ici, le juge aux affaires familiales a fixé la résidence de l’enfant en alternance chez son père et chez sa mère.
De plus, la pension alimentaire versée ne doit pas être prise en compte pour apprécier la charge d’entretien assumée par chaque parent.
Ce que confirme le juge, qui rejette la demande du père.
- Arrêt de la Cour administrative d’appel de Paris du 3 février 2021, 19PA04090
Imposition commune des époux : quid de l’abandon de domicile conjugal ?
Abandon de domicile conjugal : à prouver ?
A l’issue d’un contrôle fiscal, l’administration réclame un supplément d’impôt sur le revenu à un couple marié sous le régime de la communauté de biens réduite aux acquêts.
Un supplément que l’épouse refuse de payer : dès lors qu’elle a abandonné le domicile conjugal, elle ne doit plus faire l’objet d’une imposition commune avec son époux.
Pour appuyer ses dires, elle fournit :
- une copie de l’ordonnance de non-conciliation ;
- la copie du bail d’un appartement meublé qu’elle a loué, les quittances de loyer y afférentes, une copie de l’assurance habitation et des courriers du bailleur au sujet de la taxe d’enlèvement des ordures ménagères ;
- des e-mails adressés par son époux qui attestent de relations tendues entre eux ;
- trois attestations de proches.
Des éléments qui ne prouvent absolument pas qu’elle ait abandonné le domicile conjugal, insiste l’administration, qui constate :
- que l’épouse n’a reçu ni facture, ni document administratif à sa « nouvelle adresse » ;
- qu’elle ne justifie pas avoir payé son « loyer » ;
- que son « bailleur » n’a déclaré aux impôts aucun revenu locatif pour ce logement et a personnellement réglé la taxe d’habitation ;
- que l’épouse a signé l’acte de vente d’un bien immobilier dans lequel elle déclare résider à l’adresse du domicile conjugal.
Ce que confirme le juge, qui annule le redressement fiscal.
- Arrêt de la Cour administrative d’appel de Paris du 3 février 2021, n°19PA02376
Outre-mer : du nouveau concernant l’aide à la création d’entreprise pour les jeunes de moins de 30 ans ?
Revalorisation de l’aide au « projet initiative jeune » ?
En Outre-mer, les jeunes âgés de 18 à 30 ans peuvent bénéficier d'une aide financière de l'Etat, en vue de faciliter la réalisation d'un projet professionnel.
Cette aide, appelée « aide au projet initiative jeune », profite aux jeunes qui créent ou reprennent une entreprise à but lucratif, dont le siège et l’établissement principal sont situés en Guadeloupe, en Guyane, en Martinique, à Mayotte, à La Réunion, à Saint-Barthélemy, à Saint-Martin ou à Saint-Pierre-et-Miquelon, et qui en assurent la direction effective.
Le montant maximum de cette aide, auparavant de 7 320 €, vient d’être revalorisé : depuis le 29 mars 2021, il est porté à 9 378 €.
Cette aide, exonérée de toutes charges sociales et fiscales, est versée à compter de la date de la création ou de la reprise effective de l’entreprise.
Enfin, notez qu’elle est cumulable avec les autres aides à la création ou à la reprise d'entreprise.
- Décret n° 2021-330 du 26 mars 2021 relatif à l'aide au projet initiative jeune
Prime à la naissance ou à l’adoption : du nouveau concernant l’appréciation de la situation de la famille ?
A quel moment est appréciée la situation de la famille ?
Pour rappel, pour l'ouverture des droits à la prime à la naissance, la situation de la famille est en principe appréciée le 1er jour du mois civil suivant le 5e mois de la grossesse.
Cependant, depuis le 2 avril 2021, la situation peut être appréciée le 1er jour du mois civil suivant le 5e mois prévu de la grossesse dans les situations suivantes :
- lorsque la naissance intervient avant le 6e mois prévu de la grossesse ;
- ou en cas de décès de l’enfant intervenant au-delà de la 20e semaine de grossesse.
Pour l’ouverture des droits à la prime à l'adoption, la situation de la famille reste, quant à elle, appréciée le 1er jour du mois de l'arrivée de l'enfant au foyer des adoptants.
La prime à la naissance ou à l’adoption est attribuée selon le montant en vigueur à la date d’examen de la situation de la famille.
- Décret n° 2021-367 du 31 mars 2021 relatif à la prime à la naissance et à la prime à l'adoption
Impôt sur le revenu et imputation des pertes : qui est membre de votre foyer fiscal ?
Imputation des pertes et foyer fiscal : quid du détachement d’un enfant majeur ?
A la suite de la vente de titres de société, un père de famille réalise un gain (appelé "plus-value") sur lequel il est soumis à l'impôt sur le revenu.
Pour diminuer le montant de cet impôt, il décide de soustraire du montant du gain qu'il déclare le montant des pertes de même nature (appelées "moins-values") réalisées par son fils majeur 8 ans auparavant.
Pour lui, cette soustraction (appelée "imputation") est possible, puisque son fils était encore rattaché à son propre foyer fiscal lorsqu’il a subi ces moins-values.
Sauf qu’au jour de la demande d’imputation, le fils en question n’est plus rattaché au foyer fiscal de son père, constate l’administration.
Dès lors, les moins-values non encore utilisées subies par le fils au titre d’une année au cours de laquelle il était rattaché au foyer fiscal de son père, ne peuvent pas être conservées et utilisées par ce dernier après que son fils a quitté le foyer fiscal.
Ce que confirme le juge, qui rejette à son tour la demande du père.
Source : Arrêt de la Cour administrative d’appel de Marseille du 22 juillet 2020 n°18MA04141
Impôt sur le revenu et imputation des pertes : qui est membre de votre foyer fiscal ? © Copyright WebLex - 2021
Elections : le point sur la procuration établie par voie électronique !
Nouvelle ère, nouvelle (télé)procédure
Pour mémoire, les procurations en matière électorale sont, en principe, établies au moyen d’un formulaire administratif ou d’une téléprocédure.
La téléprocédure est ouverte aux électeurs inscrits sur les listes électorales communales et complémentaires, pour l’ensemble des élections, consultations et opérations référendaires, à l’exception toutefois :
- des élections des députés élus par les Français établis hors de France ;
- de l’élection du Président de la République ;
- des élections des représentants de la France au Parlement européen.
Les modalités de recours à cette téléprocédure viennent d’être précisées.
Accessible sur le site maprocuration.gouv.fr via une authentification par le téléservice « FranceConnect », cette téléprocédure donne lieu au traitement automatisé de certaines données à caractère personnel, parmi lesquelles :
- l’identification du mandant (nom, prénoms, sexe, date de naissance, etc.) ;
- l’identification du mandataire (nom, prénoms, sexe, date de naissance, etc.) ;
- l’identification de l’autorité ayant validé la procuration ;
- la validité des procurations (type et tour de scrutin, date du scrutin, etc.).
Ces données personnelles sont conservées pour une durée d’un an à compter de la date de fin de validité de la procuration.
Si celle-ci n’est finalement pas établie, ces informations doivent être détruites dans un délai de 2 mois à compter de la date de demande de procuration en ligne.
L’accès à ces données est réservé à certaines personnes seulement, notamment les officiers et agents de police judiciaire habilités à établir des procurations.
Toute opération de consultation, création, modification ou suppression des données collectées doit impérativement faire l’objet d’un enregistrement comprenant le nom et la qualité, ou l’identifiant de leur auteur, ainsi que la date, l’heure et l’objet de l’opération.
L’intégralité de ces informations doit être conservée pour une durée d’un an.
Notez enfin que les droits d’information, d’accès et de rectification ouverts aux personnes dont les données sont collectées doivent s’exercer auprès de la direction de la modernisation et de l’administration territoriale.
Ces dispositions sont applicables aux Îles Wallis et Futuna, en Polynésie Française, en Nouvelle-Calédonie, à Saint-Barthélemy et à Saint-Martin, sous réserve des dispositions qui leur sont propres.
Source : Arrêté du 31 mars 2021 relatif à la télé-procédure pour l'établissement des procurations de vote prévue par l'article R. 72 du code électoral
Elections : le point sur la procuration établie par voie électronique ! © Copyright WebLex - 2021
Couple de dirigeants : à quel moment engager la responsabilité de son conjoint ?
Action en responsabilité d’un époux : quand ?
Des époux, associés d’une SARL, décident de se séparer et engagent une procédure de divorce.
1 an plus tard, l’épouse décide d’engager la responsabilité de son conjoint en sa qualité de gérant de la SARL, pour des fautes commises dans l’exercice de ses fonctions plus de 3 ans auparavant.
« Trop tard », rétorque ce dernier qui rappelle que sa responsabilité de gérant de SARL ne peut être engagée que dans un délai de 3 ans à compter des faits qui lui sont reprochés… qui est donc dépassé ici.
« Pas pour moi », corrige l’épouse qui précise que ce délai de prescription de 3 ans est suspendu entre époux, et ne commence à courir qu’à compter de la dissolution du mariage.
Or, le jour où elle a saisi le juge, le divorce n’était pas encore prononcé : elle a donc bien la possibilité d'engager la responsabilité de son époux pour des fautes qui remontent à plus de 3 ans.
Ce que confirme le juge, qui estime que l’action en responsabilité engagée par l’épouse est recevable.
Source : Arrêt de la Cour de cassation, chambre commerciale, du 31 mars 2021, n° 18-26396 (NP)
Couple et société : « jusqu’à ce que la mort vous sépare » ? © Copyright WebLex - 2021
Déclaration d’impôt sur le revenu 2021 : les dates sont connues !
Déclaration d’impôt sur le revenu : le calendrier
Cette année, le début de la période de déclaration des revenus 2020 est fixée au 8 avril 2021 (6 avril 2021 pour les déclarations papier).
Pour les déclarations en ligne, les dates limites de dépôt sont les suivantes :
- pour les départements n°01 à 19 et les non-résidents : mercredi 26 mai 2021 à 23h59 ;
- pour les départements n°20 à 54 : mardi 1er juin 2021 à 23h59 ;
- pour les départements n°55 à 976 : mardi 8 juin 2021 à 23h59.
Pour les usagers qui choisissent de déposer une déclaration papier, la date limite de dépôt est fixée au 27 avril 2021.
En revanche, pour les usagers qui ne peuvent pas déclarer en ligne, la date limite de dépôt des déclarations papier est fixée au jeudi 20 mai 2021 à 23h59.
Source : Dossier de presse du ministère de l’économie, des finances et de la relance du 8 avril 2021, n°863
Déclaration d’impôt sur le revenu 2021 : les dates sont connues ! © Copyright WebLex - 2021
Impôt sur le revenu : où se trouve votre « domicile fiscal » ?
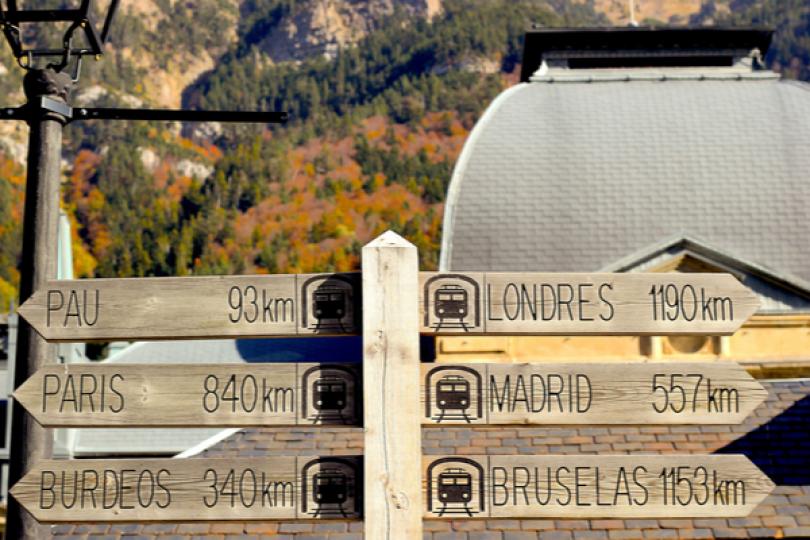
Domicile fiscal = centre des intérêts économiques
Dans le cadre d’un contrôle fiscal, l’administration estime que la résidence fiscale d’un couple est située non pas en Belgique, comme il l’affirme, mais en France, et lui réclame donc un supplément d’impôt sur le revenu.
Pour appuyer ses dires, elle indique, en effet, que le couple possède en France des sociétés, ainsi que des biens immobiliers. Dès lors que le centre de ses intérêts économiques, et donc son domicile fiscal, se trouvent en France, il doit être imposé en France.
Ce que le couple conteste, rappelant :
- qu’il perçoit la majorité de ses revenus professionnels en Belgique ;
- que les revenus de source française sont exceptionnels, voire même inexistants pour certaines années ;
- que les biens immobiliers situés en France ne constituent pas leur foyer d’habitation permanent.
Des arguments entendus par le juge, qui donne raison au couple sur ce point, l’affaire devant malgré tout être rejugée pour permettre à l’administration de revoir sa copie.
Source : Arrêt du Conseil d’Etat du 7 octobre 2020, n°426124
Impôt sur le revenu : à payer à Paris… ou à Bruxelles ?© Copyright WebLex - 2021
Coronavirus (COVID-19) : mariages binationaux et restrictions de déplacement
Coronavirus (COVID-19) : l’autorisation de se déplacer pour les mariages binationaux !
Pour limiter la propagation du coronavirus (COVID-19), depuis février 2021, les déplacements de personnes en provenance ou à destination d’un pays étranger sont strictement limités.
Dans ce contexte, les personnes de nationalité étrangère souhaitant se marier avec un(e) français(e) se voient souvent interdire l’accès au territoire français. Si la réglementation ne prévoit pas formellement cette interdiction, peu de visas sont en réalité délivrés pour ce motif.
Une demande a donc été formulée auprès du juge, pour que le mariage fasse désormais partie des motifs impérieux permettant d’entrer en France.
Une demande acceptée par le juge, qui invite l’administration à effectuer les modifications nécessaires.
Il précise en outre, que :
- cette situation concernant un faible nombre de couples, ces déplacements ont des conséquences limitées sur la situation sanitaire du pays ;
- la présentation d’un test PCR négatif avant l’embarquement reste obligatoire ;
- ne pas pouvoir entrer en France pour se marier avec un(e) français(e) constitue une atteinte disproportionnée à la liberté du mariage.
- Actualité du Conseil d’Etat du 9 avril 2021

