Coronavirus (COVID-19) : focus sur les heures supplémentaires
Une limite d’exonération d’impôt revue à la hausse !
Depuis le 1er janvier 2019, les heures supplémentaires et complémentaires, de même que, pour les salariés placés en forfait jours, les jours travaillés au-delà des 218 jours par an (avec renonciation aux jours de repos), bénéficient :
- d’une exonération d’impôt sur le revenu dans la limite annuelle de 5 000 €,
- et d’une exonération de cotisations sociales salariales.
Ce plafond s’apprécie au regard de la rémunération nette imposable afférente aux heures supplémentaires exonérées perçues par les salariés au cours de l’année.
Dans le cadre de la crise sanitaire actuelle, les rémunérations, majorations et éléments de rémunérations versés à raison des heures supplémentaires et complémentaires réalisées entre le 16 mars 2020 et le dernier jour de l’état d’urgence sanitaire bénéficient d’une exonération d’impôt sur le revenu dans la limite annuelle de 7 500 € si le plafond de 5 000 € est dépassé.
Concernant les heures travaillées hors de la période de l’état d’urgence sanitaire, la limite annuelle d’exonération reste fixée à 5 000 €.
Enfin, notez que l’exonération de cotisations sociales salariales est maintenue pour les heures supplémentaires et complémentaires réalisées entre le 16 mars 2020 et le dernier jour de l’état d’urgence sanitaire.
Source : Loi de finances rectificative pour 2020 du 25 avril 2020, n° 2020-473, article 4
Coronavirus (COVID-19) : focus sur les heures supplémentaires © Copyright WebLex - 2020
Coronavirus (COVID-19) : quel taux de TVA pour les masques et produits d’hygiène ?
Coronavirus (COVID-19) : TVA à 5,5 % pour les masques et tenues de protection
A titre exceptionnel, et jusqu’au 31 décembre 2021, la TVA pour les masques et tenues de protection adaptés à la lutte contre la propagation du coronavirus (COVID-19) est désormais perçue au taux réduit de 5,5 %.
Cette disposition s’applique également aux livraisons et aux achats intracommunautaires de masques et de tenues de protection pour lesquel(le)s le fait générateur de la TVA est intervenu depuis le 24 mars 2020.
De même, et jusqu’au 31 décembre 2021 également, les produits destinés à l’hygiène corporelle et adaptés à la lutte contre la propagation du coronavirus sont soumis au taux réduit de TVA fixé à 5,5 %.
Cette mesure s’applique aussi aux livraisons et achats intracommunautaires de produits pour lesquel(le)s le fait générateur de la TVA est intervenu depuis le 1er mars 2020.
Source : Loi de finances rectificative pour 2020 du 25 avril 2020, n° 2020-473, articles 5 et 6
Coronavirus (COVID-19) : quel taux de TVA pour les masques et produits d’hygiène ? © Copyright WebLex - 2020
Coronavirus (COVID-19) et agriculteurs : le point sur la déduction pour aléas (DPA)
Coronavirus (COVID-19) : une utilisation exceptionnelle de la déduction pour aléas
Pour les exercices clos à partir du 1er janvier 2019 et jusqu’au 31 décembre 2022, la déduction pour épargne de précaution (DEP) est créée au profit des exploitants soumis à l’IR et relevant d’un régime réel d’imposition.
Il s’agit d’un dispositif unique qui vient remplacer la déduction pour investissement (DPI) et la déduction pour aléas (DPA) depuis le 31 décembre 2018.
Pour mémoire, la DPA était un dispositif fiscal permettant aux agriculteurs de faire face aux aléas financiers de leur profession. Schématiquement, il permettait aux professionnels de déduire une fraction de leur bénéfice imposable, dans la limite de 27 000 € par exercice de 12 mois, pour le placer en « réserve ».
Cette « réserve » pouvait ensuite être utilisée, au cours des 7 exercices suivants celui au cours duquel la DPA avait été pratiquée, pour faire face à une liste d’aléas prévus par la Loi : achat de fourrage destiné à être consommé par les animaux de l'exploitation dans les six mois qui précèdent ou qui suivent la reconnaissance du caractère de calamité agricole sur le canton de l'exploitation ou les cantons limitrophes, règlement au cours de l'exercice des primes et cotisations d'assurance de dommage aux biens ou pour perte d'exploitation souscrite par l'exploitant, etc.
Exceptionnellement, pour l’impôt sur le revenu dû au titre des années 2020 et 2021, les sommes déduites au titre de la DPA (et leurs intérêts capitalisés) non encore rapportées au 31 mars 2020, pourront être utilisées au cours des exercices clos entre le 31 mars 2020 et le 31 mars 2021 pour faire face aux dépenses nécessitées par l’activité professionnelle des exploitants agricoles.
- Loi de finances rectificative pour 2020 du 25 avril 2020, n° 2020-473, article 7
Plateformes logistiques : quelles informations pour l’administration ?
Plateformes logistiques : la liste des informations à fournir est précisée !
Depuis le 1er janvier 2020, la personne qui exploite un entrepôt ou une plateforme logistique de stockage de biens destinés à faire l'objet d'une livraison doit tenir à la disposition de l'administration des informations relatives, notamment, à l'origine, la nature, la quantité et la détention des biens stockés ainsi qu'aux propriétaires de ces biens, dès lors que :
- les biens stockés sont destinés à faire l'objet d'une vente réalisée par l'entremise d'une plateforme de mise en relation par voie électronique ;
- les biens stockés ont fait l'objet d'une importation en France ou dans un autre État membre de l'Union européenne en provenance d'un pays tiers ou d'un territoire tiers à l'Union européenne ;
- les biens stockés sont la propriété d'un professionnel soumis à la TVA qui a établi le siège de son activité économique en dehors de l'Union européenne ou qui, à défaut d'un tel siège, a son domicile ou sa résidence habituelle en dehors de l'Union européenne ;
- les biens stockés n'ont pas fait l'objet d'une livraison ou d'une opération assimilée depuis leur introduction en France.
La liste précise des informations devant être tenues à la disposition de l’administration vient d’être publiée. Ainsi, l’exploitant de l’entrepôt ou de la plateforme logistique de stockage devra disposer des éléments suivants :
- la raison sociale du propriétaire du bien ;
- les adresses physique et postale (si différentes) du propriétaire du bien ;
- le numéro d’identification fiscal national du propriétaire du bien ;
- le numéro de taxe sur la valeur ajoutée intracommunautaire du propriétaire du bien ou celui de son représentant fiscal au sein de l’Union européenne ;
- la date à laquelle le propriétaire du bien a été informé de ses obligations en matière de taxe sur la valeur ajoutée ;
- l’identifiant douanier EORI du propriétaire du bien ou de l’opérateur économique ayant procédé aux formalités douanières d’importation ;
- le numéro de référence inscrit sur la déclaration en douane d’importation du bien ;
- la nature et la quantité numéraire du bien ;
- l’Etat ou le territoire de provenance du bien ;
- la durée de détention du bien ;
- le lieu et date de livraison du bien.
Ces informations doivent être conservées jusqu'au 31 décembre de la 6ème année suivant celle durant laquelle a eu lieu l'opération d'importation.
Source : Arrêté du 24 mars 2020 pris pour l’application de l’article 298 sexdecies J du code général des impôts
Plateformes logistiques : quelles informations pour l’administration ? © Copyright WebLex - 2020
Contrôle fiscal : des précisions sur le prélèvement d’échantillons
Contrôle fiscal et prélèvement d’échantillons : par qui ? pour quoi ? comment ?
Depuis le 1er janvier 2020, les agents des douanes et les agents des services fiscaux peuvent, pour le contrôle des taxes sur le chiffre d’affaires (notamment la TVA), et dans le cadre de la réalisation d’une vérification de comptabilité, prélever des échantillons de marchandises pour analyse ou expertise.
Les modalités de réalisation de ce prélèvement viennent d’être précisées.
Ainsi, tout prélèvement effectué doit comporter 4 échantillons, identiques si possible.
Si le prélèvement en 4 échantillons n’est pas possible, en raison du poids, des dimensions, de la valeur, de la nature ou de la trop faible quantité du produit ou de la marchandise, les agents doivent prélever ou faire prélever :
- soit 4 exemplaires de plans, de dessins, de photographies, ou de tout autres documents permettant d’identifier le produit, la marchandise ou l’objet contrôlé(e) ;
- soit la totalité du produit, de la marchandise ou de l’objet (qui constitue alors un seul et unique échantillon).
Le prélèvement peut être réalisé soit par les agents eux-mêmes, soit, sous leur surveillance, par :
- le propriétaire ou le détenteur de la marchandise (ou son représentant) ;
- toute personne qualifiée requise ;
- ou, à défaut, par un témoin.
Une fois réalisés, les prélèvements doivent être mis sous scellés et identifiés.
Sur les 4 échantillons, exemplaires de plans, de dessins, de photographies, ou de tout autre document prélevé :
- l’un est destiné à l’analyse par le service commun des laboratoires, ou à l’examen par tout autre expert ;
- l’un est remis, sous scellés, soit au propriétaire, soit au détenteur de la marchandise, soit, le cas échéant, au représentant de l’un d’eux ;
- deux sont conservés soit par l’administration des Douanes, soit par la Direction Générale des Finances Publiques.
Notez que le propriétaire doit conserver l’échantillon qui lui est remis scellé. En cas de détérioration, ou si le scellé est rompu, l’échantillon ne pourra plus servir de preuve.
Si le propriétaire, le détenteur, ou le représentant refuse de conserver l’échantillon qui lui revient, ou s’il est absent, il sera confié à l’administration fiscale ou à l’administration des Douanes.
En l’absence d’échantillonnage et de prélèvement de plans, dessins, etc., si la marchandise a été prélevée en totalité, elle est soit :
- conservée par l’administration chargée du contrôle ;
- laissée en dépôt chez son propriétaire, son détenteur ou le représentant de l’un d’eux.
Quelle que soit la nature du prélèvement réalisé, un procès-verbal (PV), signé par l’agent vérificateur est établi.
Une copie de ce PV est ensuite adressée au propriétaire, ou au détenteur, ou au représentant, ou au témoin, et à la personne chez laquelle le prélèvement a été effectué si elle est différente.
A l’issue des opérations de contrôle, les échantillons prélevés sont restitués au propriétaire, au détenteur ou au représentant de l’un d’eux, à sa demande, et à ses frais, sauf dans les cas suivants :
- les échantillons ont été détruits par l’analyse ou l’examen ;
- les échantillons doivent être conservés par l’administration pour examen complémentaire, ou dans le cas d’un recours ou d’une procédure judiciaire.
Si la restitution n’est pas demandée par le propriétaire de la marchandise, le détenteur ou le représentant, l’administration peut lui demander de retirer les échantillons restants dans un délai de 30 jours (décompté à partir du jour de la demande de l’administration).
Passé ce délai, l’administration est autorisée à détruire les échantillons non retirés.
Source : Décret n° 2020-403 du 6 avril 2020 relatif aux modalités du prélèvement d'échantillons en matière de taxes sur le chiffre d'affaires prévu par l'article L. 16 E du livre des procédures fiscales
Contrôle fiscal : quand le vérificateur teste la marchandise… © Copyright WebLex - 2020
Taxe à l’essieu : rétablir le forfait journalier ?
Taxe à l’essieu : pas de forfait journalier à l’horizon…
Depuis le 1er juillet 2016, la taxe à l’essieu due par les propriétaires, locataires ou sous-locataires de certains poids-lourds est soumise à un régime de paiement d’avance semestrielle (et plus trimestrielle).
De même, et toujours depuis cette date, le régime de paiement « journalier » (dit « forfait journalier ») applicable, par exemple, aux particuliers, collectionneurs, forains, dépanneurs, etc. a été supprimé.
Ce régime du forfait journalier était parfaitement adapté aux utilisateurs occasionnels de poids-lourds puisqu’ils ne devaient s’acquitter que d’un montant de taxe compris entre 3 et 7 € par utilisation.
Or, aujourd’hui, avec le système du paiement semestriel, ces mêmes utilisateurs occasionnels doivent s’acquitter d’une somme comprise entre 112 et 466 € payable d’avance.
Dans ces conditions, il a été demandé au Gouvernement s’il était envisageable, pour ces personnes, de rétablir le système du forfait journalier, afin qu’elles ne soient taxées qu’au regard de l’utilisation effective du véhicule.
La réponse est négative, dès lors :
- que le système du forfait journalier était source de fraudes importantes ;
- que, jusqu’en 2018, les véhicules de collection, les véhicules forains et les véhicules de centres équestres ont pu bénéficier d’un tarif forfaitaire « préférentiel », sous réserve qu’ils ne circulent pas plus de 25 jours par semestre ;
- que, depuis le 1er janvier 2019, ce tarif forfaitaire « préférentiel » a été remplacé par une exonération pure et simple de taxe à l’essieu.
Précisons qu’aujourd’hui, la mise en place d’une mesure dérogatoire supplémentaire pour les poids-lourds de moins de 30 ans utilisés par des particuliers pour leur usage personnel, occasionnel et non commercial, n’est pas envisagée.
Source : Réponse ministérielle Dupont-Aignan du 10 mars 2020, Assemblée Nationale, n° 23476
Taxe à l’essieu : rétablir le forfait journalier ? © Copyright WebLex - 2020

Dons aux associations : attention aux contreparties !
Don ou parrainage : une différence subtile…
A l’issue d’un contrôle fiscal, l’administration réclame à une société un supplément d’impôt sur les sociétés estimant que cette dernière a bénéficié, à tort, de la réduction d’impôt mécénat.
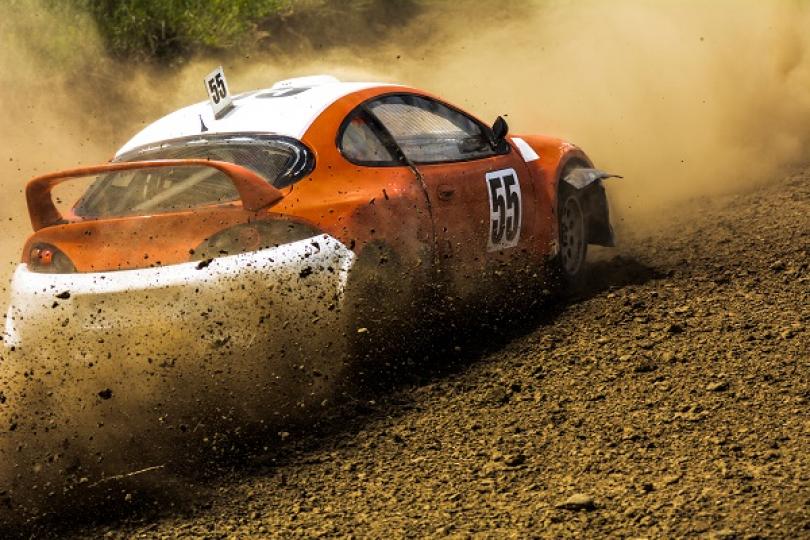
Ce que conteste la société, qui ne voit pas bien pourquoi l’administration lui refuse le bénéfice de cet avantage fiscal : elle a bien consenti des dons à une association ayant pour objet de promouvoir le sport automobile féminin en finançant l’activité des pilotes de sexe féminin.
Sauf que ces dons n’ont pas été désintéressés, constate l’administration : en contrepartie de sa générosité, le nom de la société a été apposé sur les véhicules de course et la semi-remorque utilisé(e)s par les membres de l’association.
Une exposition médiatique qui laisse à penser que la société n’a pas consenti un don lui permettant de bénéficier de la réduction d’impôt mécénat, mais qu’elle s’est plutôt livrée à une opération de parrainage.
Pour mémoire, à la différence du mécénat, les opérations de parrainage sont destinées à promouvoir l’image de l’entreprise dans un but commercial clairement identifié et affiché. Elles se distinguent essentiellement du mécénat par la nature et le montant des contreparties.
Dans le cadre d'une opération de parrainage, le versement de l'entreprise, qui correspond à la rémunération de la prestation rendue par l'organisme, ne permet pas de bénéficier de la réduction d’impôt mécénat.
Dans cette affaire, puisque la société ne démontre pas que l’avantage publicitaire dont elle a bénéficié constituait une contrepartie très inférieure au montant des dons qu’elle a pu consentir, le juge n’a pas d’autre choix que de maintenir le redressement fiscal.
- Arrêt du Conseil d’Etat du 20 mars 2020, n°423664
Coronavirus (COVID-19) : TVA au taux réduit pour certains produits
Coronavirus (COVID-19) et TVA au taux réduit : des précisions techniques
A titre exceptionnel, pour les livraisons et les achats intracommunautaires de masques et de tenues de protections adaptés à la lutte contre la propagation du coronavirus réalisés entre le 24 mars 2020 et le 31 décembre 2021, la TVA sera perçue au taux réduit de 5,5 %.
Il en va de même pour les livraisons et achats intracommunautaires de produits destinés à l’hygiène corporelle adaptés à la lutte contre la propagation du coronavirus réalisés entre le 1er mars 2020 et le 31 décembre 2021.
- Des précisions pour les masques de protection
Le Gouvernement vient de préciser que le taux réduit de TVA à 5,5 % s’applique aux masques de protection qui répondent à certaines caractéristiques techniques qui diffèrent selon la nature du masque concerné :
- concernant les masques à usage sanitaire :
- ○ pour les masques destinés à la protection du porteur contre l'inhalation de gouttelettes : respect des caractéristiques définies par la norme EN 149+A1:2009 pour les classes d'efficacité FFP1, FFP2 ou FFP3 ou par une norme étrangère reconnue comme équivalente pour ces classes, sous réserve qu'ils ne comportent pas de valve expiratoire ;
- ○ pour les masques destinés à la protection de l'environnement du porteur en évitant la projection de gouttelettes émises par ce dernier : respect des caractéristiques définies par la norme EN 14683+AC:2019 ou par une norme étrangère reconnue comme équivalente ;
- concernant les masques à usage non sanitaire, c’est-à-dire ceux identifiés en tant que masque « grand public » ou en tant que masque suivant les spécificités de l’AFNOR :
- ○ l'efficacité de filtration des particules de 3 micromètres est supérieure à 70 % : si les masques sont lavables, ce niveau d’efficacité doit être maintenu après au moins 5 lavages ;
- ○ la respirabilité permet un port pendant un temps de 4 heures : si les masques sont lavables, la respirabilité doit être maintenue après au moins 5 lavages ;
- ○ la perméabilité à l'air est supérieure à 96 litres par mètre carré et par seconde, pour une dépression de 100 pascal : si les masques sont lavables, la perméabilité doit être maintenue après au moins 5 lavages ;
- ○ la forme permet un ajustement sur le visage avec une couverture du nez et du menton et ne comprend pas de couture sagittale.
Pour information, notez que les performances des masques à usage non sanitaire sont vérifiées soit par :
- la direction générale de l'armement ;
- les organismes ayant un périmètre d'accréditation compatible avec la réalisation de ces tests ;
- le laboratoire national de métrologie et d'essais ;
- les autres laboratoires référencés sur la page https://www.entreprises.gouv.fr/covid-19/liste-des-tests-masques-de-protection.
Vous pouvez consulter les résultats des essais à l'adresse masques.dge@finances.gouv.fr, publiés par l'administration sur le site https://www.entreprises.gouv.fr/covid-19/liste-des-tests-masques-de-protection.
Les masques « grand public » doivent être accompagnés d’une notice et identifiés comme tel, soit sur l’emballage, soit directement sur le produit, au moyen d’un logo, qui varie selon le nombre de lavages minimum permettant le maintien des niveaux de performance du masque.
Vous pouvez consulter les résultats des essais à l'adresse masques.dge@finances.gouv.fr, publiés par l'administration sur le site https://www.entreprises.gouv.fr/covid-19/liste-des-tests-masques-de-protection.
Les masques « grand public » doivent être accompagnés d’une notice et identifiés comme tel, soit sur l’emballage, soit directement sur le produit, au moyen d’un logo, qui varie selon le nombre de lavages minimum permettant le maintien des niveaux de performance du masque.
Vous pouvez retrouver une reproduction de ces logos à l’adresse suivante : https://www.legifrance.gouv.fr/jo_pdf.do?id=JORFTEXT000041857299
Une information sur les performances de filtration doit également apparaître sur l’emballage du masque.
Notez toutefois que jusqu’au 31 mai 2020, l’identification des masques et l’information sur les performances de filtration peuvent être faites par tout moyen.
Quant aux masques qui suivent les spécifications de l’AFNOR, ils doivent répondre aux exigences et recommandations qui figurent dans le document AFNOR SPEC S76-001 du 28 avril 2020 relatif aux masques barrières, que vous pouvez consulter sur la page https://masques-barrieres.afnor.org/.
- Des précisions pour les produits destinés à l’hygiène corporelle
Pour pouvoir bénéficier du taux réduit de TVA à 5,5 %, les produits destinés à l’hygiène corporelle doivent répondre aux caractéristiques suivantes :
- ils relèvent du type de produits 1 au sens de la réglementation communautaire ;
- ils sont destinés à l'inactivation rapide et efficace de virus présents sur la peau ;
- ils respectent l'une des conditions suivantes :
- ○ répondre à la norme EN 14476 ;
- ○ contenir en concentration exprimée en volume supérieure ou égale à 60 % dans le produit final, l'une des substances actives suivantes : éthanol, propan-1-ol ou propan-2-ol.
- Arrêté du 7 mai 2020 relatif à l'application du taux réduit de la taxe sur la valeur ajoutée aux masques de protection et produits destinés à l'hygiène corporelle adaptés à la lutte contre la propagation du virus covid-19
Coronavirus (COVID-19) : des échanges facilités avec les impôts ?
Coronavirus (COVID-19) : transmission par courriel des actes soumis à l’enregistrement ?
Pour rappel, les entreprises et les sociétés sont tenues de déposer auprès des services fiscaux certains actes les concernant, en vue de leur enregistrement.
Il s’agit par exemple des actes constatant l’augmentation, l’amortissement ou la réduction de leur capital, ou encore ceux relatifs à leur dissolution.
En principe, ces actes doivent être présentés matériellement aux impôts, sur support papier, afin que la formalité de l’enregistrement soit réalisée sur les documents originaux.
En raison du contexte de crise actuel, l’administration fiscale a assoupli, le 11 mai 2020, les modalités de transmission de ces actes.
Désormais, et jusqu’au 10 juillet 2020, les entreprises peuvent transmettre aux services fiscaux les actes soumis à l’enregistrement par voie dématérialisée, c’est-à-dire par courriel.
L’administration exécute alors la formalité de l’enregistrement sur le document transmis par courriel, puis renvoie la première page du document, toujours par courrier électronique, avec la mention d’enregistrement, à l’entreprise concernée.
Les droits d’enregistrement éventuellement dus sont réglés par virement.
Précisons que l’entreprise n’aura pas à adresser ultérieurement l’acte sous son format original aux fins de régularisation.
Notez que cette tolérance ne s’applique pas aux actes devant faire l’objet d’une formalité unique (dite formalité « fusionnée ») auprès des services d’enregistrement et de publicité foncière.
Source : Mise à jour BOFiP-impôts du 11 mai 2020, BOI-DJC-COVID19
Coronavirus (COVID-19) : des échanges facilités avec les impôts ? © Copyright WebLex - 2020
Licenciement économique = indemnité imposable ?
Indemnités de licenciement exonérées d’impôt : si et seulement si…
Une société décide de fermer l’un de ses établissements, et de licencier ses salariés pour motif économique. Dans ce cadre, elle met en place un plan de sauvegarde de l’emploi (PSE).
Comme elle en a l’obligation, la société demande à l’inspection du travail d’homologuer le licenciement de ses salariés dits « protégés », c’est-à-dire titulaires d’un mandat électif de représentants du personnel. Ce que celle-ci refuse …
Pour contourner cette difficulté, la société conclut un protocole d’accord avec ses salariés protégés, qui prévoit que ceux-ci acceptent de démissionner de leur mandat électif en échange du versement d’une indemnité de 54 000 €.
Ils peuvent ainsi être licenciés pour motif économique au même titre que l’ensemble des autres salariés, sans l’intervention de l’inspection du travail.
Quelques temps plus tard, à l’occasion d’un contrôle fiscal, l’administration réclame aux ex-salariés « protégés » le paiement d’un supplément d’impôt sur le revenu calculé sur la base des indemnités « transactionnelles » perçues.
Ce que contestent les salariés, l’indemnité que leur a versée la société en échange de leur démission étant non imposable : ils rappellent, en effet, que toute indemnité de licenciement versée dans le cadre d’un plan de sauvegarde de l’emploi est exonérée d’impôt sur le revenu.
Et parce qu’elle a été prévue à l’occasion du plan de sauvegarde de l’emploi, l’indemnité en question doit être exonérée d’impôt.
« Sauf que l’indemnité en question n’est pas une indemnité de licenciement », conteste à son tour l’administration : elle constitue une compensation financière pour les salariés qui ont accepté de démissionner de leur mandat électif.
Et, comme le rappelle le protocole d’accord, cette indemnité ne se substitue pas aux indemnités de licenciement proprement dites versées dans le cadre du PSE, qui sont les seules concernées par l’exonération d’impôt.
Ce que confirme le juge : l’indemnité « transactionnelle » n’est pas une indemnité de licenciement versée dans le cadre d’un PSE, même si elle a été prévue à l’occasion de celui-ci.
Par conséquent, elle doit être soumise à l’impôt sur le revenu pour les salariés l’ayant perçue.
Source :
- Arrêt du Conseil d’Etat, 9ème-10ème chambres réunies, du 12 février 2020, n° 423916
- Arrêt du Conseil d’Etat, 9ème-10ème chambres réunies, du 12 février 2020, n° 423914
Licenciement économique = indemnité imposable ? © Copyright WebLex - 2020