Aller au contenu principal
Visuel de l'activité
Code Nethelium
CHR
Actu Sociale

Coronavirus (COVID-19) : focus sur les arrêts de travail indemnisés par la Sécurité sociale
16 novembre 2020 - 3 minutes
Attention, cette actualité a plus d'un an

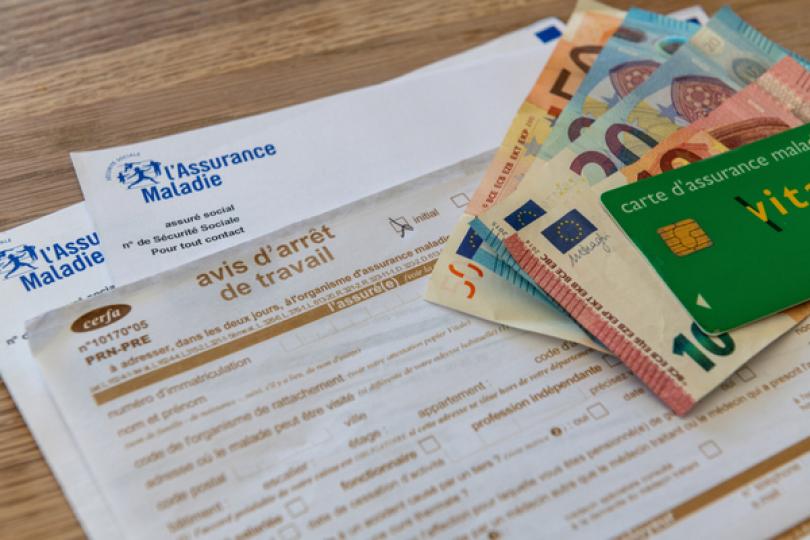
Le gouvernement vient d’apporter des précisions concernant les personnes exposées au coronavirus pouvant bénéficier d’un arrêt de travail indemnisé par la Sécurité sociale. En quoi consistent ces nouvelles mesures ?

Rédigé par l'équipe WebLex.


Coronavirus (COVID-19) : du nouveau concernant les salariés exposés au virus

Dans le cadre du reconfinement, la liste des personnes affiliées au régime général ou au régime agricole, exposées au coronavirus pouvant bénéficier d’un arrêt de travail indemnisé par la Sécurité sociale est mise à jour.

Dorénavant, les salariés se trouvant dans l’impossibilité de continuer à travailler, y compris à distance, pourront bénéficier d’un arrêt maladie indemnisé par des indemnités journalières uniquement s’ils sont empêchés de travailler pour l’un des motifs suivants :

  • être une personne vulnérable, présentant un risque de développer une forme grave d’infection du virus ;
  • être parent d’un enfant de moins de 16 ans ou d’une personne en situation de handicap faisant l’objet d’une mesure d’isolement, d’éviction ou de maintien à domicile ;
  • faire l’objet d’une mesure d’isolement en tant que cas contact.

En revanche, les personnes vulnérables, et les parents d’un enfant de moins de 16 ans ou d’une personne en situation de handicap placés en activité partielle ne pourront pas bénéficier d’un tel arrêt de travail..

Pour information, depuis le 12 novembre 2020, sont considérées comme salariés vulnérables les personnes qui sont dans l’une des situations suivantes :

  • être âgé de 65 ans et plus ;
  • avoir des antécédents (ATCD) cardio-vasculaires : hypertension artérielle compliquée (avec complications cardiaques, rénales et vasculo-cérébrales), ATCD d'accident vasculaire cérébral ou de coronaropathie, de chirurgie cardiaque, insuffisance cardiaque stade NYHA III ou IV ;
  • avoir un diabète non équilibré ou présentant des complications ;
  • présenter une pathologie chronique respiratoire susceptible de décompenser lors d'une infection virale (broncho-pneumopathie obstructive, asthme sévère, fibrose pulmonaire, syndrome d'apnées du sommeil, mucoviscidose notamment) ;
  • présenter une insuffisance rénale chronique dialysée ;
  • être atteint de cancer évolutif sous traitement (hors hormonothérapie) ;
  • présenter une obésité (indice de masse corporelle (IMC) > 30 kgm2) ;
  • être atteint d'une immunodépression congénitale ou acquise :
  • ○ médicamenteuse : chimiothérapie anticancéreuse, traitement immunosuppresseur, biothérapie et/ou corticothérapie à dose immunosuppressive,
  • ○ infection à VIH non contrôlée ou avec des CD4 < 200/mm3,
  • ○ consécutive à une greffe d'organe solide ou de cellules souches hématopoïétiques,
  • ○ liée à une hémopathie maligne en cours de traitement,
  • être atteint de cirrhose au stade B du score de Child Pugh au moins ;
  • présenter un syndrome drépanocytaire majeur ou ayant un antécédent de splénectomie ;
  • être au troisième trimestre de la grossesse ;
  • être atteint d'une maladie du motoneurone, d'une myasthénie grave, de sclérose en plaques, de la maladie de Parkinson, de paralysie cérébrale, de quadriplégie ou hémiplégie, d'une tumeur maligne primitive cérébrale, d'une maladie cérébelleuse progressive ou d'une maladie rare.

Les modalités de déclaration de ces arrêts de travail sont également mises à jour.

Ainsi, les arrêts de travail des personnes empêchées de travailler pour les deux derniers motifs (parents d’un enfant/d’une personne en situation de handicap faisant l’objet de mesures d’isolement et salariés « cas-contacts ») sont établis par l’assurance maladie après déclaration en ligne via un téléservice mis en place par la CNAM ou la MSA.

L’ensemble des dispositions exceptionnelles concernant l’indemnisation des arrêts de travail des personnes concernées par le virus sont mise en œuvre jusqu’au 31 décembre 2020.

Source :Décret n° 2020-1386 du 14 novembre 2020 modifiant le décret n° 2020-73 du 31 janvier 2020 portant adoption de conditions adaptées pour le bénéfice des prestations en espèces pour les personnes exposées au coronavirus

Coronavirus (COVID-19) : focus sur les arrêts de travail indemnisés par la Sécurité sociale © Copyright WebLex - 2020
Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Sociale

Difficultés économiques : la faute à l’employeur ?
17 novembre 2020 - 1 minute
Attention, cette actualité a plus d'un an

Une entreprise, en difficulté économique, se réorganise et propose, à cette fin, une modification de leur contrat de travail à plusieurs salariés. Mais parce qu’ils l’ont refusée, ils sont licenciés pour motif économique. Ce qu’ils contestent, estimant que l’employeur est seul responsable de ces difficultés…

Rédigé par l'équipe WebLex.


Difficultés économiques et faute de l’employeur = licenciement abusif ?

Plusieurs salariés d’une entreprise contestent leur licenciement économique. Selon eux, l’entreprise est responsable des difficultés qui justifient leur licenciement… Ils estiment que cette « responsabilité » prive leur licenciement de cause réelle et sérieuse.

Sauf qu’une erreur de gestion ne constitue pas à elle seule une faute qui remettrait en cause le motif économique, rétorque l’employeur.

Sauf que l’entreprise a pris des décisions dans le seul intérêt de l’actionnaire, rétorquent à leur tour les salariés. Des décisions préjudiciables qui ne constituent pas une simple erreur de gestion.

Mais le juge estime que ces arguments sont insuffisants pour caractériser la faute de l’employeur qui serait à l’origine de la menace pesant sur la compétitivité de l’entreprise.

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
  • Arrêt de la Cour de Cassation, chambre sociale, du 4 novembre 2020, n° 18-23029
Voir plus Voir moins
Voir les sources
Actu Sociale

Action en justice d’un salarié = nullité du licenciement ?

17 novembre 2020 - 1 minute
Attention, cette actualité a plus d'un an

Des salariés ont été licenciés peu de temps après avoir exercés une action en justice à l’encontre de leur employeur… Ces licenciements vont-ils être remis en cause ? Réponse…

Rédigé par l'équipe WebLex.


Action en justice d’un salarié : la nullité du licenciement n’est pas automatique !

Deux salariés d’une entreprise ont saisi le juge à l’encontre de leur employeur à la suite d’un désaccord sur la question des temps de pause. Peu de temps après, ces mêmes salariés sont mis à pied, puis licenciés pour faute grave…

« Licenciements illicites ! » selon eux, puisqu’ils contreviennent à leur liberté fondamentale d’agir en justice.

Ils réclament donc la nullité des licenciements, ainsi que leur réintégration dans les effectifs de l’entreprise.

Ce que conteste l’employeur, pour qui ces licenciements sont parfaitement valables : les actions en justice portent sur un motif sans rapport avec le motif du licenciement, la procédure de licenciement a été régulièrement suivie et la lettre de notification du licenciement correctement motivée.

Des arguments suffisants pour convaincre le juge. Pour lui, le seul fait qu’une procédure de licenciement ait été engagée immédiatement après l’introduction d’une action en justice exercée par un salarié ne présume pas automatiquement d’une atteinte à la liberté fondamentale d’agir en justice.

La demande des salariés est donc rejetée.

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
  • Arrêt de la Cour de Cassation, chambre sociale, du 4 novembre 2020, n°19-12.367
Voir plus Voir moins
Voir les sources
Actu Sociale

Heures de délégation prises en dehors des heures de travail : à justifier ?

17 novembre 2020 - 2 minutes
Attention, cette actualité a plus d'un an

Un employeur reproche à un élu de ne pas justifier de l’utilisation de ses heures de délégation posées en dehors du temps de travail. Une justification inutile pour l’élu, l’organisation même de l’entreprise rendant impossible l’exercice de son mandat durant son temps de travail…Qui a raison ?

Rédigé par l'équipe WebLex.


Heures de délégation prises hors temps de travail : l’élu doit-il se justifier ?

L’employeur qui souhaite contester des heures de délégation doit, au préalable, les payer au salarié.

Ce qu’a fait ici un employeur qui, après avoir constaté qu’un représentant du personnel a pris des heures de délégation en dehors de son temps de travail (dimanches et jours fériés), sans démontrer que cette prise d’heures était justifiée par les nécessités de son mandat, a demandé le remboursement des sommes versées.

Ce que conteste l’élu, qui estime n’avoir aucune justification à fournir, la situation de sous-effectif chronique de l’entreprise, connue de tous, l’empêchant d’exercer ses mandats sur son temps de travail.

A cette occasion, il rappelle également que les heures de délégation étant considérées comme des heures de travail, celles prises en dehors du temps de travail doivent être payées en heures supplémentaires… ce que l’employeur n’a pas fait.

Mais encore faut-il que le représentant du personnel prouve que la prise des heures de délégation les dimanches et jours fériés, donc en dehors de son temps de travail, était justifiée par les nécessités de son mandat, déclare le juge. En l’absence d’une telle preuve, l’employeur est fondé à demander le remboursement des sommes versées.

A toutes fins utiles, notez que l’affaire sera rejugée pour permettre au salarié d’apporter cette preuve, le cas échéant.

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
  • Arrêt de la Cour de Cassation, chambre sociale, du 14 octobre 2020, n°18-24.049
Voir plus Voir moins
Voir les sources
Actu Sociale

Recours à l’aide à domicile : un dispositif expérimental à votre service !

17 novembre 2020 - 3 minutes
Attention, cette actualité a plus d'un an

Un dispositif expérimental de dispense de charges a été créé au profit des particuliers qui recourent à certaines activités de services à la personne. Ce dispositif vient d’être précisé et on connaît notamment sa zone d’expérimentation…

Rédigé par l'équipe WebLex.


Les contours de l’expérimentation sont précisés !

A titre expérimental, un dispositif de dispense de charges est mis en place au profit des personnes qui recourent, par voie d’emploi direct ou via une entreprise ou association de services à la personne, aux prestations :

  • d’assistance aux personnes âgées, aux personnes handicapées ou aux autres personnes qui ont besoin d'une aide personnelle à domicile ou favorisant leur maintien à domicile ;
  • de services aux personnes à leur domicile, relatifs aux tâches ménagères ou familiales.

Cette expérimentation se déroulera dans les départements de Paris et du Nord.

Ainsi, les personnes concernées peuvent adhérer à ce dispositif les dispensant de faire l'avance d'une part de leurs charges directes couverte par les aides auxquelles elles sont éligibles, pour des périodes d'activité comprises entre le 1er janvier 2020 et le 31 décembre 2021.

Ce dispositif tient compte des aides et prestations sociales suivantes :

  • la prestation spécifique dépendance (PSD) ;
  • la prestation de compensation du handicap (PCH) ;
  • une aide spécifique, prise en compte dans la double limite de 50 % des dépenses effectivement supportées éligibles au crédit d'impôt pour l’emploi d’un salarié à domicile et d'un plafond annuel fixé :
  • ○ à 6 000 € pour les prestations réalisées et payées entre le 1er septembre 2020 et le 31 décembre 2020,
  • ○ à 7 200 € pour les prestations réalisées et payées en 2021.

Peuvent bénéficier de ce dispositif :

  • les particuliers employeurs qui embauchent directement une aide à domicile, même via un organisme qui se chargera des formalités administratives, déclarations sociales et fiscales liées à l’emploi de l’aide à domicile dès lors que ces particuliers employeurs procèdent eux-mêmes au versement des cotisations et contributions sociales dues au titre de l'emploi des salariés concernés, qui ont été sélectionnés par le président du conseil départemental du Nord et par le Maire de Paris ou par l’Agence centrale des organismes de sécurité sociale (l’Acoss) ;
  • les particuliers recourant à une entreprise ou une association de services à la personne sélectionnée par l’Acoss.

Les mandataires ou prestataires de services qui souhaitent être retenus par l’Acoss pour l’application du dispositif doivent respecter les conditions suivantes :

  • disposer d'un agrément en cours de validité, avoir déclaré leur activité à l’autorité administrative ou disposer d'une autorisation en cours de validité pour exercer les activités suivantes, à l’exclusion des actes médicaux à moins qu'ils ne soient exécutés en application de la réglementation permettant certains professionnels à effectuer des aspirations endo-trachéales :
  • ○ d’assistance dans les actes quotidiens de la vie ou l'aide à l'insertion sociale des personnes âgées et personnes handicapées ou atteintes de pathologies chroniques qui ont besoin de telles prestations à leur domicile,
  • ○ d'aide personnelle à domicile aux familles fragilisées ;
  • respecter leurs obligations de déclaration et de paiement en matière de cotisations et contributions sociales.

Notez qu’ils ne seront que 8 prestataires ou mandataires sélectionnés. Ils devront conclure une convention avec l’Acoss et transmettre à cette dernière la liste des personnes qui ont recours à leurs services et qui sont volontaires pour adhérer au dispositif.

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
  • Décret n° 2020-1352 du 5 novembre 2020 relatif à l'expérimentation prévue à l'article 20 de la loi n° 2019-1446 du 24 décembre 2019 de financement de la sécurité sociale pour 2020
Voir plus Voir moins
Voir les sources
Actu Sociale

Indemnités de licenciement : prise en compte des arrêts de travail dans le calcul de l’ancienneté ?

17 novembre 2020 - 2 minutes
Attention, cette actualité a plus d'un an

Ici, un représentant du personnel demande la résiliation judiciaire de son contrat de travail. Le juge lui donne raison et condamne l’employeur à lui verser des indemnités conventionnelles de licenciement.

Rédigé par l'équipe WebLex.
Pour information, la résiliation judiciaire du contrat de travail est une procédure dans laquelle le salarié demande au juge la rupture de son contrat, en raison de manquements de l’employeur.

L’employeur conteste cette résiliation judiciaire et surtout le paiement de l’indemnité conventionnelle du salarié, estimant que la somme demandée est trop élevée.

Pour lui, en raison du silence de la convention collective du salarié sur la question (ici la convention collective du commerce de gros), les absences pour maladie non professionnelle ne devraient pas être prises en compte dans le calcul de l’ancienneté du salarié, et donc dans le calcul de l’indemnité conventionnelle à verser au salarié …

Mais le salarié n’est pas du même avis. Ces arrêts maladies ayant été causés par le comportement fautif de l’employeur, doivent être pris en compte dans le calcul de son ancienneté et par conséquent, dans celui de son indemnité…

Le juge suit l’employeur sur ce point : en l’absence de mention contraire dans la convention collective, les arrêts de travail ne doivent en aucun cas être pris en compte pour apprécier la durée d’ancienneté du salarié.

L’affaire devra être rejugée pour permettre le recalcul de l’indemnité de licenciement due au salarié.

Source :Arrêt de la Cour de Cassation, chambre sociale, du 21 octobre 2020, n°19-14.557 (NP)

Indemnités de licenciement : prise en compte des arrêts de travail dans le calcul de l’ancienneté ? © Copyright WebLex - 2020

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Sociale

Licenciement économique et accident du travail : compatibles ?

18 novembre 2020 - 1 minute
Attention, cette actualité a plus d'un an

Un employeur peut rompre le contrat de travail d’un salarié en arrêt pour accident du travail ou maladie professionnelle (AT/MP) uniquement dans des cas très limités : faute grave du salarié ou impossibilité de maintenir le contrat pour un motif étranger à l’accident ou la maladie du salarié.

Rédigé par l'équipe WebLex.

Ici, un employeur prend la décision de licencier pour motif économique un salarié arrêté à la suite d’un accident du travail.

Ce que ce dernier conteste, le motif économique n’étant pas valable, selon lui, pour licencier un salarié dont le contrat est suspendu en raison d’un accident de travail !

Mais l’employeur insiste : pour lui, le motif économique du licenciement est bien un motif étranger à l’accident du travail du salarié, comme en témoigne la lettre de licenciement détaillant les circonstances du licenciement prononcé.

« Motif non valable ! » tranche le juge : ici, la lettre de licenciement ne démontre pas suffisamment l’impossibilité de maintenir le contrat de travail du salarié et, à ce titre, rend impossible le licenciement du salarié.

L’affaire devra donc être rejugée, pour laisser une chance à l’employeur de caractériser suffisamment le motif de licenciement du salarié.

Source : Arrêt de la Cour de Cassation, chambre sociale, du 21 octobre 2020, n°19-15051 (NP)

Licenciement économique et accident du travail : compatibles ? © Copyright WebLex - 2020

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Sociale

Coronavirus (COVID-19) : précisions relatives à la formation des salariés en activité partielle

19 novembre 2020 - 2 minutes
Attention, cette actualité a plus d'un an

Un dispositif de financement de la formation des salariés a été adapté pour faire face aux conséquences de l’épidémie de covid-19 : le FNE-Formation. Il concerne désormais les salariés placés en activité partielle ou en activité partielle de longue durée. Des nouveautés à ce sujet sont à noter. Lesquelles ?

Rédigé par l'équipe WebLex.


Le dispositif du FNE-Formation remodelé

Pour faire face à la crise résultant de l’épidémie de covid-19, les entreprises qui ont placé des salariés en activité partielle ou en activité partielle de longue durée, peuvent bénéficier d’une prise en charge par l’Etat d’une partie des coûts pédagogiques du projet de formation, via le FNE-Formation.

Depuis le 1er novembre 2020, ce dispositif est exclusivement réservé aux salariés placés en activité partielle, de droit commun ou de longue durée.

Les formations éligibles sont notamment celles permettant d’obtenir une qualification professionnelle et les actions de VAE (validation des acquis de l’expérience).

La prise en charge par l’État, depuis le 1er novembre 2020, s’élève à :

  • 70 % des frais pédagogiques pour les salariés en activité partielle de droit commun (APDC) : (contre 100 % pour tout dossier complet déposé jusqu’au 31 octobre 2020) ;
  • 80 % des coût pédagogiques pour les salariés en activité partielle longue durée (APLD), avec un plafond moyen de 6 000 € par salarié et par an.

La rémunération du salarié en formation est exclue de la prise en charge de l’Etat au titre du FNE-Formation. Rappelons néanmoins que l’employeur perçoit, au titre de la rémunération du salarié placé en activité partielle, une allocation de l’Etat.

Toute entreprise, sans condition de forme, de taille, d’effectif ou de secteur d’activité, peut adresser sa demande de FNE-Formation à son OPCO ou à la Direccte. Elle doit être en mesure de produire un dossier complet présentant la formation (ou bilan de compétences, ou VAE) destinée à être soutenue.

Source : Questions/Réponses du Ministère du travail, FNE-Formation, mise à jour du 13 novembre 2020

Coronavirus (COVID-19) : précisions relatives à la formation des salariés en activité partielle © Copyright WebLex - 2020

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Sociale

Coronavirus (COVID-19) : précisions relatives à l’aide à l’embauche des travailleurs handicapés

19 novembre 2020 - 3 minutes
Attention, cette actualité a plus d'un an

Pour rappel, peuvent bénéficier de l’aide à l’embauche des travailleurs handicapés, y compris dans les départements d’Outre-mer :

Rédigé par l'équipe WebLex.
  • Précisions relatives aux entreprises / structures concernées
  • toute entreprise privée du secteur marchand et non marchand;
  • les entreprises publiques ;
  • les groupements d’employeurs pour l’insertion et la qualification ;
  • les employeurs de pêche maritime ;
  • les chambres de métiers et les chambres d’agriculture ;
  • la Poste.

Les associations, ainsi que les sociétés reprenant un fonds de commerce peuvent également en bénéficier.

La forme juridique de l’entreprise n’a aucune influence.

  • Précisions relatives aux salariés concernés

Tout salarié bénéficiant de la reconnaissance de la qualité de travailleur handicapé est éligible à l’aide, y compris :

  • les salariés à employeurs multiples : une proratisation sera appliquée en fonction du temps de travail du salarié dans chaque entreprise ;
  • les gérants de société minoritaire disposant d’un contrat de travail en qualité de salarié de la société ;
  • les associés ou cogérants, s’ils sont salariés de l’entreprise.

Cette aide n’est pas cumulable avec l’aide à l’embauche des jeunes.

  • Précisions relatives aux contrats concernés / embauches visées

. Les contrats d’apprentissage ou de professionnalisation, tout comme les contrats uniques d’insertion – contrat d’accompagnement à l’emploi (CUI-CAE) et les stages ne bénéficient pas de cette aide.

A l’inverse, les CDI (contrats à durée indéterminée) et CDD (contrats à durée déterminée) de plus de 3 mois conclus à l’issus d’un tel type de contrat pourront en bénéficier.

Aucune durée hebdomadaire n’est imposée, dans la limite du respect de la réglementation applicable en matière de temps de travail (selon la convention collective applicable et/ou le code du travail).

Pour les contrats à temps partiel, le montant de l’aide est calculé au prorata de la durée de travail du salarié.

Cette aide sera maintenue en cas de prolongation d’un CDD ou de la conclusion d’un nouveau contrat.

  • Précisions relatives aux démarches d’accès à l’aide

Les demandes doivent être déposées dans un délai maximal de 4 mois suivant la date de début d’exécution du contrat.

L’agence de services et de paiement (ASP) a mis en place d’un numéro à destination des bénéficiaires de cette aide : le 0 809 549 549 (service gratuit + prix de l’appel).

Les demandes doivent être déposées dans un délai maximal de 4 mois suivant la date de début d’exécution du contrat.

L’employeur devra déposer autant de demandes d’aide que de travailleurs en situation de handicap embauchés.

Pour effectuer sa demande, l’employeur devra transmettre à l’ASP, par voie dématérialisée :

  • sa pièce d’identité ou de celle de son représentant ;
  • la pièce d’identité du salarié concerné ;
  • le contrat de travail du salarié concerné (présentant le salaire, le temps et la quotité de travail) ;
  • la décision d’attribution de la qualité de travailleur handicapé du salarié concerné.
  • Précisions quant aux rémunérations à prendre en compte

La rémunération prise en compte est celle définie par le contrat de travail au moment de l’embauche du salarié (salaire de base et éléments accessoires : primes, gratifications, avantages en nature, etc.). Seuls les éléments connus seront pris en compte pour ce calcul.

La rémunération du salarié ne doit pas dépasser 2 Smic horaire (soit 20,30 € pour l’année 2020).

Le critère lié au niveau de salaire à respecter ne sera pris en compte qu’au moment de la décision du versement de l’aide.

Enfin, seuls sont pris en compte pour le calcul trimestriel de l’aide les temps de présence du salarié ou d’interruption du contrat de travail.

Source :Ministère du travail, de l’emploi et de l’insertion, Questions-réponses relative à l’Aide à la mobilisation des employeurs pour l’emploi des travailleurs handicapés (AMEETH) ; 20 octobre 2020

Coronavirus (COVID-19) : précisions relatives à l’aide à l’embauche des travailleurs handicapés © Copyright WebLex - 2020

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Sociale

Obligation d’emploi des travailleurs handicapés : les nouveautés

19 novembre 2020 - 5 minutes
Attention, cette actualité a plus d'un an

Les entreprises d’au moins 20 salariés ont l’obligation d’employer 6 % de travailleurs handicapés, ou de payer une contribution à l’Agefiph. Cette contribution peut être modulée. Voici les dernières nouveautés à connaître à ce sujet, applicables pour votre prochaine déclaration (en 2021)…

Rédigé par l'équipe WebLex.


Dépenses déductibles de la contribution Agefiph

  • >Déduction au titre de la sous-traitance

Désormais, le portage salarial est pris en compte pour la déduction de la contribution Agefiph au titre des contrats de sous-traitance.

Ainsi, doivent adresser à leurs entreprises clientes une attestation annuelle, au plus tard le 31 janvier de l’année N+1 :

  • les entreprises adaptées,
  • les établissements ou services d'aide par le travail,
  • les travailleurs indépendants handicapés,
  • désormais, les entreprises de portage salarial lorsque le salarié porté est reconnu bénéficiaire de l'obligation d’emploi.

L'employeur assujetti à l'obligation d'emploi devra renseigner, dans la DSN de février (transmise en mars) le montant de la déduction non-plafonnée liée à la conclusion de contrats de fourniture, de sous-traitance ou de prestations de service avec des entreprises adaptées, des établissements ou services d'aide par le travail, des travailleurs indépendants handicapés ou avec les entreprises de portage salarial lorsque le salarié porté est reconnu bénéficiaire de l'obligation d'emploi.

Ce montant est calculé en appliquant un taux de 30 % au prix hors taxes des fournitures, travaux ou prestations figurant au contrat, duquel sont déduits les coûts des matières premières, des produits, des matériaux, de la sous-traitance, des consommations intermédiaires et des frais de vente et de commercialisation.

  • > Déduction au titre des emplois exigeant des conditions d'aptitude particulières

Pour rappel, le montant de la contribution annuelle versée à l’Agefiph par l’employeur peut être modulé en fonction de l'effectif de l'entreprise et des emplois exigeant des conditions d'aptitude particulières, occupés par des salariés de l'entreprise.

Pour calculer le montant de la déduction applicable à ce titre, il convient de multiplier l’effectif des emplois exigeant des conditions d'aptitude particulières, occupés par des salariés de l'entreprise par 17 fois le Smic horaire brut.

  • > Déduction plafonnée

Pour rappel, peuvent être déduites, dans la limite de 10 % de sa contribution annuelle, les dépenses (hors taxes) exposées par l’employeur assujetti à l’obligation d’emploi et relatives :

  • à la réalisation de diagnostics et de travaux afin de rendre les locaux de l'entreprise accessibles aux bénéficiaires de l'obligation d'emploi ;
  • au maintien dans l'emploi au sein de l'entreprise et à la reconversion professionnelle de bénéficiaires de l'obligation d'emploi par la mise en œuvre de moyens humains, techniques ou organisationnels compensatoires à la situation de handicap, à l'exclusion des dépenses déjà prises en charge ou faisant l'objet d'aides financières délivrées par d'autres organismes ;
  • aux prestations d'accompagnement des bénéficiaires de l'obligation d'emploi, aux actions de sensibilisation et de formation des salariés réalisées par d'autres organismes pour le compte de l'entreprise afin de favoriser la prise de poste et le maintien en emploi des bénéficiaires de l'obligation d'emploi.

Jusqu'au 31 décembre 2024, peuvent également être déduites, dans la même limite de 10 %, les dépenses (hors taxes) que l’employeur a exposées au titre :

  • de la participation à des événements promouvant l'accueil, l'embauche directe et le maintien dans l'emploi de travailleurs handicapés dans l'entreprise ;
  • du partenariat, par voie de convention ou d'adhésion, avec des associations ou des organismes œuvrant pour la formation, l'insertion sociale et professionnelle de personnes handicapées que l'employeur accueille ou embauche, à l'exclusion des participations aux opérations de mécénat ;
  • des actions concourant à la professionnalisation des dirigeants ou des travailleurs des entreprises adaptées, des travailleurs des établissements ou services d'aide par le travail ou des travailleurs indépendants handicapés, ainsi qu'au développement des achats auprès de ces acteurs.


Déclarer votre obligation d’emploi

Depuis le 1er janvier 2020, chaque entreprise, quelle que soit sa taille, doit transmettre mensuellement les informations relatives au statut de travailleur handicapé de leurs salariés qui seront traitées par l’Urssaf, la CGSS ou la MSA selon le cas, afin de lui transmettre son effectif moyen annuel :

  • de travailleurs handicapés ;
  • d’emploi exigeant des conditions d’aptitude particulières.

En principe, l’Urssaf doit procéder à cette transmission au plus tard le 31 janvier de l’année N+1. Mais, parce qu’il s’agit de la 1ère année de mise en œuvre de ces modalités, l’Urssaf transmettra ces informations le 31 mars 2021 au plus tard. La MSA, quant à elle, est pour l’instant restée silencieuse sur le sujet.

Par conséquent, alors qu’en principe les informations relatives à son obligation d’emploi de travailleurs handicapés sont renseignées par l’employeur dans la DSN du mois de février de l’année N+1 (c’est-à-dire la DSN exigible le 5 ou le 15 mars, selon le cas), les informations concernant l’année 2020 seront renseignées par l’employeur dans la DSN afférente à la période d’emploi du mois de mai 2021 (c’est-à-dire exigible le 5 ou le 15 juin 2021, selon le cas).


Précisions concernant les entreprises adaptées de travail temporaire

Les entreprises adaptées de travail temporaire, pour déterminer leur obligation d’emploi, ne tiennent pas compte, dans leur effectif, des salariés mis à disposition d’entreprises utilisatrices (lesquelles doivent déjà en tenir compte).

L’Urssaf, la CGSS ou la MSA doivent leur communiquer, en principe le 31 janvier N+1 au plus tard (mais exceptionnellement au 31 mars au plus tard pour l’année 2021) leur effectif de salariés relevant d'un emploi exigeant des conditions d'aptitude particulières.

De leur côté, les entreprises adaptées de travail temporaire doivent transmettre à chaque entreprise utilisatrice une attestation annuelle portant sur le nombre de bénéficiaires de l'obligation d'emploi mis à sa disposition.

Source :

  • Décret n° 2020-1350 du 5 novembre 2020 relatif à l'obligation d'emploi en faveur des travailleurs handicapés
  • urssaf.fr, Obligation d'emploi des travailleurs handicapés : un guide pour tout savoir sur vos obligations déclaratives auprès de l'Urssaf, actualité du 9 novembre 2020
  • acoss.fr, Obligation d'emploi des travailleurs handicapés - L'Urssaf et la MSA nouvelles interlocutrices aux côtés de l'Agefiph, Communiqué de presse du 16 novembre 2020

Obligation d’emploi des travailleurs handicapés : les nouveautés © Copyright WebLex - 2020

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Abonnez vous à la newsletter
Accéder à WebLexPro
Accéder à WeblexPro