La chaleur arrive : « mieux vaut prévenir que guérir ! »
Canicule : gérer les conditions de travail
La chaleur s’installe et l’été 2023 s’annonce particulièrement difficile pour les travailleurs les plus fortement exposés (bâtiment, transport, travaux publics, travaux agricoles, etc.).
Dans le contexte caniculaire de l’été 2022, l'Institut National de Recherche et de Sécurité pour la prévention des accidents du travail et des maladies professionnelles (INRS) a consacré tout un dossier à la prévention des risques liés à la chaleur. Un dossier qui peut s’avérer utile pour anticiper la période estivale 2023…
Voici donc quelques rappels utiles afin de garantir la sécurité et la santé des travailleurs concernés :
- vérifier quotidiennement le niveau de vigilance « canicule », afin d’anticiper les mesures à prendre ;
- aménager les horaires de travail et privilégier les heures les moins chaudes de la journée ;
- limiter le temps d’exposition du salarié à la chaleur en effectuant des rotations de personnel si possible ;
- augmenter la fréquence des pauses, dans des lieux frais à proximité du lieu de travail et équipés de source d’eau potable ;
- limiter ou reporter le travail physique ;
- éviter le travail isolé, pour permettre une vigilance mutuelle des salariés ;
- considérer chaque salarié selon ses spécificités éventuelles (grossesse, maladie, handicap, etc.) et faire appel au médecin du travail pour les recommandations utiles ;
- mettre à disposition des vêtements ou équipements de protection adaptés : vêtements de travail de couleur claire permettant l’évaporation de la sueur, couvre-chef en cas de travail en extérieur et d’exposition prolongée au soleil, équipements de protection individuelle adaptés réduisant l’inconfort thermique, etc.
L’INRS rappelle également qu’il est indispensable d’informer les salariés sur les risques liés à la chaleur et de les former aux signes d’alerte du coup de chaleur :
- céphalées, nausées, hyperthermie ;
- crampes dans les jambes et dans l’abdomen ;
- épuisement et déshydratation ;
- pouls rapide, malaise, etc.
Des salariés doivent en outre être formés aux mesures de premiers secours et, à ce titre, l’INRS conseille aux employeurs de solliciter les services de prévention et de santé au travail pour former les sauveteurs secouristes du travail.
Pour rappel, l’exposition aux risques liés à la chaleur doit être évaluée et consignée dans le document unique (DU).
Matériel professionnel : « il va beaucoup moins bien marcher maintenant »
En sortant de sa voiture, un salarié fait tomber et casse son ordinateur professionnel qui n'était pas rangé dans son sac de protection.
Au regard du coût de la réparation et parce que le collaborateur est ici fautif, l'employeur envisage de retenir les frais de réparation sur son salaire.
Mais est-ce possible ?
La bonne réponse est... Non
Dans une telle situation, la retenue sur salaire s'analyse comme une sanction pécuniaire. Ce procédé est interdit par la loi et est puni d'une amende de 3 750 €. Aucune retenue sur salaire ne peut être faite, ni aucun paiement ne peut être demandé au salarié qui cause un dommage financier à son employeur.
Attention toutefois : si un salarié cause intentionnellement un préjudice à son employeur (autrement dit, en cas de faute lourde), ce dernier pourra engager sa responsabilité pécuniaire devant le juge.
Nutri-Score des boissons : l'algorithme évolue
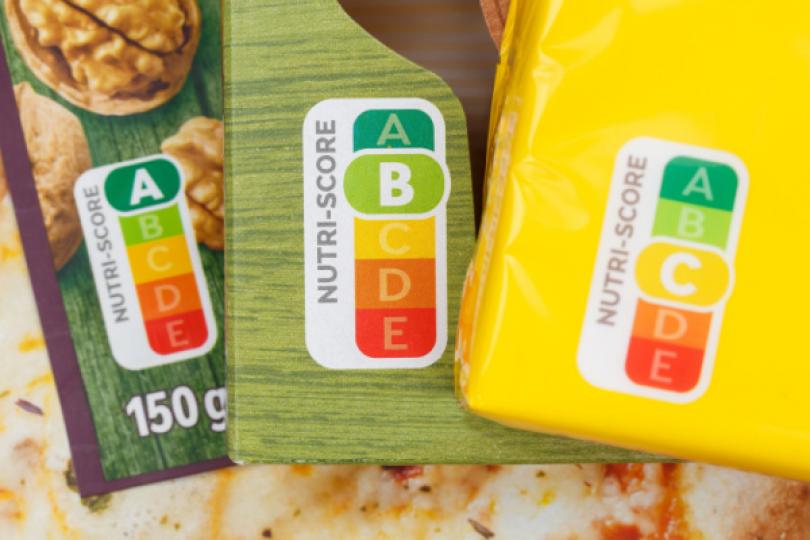
Nutri-Score des boissons : une évolution pour la fin de l'année 2023
Depuis 2021, le système d'étiquetage nutritionnel Nutri-Score fait l'objet d'une coordination transnationale. Cette gouvernance est organisée autour d'un comité de pilotage (où siègent les membres des pays concernés) et d'un comité scientifique constitué d'experts indépendants des pays membres.
Dans le cadre de cette gouvernance, le comité de pilotage (constitué des autorités compétentes belges, françaises, allemandes, luxembourgeoises, hollandaises, espagnoles et suisses) a adopté la révision de l'algorithme de calcul du Nutri-Score.
Cette révision permettra d'accroître l'efficacité du système à classer les aliments et boissons, en cohérence avec les principales recommandations alimentaires des différents pays d'Europe.
Pour mémoire, des évolutions du Nutri-Score ont été apportées en juillet 2022 pour les aliments, notamment en classant mieux les poissons gras, les huiles moins riches en graisses saturées ou encore, en améliorant la classification de la volaille par rapport à la viande rouge.
Le 30 mars 2023, les recommandations du comité scientifique pour les boissons ont été adoptées. Les objectifs sont les suivants :
- harmoniser l'algorithme en classant les boissons de façon cohérente ;
- mieux différencier la composition nutritionnelle des boissons en fonction de leur teneur en sucres et modifier l'algorithme afin de limiter la substitution des sucres par des édulcorants ;
- laisser le score A en ce qui concerne l'eau, seule boisson recommandée sans réserve par les organisations internationales ;
- maintenir la classification actuelle des jus de fruits, nectars et smoothies.
À noter que les pays utilisant déjà le Nutri-Score peuvent adopter formellement le nouvel algorithme de calcul selon leur procédure interne.
Afin d’assurer une cohérence entre les pays – une fois leurs procédures internes terminées – une mise en œuvre coordonnée du nouvel algorithme sera faite d’ici la fin de l’année 2023. À compter de cette date, les opérateurs auront 2 ans pour adapter le Nutri-Score de leurs produits.
Les lecteurs ont également consulté…
Paiement (tardif) de la participation : sous quel délai ?
Paiement de la participation : c'est le délai de prescription de 2 ans qui s'applique !
Pour rappel, toute action portant sur l'exécution du contrat de travail se prescrit par 2 ans à compter du jour où celui qui l'exerce a connu ou aurait dû connaître les faits lui permettant d'exercer son droit.
L'action en paiement ou en répétition du salaire, quant à elle, se prescrit par 3 ans à compter du jour où celui qui l'exerce a connu ou aurait dû connaître les faits lui permettant de l'exercer.
La demande peut porter sur les sommes dues au titre des 3 dernières années à compter de ce jour ou, lorsque le contrat de travail est rompu, sur les sommes dues au titre des 3 années précédant la rupture du contrat.
Pour autant, la loi ne précise pas le délai de prescription applicable à la demande en paiement d'une somme au titre de la participation aux résultats de l'entreprise.
Dans une affaire récente, une salariée constate ne pas avoir reçu les sommes normalement dues au titre de la participation. Elle demande donc à l'employeur de régulariser la situation.
Se pose alors la question du délai de prescription applicable en pareille situation...
Une interrogation qui a poussé le juge à trancher ! La durée de la prescription est déterminée par la nature de la créance invoquée.
La demande en paiement d'une somme au titre de la participation aux résultats de l'entreprise, qui n'a pas une nature salariale, relève de l'exécution du contrat de travail et est donc soumise à la prescription biennale (2 ans) !
Obligation d’emploi des travailleurs handicapés : nouvelle sanction, nouveau report
Obligation d’emploi des travailleurs handicapés : une nouvelle sanction ?
Pour mémoire, les entreprises d’au moins 20 salariés ont l’obligation d’embaucher des travailleurs handicapés (OETH) à hauteur de 6 % de leur effectif annuel moyen. A défaut de respecter cette obligation d’embauche, une contribution spécifique est due par l’entreprise.
Pour s’assurer du respect de cette obligation, ces entreprises doivent déclarer annuellement, par le biais de la déclaration sociale nominative (DSN), le nombre de salariés reconnus travailleurs handicapés qu’elles emploient.
Jusqu’à présent, si l’entreprise assujettie à l’OETH ne respectait pas l’obligation de déclaration d’emploi de travailleurs handicapés (DOETH), aucune « sanction » n’était prévue.
Désormais, depuis le 23 avril 2023 l’entreprise qui ne respecte pas son obligation déclarative sera redevable d’une contribution forfaitaire fixée à titre provisoire (dont le montant dépend de l’effectif de l’entreprise), majorée de 25 %.
La contribution est notifiée avant le 31 décembre de l'année au cours de laquelle la déclaration aurait dû être souscrite.
Si l’entreprise effectue sa déclaration postérieurement aux notifications de l’administration, le montant des cotisations et contributions dues est régularisé en conséquence : dans ce cas, la majoration de la contribution forfaitaire due en l’absence de DOETH est portée à 8 % du montant de la contribution.
Enfin, il est prévu les aménagements suivants :
-
la contribution forfaitaire due en l’absence de DOETH n’est pas applicable aux employeurs n’ayant pas rempli leurs obligations déclaratives au titre de l’année 2020 ou 2021 à la date du 22 avril 2023 et ayant régularisé leur situation au regard de ces obligations au plus tard à l'échéance de juillet 2023 ;
-
pour les déclarations qui auraient dues être souscrites en 2021 au titre de l'année 2020 et celles qui auraient dues être souscrites en 2022 au titre de l'année 2021, la date limite de notification (soit le 31 décembre de l’année au cours de laquelle la déclaration aurait dû être souscrite), est reportée au 31 décembre 2023.
Obligation d’emploi des travailleurs handicapés : un nouveau report ?
Jusqu’à présent, l’employeur concerné par l’obligation d’emploi des travailleurs handicapés devait effectuer sa déclaration annuelle via la DSN (déclaration sociale nominative) de février (exigible le 5 ou le 15 mars) au titre de l’obligation d’emploi de l’année précédente.
Désormais, il est prévu que cette déclaration doit être effectuée via la DSN d’avril (exigible le 5 ou le 15 mai) de l’année suivant celle au titre de laquelle la déclaration relative à l’obligation d’emploi est effectuée.
Les lecteurs ont également consulté…
Clause d’agrément d’un contrat de bail commercial : cas vécu
Cession de fonds de commerce : avec ou sans clause d’agrément ?
Lorsqu’une entreprise est en liquidation judiciaire, ce n’est plus le débiteur qui a la main sur son activité mais le liquidateur judiciaire dont la mission est de s’assurer que les intérêts de toutes les parties sont pris en compte.
Le rôle du liquidateur est de réaliser au mieux l’actif pour apurer le passif, autrement dit, de vendre ce qui peut l’être pour rembourser les dettes.
Dans cette affaire, une SCI signe avec un restaurateur un bail commercial. Malheureusement, l’entreprise est mise en liquidation judiciaire et le bailleur demande la résiliation du contrat de bail. Sauf que le liquidateur obtient l’autorisation de vendre le fonds de commerce à une autre société de restauration. Or le fonds de commerce comprend, notamment, le contrat de bail commercial…
« Non ! », s’oppose le bailleur. Comme le bail commercial signé entre lui et le 1er restaurateur prévoit une clause d’agrément, le bailleur a le droit d’accepter ou de refuser le nouveau locataire qui lui est présenté. Or, la SCI refuse, en vertu de cette clause d’agrément , ce nouveau restaurateur comme locataire.
« Impossible ! », selon le liquidateur qui indique que cette clause s’applique à la cession du bail commercial. Sauf qu’ici, il est question de la cession d’un fonds de commerce…qui comprend le bail ! Ce qui change tout…
« Ce qui ne change rien », tranche le juge en faveur de la SCI en rappelant le principe : même en cas de liquidation judiciaire, le contrat de bail doit s’appliquer, sauf exception. Par conséquent, la clause d’agrément est applicable en cas de cession de bail…mais aussi en cas de cession de fonds qui comprend ledit bail ! La SCI a donc tout à fait le droit de s’opposer au candidat locataire…
Pour aller plus loin…
Les lecteurs ont également consulté…
Vente de biens personnels : imposables ?
Ventes occasionnelles : non imposables, sauf exception !
En cas de vente de biens personnels, à caractère occasionnel et dans le cadre de la gestion de son patrimoine privé, c’est-à-dire en dehors de toute activité professionnelle, les revenus ainsi récupérés ne sont pas imposables et n’ont pas besoin d’être déclarés.
Il existe cependant des exceptions en cas de vente de :
-
métaux précieux ;
-
bijoux, objets d’art, de collection ou d’antiquité dont le montant est supérieur à 5 000 € ;
-
biens dont le prix de vente est supérieur à 5 000 €, sauf les meubles meublants, l’électroménager et les automobiles qui sont exonérés.
Pour les métaux précieux
Dans ce cas, peu importe son montant, la vente est imposable. Le vendeur sera redevable :
-
de la taxe forfaitaire sur les métaux précieux, à hauteur de 11 % du prix du bien, payable dans le mois de la vente ;
-
et de la contribution au remboursement de la dette sociale (CRDS), à hauteur de 0,5 %.
Notez que les pièces de monnaies postérieures à 1800 entrent dans la catégorie des métaux précieux.
Pour les bijoux, objets d’art, de collection ou d’antiquité
Ici, les revenus ne seront imposables que si le prix de vente est supérieur à 5 000 €. Dans ce cas le vendeur sera redevable :
-
de la taxe forfaitaire sur les objets précieux, à hauteur de 6 % du prix du bien, payable dans le mois de la vente ;
-
et de la contribution au remboursement de la dette sociale (CRDS), à hauteur de 0,5 %.
Pour les ventes d’un montant supérieur à 5 000 €
À l’exception des meubles dits « meublants », concrètement les meubles et électroménagers équipant la maison et les automobiles, les ventes d’un montant supérieur à 5 000 € sont également imposables au titre :
-
de la plus-value de cession des biens meubles, à hauteur de 19 % sur la plus-value réalisée, payable dans le mois de la vente ;
-
des prélèvements sociaux sur les revenus du patrimoine, à hauteur de 15,5 % sur la plus-value réalisée.
Ventes de biens achetés ou fabriqués pour être revendus : imposables !
Il ne s’agit plus ici de la simple gestion de son patrimoine privé mais bien d’une véritable activité. Retenez qu’il conviendra de réaliser les formalités pour la déclarer.
Les revenus tirés de ces ventes devront être déclarés car ils sont imposables. Les conséquences fiscales dépendront alors des montants en question.
Recettes annuelles inférieures à 176 200 € en 2022 ou 188 700 € en 2023
Dans cette hypothèse, vous aurez le choix entre 2 régimes fiscaux :
-
le régime micro BIC : dans ce régime, vous serez imposé au barème de l’impôt sur le revenu sur 29 % de vos recettes. Notez qu’en cas de recettes inférieurs à 305 €, vous ne serez pas imposable ;
-
le régime réel : ici, vous ne bénéficierez pas d’un abattement de 71 % automatique comme dans le micro BIC. Vous devrez déclarer le montant réel de vos charges.
Concernant la TVA, votre situation dépendra également de vos recettes :
-
si elles sont inférieures à 85 800 €, la question ne se pose pas : vous n’êtes pas redevable de la TVA ;
-
si elles sont comprises entre 85 800 € et 176 200 €, elles sont soumises à la TVA.
Concernant les cotisations sociales vous pouvez choisir entre :
-
le régime du micro-entrepreneur : vos cotisations seront calculées en fonction de vos recettes au taux de 12,80 %, sans déduction de charge ;
-
le statut du travailleur indépendant : vos cotisations seront calculées en fonction de vos bénéfices réels.
Recettes annuelles supérieures à 176 200 € en 2022 ou 188 700 € en 2023
Dans ce cas, vous dépendrez automatiquement du régime réel. De même, vous devrez déclarer et payer votre TVA, que vous pourrez toutefois déduire de vos achats et de vos frais. Enfin, pour les cotisations sociales, vous dépendrez du statut du travailleur indépendant.
Les lecteurs ont également consulté…
Impôt sur le revenu : en cas de retard de paiement…
Paiement tardif de l’impôt sur le revenu : remise gracieuse possible
Un dirigeant a vendu les parts de son entreprise et a dégagé, dans le cadre de cette opération, une plus-value importante qui a été soumise à l’impôt sur le revenu.
Il reçoit donc un avis d’imposition, à régler au plus tard le 15 novembre, mais en octobre, il décide de contester le montant qui lui est réclamé.
Parce qu’il n’a pas demandé le sursis de paiement dans sa réclamation et que la date limite de paiement a été dépassée, l’administration lui a appliqué une majoration pour retard de paiement de 10 %.
Entre temps, l’administration admet partiellement ses arguments et décide de lui accorder un dégrèvement. Satisfait, le dirigeant règle donc le solde de l’impôt sur le revenu restant dû à l’issue de la procédure, près de 2 ans plus tard.
L’administration lui réclame cependant toujours la majoration de 10 % pour paiement tardif pour laquelle le dirigeant va demander la remise gracieuse, mais que l’administration fiscale va lui refuser.
Ce que le dirigeant conteste : faisant aussi valoir l’absence de manquements à ses obligations fiscales par le passé, il rappelle qu’au vu des échanges avec l’administration qui a partiellement admis ses arguments, il pensait légitimement qu’aucune pénalité ne lui serait infligée, pénalité au demeurant disproportionnée estime-t-il…
En vain, puisque le juge rappelle qu’une décision de l’administration refusant une remise gracieuse ne peut être annulée que si elle est entachée d’incompétence, d’erreur de droit, d’erreur de fait, d’erreur manifeste d’appréciation. Ce qui n’est pas le cas ici…
Bouclier et amortisseur : mêmes systèmes, nouveaux délais !
De nouveaux délais pour faire parvenir les attestations
Pour rappel, le bouclier tarifaire est une aide destinée aux ménages et aux TPE, ayant un compteur électrique d’une puissance inférieure à 36 kVA, pour aider ces derniers à faire face à la hausse du prix de l’électricité. Concrètement, le bouclier permet de plafonner l’augmentation du prix à 15 % depuis le 1er février 2023.
Pour en bénéficier, les TPE doivent envoyer une attestation sur l’honneur d’éligibilité à leur fournisseur d’électricité. Cette formalité est toujours nécessaire, mais les délais d’envoi ont été allongés. Les TPE doivent envoyer leur attestation :
- au plus tard le 30 juin 2023 ;
- ou au plus tard un mois après la prise d’effet de leur contrat si elle est postérieure au 31 mai 2023.
Ces délais s’appliquent de la même manière au système de l’amortisseur électricité qui, pour rappel, est destiné aux PME et TPE non éligibles au bouclier tarifaire. Les entreprises concernées devront donc envoyer leur attestation à leur fournisseur en suivant les mêmes dates butoirs.
Les lecteurs ont également consulté…
C’est l’histoire d’un hôtelier qui attend son client… pas l’administration fiscale…
Un client réserve un séjour dans un hôtel et, comme le prévoit ses conditions de vente, l’hôtelier lui réclame le montant de la 1re nuitée qu’il conservera s’il ne se présente finalement pas ou n’annule pas sa réservation dans les délais. Ce qui ne manque pas d’arriver…
L’hôtelier conserve alors cette somme… sur laquelle l’administration réclame de la TVA. Pour elle, cette somme, ici calculée en fonction des caractéristiques de la réservation, constitue la contrepartie d’un service, à savoir le droit pour le client de disposer de la chambre qu'il a réservée, même s’il ne vient pas : elle est donc soumise à la TVA. Ce que conteste l’hôtelier : il s’agit d’arrhes, non soumis à TVA, qui compensent un préjudice, à savoir la défaillance du client…
Sauf que, pour le juge, rien n’indique ici que l’hôtelier n’est pas en mesure de relouer la chambre du client défaillant. Cette somme, non forfaitaire, constitue bien la contrepartie directe d’une prestation hôtelière… et est donc soumise à TVA !