
Un avantage fiscal pour les biens qui ne sont pas des « monuments historiques » ?
Bâtiment « labelisé » : et si vous faites des travaux ?
Les immeubles anciens ou présentant des qualités architecturales ou paysagères distinctives, visibles de la voie publique ou accessibles au public, et qui ne sont pas inscrits ou classés au titre des monuments historiques, peuvent se voir attribuer, sous conditions, le label de la fondation du patrimoine.
Ce label permet au propriétaire du bâtiment de bénéficier, là encore sous conditions, d’un avantage fiscal spécifique lui permettant de déduire de son impôt sur le revenu tout ou partie des charges foncières liées à ce type de bâtiments, notamment les travaux.
Pour les immeubles bâtis et habitables, seuls les travaux d’entretien et de réparation sur les murs, façades et toitures sont éligibles.
Pour ceux qui sont bâtis, mais non habitables, sont éligibles les travaux intérieurs d’entretien et de réparation indissociables de l’intérêt historique, artistique ou culturel de l’immeuble.
Enfin, les travaux de destruction, construction, reconstruction et remise en état sont également éligibles lorsqu’ils ont pour objectif de remettre l’immeuble dans sa situation originelle et ont été prescrits par l’unité départementale de l’architecture et du patrimoine.
- Décret n° 2023-103 du 16 février 2023 pris pour l'application du 1° ter du II de l'article 156 du code général des impôts et de l'article L. 143-2 du code du patrimoine et portant remplacement de la convention type prévue à l'article 795 A du code général des impôts
Déchets amiantés des particuliers : la problématique de la récupération…
Déchets amiantés des particuliers : une récupération gratuite ?
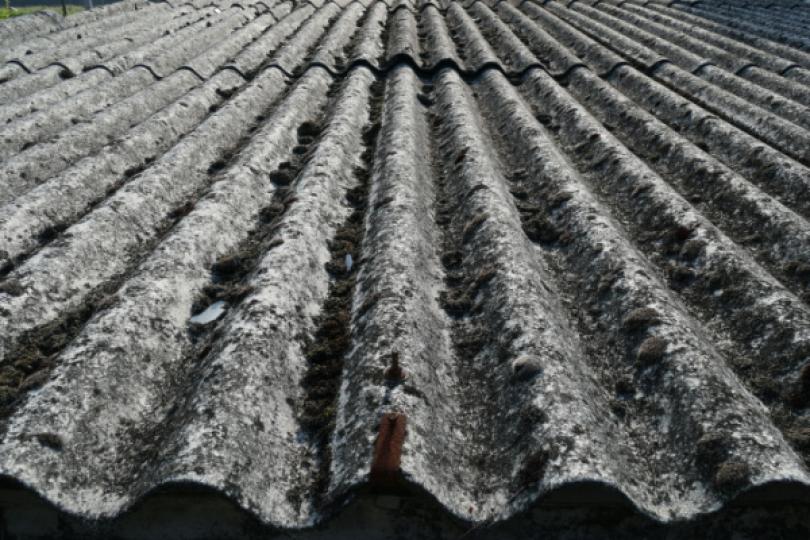
Pour rappel, l'amiante est une substance encore très présente dans les logements des particuliers, notamment dans les toitures en fibrociment.
Très souvent, le recours à une entreprise spécialisée dans la récupération des déchets d’amiante étant hors-budget, les particuliers avaient tendance à reporter les travaux de rénovation de leur logement.
Mais comme le rappelle le Gouvernement à un député, la situation a changé depuis le 1er janvier 2023, date à laquelle une filière REP (responsabilité élargie du producteur) spécifique a vu le jour dans le secteur du BTP.
Via cette filière, les déchets amiantés des particuliers doivent être pris en charge gratuitement par les professionnels du bâtiment !
Une mesure qui devrait permettre de faciliter les travaux de rénovation chez les particuliers concernés !
- Réponse ministérielle Vigier du 14 février 2023, Assemblée nationale, n° 5052 : « Récupération des déchets amiantés des particuliers »
Paiement de l’impôt sur la vente d’une résidence secondaire : « remboursez ! »
Paiement de l’impôt sur la vente d’une résidence secondaire : pas de droit à l’erreur ?
Un couple vend un logement qui n’était pas son habitation principale.
Parce qu’à cette occasion il a réalisé un gain (une plus-value), il paie l’impôt correspondant.
Sauf que passé quelques jours, le couple réalise qu’il pouvait, en réalité, bénéficier d’une exonération d’impôt.
Le gain réalisé lors de la vente d’une résidence secondaire peut, en effet, échapper à l’impôt dès lors que les conditions suivantes sont réunies :
- le vendeur utilise le prix de la vente pour acheter ou construire son habitation principale dans un délai de 2 ans ;
- le vendeur n’a pas été propriétaire de sa résidence principale dans les 4 ans précédant la vente.
Or ici, le couple respecte parfaitement les conditions requises ! Il demande donc à l’administration fiscale que soit rectifiée cette erreur... c’est-à-dire, concrètement, un remboursement de l’impôt payé à tort.
…ce que refuse l’administration ! Cette dernière explique qu’une rectification n’est pas possible car c’est dans l’acte de vente que le couple aurait dû se prévaloir de l’exonération en indiquant, notamment, la fraction du prix de vente employée dans leur nouveau projet immobilier.
Cela n’ayant pas été fait, il est trop tard pour corriger cet oubli !
« Faux ! », tranche le juge. Si la loi prévoit, en effet, que l’acte de vente doit préciser la nature de l’exonération d’impôt visée, elle n’interdit pas, en cas d’omission, qu’une réclamation destinée à régulariser cet oubli soit déposée par le vendeur, dès lors que le délai légalement imparti pour le faire est respecté.
Dans cette affaire, la réclamation ayant été déposée dans les délais, le couple obtient gain de cause !
- Arrêt de la cour administrative d’appel de Marseille du 3 février 2023, no 20MA01299
Travaux d’isolation et aides financières : garage = maison ?
Isolation des garages : pas d’aides financières spécifiques !
Depuis quelques années maintenant, le Gouvernement encourage la rénovation énergétique des logements.
À ce titre, les particuliers peuvent, sous conditions, bénéficier d’aides financières et / ou d’avantages fiscaux pour la réalisation de certains travaux dans leur habitation (isolation des combles par exemple).
Interrogé sur la possibilité d’étendre le bénéfice de ces aides et avantages aux travaux d’isolation des garages, le Gouvernement répond par la négative.
Pourquoi ? Parce que la plupart du temps, le garage d’une habitation est un espace non chauffé ! Le fait qu’il soit ou non isolé n’a donc aucun impact sur la consommation énergétique ou les émissions de gaz à effet de serre.
Pour tempérer son propos, le Gouvernement précise tout de même que si le garage est contigu à l’habitation, il peut être utile d’isoler le mur ou le plancher commun aux 2 espaces.
Dans une telle situation, et dès lors que les conditions requises sont réunies, les travaux d’isolation engagés pourront bénéficier des dispositifs d’aide à la rénovation énergétique.
- Réponse ministérielle Masson du 23 février 2023, Sénat, no 02085 : « aides à l’isolation des garages »
Outre-mer : modification de l’aide à la continuité territoriale
Outre-mer et aide à la continuité territoriale : une modification à la hausse !
Pour rappel, l’aide à la continuité territoriale permet aux personnes voyageant de la France métropolitaine vers l’Outre-mer, ou inversement, de bénéficier d’une aide financière pour réduire les coûts de transport.
Cette aide est versée sous conditions de ressources.
Depuis le 8 mars 2023, le montant de l’aide à la continuité territoriale est revalorisé de la manière suivante :
Collectivité | Montant de l’aide |
Guadeloupe | 340 € |
Martinique | 340 € |
Guyane | 390 € |
La Réunion | 475 € |
Mayotte | 535 € |
Saint-Barthélemy | 495 € |
Saint-Martin | 495 € |
Saint-Pierre-et-Miquelon | 530 € |
Iles Wallis et Futuna | 1 235 € |
Polynésie Française | 935 € |
Nouvelle-Calédonie | 980 € |
- Arrêté du 2 mars 2023 portant modification de l'arrêté du 18 novembre 2010 pris en application de l'article 13 du décret n° 2010-1424 du 18 novembre 2010 fixant les conditions d'application des II, III, IV et V de l'article 50 de la loi n° 2009-594 du 27 mai 2009 pour le développement économique des outre-mer et les limites apportées au cumul des aides au cours d'une même année
Indemnité carburant : un délai supplémentaire
Indemnité carburant : dépôt des demandes jusqu’au 31 mars 2023 !
L’indemnité carburant de 100 € concerne les ménages les plus modestes.
Par « ménages les plus modestes », il faut entendre les foyers fiscaux dont le revenu fiscal de référence par part au titre des revenus de 2021 est inférieur ou égal à 14 700 €.
Cette aide ne peut être versée qu’une seule fois par personne (et non par foyer) et par véhicule utilisé à des fins professionnelles. Ce qui implique qu’un même véhicule utilisé par les 2 personnes composant le foyer fiscal ne peut pas donner lieu au versement de plusieurs indemnités.
Pour pouvoir bénéficier de cette aide, il fallait formuler une demande en ce sens entre le 16 janvier 2023 et le 28 février 2023, sur le site impôts.gouv.fr.
Finalement, le service de dépôt des demandes est ouvert pour un mois supplémentaire. Donc si vous êtes retardataire, pas d’inquiétude ! Vous pouvez déposer votre demande jusqu’au 31 mars 2023.
- Décret n° 2023-158 du 6 mars 2023 modifiant le décret n° 2023-2 du 2 janvier 2023 relatif à la création, aux conditions et aux modalités de versement d'une indemnité carburant pour les travailleurs
Remboursement d'un crédit de TVA : « reprendre, c'est voler » ?

Une entreprise est titulaire d'un crédit de TVA important. Comme la loi l'y autorise, elle demande à l'administration fiscale de le lui rembourser. Ce que cette dernière accepte, après étude du dossier.
Quelques mois plus tard, à l'occasion d'un contrôle fiscal, le vérificateur décide de remettre en cause ce remboursement et demande à l'entreprise la restitution des sommes indûment versées.
Ce qu'elle refuse, considérant que l'administration ne peut pas changer d'avis : la décision d'accorder un remboursement de crédit de TVA est une décision définitive.
Vrai ou faux ?
La bonne réponse est... Faux
Le fait, pour l’administration fiscale, d'accepter de rembourser un crédit de TVA ne vaut pas prise de position formelle. Cela signifie qu’elle n’est pas liée par la décision qu’elle a prise.
Un remboursement de crédit de TVA accordé à tort peut tout à fait être remis en cause dans le cadre d’un contrôle fiscal, sous réserve, bien entendu, que le délai de reprise dont dispose légalement l’administration fiscale ne soit pas expiré.
VAE : un congé de droit pour le salarié ?
Un salarié est candidat à l'obtention d'un diplôme via le parcours de validation des acquis de l'expérience (VAE). Son évaluation devant un jury doit avoir lieu pendant son temps de travail.
Il demande donc à son employeur à bénéficier d'un jour de congé pour pouvoir s'y présenter. L'employeur n'est pas certain de pouvoir le lui accorder en raison des plannings déjà établis, mais il pense qu'il est obligé d'accepter...
À tort ou à raison ?
La bonne réponse est... À tort
Sauf accord collectif plus favorable, le salarié qui suit une VAE a le droit à un congé de 48 heures pour préparer son épreuve et s'y présenter.
Néanmoins, la prise du congé est soumise à autorisation de son employeur et doit respecter certaines règles :
- 1. la demande doit être formulée, par tout moyen, au moins 60 jours avant le début de la VAE et doit être accompagnée du document attestant de la recevabilité de sa candidature ;
- 2. l'employeur doit y répondre dans un délai de 30 jours calendaires suivant la réception de la demande et l'absence de réponse vaut accord.
À noter que l'employeur peut refuser d'octroyer ce congé à son salarié seulement pour raison de service. Dans ce cas, le congé devra impérativement être accordé dans les 6 mois qui suivent la demande.
Taux réduit d'impôt sur les sociétés : il y a des limites !
Les sociétés qui réalisent un chiffre d'affaires qui n'excède pas 10 M€ peuvent bénéficier d'un taux réduit d'impôt sur les sociétés à 15 % dans la limite d'un certain montant de bénéfice imposable par période de 12 mois, toutes conditions par ailleurs remplies.
Pour les exercices clos à compter du 31 décembre 2022, quel est le montant de cette limite ?
La bonne réponse est... 42 500 €
Par principe, le taux normal de l’impôt sur les sociétés (IS) est fixé à 25 %.
Par exception, pour les exercices clos à compter du 31 décembre 2022, les sociétés qui ont réalisé un chiffre d’affaires qui n’excède pas 10 M€ au cours de l’exercice ou de la période d’imposition peuvent bénéficier du taux réduit d'IS à 15 % dans la limite de 42 500 € de bénéfice imposable par période de 12 mois.
Hausse du coût de l'électricité : recherche solution… désespérément…
Fin 2022, une entreprise qui compte 20 salariés constate que sa facture d'électricité a fortement augmenté par rapport à l'année précédente, au point que l'employeur se demande s'il va pouvoir continuer son activité.
L'employeur a entendu dire que, dans ces circonstances, il pourrait avoir recours à l'activité partielle pour ses salariés et ainsi tenter de limiter les difficultés.
Est-ce vrai ?
La bonne réponse est... Oui
Le dispositif d'activité partielle permet à l'employeur de placer ses salariés sous ce régime s'ils subissent une perte de rémunération imputable soit à la fermeture temporaire de tout ou partie de l'établissement, soit à la réduction de l'horaire de travail pratiqué dans l'établissement ou partie d'établissement en deçà de la durée légale de travail.
S'agissant de la hausse des prix du gaz et de l'électricité à la suite de la guerre en Ukraine, le Gouvernement a précisé que cette hausse pourra être retenue comme motif suffisant permettant le recours à l'activité partielle de droit commun en sélectionnant le motif « autres circonstances exceptionnelles – conséquences du conflit en Ukraine ».
Attention, des conditions sont requises pour le prouver. Ainsi, l'entreprise devra être fortement affectée par la hausse des prix du gaz et/ou de l'électricité, qui est reflétée par le fait :
- que les achats de gaz et/ou d'électricité atteignent au moins 3 % de son chiffre d'affaires ;
- de subir, à la date de dépôt de la demande, une baisse d'excédent brut d'exploitation (EBE) par rapport à 2021, ou par rapport à 2022 si la demande porte sur 2023.

