
Déclaration automatique des revenus : pour qui ?
Déclaration automatique de revenus : 2 nouveautés
Depuis l’imposition des revenus 2019, sous réserve du respect de certaines conditions, vous pouvez bénéficier du dispositif de déclaration automatique des revenus.
Concrètement, ce dispositif permet à l’administration fiscale de préremplir votre déclaration de revenus, en fonction des données fiscales dont elle a connaissance.
Si vous n’avez aucun complément ni rectification à apporter à cette déclaration préremplie, vous serez réputé avoir déposé votre déclaration de revenus, sans qu’aucune autre démarche ne soit nécessaire.
Si vous êtes éligible à ce dispositif, vous recevrez un document spécifique de l’administration en ce sens.
Jusqu’à présent toutefois, dans les cas suivants, l’administration ne pouvait pas fournir ce « document spécifique », vous empêchant ainsi de bénéficier du dispositif de déclaration automatique :
- votre impôt sur le revenu de l’année précédente n’a pas été établi ;
- votre impôt sur le revenu de l’année précédente intégrait :
- ○ des bénéfices industriels et commerciaux (BIC), des bénéfices agricoles (BA), des bénéfices non commerciaux (BNC) ;
- ○ des revenus fonciers ;
- ○ des rentes viagères à titre onéreux ;
- ○ des rémunérations qui vous sont versées en votre qualité de gérant ou d’associé de certaines sociétés ;
- ○ des droits d’auteurs, des commissions versées par les compagnies d’assurances aux agents généraux d’assurance, des revenus versés aux fonctionnaires qui sont autorisés à apporter leur concours scientifique à une entreprise qui assure la valorisation de leurs travaux, lorsqu’ils/elles ont été imposé(e)s suivant les règles prévues en matière de traitements et salaires ;
- ○ des revenus de source étrangère ;
- ○ des rémunérations qui vous sont versées en votre qualité d’assistant(e) maternel(le) ou d’assistant(e) familial.
- ○ des rémunérations qui vous sont versées en votre qualité de journaliste, rédacteur, photographe, directeur de journaux ou critique dramatique et musical ;
- vous avez déclaré, au titre de l’année précédente, un changement d’adresse ou un changement de situation familiale (mariage, Pacs, divorce, naissance ou adoption d’un enfant) ;
- vous avez modifié votre acompte de prélèvement à la source (BIC, BNC, BA, revenus fonciers, etc.) ;
- vous êtes auto-entrepreneur et avez opté pour le versement libératoire au titre de l’avant-dernière année ;
- vous avez, au cours de l’avant-dernière année, ouvert, détenu, utilisé ou clos un compte, un contrat ou un placement détenu(s) à l’étranger ;
- vous avez été soumis à l’impôt sur la fortune immobilière au titre de l’année précédente ;
- vous étiez, au 31 décembre de l’avant-dernière année, fiscalement domicilié hors de France, résident de la principauté de Monaco, du département de Mayotte ou des collectivités de Saint-Martin ou Saint-Barthélemy ;
- vous étiez, au 31 décembre de l’avant-dernière année, agent de l'Etat, des collectivités territoriales ou de la fonction publique hospitalière et exerciez vos fonctions ou étiez chargé de mission dans un pays étranger et n’étiez pas soumis dans ce pays à un impôt personnel sur l'ensemble de vos revenus ;
- vous avez perçu des produits de contrats et bons de capitalisation et produits d'assurance-vie de plus de 8 ans afférents à des versements effectués à compter du 27 septembre 2017 ;
- vous avez effectué des versements sur un plan d'épargne retraite individuel ;
- les éléments détenus par l’administration fiscale lors de la mise à disposition du « document spécifique » ne permettent pas de vous identifier correctement, ou d’identifier correctement les membres de votre foyer fiscal.
Depuis le 31 janvier 2021, cette liste « d’exclusions » est modifiée. Désormais, vous ne pourrez pas non plus bénéficier du dispositif de déclaration automatique de revenus si votre impôt sur le revenu de l’année précédente intégrait des pensions alimentaires.
A l’inverse, vous pourrez y prétendre en cas d’augmentation des charges de famille résultant d'une naissance, d'une adoption ou du recueil d'un enfant mineur.
Source : Décret n° 2021-86 du 28 janvier 2021 modifiant l'article 46-0 A de l'annexe III au code général des impôts
Déclaration automatique des revenus : pour qui ? © Copyright WebLex - 2021
Revenus 2018 : une « année fiscale blanche » même pour les oublis de déclarations ?
CIMR : une nouvelle tolérance
La mise en place du prélèvement à la source en 2019 risquant d’entraîner le paiement d’une double contribution en 2019 (paiement de l’impôt dû à raison des revenus de l’année 2018 et paiement du prélèvement à la source à raison des revenus de l’année 2019), une mesure transitoire a été mise en place pour neutraliser l’imposition des revenus de l’année 2018, tant au niveau de l’impôt sur le revenu que des prélèvements sociaux : le crédit d’impôt modernisation du recouvrement (CIMR).
En principe, le CIMR est réservé aux revenus que vous avez spontanément déclarés, sans y avoir été invité par l’administration.
Toutefois, il est apparu a posteriori que de nombreuses personnes se sont méprises, en toute bonne foi, sur l’étendue de leurs obligations déclaratives concernant leurs revenus de 2018.
Dès lors, par mesure de tolérance, et toute conditions remplies, l’administration accepter d’accorder le bénéfice du CIMR pour des revenus non déclarés spontanément, si :
- le déclarant est de bonne foi ;
- les revenus non déclarés spontanément sont bien éligibles au bénéfice du CIMR : il doit donc s’agir de revenus non exceptionnels de l’année 2018 entrant dans le champ du prélèvement à la source (les traitements et salaires par exemple) ;
- les revenus éludés ont été déclarés à la suite d’une simple relance de l’administration fiscale ;
- les déclarations de revenus des années 2016 et 2017 ont été déposées spontanément.
Depuis le 1er décembre 2020, le CIMR pourra également être appliqué aux revenus non exceptionnels entrant dans le champ du prélèvement à la source, perçus ou réalisés en 2018, par des personnes de bonne foi, primo-défaillantes, ayant souscrits dans les délais leurs déclarations de revenus des années 2016, 2017 et 2019.
Source : Réponse ministérielle Mis du 26 janvier 2021, Assemblée nationale, n°33962
Revenus 2018 : une « année fiscale blanche » même pour les oublis de déclarations ? © Copyright WebLex - 2021
Coronavirus (COVID-19) : quand appliquer la réduction des cotisations sociales "covid 2" ?
Coronavirus (COVID-19) : précisions relatives à la réduction des cotisations « Covid 2 » !
- Bénéficiaires
Peuvent bénéficier du dispositif, sous conditions :
- les employeurs relevant des secteurs dits S1 (secteurs du tourisme, de l’hôtellerie, de la restauration, du sport, de la culture, du transport aérien et de l’évènementiel) ou S1 bis (secteurs dont l’activités dépend de celle des secteurs S1) ;
- les employeurs relevant des secteurs dits S2 (autres secteurs d’activité ayant fait l’objet d’une interdiction affectant de manière prépondérante la poursuite de leur activité).
Les chefs d’entreprise dont l’activité relève des secteurs S1 et S1 bis sont, à titre personnel, éligibles au dispositif de réduction (600 € par mois d’éligibilité), si, pour les mois d’octobre, de novembre, de décembre 2020 et de janvier 2021, l’une des deux conditions suivantes a été remplie :
- avoir fait l’objet d’une mesure d’interdiction d’accueil du public ;
- avoir subi une baisse d’au moins 50 % du chiffre d’affaires (CA) mensuel :
- ○ par rapport au même mois de l’année précédente ;
- ○ par rapport au CA mensuel moyen de l’année 2019 ;
- ○ par rapport au montant mensuel moyen du CA réalisé entre la date de création de l’entreprise et le 31 aout 2020 (pour les entreprises créées en 2020).
La condition de baisse de 50% du CA mensuel peut aussi être réputée satisfaite lorsque la baisse de chiffre d’affaires mensuel par rapport à la même période de l’année précédente représente au moins 15% du CA de l’année 2019 ou, pour les entreprises créées en 2019, par rapport au CA de l’année 2019 ramené sur 12 mois.
Attention, les entreprises relevant du secteur S1 doivent, pour bénéficier de la réduction au titre du mois d’octobre 2020, avoir exercé leur activité dans un lieu concerné par les mesures de réglementation ou d’interdiction de la circulation des personnes ou d’accueil du public avant le 30 octobre 2020, c’est-à-dire les zones d’application du 1er couvre-feu.
A partir du mois de février 2021 (jusqu’au dernier jour du mois précédent l’autorisation d’accueil du public), les employeurs des secteurs S1 et S1 bis pourront continuer à bénéficier d’une réduction de 600 € par mois d’éligibilité, à l’unique condition de justifier pour le mois considéré d’une mesure d’interdiction d’accueil du public.
Les chefs d’entreprise dont l’activité relève des secteurs S2 peuvent, quant à eux, bénéficier de la réduction de 600 €, à condition de relever du secteur S2 au titre du mois de novembre 2020.
Pour votre information, quel que soit le secteur d’activité de votre entreprise (S1, S1 bis ou S2), les activités de livraison, de retrait de commande ou de vente à emporter ne sont pas prises en compte dans l’appréciation du respect de la condition d’interdiction d’accueil du public.
- Exclusion du dispositif
Les travailleurs indépendants qui ont cessé leur activité avant le début des restrictions sanitaires d’automne 2020, soit à compter du 17 octobre 2020 (couvre-feu localisé) pour les secteurs S1 et S1 bis, ainsi que ceux qui ont cessé leur activité à compter du 30 octobre 2020 (confinement national) pour le secteur S2, ne peuvent pas bénéficier de cette réduction.
De même, les travailleurs indépendants relevant du secteur S2 et démarrant leur activité à partir du 1er décembre 2020 ne peuvent pas non plus y prétendre, les mesures d’interdiction ayant pris fin le 28 novembre 2020.
- Application du dispositif
Pour tous les secteurs, sachez que cette réduction de 600 € sera appliquée en 2021 à la suite de votre déclaration de revenus 2020.
Elle s’imputera en priorité sur les cotisations définitives de 2020, dans la limite des cotisations restant dues à l’Urssaf après prise en compte de la 1re réduction mise en place au printemps 2020 afin de faire face à la 1re vague de la crise sanitaire.
Les contributions suivantes ne sont pas concernées :
- CFP (contribution à la formation professionnelle) ;
- Curps (contributions aux unions régionales des professionnels de santé).
Dans le cas d’un éventuel reliquat, la somme restante s’imputera sur les cotisations et contributions dues au titre de l’année 2021, calculées en 2022 (suivant la déclaration des revenus 2021), hors CFP et Curps.
Si le montant total des cotisations dues pour l’année 2020, hors CFP et Curps, est supérieur au montant total de vos réductions, la réduction de 600€ s’imputera sur chacune des cotisations et contributions concernées au prorata des montants de chacune de ces cotisations et contributions.
L’Urssaf précise également que cette réduction ouvre des droits aux différentes prestations, notamment maladie et retraite.
- Urssaf.fr, Actualité du 08 février 2021, Covid : dispositif de réduction des cotisations
Vers une suppression de la taxe d’habitation pour les résidences secondaires ?
Taxe d’habitation sur les résidences secondaires : pas de suppression !
A l’horizon 2023, la taxe d’habitation sur les résidences principales va être définitivement supprimée pour tous les foyers fiscaux, quel que soit le montant de leur revenu imposable.
Vous l’aurez noté, cette suppression ne concerne que la taxe portant sur la résidence principale. En conséquence, sont maintenus :
- la contribution à l’audiovisuel public ;
- la taxe d’habitation sur les résidences secondaires ;
- le dispositif de majoration des résidences secondaires ;
- la taxe sur les logements vacants.
Source : Réponse ministérielle Dumas du 4 février 2021, Sénat, n°17381
Vers une suppression de la taxe d’habitation pour les résidences secondaires ? © Copyright WebLex - 2021
Problème de mérules = problème d’assurance ?
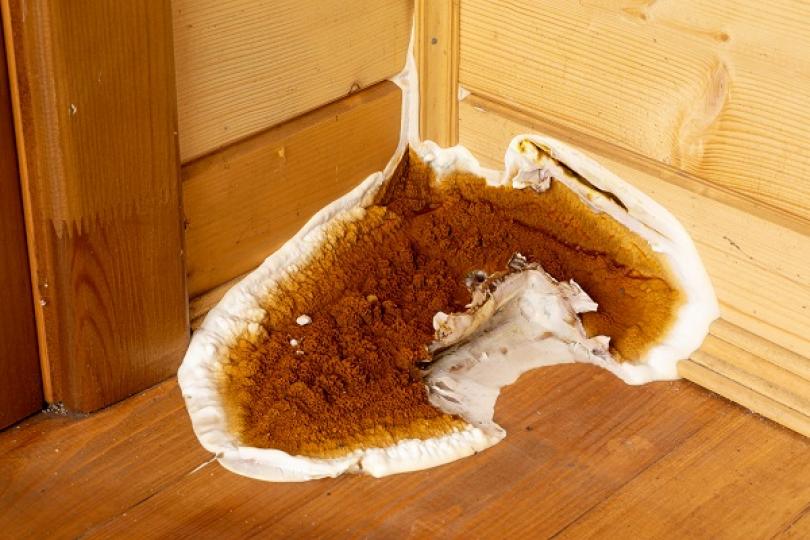
Problèmes de mérules : des assureurs contraints de venir en garantie ?
Tout occupant d’un logement (locataire, propriétaire, copropriétaire, etc.) est tenu de souscrire une assurance habitation le couvrant notamment contre les risques incendie, la grêle ou les catastrophes naturelles.
Mais les assureurs refusent généralement de prendre en charge le risque lié aux mérules, dans le cadre des contrats d'assurance multirisques habitation, estimant qu’il résulte d’un défaut d’entretien du logement.
Pour remédier à cela, il a été demandé au Gouvernement s’il entendait contraindre les assureurs à prendre en charge ce risque.
Celui-ci lui a répondu par la négative : depuis le 1er décembre 1986, la pratique commerciale des entreprises d’assurance est libre. Il s’agit là de l’un des fondements de la réglementation européenne que le Gouvernement n’entend pas remettre en cause.
Ainsi, même s’il est conscient des difficultés auxquelles sont confrontés les locataires et propriétaires de biens atteints par la mérule, le Gouvernement ne va pas imposer aux assureurs de couvrir les dommages causés par ce champignon.
- Réponse Ministérielle Gipson, Assemblée Nationale, du 9 février 2021, n° 35746
Vente d’entreprise : toujours exonérée d’impôt ?
Vente d’entreprise : une exonération, plusieurs conditions !
Un entrepreneur cède son activité d’expertise en bâtiment gros œuvre, menuiserie, bardage et toiture et, parce que cette activité génère moins de 90 000 € de recettes annuelles, il demande à bénéficier d’une exonération d’impôt sur la plus-value réalisée à cette occasion.
Une demande rejetée par l’administration qui rappelle que l’exonération fiscale dont entend se prévaloir l’entrepreneur suppose, certes le respect d’une condition liée au montant des recettes annuelles, mais aussi qu’à la date de la vente, l’activité ait été exercée pendant au moins 5 ans… ce qui n’est pas le cas ici.
« Faux » conteste l’entrepreneur qui, à l’appui de sa demande, fournit une attestation d’inscription à l’institut de l’expertise datée de 7 ans avant la vente, ainsi qu’une convocation à l’hôtel de police et une ordonnance d’un tribunal en vue de sa désignation en tant qu’expert judiciaire, qui remontent à 6 ans.
Des éléments qui ne suffisent pas à établir que l’entrepreneur exerçait effectivement son activité d’expert pendant les 5 ans précédant la vente, constate le juge, qui refuse à son tour le bénéfice de l’avantage fiscal.
- Arrêt de la cour administrative d’appel de Nantes du 28 janvier 2021, n°19NT00450
Crédit d’impôt services à la personne : pour les prestations réalisées à l’extérieur du domicile ?
Crédit d’impôt services à la personne : juge de l’impôt vs Gouvernement
Toutes conditions remplies, il est possible de bénéficier du crédit d’impôt en faveur des services à la personne pour certaines dépenses, notamment la garde d'enfants à domicile, l’assistance dans les actes quotidiens de la vie ou pour l’aide à l'insertion sociale aux personnes âgées et aux personnes handicapées ou atteintes de pathologies chroniques qui ont besoin de telles prestations à domicile, etc.
Par principe, seules les dépenses réalisées au domicile permettent de bénéficier de cet avantage fiscal.
Toutefois, par mesure de tolérance, l’administration fiscale admet que des prestations de services réalisées à l’extérieur du domicile y soient éligibles, dès lors qu’elles sont comprises dans une offre globale de services incluant un ensemble d’activités effectuées à domicile.
Courant novembre 2020, dans le cadre d’un litige qui lui était soumis, le juge de l’impôt a décidé que cette tolérance n’avait pas lieu d’être, étant donné qu’elle permettait une application plus large du crédit d’impôt que celle initialement prévue par la Loi.
Face à l’inquiétude suscitée par cette décision, le Gouvernement vient de se positionner : pour l’imposition des revenus de l’année 2020 et jusqu’à nouvel ordre, aucune des activités qui y étaient auparavant éligibles n’est exclue du champ du crédit d’impôt.
En conséquence, les services à la personne réalisés pour partie en dehors du domicile continuent à ouvrir au bénéfice de l’avantage fiscal, sous réserve qu’ils soient compris dans une offre globale de services incluant un ensemble d’activités effectuées à domicile.
- Arrêt du Conseil d’Etat du 30 novembre 2020, n°442046
- Communiqué de presse du ministère chargé des compte publics du 11 février 2021, n°659
Coronavirus (COVID-19) et travailleurs précaires : vers une prolongation de l’aide exceptionnelle ?
Coronavirus (COVID-19) : le bénéfice de l’aide d’urgence prolongé jusqu’en mai 2021 !
Pour rappel, une prime exceptionnelle a été instituée par l’Etat, à destination des personnes inscrites comme demandeuses d’emploi au cours d’un ou plusieurs mois compris entre novembre 2020 et février 2021 et dont l’accès à un emploi se retrouve compliqué en raison de la crise sanitaire.
Cette aide d’urgence permet aux personnes ayant travaillé au moins 138 jours en CDD ou en intérim au cours de l’année 2019, mais qui n’ont pas pu travailler suffisamment en 2020 pour recharger leurs droits à l’allocation chômage, de bénéficier d’une garantie de revenu minimum de 900 € nets par mois.
Initialement prévue pour couvrir les mois de novembre et décembre 2020 ainsi que janvier et février 2021, ce dispositif vient d’être prolongé pour les mois de mars, avril et mai 2021.
Le montant mensuel cette prime exceptionnelle est de :
- 335 € pour les demandeurs d'emploi bénéficiant du RSA au titre du mois considéré ;
- 900 €, desquels sont déduits, le cas échéant, le montant du revenu de remplacement versé, ainsi que 60 % du montant des rémunérations brutes tirées des activités professionnelles exercées au cours du mois considéré, pour les autres demandeurs d'emploi éligibles à cette prime.
Cette aide est versée automatiquement par Pôle emploi aux demandeurs d’emploi qui :
- soit bénéficient, au cours du mois considéré, du revenu de solidarité active (RSA) ;
- soit bénéficient, au cours du mois considéré, de l'un des revenus de remplacement suivant, pour lequel le dernier montant journalier connu est inférieur à 33 € et dont le revenu mensuel pour le mois considéré est inférieur à 900 € :
- ○ revenu de remplacement versé dans le cadre du contrat de sécurisation professionnelle ;
- ○ revenu de remplacement prenant la forme d’une allocation d’assurance ;
- ○ revenu de remplacement prenant la forme d’une allocation de solidarité ;
- ○ revenu de remplacement prenant la forme de l'allocation des travailleurs indépendants ou d’une autre allocation ou indemnité, régie par les régimes particuliers ;
- soit ne bénéficient pas du RSA ou des revenus de remplacement mentionnés ci-dessus et dont le revenu mensuel pour le mois considéré est inférieur à 900 €.
Les versements sont effectués en fin de mois. Le dernier versement, au titre du mois de mai 2021, aura lieu en juin 2021.
Engagement de caution : cherchez le débiteur garanti !
Caution et identité du débiteur garanti : « lisez mieux »
2 associés, père et fils, se portent caution de 4 prêts bancaires accordés à leur SCI en vue de l’achat de plusieurs appartements.
A la suite d’impayés, la banque somme les 2 cautions de régler le montant des sommes dues.
A tort, selon l’associé père, qui rappelle que toute personne physique qui s'engage en qualité de caution envers un créancier professionnel doit faire précéder sa signature d'une mention manuscrite indiquant l'identité du débiteur principal.
Or ici, son acte de caution indique, en qualité de débiteur principal, le nom de son fils (également associé), suivi du nom de la SCI mis entre parenthèse.
Une imprécision qui, selon lui, laisse planer le doute sur l’identité du débiteur principal garanti… ce qui annule son engagement.
« Faux », rétorque le juge, qui relève que dans l’acte de caution, le nom de la société a systématiquement été ajouté à la suite de l’identité de l’associé fils, ce qui suffit à l’identifier comme le débiteur garanti.
L’acte de caution est donc parfaitement valide, et l’associé père doit régler les sommes dues.
- Arrêt de la Cour de cassation, 1ère chambre civile, du 3 février 2021, n° 19-16599 (NP)
Coronavirus (COVID-19) : bientôt la fin de l’accès facilité à l’allocation chômage ?
Coronavirus (COVID-19) : une prolongation jusqu’au 28 février 2021 !
- Prolongation de la période de référence
Pour rappel, les travailleurs privés d'emploi, peuvent bénéficier, depuis le 30 décembre 2020, d’une prolongation de la période de référence pour l’ouverture de leurs droits.
A ce titre, la période de référence au cours de laquelle est recherchée la durée d'affiliation requise pour l'ouverture d'un droit à l'allocation d'aide au retour à l'emploi a été prolongée du nombre de jours correspondant à la partie de cette période de référence comprise entre le 30 octobre 2020 et le 31 janvier 2021.
La période de référence est augmentée d’un mois supplémentaire : elle est dorénavant prolongée du nombre de jours correspondant à la partie comprise entre le 30 octobre 2020 et le 28 février 2021.
- Elargissement du champ des salariés involontairement privés d’emploi
Pour rappel, les bénéficiaires de ce dispositif doivent être involontairement privés d’emploi afin de percevoir l'allocation de retour à l’emploi.
A compter du 30 décembre 2020 et jusqu’au 28 février 2021 (au lieu du 31 janvier 2021), sont assimilés à des salariés involontairement privés d'emploi les salariés dont la cessation du contrat de travail résulte de la rupture volontaire d'un contrat de travail entre le 1er juin 2020 et le 29 octobre 2020 en vue de reprendre une activité salariée à durée indéterminée ou une activité à durée déterminée d'une durée initiale d'au moins 3 mois ou 455 heures, dès lors que cette reprise d'activité :
- soit s'est concrétisée par une embauche effective à laquelle l'employeur met fin avant l'expiration d'un délai de 65 jours travaillés ;
- soit n'a pu se concrétiser par une embauche effective. Dans ce cas, la personne concernée produit une promesse d'embauche, un contrat de travail ou, à défaut, une déclaration de l'employeur attestant qu'il a renoncé à cette embauche ou l'a reportée.

