Piscines collectives : évolution des mesures d’entretien des eaux
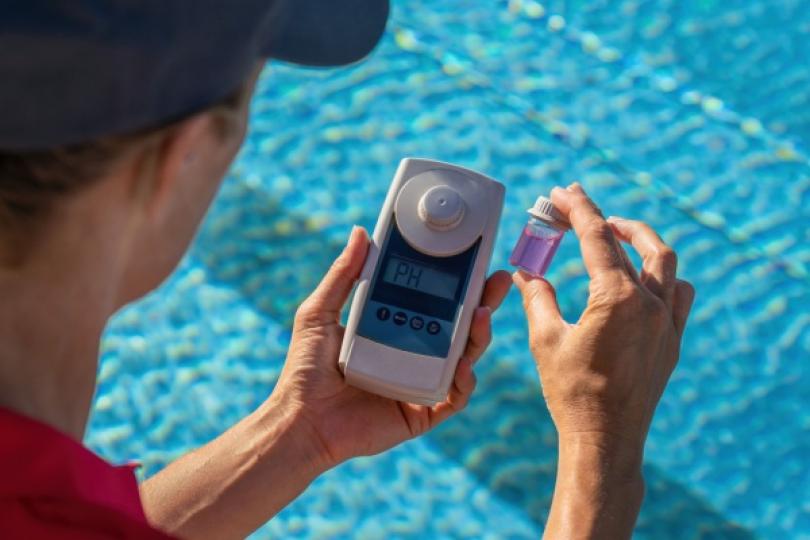
Eaux de piscines : alimentation, vidange et entretien
Afin de garantir une meilleure sécurité sanitaire, les personnes exploitant des piscines collectives, qu’elles soient publiques ou privées, doivent observer un certain nombre de règles concernant l’entretien de leurs bassins et de leurs eaux, notamment au regard des produits utilisés.
Les produits utilisés pour le traitement des eaux de piscine doivent être préalablement autorisés par l’Agence nationale de sécurité sanitaire de l’alimentation, de l’environnement et du travail (Anses).
Des précisions sont apportées concernant les produits non biocides. Il est indiqué que l’autorisation dont ils bénéficient ne peut être délivrée pour plus de 10 ans. Une fois autorisés, ils apparaissent sur une liste tenue par le ministère chargé de la santé en ce sens.
Il est donné pouvoir à l’Anses de suspendre ou retirer cette autorisation dès lors que serait constaté un non-respect des conditions ayant permis l’obtention de cette autorisation.
Un certain nombre de produits se voient néanmoins exemptés de ces obligations d’autorisations.
Concernant l’alimentation en eau des bassins, il était d’ores et déjà prévu que ceux-ci puissent être alimentés à la fois par de l’eau neuve, mais également de l’eau recyclée.
On entendait par eau recyclée une eau directement issue du bassin lui-même et ayant fait l’objet d’un traitement.
Dorénavant, d’autres sources d’eaux recyclées pourront être autorisées par le ministre chargé de la santé.
De nombreuses autres lignes directrices sont données concernant l’entretien des bassins et leur alimentation.
Une des mesures phares qui peut être ici relevée concerne la fin de l’obligation de vidange annuelle des bassins.
Cette obligation est remplacée par une vidange à effectuer lorsque la surveillance de la qualité de l’eau met en évidence une baisse de niveau en dessous de certains seuils.
- Décret no 2025-1285 du 19 décembre 2025 relatif à la sécurité sanitaire des eaux de piscine
- Arrêté du 19 décembre 2025 relatif aux dispositions techniques applicables aux piscines mentionnées à l'article D. 1332-1 du code de la santé publique
- Arrêté du 19 décembre 2025 modifiant plusieurs arrêtés relatifs aux eaux de piscine et aux eaux de baignade artificielles
Les lecteurs ont également consulté…

Achat-revente d’électricité : précisions concernant l’autoliquidation de la TVA
Autoliquidation de la TVA : le cas de l’achat-revente d’électricité
Certaines entreprises établies en France achètent, auprès d’un fournisseur français, de l’électricité en vue de la revendre au moyen de stations de recharge pour véhicules électriques.
Il peut arriver que ces entreprises utilisent une faible proportion de l’électricité achetée, non pas pour la revendre, mais pour la consommer afin d’assurer le fonctionnement des stations de recharge (conversion en courant continu de l’électricité destinée à la revente, par exemple).
Cette situation a-t-elle une incidence sur l’application du mécanisme d’autoliquidation de la TVA ?
Pour répondre à cette question, l’administration fiscale rappelle, tout d’abord, que les acquisitions préalables à la revente d’électricité effectuées par un assujetti établi en France sont imposables à la TVA en France.
En outre, lorsque le fournisseur d’électricité est établi en France et que l’acquéreur y dispose d’un numéro d’identification à la TVA, la détermination du redevable dépend de l’utilisation de l’énergie livrée :
- lorsque l’électricité est fournie afin d’être utilisée comme source d’énergie, comme intrant ou comme moyen de production, le redevable de la TVA demeure le fournisseur, conformément aux règles de droit commun ;
- en revanche, lorsque l’électricité est livrée dans la perspective d’une revente à un assujetti identifié à la TVA en France, le mécanisme de l’autoliquidation s’applique : la taxe est alors déclarée par l’acquéreur.
Pour mémoire, le principe d’autoliquidation repose sur une inversion du redevable de la TVA : la taxe n’est pas collectée par le vendeur, mais il appartient au client de la reverser directement au Trésor Public.
Par ailleurs, le redevable de la TVA est l’assujetti destinataire des livraisons lorsqu’il s’agit de livraisons de gaz et d’électricité effectuées à destination d’un assujetti-revendeur, c’est-à-dire un assujetti dont l’activité principale est l’achat-revente de gaz ou d’électricité et dont la propre consommation de ces produits est négligeable.
Ainsi, lorsqu’une partie de l’électricité achetée n’est pas revendue, mais utilisée pour assurer le processus de conversion de l’électricité, pour couvrir les pertes électriques inhérentes au fonctionnement des stations de recharge et pour alimenter ces dernières, cette consommation, strictement cantonnée au fonctionnement technique des bornes qui permettent précisément l’activité d’achat-revente d’électricité, bénéficie du mécanisme d’autoliquidation.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui n’est pas un enquêteur…
Après avoir fait l’objet de plaintes pour harcèlement sexuel par 2 de ses collègues, un salarié est licencié pour faute grave. Ce qu’il conteste, estimant que le licenciement est dépourvu de cause réelle et sérieuse…
Il fait remarquer que l’employeur n’a mené aucune enquête interne préalable pour vérifier la véracité des faits reprochés, avant ce licenciement… Ce qu’admet volontiers l’employeur tout en rappelant que, s’il est obligé de réagir face à une situation de harcèlement, au titre de son obligation de sécurité, rien ne l’oblige, en revanche, à mener une enquête interne avant de prononcer une sanction. D’autant qu’ici, il disposait de diverses attestations et autres preuves permettant de justifier ce licenciement…
Ce que confirme le juge qui donne raison à l’employeur : le licenciement d’un salarié visé par une plainte de harcèlement sexuel n’est pas conditionné par la mise en place d’une enquête interne préalable et peut être fondé sur d’autres preuves apportées par l’employeur.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui le temps de pause ne peut pas attendre…
S’estimant victime du non-respect, par son employeur, des durées minimales de repos quotidien et considérant que ce manquement a porté atteinte à sa santé, un salarié réclame la résiliation judiciaire de son contrat de travail aux torts exclusifs de l’employeur…
Le salarié rappelle que la réglementation impose de mettre en place une pause de 20 minutes minimum par tranche de travail de 6 heures et, selon lui, cette norme impérative s’impose à l’employeur de sorte que le non-respect de son temps de pause lui a nécessairement causé un préjudice… « Certes, mais lequel ? », s’interroge l’employeur qui sollicite une preuve du dommage dont s’estime victime le salarié : sans démonstration d’une atteinte concrète à sa santé, le salarié ne peut pas obtenir réparation…
« Si ! », tranche le juge : le seul constat du non-respect par l’employeur des temps de pause suffit à faire naître un préjudice indemnisable pour le salarié, sans que ce dernier ait à prouver l’existence d’un dommage en résultant.
Les lecteurs ont également consulté…
SCI : facturation électronique obligatoire ?
Un entrepreneur a acquis, via une SCI, les locaux d'exploitation qu'il loue à son entreprise. Il se demande s'il sera soumis ou non à la réforme de la facturation électronique à partir du 1er septembre 2026 et s'il devra choisir pour cette date une plateforme agréée.
D'après vous ?
La bonne réponse est... Oui
En matière de facturation électronique, s'agissant des sociétés civiles immobilières (SCI), l'obligation varie en fonction de leur assujettissement à la TVA. Dans le cas d'une SCI qui loue des locaux nus à usage professionnel, sa situation va varier selon qu'elle a ou non opté pour le paiement de la TVA sur les loyers : si elle n'a pas opté pour la TVA, elle ne sera que dans l'obligation de recevoir des factures électroniques à partir du 1er septembre 2026 ; si elle a opté pour la TVA, elle sera non seulement dans l'obligation de recevoir des factures électroniques à partir du 1er septembre 2026, mais aussi d'émettre des factures électroniques selon le calendrier prévu à cet effet (au plus tard au 1er septembre 2027).

Embaucher un doctorant : une aide financière possible…
Dispositif CIFRE : une aide financière sous conditions…
Le dispositif CIFRE permet aux entreprises de développer des compétences de recherche en permettant l’embauche d’un doctorant afin de réaliser un projet de recherche, réalisé dans le cadre de la formation doctorale du doctorant et encadré par une unité de recherche rattachée à son école doctorale, tout en bénéficiant d’une aide financière qui prend la forme d’une subvention.
Ce dispositif suppose le dépôt d’un dossier auprès de l’association nationale recherche technologie (ANRT) qui vérifie le respect des conditions requises et évalue, via un expert scientifique mandaté à cet effet, la valeur scientifique du projet de thèse et l'adéquation du profil du candidat.
Une fois le dossier validé, l’entreprise conclut une « convention industrielle de formation par la recherche (CIFRE) » avec l’État, par l’intermédiaire de l’ANRT, aux termes de laquelle l’entreprise confie une mission de recherche à un doctorant, encadrée par un laboratoire de recherche académique rattaché à une école doctorale, contre une rémunération strictement encadrée par la réglementation (au moins égale à 2 300 € bruts par mois pour les demandes déposées à compter du 1er janvier 2026).
Cette convention, conclue pour une durée de 3 ans (prorogeable), précise le sujet de recherche du doctorant, les modalités d'intervention de l'unité de recherche et les modalités de la formation doctorale. Il convient d’annexer à cette convention :
- le contrat conclu entre l'employeur et le doctorant, qui peut être un contrat à durée indéterminée ou à durée déterminée, d'une durée au moins égale à celle de la convention, et qui précise le sujet du projet de recherche, la nature des activités de recherche et, le cas échéant, des activités complémentaires confiées au doctorant, ainsi que les conditions de réalisation de la thèse et de monitorat du doctorant ;
- le contrat de collaboration, conclu entre l'employeur, l'établissement d'inscription et l'établissement hébergeur ou gestionnaire qui accueillent des travaux d'exécution du projet de recherche, et qui doit notamment préciser :
- les conditions matérielles de réalisation du projet de recherche, ainsi que la répartition du temps de présence du doctorant entre l'employeur et la ou les unités de recherche d'accueil ;
- les modalités de rédaction de la thèse, l'employeur et l'établissement d'inscription devant s'assurer que le doctorant bénéficie d'un calendrier prévisionnel de rédaction comportant des points d'étape réguliers avec le directeur de thèse et le tuteur scientifique ;
- les conditions de collaboration sur le projet de recherche, les conditions de partage, de diffusion et d'exploitation des résultats des recherches, ainsi que les conditions relatives au dépôt et à la diffusion de la thèse, y compris dans le cas où les activités du doctorant donnent lieu à la création d'une œuvre protégée par le droit d'auteur ou la propriété industrielle ;
- les conditions d'échange et de partage des connaissances antérieures des parties en lien avec le sujet de thèse.
Le contrat conclu entre l'employeur et le doctorant doit adapter les conditions de travail du doctorant au déroulement des travaux de recherche et de préparation de la thèse, et prévoit notamment que :
- le doctorant doit bénéficier du temps de travail nécessaire et d'un environnement de travail adapté à la rédaction de la thèse ;
- le doctorant doit pouvoir participer aux échanges scientifiques et aux formations organisés par l'établissement d'inscription utiles à l'accomplissement de l'ensemble de ses missions.
Dans le cadre de cette convention, une aide financière est accordée à l’entreprise, pour un montant de 14 000 € par an pendant la durée de la convention, à savoir 3 ans.
Les informations nécessaires à l'évaluation scientifique et socio-économique de la demande d'aide financière, ainsi que la liste des pièces justificatives nécessaires à l'instruction de la demande, sont les suivantes :
- concernant le projet : le sujet de thèse, la discipline scientifique, les conditions d'encadrement du doctorant par l'employeur et par l'unité de recherche principale d'accueil, les modalités envisagées de suivi de la collaboration ;
- concernant le doctorant : son identité, les informations sur le diplôme de grade master obtenu ou en cours, son CV, une lettre de motivation ;
- concernant l'employeur : les données d'identification de l'établissement d'embauche et un document attestant que l'employeur remplit les critères d'éligibilité au régime relatif aux aides à la recherche, au développement et à l'innovation (RDI) pour la période 2024-2026, les données relatives aux 3 derniers exercices comptables et aux activités de recherche et développement, une lettre d'engagement du doctorant, l’identité et le CV du tuteur scientifique ;
- concernant l'établissement d'inscription du doctorant et la ou les unités de recherche d'accueil : leurs données d'identification, l’identité du ou des directeurs de thèse, une lettre d'engagement de l'unité de recherche principale et une lettre d'engagement de l'école doctorale.
Le versement de la subvention suppose :
- la transmission d’une déclaration trimestrielle établie en ligne par l'employeur ;
- la réception annuelle de l'attestation d'inscription en doctorat, remise par le doctorant à l'employeur, au plus tard le 31 décembre chaque année ;
- la réception de rapports d'activité intermédiaires et des questionnaires d'évaluation finale prévus par la convention industrielle de formation par la recherche.
Il faut savoir que la convention peut être suspendue en cas d'interruption des travaux du doctorant et en cas de non-respect par l'employeur de l'une des obligations, et il peut y être mis fin :
- en cas d'abandon de la formation doctorale par le doctorant ;
- en cas de rupture du contrat entre l'employeur et le doctorant ;
- si, au terme de la suspension, l'employeur ne respecte toujours pas les obligations dont le non-respect a justifié la suspension.
- Décret no 2025-1398 du 29 décembre 2025 relatif aux conventions industrielles de formation par la recherche
- Arrêté du 29 décembre 2025 relatif aux conventions industrielles de formation par la recherche prévues par les articles R. 513-10 à R. 513-17 du code de la recherche
- Arrêté du 29 décembre 2025 pris en application de l'article R. 513-11 du code de la recherche
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui le temps de pause ne peut pas attendre…
Les lecteurs ont également consulté…
Mandataire Anah de perception de fonds : des obligations précisées
Mandataire Anah de perception de fonds : une activité strictement encadrée
Un mandataire qui agit au nom et pour le compte des demandeurs d’aides de l’Agence nationale de l'habitat (Anah) peut être désigné par le demandeur de l'aide soit en tant que mandataire de gestion administrative, soit en tant que mandataire de perception de fonds pour percevoir l'aide pour son compte.
Alors que le mandataire de gestion administrative aura pour mission d’assurer la gestion administrative du dossier auprès de l'Anah, le mandataire de perception de fonds aura pour mission de percevoir l'aide pour le compte du demandeur.
Les obligations du mandataire de perception de fonds, désigné dans le cadre des aides versées pour des travaux de rénovation énergétique, viennent d’être précisées, selon des modalités applicables à compter du 1er janvier 2026.
Ainsi, il est tenu, auprès de l’Anah :
- d'attester ne faire l'objet d'aucune condamnation pénale, ni de sanction civile ou administrative de nature à lui interdire de gérer, d'administrer ou de diriger une entreprise et, s'il s'agit juridiquement d'un commerçant, de nature à lui interdire d'exercer une activité commerciale ;
- de s'engager à reverser à l'Agence nationale de l'habitat les aides indûment perçues pour le compte de son mandant ;
- de s'engager à exécuter son mandat conformément à la réglementation applicable aux aides octroyées par l'Anah.
Par ailleurs, et cela vaut aussi pour les mandataires qui sont une personne non professionnelle ayant reçu plus de 3 mandats de perception de fonds, les mandataires doivent s’engager auprès de l’Anah à :
- mettre en œuvre une politique de contrôle de qualité de son activité de mandataire et à en justifier sans délai et à tout moment sur demande de l'Agence nationale de l'habitat ;
- disposer, à tout moment, de la capacité financière pour exécuter les mandats confiés et à communiquer sans délai, sur demande de l'Agence nationale de l'habitat tout document permettant d'attester de celle-ci.
Il est important de noter que tout mandataire qui ne satisfait pas à ces engagements et garanties ne peut se voir désigner en cette qualité pour de nouveaux dossiers de demande de subvention tant que sa situation n'est pas régularisée.
Cette régularisation doit intervenir dans un délai fixé par l'Agence nationale de l'habitat, qui ne peut excéder 3 mois (délai prorogeable de 3 mois sur demande motivée du mandataire ou à l’initiative de l’Anah).
Il faut, enfin, noter que ces obligations ne s’appliquent pas aux professionnels de l’immobilier soumis aux obligations de la loi Hoguet.
Les lecteurs ont également consulté…

C’est l’histoire d’un couple qui éclaire la lanterne de l’administration perdue dans l’ombre…
Au cours d’un contrôle fiscal, l’administration se penche sur des chèques d’un montant conséquent encaissés par un couple sur son compte bancaire et estime, en l’absence de justificatifs, qu’il s’agit d’avantages « occultes »… donc imposables…
Ce que conteste le couple, qui rappelle que ces chèques lui ont été remis par une société « clairement » identifiée. Et pour qualifier ces sommes de versements « occultes », encore aurait-il fallu vérifier la comptabilité de cette société. Sauf que, même si ces sommes ont été comptabilisées, leur inscription n’aurait pas permis d’en identifier « clairement » la nature, maintient l’administration…
Encore aurait-il fallu s’en assurer, estime le juge, pour qui l’administration aurait dû rechercher si les sommes en cause ont été comptabilisées ou, le cas échéant, si leur enregistrement permettait d’en comprendre l’origine et la nature. Faute de telles vérifications, ces versements ne peuvent pas être qualifiés d’avantages occultes, tranche le juge !
Les lecteurs ont également consulté…
C’est l’histoire d’un agent immobilier qui n’aime pas travailler pour rien…
Une propriétaire conclut un mandat avec une agence en vue de vendre son bien. Quelques mois plus tard, l’agence lui présente un acheteur souhaitant acquérir le bien au prix qu’elle en demande. Seulement, la propriétaire ne souhaite plus vendre…
L’agence, qui estime que la propriétaire aurait pu lui éviter de travailler pour rien, demande à être indemnisée : en effet, si elle avait pris la décision de ne plus vendre, elle aurait dû dénoncer le mandat, évitant ainsi à l’agence de rechercher un acheteur qui serait de toute façon éconduit. La propriétaire refuse, puisque selon elle, aucune faute n’a été commise. Elle a fini par dénoncer le mandat dans les règles et rien ne l’obligeait à accepter l’offre de l’acheteur présenté par l’agence…
Ce que reconnait le juge : un agent immobilier ne peut prétendre à un paiement qu’au moment où l’acte pour lequel il est mandaté est réalisé. Le fait que la propriétaire dénonce le mandat après qu’une offre lui soit faite ne justifie pas une indemnisation…