C’est l’histoire d’une société qui a changé de cap et ne peut plus regarder en arrière…
Les lecteurs ont également consulté…
C’est l’histoire d’un investisseur qui perd son travail… et son avantage fiscal…
Un couple achète un appartement qu’il s’engage à louer pendant 9 ans pour bénéficier, toutes conditions remplies, de l’avantage fiscal prévu dans une telle situation. Mais, suite à la rupture du contrat de travail de l’époux, le couple vend l’appartement 3 ans après son achat…
Une vente qui rompt l’engagement de location de 9 ans, constate l’administration qui, à ce titre, remet en cause le bénéfice de l’avantage fiscal. « Pourquoi ? », s’étonne le couple : le licenciement est un motif légal de rupture de l’engagement souscrit. Sauf que la rupture du contrat de travail de l’époux est intervenue dans le cadre d’un plan de départs volontaires, auquel il a adhéré, intégré à un plan de sauvegarde de l’emploi : il ne s’agit donc pas d’un licenciement, mais d’une résiliation amiable de son contrat de travail, conteste l’administration…
Ce que confirme le juge qui valide le redressement fiscal : il y a bien ici une rupture de l’engagement de location, qui remet en cause l’avantage fiscal !
- Arrêt de la Cour administrative d’appel de Versailles du 18 décembre 2025, no 23VE02073 (NP)
Les lecteurs ont également consulté…
Audiovisuel à la demande : garantir la diversité culturelle
Promouvoir la pluralité des types de contenus proposés
Les éditeurs de services de médias audiovisuels à la demande (SMAD) proposant leurs services en France sont soumis à une obligation de contribution à la production audiovisuelle.
En pratique, cela les oblige à consacrer une partie de leur chiffre d’affaires à l’investissement dans la production de nouvelles œuvres culturelles audiovisuelles.
Un dispositif est mis en place afin de s’assurer que ces investissements permettent de promouvoir une meilleure diversité de l’offre culturelle en imposant aux SMAD une certaine répartition de leurs investissements.
L’objectif affiché est qu’a minima 20 % de la contribution à la production audiovisuelle des SMAD soit consacrés à l’animation, aux documentaires de création ou aux captations de spectacles vivants.
Il faut noter que la mise en place de cet objectif est progressive sur 3 ans pour les SMAD qui seraient soumis pour la première fois à cette obligation de contribution. La première année, c’est 12 % de sa contribution qui est concerné, puis 16 % la deuxième année, avant de finalement atteindre le niveau de 20 % la troisième année.
Une condition supplémentaire s’applique pour les SMAD réalisant un chiffre d’affaires annuel supérieur à 50 millions d’euros.
Ces derniers devront, en effet, pour chaque genre (l’animation, les documentaires de création et les captations de spectacles vivants), consacrer 75 % des investissements les concernant à des œuvres inédites.
Enfin, à l’instar des règles applicables pour le cinéma, une règle de calcul est mise en place concernant la prise en compte des dépenses permettant de satisfaire à l’obligation.
Lorsque des investissements sont réalisés pour des œuvres audiovisuelles d’animation exploitées à la fois en France et dans d’autres pays, la fraction des dépenses engagées pour l’exploitation en France n’est retenue qu’à 75 % de leur total.
Les lecteurs ont également consulté…
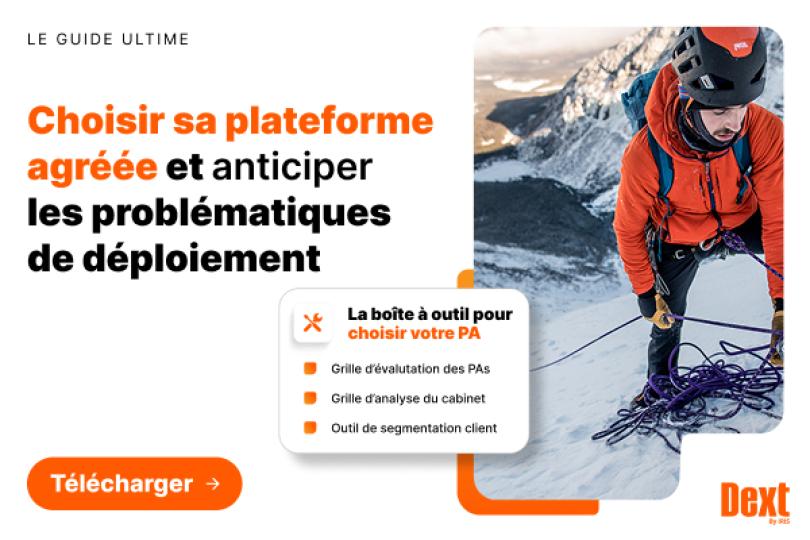
Réussir le choix et l’implémentation d’une plateforme agréée
Sélectionner la bonne PA pour son cabinet
Le guide Dext met l’accent sur l’analyse de critères précis : conformité aux obligations légales, interopérabilité avec les systèmes comptables existants, capacité à intégrer les fl ux clients et ergonomie pour les équipes. Il propose des grilles pratiques permettant de comparer les solutions selon trois axes principaux :
- adoption d’une solution existante,
- choix d’un logiciel tout-en-un
- ou mise en place d’une PA spécialisée.
Cette approche méthodique permet aux cabinets de rationaliser leurs processus, de réduire les risques d’erreur et d’anticiper les besoins de chaque client. Dext recommande également d’impliquer les collaborateurs dès la phase de sélection pour assurer une transition fluide et une adoption rapide.
Implémenter la PA étape par étape
L’implémentation d’une PA suit une méthode progressive et planifiée. Dext conseille de définir la stratégie dès le départ : plateforme unique ou approche multi-PA selon le portefeuille client. La communication avec les entreprises est essentielle pour obtenir leur adhésion et préparer les étapes opérationnelles : gestion des flux entrants, préparation du mandat PA, paramétrage des modules de facturation, vérification des transactions et suivi des documents. Cette méthode permet non seulement de réduire les tâches manuelles, mais aussi de centraliser les flux, de sécuriser les processus et d’optimiser le temps des collaborateurs.
Pour aller plus loin, trois manières concrètes dont Dext accompagne les cabinets et leurs clients :
- Automatisation et simplification des processus comptables : centralisation des flux, suivi automatisé des documents et réduction des tâches répétitives, permettant aux équipes de se concentrer sur l’analyse et le conseil.
- Préparation à la Facturation Électronique 2026 : en tant que PA certifiée, Dext guide les cabinets dans le choix, l’implémentation et l’adoption de la facturation électronique conforme pour l’ensemble de leurs clients entreprises.
- Accélération de la transition digitale : intégration des modules de gestion et de contrôle, suivi fluide des flux fi nanciers et documentaires, et amélioration globale de l’efficacité opérationnelle du cabinet.
À retenir : Dext simplifie la gestion comptable et administrative des entreprises et accompagne les cabinets dans leur transition digitale.
Publi-rédactionnel
Financement pour le numérique au service de la santé : changement de calendrier
Financement pour le numérique au service de la santé : changement de calendrier
Depuis 2021, le Ségur du numérique en santé prévoit de nombreux investissements de l’État poursuivant un objectif de développement des offres numériques à destination du secteur de la santé.
À cet effet, plusieurs appels ont été lancés pour permettre à des entreprises souhaitant proposer des services répondant à certains cahiers des charges de candidater pour obtenir des financements.
Ces candidatures concernent notamment les entreprises développant des solutions portant sur :
- le dossier patient informatisé (DPI), à savoir une solution permettant de stocker l’ensemble des documents liés au parcours de soins d’un patient dans un établissement ;
- la plateforme d’intermédiation (PFI), à savoir la fonction d’un service d’information hospitalier (SIH) permettant de sécuriser les échanges de documents en dehors du SIH.
Pour les entreprises engagées dans un processus de référencement de leurs solutions pour ces projets, les calendriers des démarches à suivre viennent d’être modifiés.
Le référencement de la solution est l’étape préliminaire permettant à terme d’obtenir un financement.
Elles peuvent être consultées ici pour les DPI et ici pour les PFI.
Les lecteurs ont également consulté…
C’est l’histoire d’un hôpital et d’un patient qui recherchent qui doit prouver quoi…
Deux semaines après son opération, un patient contracte une infection nosocomiale. Il se retourne contre l’hôpital et réclame une indemnisation de son préjudice. Mais l’hôpital refuse de payer, faute de preuve établissant sa responsabilité ici…
Si les médecins l’ayant examiné ont indiqué que le patient n’était effectivement pas infecté et que cette infection n’était pas en cours d’incubation « avant » l’opération, ils n’ont pas pour autant exclu la possibilité que l’infection ait été contractée « après » sa sortie de l’hôpital, à l’occasion des soins infirmiers reçus à domicile. Parce que le patient n’apporte pas la preuve irréfutable de l’origine de son infection, l’hôpital estime ne rien devoir…
Sauf qu’un hôpital est responsable des dommages résultant d’une infection nosocomiale sauf s’il prouve qu’elle a été attrapée en dehors des soins reçus par le patient. C’est donc à l’hôpital de prouver qu’il n’est pas responsable de l’infection du patient. À défaut, il doit donc l’indemniser…
Les lecteurs ont également consulté…
Prix des prestations d'aide et d'accompagnement à domicile de certains services autonomie à domicile - 2026
Le taux d'évolution maximum des prix des prestations d'aide et d'accompagnement à domicile délivrés par les services autonomie à domicile non habilités à intervenir auprès de bénéficiaires de l'aide sociale est défini annuellement par arrêté ministériel.
Ce taux d'évolution maximum, qui prend en compte l'évolution des salaires, vise à concilier l'objectif d'équilibre financier des opérateurs au vu de l'inflation et de la hausse des salaires, avec la soutenabilité de la hausse des prix pour les usagers.
Pour l’année 2026, ils ne peuvent pas augmenter de plus 2 % par rapport à l’année 2025.
Prix des prestations d'hébergement de certains établissements accueillant des personnes âgées - 2026
Les tarifs des EHPAD qui ne sont pas habilités à recevoir des bénéficiaires de l’aide sociale sont fixés librement. Ils peuvent ensuite évoluer, chaque année, dans la limite d’un pourcentage fixé par le Gouvernement.
Pour l’année 2026, ils ne peuvent pas augmenter de plus 0,86 % par rapport à l’année 2025.
Liberté et ordre public : les acteurs du numérique face à leurs responsabilités
Éditeur de services de communication et FAI d’autant plus impliqués pour la sûreté des espaces numériques
Afin de garantir qu’internet soit un espace le plus sûr possible pour tous, il est prévu depuis 2014 qu’une autorité administrative puisse exiger de toute personne dont l’activité est d’éditer un service de communication public en ligne ou des fournisseurs d’accès à internet (FAI) qu’ils désactivent tout site internet présentant des contenus faisant l’apologie du terrorisme ou relayant des contenus pédopornographiques.
C’est l’Office anti-cybercriminalité (OFAC), organe de la police nationale, qui est chargé de délivrer ces injonctions aux personnes concernées.
Ainsi, lorsqu’un contenu illicite est détecté, l’OFAC demande au FAI ou à l’éditeur du service de retirer les contenus par tout moyen. La personne ainsi saisie dispose de 24h pour retirer les contenus litigieux.
Afin de garantir un espace numérique plus sûr et respectueux des lois tout en luttant contre les narcotrafics, le Gouvernement a décidé, en juin 2025, d’étendre ce dispositif aux sites dédiés à la cession ou l’offre de produits stupéfiants.
Cette volonté s’est concrétisée depuis le 1er janvier 2026 avec l’introduction, dans les procédures de blocages ou de déréférencement des sites internet, des cas de figures liés aux stupéfiants.
Cela permet désormais l’application effective de ce dispositif à cette nouvelle cible.
Les lecteurs ont également consulté…
C’est l’histoire d’une société qui « recherche », mais ne « fabrique » pas…
Parce qu’elle exerce une activité de conception et de commercialisation de chaussons d’escalade, une société entend bénéficier du crédit d’impôt recherche spécialement applicable aux entreprises du textile, à raison de l’élaboration de nouvelles collections...
Ce que lui refuse l’administration fiscale, qui rappelle que cet avantage fiscal profite aux entreprises du secteur textile-habillement-cuir qui exercent une activité industrielle. Ce qui n’est pas le cas ici, puisque la société fait entièrement fabriquer ses chaussons par un sous-traitant, au Maroc. Sauf qu'elle réalise et conçoit les modèles, qu’elle est propriétaire de la matière première, qu'elle assure tous les risques de la fabrication et qu’elle dispose de matériels industriels importants, conteste la société…
Mais elle n'assure pas elle-même l'activité de production des chaussons, laquelle est entièrement sous-traitée à l'entreprise marocaine, tranche le juge qui refuse à la société le bénéfice du crédit d’impôt collection.