Mensualisation des loyers : pour tous les locaux ?
Un entrepreneur qui loue pour son activité un local commercial entend dire qu'il est possible pour un locataire, depuis la loi de simplification de la vie économique du 26 mai 2026, de choisir de payer le loyer tous les mois, même lorsque le contrat prévoit un paiement trimestriel.
L'entrepeneur aimerait passer à cette modalité de paiement, mais il s'interroge car son bail commercial, prévoyant un paiement trimestriel, a été signé avant l'entrée en vigueur de la loi.
Peut-il bénéficier de cette nouvelle règle ?
La bonne réponse est... Oui
Depuis la loi de simplification de la vie économique du 26 mai 2026, le locataire d'un local, destiné à l'exercice d'une activité de commerce de détail ou de gros ou de prestations de services à caractère commercial ou artisanal, a le droit de choisir de payer mensuellement son loyer.
Cette possibilité ne peut pas lui être refusée par son bailleur, sauf en cas d’arriérés de loyers ou de charges non contestés.
Cette règle s'applique à tous les baux en cours d’exécution, y compris ceux qui ont été conclus avant la loi de simplification de la vie économique.
C’est l’histoire d’un dirigeant confronté à des difficultés face à l’administration fiscale…
Les lecteurs ont également consulté…
Simplification de la vie économique : faciliter l’innovation industrielle
Un allègement administratif pour certains projets
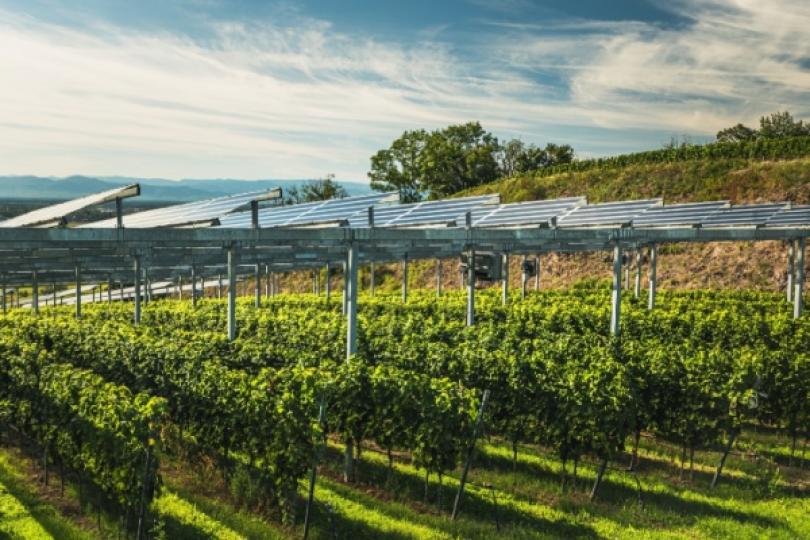
S’agissant de l’agrivoltaïsme
La loi de simplification allège la procédure applicable à l’agrivoltaïsme, c’est-à-dire aux projets d’installations de panneaux solaires sur des parcelles agricoles.
Pour rappel, avant leur implantation, ces installations doivent être autorisées sur avis de la commission départementale de la préservation des espaces naturels, agricoles et forestiers.
Depuis le 28 mai 2026, l’audition du porteur de projet devant la commission n’est plus nécessaire.
Un élargissement des projets d’intérêt national majeur
Jusqu’à présent, il était possible de donner à un projet industriel la qualification de « projet d'intérêt national majeur » (PINM) en raison de son objet et de son envergure, notamment en termes d'investissement et d'emploi, à condition d’avoir une importance particulière pour la transition écologique ou la souveraineté nationale.
Pour rappel, la qualification de PINM permet d’accélérer et de simplifier les procédures administratives requises pour implanter le projet.
À présent, cette qualification est élargie aux projets d’infrastructures et aux centres de données, ou data centers. Les PINM peuvent également faire l’objet d’une dérogation sur les règles du plan local d’urbanisme relatives à la hauteur des bâtiments.
Notez qu’il est toutefois possible de refuser un permis de construire pour un projet de centre de données sur un territoire connaissant des tensions structurelles sur la ressource en eau.
Les mesures de compensation
Pour rappel, les mesures de compensation doivent être mises en place par les opérateurs en cas d’atteintes prévues ou prévisibles à la biodiversité occasionnées par la réalisation :
- d'un projet de travaux ou d'ouvrage ;
- d'activités ou l'exécution d'un plan, d'un schéma, d'un programme ou d'un autre document de planification.
La loi de simplification a introduit la possibilité de moduler leur mise en œuvre dans le temps, en raison de la complexité des mesures ou des délais nécessaires à leur mise en œuvre, afin de compenser d’éventuelles pertes nettes intermédiaires (c’est-à-dire les pertes qui se produisent entre la survenue du dommage et le retour à l’état initial) dans un délai raisonnable, pertinent d'un point de vue écologique.
Attention : la loi précise bien que les mesures de compensation ne se substituent pas aux mesures d’évitement et de réduction des atteintes.
Les lecteurs ont également consulté…
Aides à la presse : quelques précisions…
Aide à la distribution de la presse nationale au numéro : des modalités précisées
Pour rappel, le Gouvernement a opéré une refonte du dispositif d’aide à la distribution de la presse en mai 2026.
La nouvelle version de cette aide cible les coûts de distribution que doivent supporter les entreprises éditrices éligibles, c’est-à-dire les entreprises éditrices d’une publication de presse nationale dont chaque parution est distribuée au numéro sur le territoire français (dans un kiosque, un marchand de journaux, etc.).
Plus précisément, pour bénéficier de cette aide, ces entreprises doivent :
- être reconnues par la Commission paritaire des publications et agences de presse (CPPAP) ;
- avoir des publications présentant un caractère d'information politique et générale, composées d'informations présentant un lien avec l'actualité et ayant fait l'objet d'un traitement à caractère journalistique, rédigées en français :
- quotidiennes, c’est-à-dire qu’elles paraissent au moins 5 fois par semaine ;
- ou hebdomadaire, c’est-à-dire entre 1 et 4 fois par semaine.
Si le Gouvernement avait donné les grandes lignes de cette aide, il lui restait encore à préciser les éléments à fournir pour le dossier de demande d'aide, listés ici, à savoir notamment :
- les attestations sociales et fiscales permettant de constater la régularité de la situation de l'entreprise au regard de la législation sociale et fiscale ;
- pour chaque publication ou supplément faisant l'objet d'une demande, le nombre d'exemplaires distribués, le nombre d'exemplaires invendus, le nombre d'exemplaires vendus, le chiffre d'affaires relatif aux ventes (VMF), le prix de vente unitaire, les coûts de distribution éligibles, et toute information nécessaire à la reconstitution des coûts de distribution éligibles ;
- pour les publications proposant des parutions différentes selon les jours de la semaine, ces données sont fournies pour chaque parution ;
- l'ensemble de ces données sont fournies pour l'année précédant celle d'attribution de l'aide et sont attestées par un membre de l'ordre des experts-comptables et comptables agréés ou par un commissaire aux comptes ;
- le compte de résultat et le bilan du dernier exercice clos ;
- le pouvoir du mandataire, le cas échéant ;
- le cas échéant, pour les associations, le budget prévisionnel de la structure pour l'année N selon le modèle fourni par l'administration, les moyens humains au 31 décembre de l'année écoulée selon le modèle fourni par l'administration, les déclarations des aides perçues au cours des 3 derniers exercices clos au titre d'une disposition relevant de la réglementation européenne des aides d'Etat selon le modèle fourni par l'administration.
Notez que la date limite de réception des demandes d'aide à la distribution de la presse nationale au numéro est fixée au 28 février de l'année d'attribution de l'aide. Pour autant, la date limite pour l’année 2026 est fixée au 5 juillet 2026.
De plus, dans une optique d’élaboration d’un bilan de mise en œuvre de l’aide devant être constitué par les pouvoirs publics, les entreprises éditrices devront fournir en 2027, en complément de leur dossier :
- les coûts de distribution facturés par les sociétés agréées de distribution de la presse et non éligibles à l'aide à la distribution de la presse nationale au numéro ;
- les coûts totaux et relatifs à la vente au numéro d'achat de papier, d'impression, de routage et tout autre coût relatif à la vente au numéro.
Ces données sont fournies au titre de l'année 2026.
Enfin, et pour rappel, les demandes d’aides doivent être déposées sur la plateforme dématérialisée disponible sur le site https://demarche.numerique.gouv.fr/.
Aide à l’exemplaire pour les titres de presse portés : des modifications mineures
Pour rappel, l’aide à l'exemplaire pour les titres de presse postés ou portés vise à soutenir la distribution de la presse imprimée.
Cette aide a pour cible les éditeurs de presse et se divise, comme son nom l’indique, en 2 catégories : une 1re pour les titres de presse postés et une 2de pour les titres de presse portés, c’est-à-dire livrés par un autre moyen que le service postal.
Pour en savoir plus sur les modalités et les conditions d’éligibilité et les montants de subvention, rendez-vous ici.
Si ces aides ne sont pas nouvelles, une nouveauté est toutefois à noter pour les titres de presse portés.
Ainsi, jusqu’à présent, les entreprises demandant l’aide devaient fournir une attestation certifiant l'exactitude des éléments renseignés dans le formulaire dématérialisé de demande d'aide par un membre de l'ordre des experts-comptables et comptables agréés ou un commissaire aux comptes.
Cette attestation n’est désormais requise que dans l’hypothèse où les données de diffusion de la publication ne sont pas certifiées par un organisme tiers.
- Arrêté du 20 mai 2026 relatif à la composition des dossiers de demande d'aide à la distribution de la presse nationale au numéro et à leur date limite de réception
- Arrêté du 20 mai 2026 modifiant l'arrêté du 2 mai 2023 relatif à la composition des dossiers de demande d'aide à l'exemplaire pour les titres de presse portés et à leur date limite de réception
Les lecteurs ont également consulté…
C’est l’histoire d’un ex-époux, d’une ex-épouse et du mode de calcul d’une prestation compensatoire…
En instance de divorce, une ex-épouse réclame à son ex-mari une prestation compensatoire afin de compenser la perte de niveau de vie causée par le divorce. Un montant de prestation compensatoire qui ne tient pas compte de toutes ses charges, conteste l’ex-mari…
Une prestation compensatoire qui a pourtant été calculée en prenant en compte les impôts et taxes payés par son ex-mari, ses charges de copropriété, son crédit voiture et la contribution mensuelle pour l’entretien et l’éducation de ses enfants, rappelle l’ex-épouse… Sauf qu’il paie également les frais de scolarité, de cantine et d’études de leurs enfants, rappelle l’ex-mari. Des charges qui n’ont pas été prises en compte…
… et qui auraient dû l’être, confirme le juge : si la prestation compensatoire permet de limiter la disparité des conditions de vie entre les époux, elle doit prendre en compte l’ensemble des charges de l’époux qui doit la verser. Ce qui inclut, ici, les frais de scolarité, de cantine et d’études des enfants…
Les lecteurs ont également consulté…
C'est l'histoire d’un créancier qui veut s’immiscer dans la gestion de son débiteur...
L’associé d’une société contracte un prêt auprès d’un tiers. Pour sécuriser le contrat, il apporte en garantie ses parts dans la société. Mais lorsqu’il ne parvient pas à rembourser ce qu’il doit, le prêteur demande la dissolution de la société…
Pour lui, puisque l’associé ne rembourse pas ses dettes tout en ayant apporté ses parts en garantie, il met en danger la gestion de la société : ceci constitue un juste motif pour demander la dissolution de la société et la liquidation de ses biens pour rembourser la créance… Une démarche qu’il n’a pas le droit d’entreprendre, conteste l’associé, qui rappelle que la demande de dissolution pour juste motif est sa prérogative : le fait pour le prêteur de disposer d’une garantie sur les parts sociales ne lui donne pour autant pas les pouvoirs d’un associé…
Ce que confirme le juge : l’action en dissolution est attachée directement à la qualité d’associé. Un créancier, même disposant d’une garantie sur les parts sociales, ne peut en être à l’origine…
Les lecteurs ont également consulté…
Intérim à Mayotte : le montant 2026 de la garantie financière est dévoilé
Garantie financière des agences d’intérim à Mayotte : le montant 2026 enfin connu
Pour rappel, une entreprise de travail temporaire doit justifier d’une garantie financière.
Cette garantie permet d’assurer, en cas de défaillance de l’agence d’intérim, le paiement des sommes dues aux salariés, aux organismes de Sécurité sociale et aux institutions sociales.
Le montant de cette garantie doit respecter un minimum fixé par le Gouvernement.
À Mayotte, ce minimum est déterminé à partir du montant applicable en métropole, rapporté au SMIC horaire métropolitain, puis adapté par référence au SMIC horaire mahorais.
Pour 2026, le montant minimum de la garantie financière des entreprises de travail temporaire à Mayotte est fixé à 117 549 €.
Rappelons que ce même montant avait d’ores et déjà été fixé pour le reste de la France en décembre 2025 à hauteur de 151 445 € minimum.
Les lecteurs ont également consulté…
C'est l'histoire d'un bar qui paye l’addition d’une extorsion de fonds...
Parce qu’il est victime d’une extorsion de fonds, un bar déduit de son résultat imposable les sommes détournées par son dirigeant sous la contrainte et au profit de malfaiteurs. De quoi réduire d'autant la TVA due, selon lui...
« Pas si vite ! », répond l'administration fiscale : si ces sommes constituent bien des pertes déductibles du résultat imposable, elles n'en demeurent pas moins, à l’origine, des recettes encaissées dans le cadre de l'activité du bar, rappelle l’administration. De fait, elles restent donc soumises à TVA, peu importe qu'elles aient ensuite été détournées ou remises à des tiers sous la menace...
Ce que confirme le juge : l'extorsion de fonds subie par la société est sans incidence sur l'assujettissement à la TVA des recettes réalisées dans le cadre de son activité économique. Dès lors que les opérations ont été effectuées par un assujetti agissant en tant que tel, la TVA reste due sur les sommes encaissées, même lorsqu'elles ont finalement échappé à l'entreprise…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui changer les horaires n’est pas forcément les imposer…
Une aide médico-psychologique au sein d’une association apprend que son employeur souhaite modifier la répartition de ses horaires de travail. Aidante de son fils handicapé, elle demande à conserver ses horaires afin de rester présente auprès de lui…
L’employeur est contraint de refuser : maintenir en l’état ses horaires désorganiserait le service et entraînerait un coût disproportionné. Pour tenir compte de ses contraintes, il lui propose une autre organisation, sous forme d’un mi-temps. Mais la salariée décline : cette proposition ne répond pas à ses besoins et le changement d’horaires porte une atteinte excessive à sa vie personnelle. L’employeur doit donc maintenir ses horaires…
« Faux ! », tranche le juge en faveur de l’employeur : la répartition des horaires relève du pouvoir de direction, sauf atteinte excessive aux droits du salarié. Ici, le mi-temps n’a pas été imposé, mais proposé, et le maintien des horaires demandés fait peser une charge disproportionnée sur l’association.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui pas d’objectif, pas de prime…
Un commercial, dont le contrat prévoit une rémunération variable fixée chaque année après discussion avec son employeur, ne parvient pas à s’entendre avec lui sur ses objectifs et ses primes. Face au refus de l’employeur de lui verser des primes, le salarié prend acte de la rupture du contrat…
Une rupture qui vaut démission, pour l’employeur : les objectifs n’ayant jamais été fixés, aucune prime ne peut être réclamée, d’autant que le salarié n’a même pas demandé au juge de les fixer lui-même… « Faux ! », répond le salarié : puisque cette rémunération variable est prévue par le contrat, elle ne peut pas disparaître simplement parce qu’aucun accord annuel n’a été trouvé. À défaut d’accord, c’est au juge de s’en charger…
Ce que confirme le juge : lorsque le droit à rémunération variable résulte du contrat, l’absence d’accord sur ses modalités ne permet pas de ne rien payer. Il doit alors déterminer cette rémunération d’après les critères du contrat et les accords des années précédentes.