

Plan de sobriété énergétique : un point sur les bonnes pratiques pour les structures d’accueil des personnes âgées

Plan de sobriété énergétique : tenir compte des besoins spécifiques des personnes âgées…=
Le plan de sobriété énergétique mis en œuvre par le Gouvernement (dont l’application, pour rappel, n’est pas obligatoire) tient désormais compte des difficultés éprouvées par les personnes âgées lors des changements de température.
Ainsi, il préconise la mise en œuvre des bonnes pratiques suivantes :
- dans les locaux accueillant habituellement des résidents : température moyenne de 20° à 22°, en évitant de dépasser les 24° et, si possible, baisser la température de 2 à 3° la nuit, sans descendre sous 18°;
- dans les autres locaux : application des recommandations standards, c’est-à-dire une température de 19° le jour et de 16° la nuit.
Ces bonnes pratiques sont, bien sûr, à adapter au cas par cas, selon la situation des résidents et du bâtiment les accueillant.
- Actualité du ministère de la Santé du 25 novembre 2022 : « Plan de sobriété énergétique et personnes âgées : bonnes pratiques dans les établissements et services »
Permis de conduire : des ajustements réglementaires

Des ajustements concernant l’obtention du permis de conduire
Le Gouvernement vient de mettre à jour la réglementation concernant les conditions de validité des permis de conduire et de modifier les conditions de leur renouvellement et de leur délivrance.
Ainsi, il est désormais possible d’annuler les épreuves si le candidat n’a pas utilisé le téléservice pour son inscription préalable.
De la même façon, de nouveaux cas d’annulation sont prévus : alors que la nullité de l’épreuve pouvait être encourue en cas de fausses indications d'identité, de substitution ou de tentative de substitution de personnes à l'examen, il est désormais spécifiquement prévu qu’il est possible d'annuler les épreuves obtenues avec l'aide frauduleuse d'un tiers ou par tricherie.
Enfin, quelques aspects procéduraux sont modifiés, comme la possibilité (et non plus l’obligation), lors de l’épreuve pratique, de procéder à un test de la vue si le candidat n’a pas été soumis préalablement à un contrôle médical, afin de déceler une éventuelle déficience.
- Arrêté du 17 novembre 2022 modifiant l'arrêté du 20 avril 2012 modifié fixant les conditions d'établissement, de délivrance et de validité du permis de conduire
Problème avec votre assureur : combien de temps pour agir en justice ?

Agir en justice contre son assureur : sous quel délai ?
Une société dont le véhicule est endommagé par un incendie déclare le sinistre à son assurance.
Parce que selon un expert, cette voiture est économiquement irréparable, l’assurance propose à la société de lui racheter à sa valeur de remplacement (170 000 €) et lui indique qu’elle dispose d’un délai de 30 jours pour donner sa réponse, comme le prévoit la loi…Une proposition que la société accepte dans le délai imparti.
Les années passent, et l’assureur ne payant finalement pas le prix convenu, l’assurée décide de porter l’affaire devant le juge.
« Trop tard ! », selon l’assureur, pour qui son assurée avait 2 ans à compter du jour où elle a accepté sa proposition d’achat pour agir, comme le prévoit la réglementation en matière d’assurance. Or, la société a formulé sa demande en justice bien plus tard !
« Sauf que ce n’est pas un délai de 2 ans qui s’applique, mais un délai de 5 ans à compter de l’acceptation de la proposition d’achat ! », conteste la société : la procédure engagée porte ici sur l’exécution forcée d’une vente (action qui se prescrit par 5 ans) et non sur la simple mise en œuvre du contrat d’assurance (action qui se prescrit par 2 ans).
En conséquence, parce qu’elle a été faite dans le délai requis de 5 ans, la société estime que son action est parfaitement recevable… Ce que confirme le juge !
- Arrêt de la Cour de cassation, 2e chambre civile, du 24 novembre 2022, no 21-13269
Vente de fichiers clients : quelques règles à observer

La protection des données avant tout
Véritables trésors pour les sociétés faisant de la prospection commerciale, les fichiers clients contenant les coordonnées de nombreuses personnes font régulièrement l’objet de transactions entre professionnels.
Cependant, les informations contenues dans ces fichiers, comme les noms, prénoms, adresses et numéros de téléphone, sont des données à caractères personnelles et sont, à ce titre, protégées par le Règlement général sur la protection des données personnelles (RGPD).
C’est pourquoi la Commission nationale de l’informatique et des libertés (CNIL) propose quelques rappels sur les règles à respecter lors de la vente de ces fichiers.
Pour le vendeur :
- les données concernées doivent avoir été obtenues de façon conforme et les personnes concernées doivent avoir été averties d’un possible transfert de leurs données ;
- les personnes concernées doivent avoir consenti à cette possibilité de transfert et ne doivent pas s’y être opposées dans un second temps ;
- les données transmises ne peuvent concerner que des clients actifs actuellement sous contrat avec l’entreprise.
Pour l’acquéreur :
- informer les personnes concernées du traitement de leur données et de l’origine du fichier utilisé ;
- s’assurer du consentement des personnes à ce que leurs données soient utilisées pour la prospection commerciale ;
- respecter l’ensemble des obligations qui incombaient au vendeur en tant que gestionnaire de traitement de ces données.
- Actualité de la CNIL du 5 décembre 2022 : « Vente de fichiers clients : la CNIL rappelle les règles »
Responsabilité élargie du producteur : des précisions réglementaires…

Responsabilité élargie du producteur : extension à la filière véhicules hors d’usage (VHU)
La réglementation des véhicules hors d’usage (VHU), mise en place depuis plus de 20 ans, fixe des objectifs de réutilisation et de recyclage, ainsi que de réutilisation et de valorisation.
Cette réglementation a été refondue afin de soumettre cette activité à la responsabilité élargie du producteur (REP), plus contraignante, depuis le 1er janvier 2022.
Pourquoi mettre en place une filière REP pour les VHU ? Principalement pour 3 raisons :
- pour lutter contre la filière illégale de traitement des VHU ;
- pour améliorer la qualité et les performances de traitement des VHU ;
- pour résorber le nombre de véhicules abandonnés sur la voie publique en Outre-mer.
Avec un peu de retard, un décret vient préciser le cadre réglementaire de cette nouvelle filière REP.
Pour rappel, afin d’assumer leurs obligations liées à la REP, les professionnels concernés peuvent, comme pour toutes les autres filières REP, confier la gestion de ces déchets à un éco-organisme, c’est-à-dire une entreprise privée ayant obtenu un agrément spécifique et devant respecter une règlementation stricte, auquel ils versent une écocontribution.
Responsabilité élargie du producteur : des précisions pour la filière bâtiment
La REP a été élargie aux produits et matériaux de construction du secteur du bâtiment (PMCB) en janvier 2022 et entrera concrètement en vigueur le 1er janvier 2023 (soit avec 1 an de retard par rapport à ce qui était initialement prévu).
Toutefois, pour certains professionnels du secteur, la réglementation mise en place pouvait, parfois, manquer de clarté. C’est pourquoi un avis vient d’être publié, explicitant les notions problématiques, à savoir celles de :
- « producteur assujetti » à la REP ;
- « produits à double usage » ;
- « produits importés » ;
- « REP PMCB » : à ce propos, une liste de produits concernés non exhaustive a été communiquée.
Responsabilité élargie du producteur : des précisions pour l’ensemble des filières
Pour rappel, les professionnels soumis à la REP doivent s’enregistrer auprès de l’Agence de l'environnement et de la maîtrise de l'énergie (ADEME) et lui transmettre, chaque année, un certain nombre d’informations.
Cette transmission d’informations se fait via le téléservice SYDEREP.
Des précisions viennent d’être apportées sur la :
- transmission d’informations par les producteurs ;
- transmission d’informations par les éco-organismes et les systèmes individuels ;
- transmission d’informations relatives à l’exercice des éco-organismes ;
- mise à disposition du public par l’ADEME ou les éco-organismes de certaines informations ;
- transmission d’informations par les éco-organismes à l'autorité compétente chargée de l'élaboration et du suivi du schéma régional d'aménagement, de développement durable et d'égalité des territoires (SRADDET) ou, le cas échéant, du plan régional de prévention et de gestion des déchets (PRPGD).
- Décret n° 2022-1495 du 24 novembre 2022 relatif à la gestion des véhicules hors d'usage et à la responsabilité élargie des producteurs de voitures particulières, de camionnettes, de véhicules à moteur à deux ou trois roues et quadricycles à moteur)
- Avis relatif au champ d'application de la filière à responsabilité élargie du producteur des produits et matériaux de construction du secteur du bâtiment
- Arrêté du 12 décembre 2022 relatif aux données des filières à responsabilité élargie des producteurs (REP))
Renouvellement des contrats d’électricité : publication d’une « checklist » pour les entreprises

Renouvellement des contrats d’électricité : que prévoit la « checklist » ?
Le comité de crise sur l’énergie est une instance réunissant les principaux fournisseurs d’énergie et organisations interprofessionnelles représentatives, animée par le Médiateur des entreprises.
Ce comité a publié une « checklist » pédagogique à destination des chefs d’entreprise(s), afin de faciliter leur prise de décision dans le cadre du renouvellement de leurs contrats de fourniture d’énergie.
Cette « checklist », disponible sur le site du Médiateur des entreprises et régulièrement actualisée, est actuellement composée de 10 questions regroupées sous 4 thématiques :
- le contrat :
- ○ Quels sont les points clés à regarder dans votre contrat de fourniture d’énergie ?
- ○ Que faire quand votre contrat prend fin à court terme ?
- ○ Que faire si le fournisseur refuse le renouvellement du contrat ou si aucun fournisseur ne propose une offre ?
- les prix :
- ○ Qui peut bénéficier des tarifs réglementés de vente ?
- ○ Face à des offres de prix élevées, quelles sont les marges de manœuvre ?
- ○ Comment évaluer les offres des différents fournisseurs ?
- ○ Comment comprendre la part « Accès régulé à l'électricité nucléaire historique (ARENH) » du contrat de fourniture d’électricité ?
- les aides :
- ○ Quelles sont les aides financières ?
- la médiation :
- ○ Qui contacter en cas de litige ?
- ○ Que peut apporter le Médiateur des entreprises ?
- Actualité Entreprendre.service-public.fr du 2 décembre 2022 : « La « checklist » énergie, nouvel outil d’accompagnement des entreprises »
Règlement sur les services numériques : vers un encadrement des plateformes en ligne

Une nouvelle réglementation nécessaire…
Le règlement sur les services numériques mis en place à l’échelle européenne prévoit un ensemble de règles destinées à responsabiliser les plateformes numériques.
Concrètement, il vise à lutter contre la diffusion de contenus illicites, comme les attaques racistes, la désinformation, la vente de produits illégaux, etc. Il met également en place des instances permettant d’aider les plateformes en ligne et les institutions européennes à appréhender cette nouvelle réglementation, et de s’assurer de sa bonne application.
Les « fournisseurs de services intermédiaires » sont tous concernés par cette nouvelle réglementation à des degrés divers, selon la nature du service proposé (services d’hébergement, plateformes en ligne, très grandes plateformes en ligne et très grands moteurs de recherche en ligne).
Toutes les règles qui suivent s’appliqueront dès février 2024, sauf pour les très grandes plateformes en ligne et les très grands moteurs de recherche, pour qui le règlement s’appliquera courant 2023.
Réaffirmation du principe de non-responsabilité des fournisseurs de services intermédiaires
Le règlement indique que les fournisseurs de services intermédiaires en ligne (autrement dit les hébergeurs, réseaux sociaux, moteurs de recherche, etc.) ne sont pas responsables des informations transmises auxquelles l’accès est fourni, à condition toutefois qu’ils :
- ne soient pas à l’origine de la transmission ;
- ne sélectionnent pas le destinataire de la transmission ;
- ne sélectionnent et ne modifient pas les informations faisant l’objet de la transmission.
Cette même règle s’applique en cas de stockage automatique, intermédiaire et temporaire des informations, lorsque cela permet de rendre plus efficace ou plus sûr la transmission ultérieure des informations à d’autres destinataires du service à leur demande (« mise en cache »), là encore sous certaines conditions.
Enfin, si la prestation consiste à héberger des informations fournies par un tiers, le fournisseur n’est pas responsable des informations stockées à la demande de cette personne :
- s’il n’a pas effectivement connaissance de l’activité illégale ou du contenu illicite ;
- ou, si après en avoir eu connaissance, il agit rapidement pour retirer le contenu illicite ou rendre son accès impossible.
Rappelons que les fournisseurs de services intermédiaires ne sont soumis à aucune obligation générale de surveillance des informations qu’ils transmettent ou stockent ou de recherche active des faits ou des circonstances révélant des activités illégales.
Toutefois, les autorités nationales pourront émettre, toutes conditions par ailleurs remplies, des injonctions à leur encontre :
- d’agir contre des contenus illicites ;
- de fournir des informations.
En tout état de cause, les fournisseurs de services intermédiaires devront désigner des points de contact pour les autorités des États membres de l’Union européenne, la Commission, le comité européen des services numériques et les utilisateurs du service. En outre, l’identification de ces points de contact uniques doit être aisée et les informations à ce sujet, à jour.
Des dispositifs spécifiques pour les fournisseurs de services d’hébergement et les plateformes en ligne
Les fournisseurs de services d’hébergement et les plateformes en ligne sont soumis à des obligations supplémentaires : par leur nature, en effet, les particuliers ou autres entités doivent pouvoir signaler simplement du contenu qu’ils ou elles considèrent comme illicite.
Pour cela, il est prévu que ces fournisseurs et plateformes mettent à leur disposition des mécanismes faciles d’accès et d’utilisation, par voie électronique.
Afin de préserver les droits fondamentaux, notamment celui de la liberté d’expression, un garde-fou est mis en place : les fournisseurs qui souhaitent, par exemple, retirer du contenu publié ou le déclasser devront exposer les motifs pour lesquels ils estiment que le contenu publié par l’utilisateur est illicite ou incompatible avec leurs conditions générales.
Concernant les plateformes en ligne (comme les réseaux sociaux), il est prévu qu’elles doivent mettre en place le statut de signaleur de confiance, qui sera attribué sous condition, leur permettant de traiter de façon prioritaire les signalements de contenus potentiellement illicites.
Pour finir sur ce point, notez que les interfaces proposées par ces fournisseurs de plateformes en ligne ne sont pas en reste. Ainsi, le règlement prévoit :
- qu’elles ne doivent en aucun cas être conçues de façon à tromper ou manipuler leurs utilisateurs, ou à rendre la procédure de désinscription plus compliquée que l’inscription;
- que la publicité devra être mieux identifiable ;
- qu’il leur sera désormais obligatoire d’expliquer à leurs utilisateurs pourquoi certaines informations leur sont suggérées (transparence du système de recommandation) ;
- que les plateformes devront garantir un niveau élevé de protection de la vie privée, de sûreté et de sécurité concernant les mineurs.
Du nouveau pour la conclusion de contrats à distance entre consommateurs et professionnels
Si les fournisseurs de plateformes en ligne permettent aux consommateurs de conclure des contrats à distance avec des professionnels, ils doivent obtenir des professionnels certaines informations, comme leur nom et adresse, avant qu’ils ne puissent utiliser les plateformes.
En tout état de cause, les fournisseurs doivent veiller à ce que leur interface en ligne soit conçue et organisée d’une manière permettant aux professionnels de respecter leurs obligations en matière d’informations précontractuelles, de conformité et d’informations sur la sécurité des produits.
Fournisseurs de très grandes plateformes en ligne et de très grands moteurs de recherche en ligne : des obligations spécifiques
Une dernière qualification fait son apparition : celle de fournisseurs de très grandes plateformes en ligne et de très grands moteurs de recherche en ligne.
Cette qualification entrainera l’application d’une réglementation particulière, plus contraignante.
- À partir de quand cette qualification est-elle retenue ?
Cette qualification dépend du nombre mensuel moyen d’utilisateurs actifs du service dans l’Union européenne. Ainsi, si l’une des plateformes en ligne ou moteur de recherche en ligne a au moins 45 millions d’utilisateurs européens actifs, elle sera qualifiée de « très grande » plateforme ou de « très grand » moteur de recherche en ligne.
- Quelles conséquences ?
Cette qualification entraine de nombreuses obligations, comme celles de recenser, d’analyser et d’évaluer tout risque systémique provenant de leurs services (comme la diffusion de contenus illicites), tout effet négatif réel ou prévisible pour l’exercice des droits fondamentaux, etc.
Mais cela ne s’arrête pas là : en cas de crise, c’est-à-dire lorsque des circonstances extraordinaires mettent en péril la sécurité publique ou la santé publique au sein de l’Union européenne, la Commission pourra demander à ces plateformes leur concours afin de mettre fin à la crise en question.
Ces plateformes devront également auditer, à leurs frais, le respect de leurs propres obligations.
Si les résultats de cet audit ne sont pas positifs, elles devront tenir compte des recommandations opérationnelles qui leur sont adressées.
- Des mesures très spéciales concernant les systèmes de recommandation, la publicité et le profilage
Si les plateformes utilisent des systèmes de recommandation, elles doivent proposer au moins une option qui ne repose pas sur du profilage.
Dans cette même lignée, elles devront mettre en place un registre contenant certaines informations pour toute la période pendant laquelle elles présentent une publicité et jusqu’à un an après la dernière présentation de la publicité.
Le registre doit contenir, notamment, le contenu de la publicité, y compris le nom du produit, du service ou de la marque, ainsi que l’objet de la publicité ou encore la personne physique ou morale pour le compte de laquelle la publicité est présentée.
- Règlement (UE) 2022/2065 du Parlement européen et du Conseil du 19 octobre 2022 relatif à un marché unique des services numériques et modifiant la directive 2000/31/CE (règlement sur les services numériques)
2023 : du nouveau pour le cinéma, le théâtre, la musique…

Les nouveautés (fiscales) pour le secteur du spectacle
- Crédit d’impôt pour les secteurs du cinéma et de l’audiovisuel
Les entreprises de production cinématographique et les entreprises de production audiovisuelle soumises à l’impôt sur les sociétés (IS) qui assument les fonctions d’entreprises de production déléguées peuvent, sous conditions, bénéficier d’un crédit d’impôt au titre des dépenses de production correspondant à des opérations effectuées en vue de la réalisation d’œuvres cinématographiques de longue durée ou d’œuvres audiovisuelles agréées.
Les œuvres cinématographiques ou audiovisuelles en question doivent appartenir aux genres de la fiction, du documentaire, de l'animation et, pour les exercices 2021 et 2022, de l’adaptation audiovisuelle de spectacles.
Concernant ce dernier genre, il était prévu que les dépenses éligibles soient celles exposées jusqu’au 31 décembre 2022.
Cette dérogation est prolongée pour une durée de 2 ans. En conséquence, pour l’adaptation audiovisuelle de spectacles, les dépenses éligibles sont désormais celles exposées jusqu’au 31 décembre 2024.
Attention, cette prolongation ne sera effective qu’à compter d’une date fixée par décret, qui ne sera publié qu’après obtention, par le Gouvernement, de la décision de la Commission européenne attestant de la conformité de cette mesure avec le droit de l’Union européenne.
- Crédit d’impôt pour le secteur du théâtre
Les entreprises qui exercent l'activité d'entrepreneur de spectacles vivants, soumises à l’impôt sur les sociétés (IS), peuvent bénéficier, toutes conditions remplies, d'un crédit d'impôt au titre des dépenses de création, d'exploitation et de numérisation de représentations théâtrales d’œuvres dramatiques engagées entre le 1er janvier 2021 et le 31 décembre 2024.
Les dépenses éligibles doivent notamment porter sur un spectacle présentant les caractéristiques suivantes :
- présenter des coûts de création majoritairement engagés sur le territoire français ;
- constituer la 1re exploitation d’un spectacle caractérisé par une mise en scène et une scénographie nouvelles et qui n’a pas encore donné lieu à représentation ;
- être interprété par une équipe d’artistes composée à 90 % au moins de professionnels ;
- disposer d’au moins 6 artistes au plateau ;
- être programmé pour plus de 20 dates sur une période de 12 mois consécutifs dans au moins 2 lieux différents.
Les dépenses éligibles ouvrent droit au crédit d'impôt à compter de la date de réception par le ministre chargé de la culture d'une demande d'agrément provisoire qui sera complété d’un agrément définitif à obtenir dans un délai de 36 mois.
Pour les demandes d’agrément provisoire déposées à compter du 1er janvier 2023, certaines des caractéristiques relatives au spectacle en lui-même sont aménagées. Ainsi, il doit :
- disposer d’au moins 6 artistes au plateau justifiant chacun d’au moins 20 services de répétition ;
- être programmé pour plus de 20 dates, dont la moitié au moins sur le territoire français, sur une période de 12 mois consécutifs dans au moins 2 lieux différents.
- Crédit d’impôt pour les entreprises de spectacles vivants
Les entreprises exerçant l'activité d'entrepreneur de spectacles vivants soumises à l’impôt sur les sociétés (IS) peuvent bénéficier, toutes conditions remplies et sur agrément, d'un crédit d'impôt au titre des dépenses de création, d'exploitation et de numérisation d'un spectacle vivant musical ou de variétés engagées avant le 31 décembre 2024.
Pour pouvoir ouvrir droit au crédit d’impôt, les dépenses engagées doivent respecter certaines conditions qui viennent d’être, pour certaines, aménagées :
- être réalisées par des entreprises établies en France (ou dans l'Union européenne ou encore dans un autre Etat partie à l'accord sur l'Espace économique européen ayant conclu avec la France une convention d'assistance administrative en vue de lutter contre la fraude et l'évasion fiscales) et qui y effectuent les prestations liées à la réalisation d'un spectacle musical, de théâtre ou de variétés ;
- le spectacle doit présenter des coûts de création majoritairement engagés sur le territoire français ;
- le spectacle doit comprendre :
- ○ au minimum 2 représentations dans au moins 2 lieux différents, pour les demandes d’agrément déposées entre le 1er janvier 2021 et le 31 décembre 2023 désormais (au lieu de 2022) ;
- ○ au minimum 4 représentations dans au moins 3 lieux différents pour les demandes d’agrément déposées à compter du 1er janvier 2024 désormais (au lieu de 2023) ;
- le spectacle ne doit pas être présenté dans un lieu dont la jauge, définie comme l'effectif maximal du public qu'il est possible d'admettre dans ce lieu, est supérieure à un nombre de personnes défini par décret par catégorie de spectacle.
- Loi de finances pour 2023 du 30 décembre 2022, n° 2022-1726 (articles 38,39 et 50)
2023 : focus sur les nouveautés propres à l’outre-mer
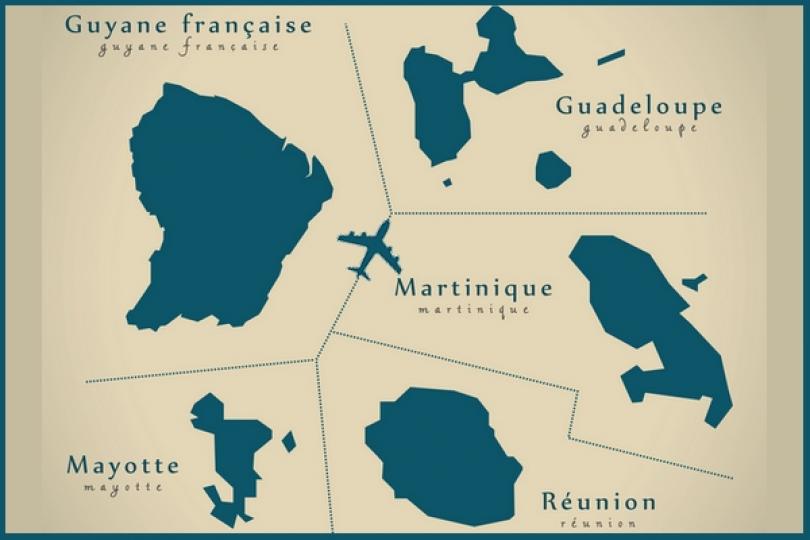
Les nouveautés fiscales
- Octroi de mer
L'octroi de mer est une imposition spécifique à l’Outre-mer qui s’applique en Guadeloupe, en Guyane, en Martinique, à Mayotte et à La Réunion.
À ce titre, les biens qui proviennent d’un Etat membre de l’Union européenne sont importés en franchise de TVA et d’octroi de mer, dès lors que leur valeur totale ne dépasse pas :
- 1 000 €, pour les biens transportés par les voyageurs ;
- 400 € (au lieu de 205 €), pour les biens faisant l’objet de petits envois non-commerciaux, à compter du 1er avril 2023.
- Taxe foncière
En principe, tout propriétaire d’un immeuble bâti est redevable de la taxe foncière sur les propriétés bâties (TFPB).
Comme souvent en matière fiscale, ce principe souffre de nombreuses exceptions, qui peuvent prendre la forme d’exonérations, de dégrèvements ou d’allègements de taxe.
Ainsi, parmi ces dispositifs, il est possible de citer :
- l’exonération de taxe foncière qui profite aux redevables âgés de plus de 75 ans au 1er janvier de l’année d’imposition et qui porte sur l’immeuble habité par eux, lorsque le montant des revenus de l’année précédente n’excède pas certaines limites ;
- le dégrèvement de 100 € qui profite aux redevables âgés de plus de 65 ans au 1er janvier de l’année d’imposition (autres que ceux visés plus haut), appliqué sur la taxe due au titre de l’immeuble habité par eux, lorsque le montant des revenus de l’année précédente n’excède pas certaines limites ;
- pour les contribuables dont les revenus n’excèdent pas certains plafonds, le dégrèvement égal à la fraction de la cotisation supérieure à 50 % du montant total de leurs revenus.
En outre-mer, pour la taxe établie au titre de 2022, le montant du revenu fiscal de référence dont il faut tenir compte pour déterminer l’éligibilité au bénéfice de l’exonération totale de taxe foncière ou du dégrèvement de 100 € est le suivant :
- pour la Martinique, la Guadeloupe et La Réunion :
- ○ 13 343 € pour la 1re part,
- ○ majorés de 3 187 € pour la 1re demi-part,
- ○ et de 3 011 € pour chaque demi-part supplémentaire à compter de la 2e ;
- pour la Guyane :
- ○ 13 950 € pour la 1re part,
- ○ majorés de 3 840 € pour la 1re demi-part,
- ○ et de 3 011 € pour chaque demi-part supplémentaire à compter de la 2e ;
- pour Mayotte :
- ○ 20 907 € pour la 1re part,
- ○ majorés de 5 752 € pour la 1re demi-part,
- ○ et de 4 510 € pour chaque demi-part supplémentaire.
Quant au montant du revenu fiscal de référence dont il faut tenir compte pour déterminer le bénéfice du dégrèvement partiel, il est fixé :
- pour la Martinique, la Guadeloupe et La Réunion :
- ○ à 32 044 € pour la 1re part,
- ○ majorés de 6 797 € pour la 1re demi-part,
- ○ de 6 481 € pour la 2e demi-part,
- ○ et de 4 877 € pour chaque demi-part supplémentaire à compter de la 3e ;
- pour la Guyane :
- ○ à 35 117 € pour la 1re part,
- ○ majorés de 6 797 € pour chacune des 2 premières demi-parts,
- ○ de 5 787 € pour la 3e demi-part,
- ○ et de 4 877 € pour chaque demi-part supplémentaire à compter de la 4e ;
- pour Mayotte :
- ○ à 38 591 € pour la 1re part,
- ○ majorés de 7 471 € pour chacune des 2 premières demi-parts,
- ○ de 6 361 € pour la 3e demi-part,
- ○ et de 5 358 € pour chaque demi-part supplémentaire à compter de la 4e.
À compter de l’imposition établie au titre de 2024, les seuils applicables à Mayotte seront alignés sur ceux applicables en Guyane.
- Dispositifs Girardin
Un certain nombre de dispositifs fiscaux de faveur propres à l’outre-mer et connus sous l’appellation générique de « dispositifs Girardin » sont prolongés jusqu’au 31 décembre 2029.
Sont concernés :
- la réduction d’impôt sur le revenu ouverte aux particuliers qui font réaliser, sous conditions, des travaux de réhabilitation ou de confortation de logements contre le risque sismique ou cyclonique ; initialement, cet avantage fiscal devait prendre fin au 31 décembre 2023 ;
- la réduction d'impôt sur le revenu à raison des investissements productifs neufs réalisés dans les départements d'outre-mer, à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis-et-Futuna et les Terres australes et antarctiques françaises, dans le cadre d'une entreprise exerçant une activité agricole ou une activité industrielle, commerciale ou artisanale ; initialement, cet avantage fiscal devait s’appliquer aux investissements mis en service jusqu’au 31 décembre 2025, aux travaux de réhabilitation hôtelière achevés au plus tard à cette date, aux acquisitions d'immeubles à construire et aux constructions d'immeubles dont les fondations devaient être achevées au plus tard à cette date ;
- la réduction d’impôt sur le revenu à raison de l’achat ou de la construction de logements neufs à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy et dans les Iles Wallis et Futuna ; initialement, cet avantage fiscal devait prendre fin au 31 décembre 2025 ;
- la déduction fiscale pour investissements productifs : cet avantage fiscal devait initialement s’appliquer aux investissements neufs mis en service jusqu’au 31 décembre 2025, aux travaux de rénovation et de réhabilitation d'hôtels, de résidences de tourisme et de villages de vacances classés achevés au plus tard à cette date, aux acquisitions d'immeubles à construire et aux constructions d'immeubles dont les fondations devaient être achevées au plus tard à cette date et aux souscriptions versées jusqu'au 31 décembre 2025 ;
- le crédit d’impôt pour investissements productifs : initialement, cet avantage fiscal devait s’appliquer aux investissements mis en service jusqu’au 31 décembre 2025, aux travaux de réhabilitation hôtelière achevés au plus tard à cette date et aux acquisitions d'immeubles à construire et constructions d'immeubles dont les fondations devaient être achevées au plus tard à cette date ;
- le crédit d’impôt en faveur des organismes d’habitations à loyer modéré qui réalisent des investissements dans les logements neufs en outre-mer : initialement, cet avantage fiscal devait s’appliquer aux acquisitions, constructions ou réhabilitations d'immeubles effectuées jusqu'au 31 décembre 2025 ;
- la réduction d’impôt qui profite aux entreprises soumises à l’impôt sur les sociétés qui réalisent des investissements productifs neufs à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis et Futuna et les Terres australes et antarctiques françaises : initialement, cet avantage fiscal devait prendre fin le 31 décembre 2025.
- Réduction d’impôt pour investissements productifs neufs réalisés dans le cadre d’une entreprise exerçant une activité agricole, industrielle, commerciale ou artisanale
Les contribuables domiciliés en France peuvent, sous conditions, bénéficier d’une réduction d’impôt sur le revenu pour les investissements productifs neufs qu'ils réalisent dans les départements d'outre-mer, à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis-et-Futuna et les Terres australes et antarctiques françaises, dans le cadre d'une entreprise exerçant une activité agricole, industrielle, commerciale ou artisanale, sauf exception.
Cet avantage fiscal fait l’objet de nombreux aménagements concernant :
- son montant ;
- le droit de reprise de l’administration fiscale ;
- le délai de conservation des titres de certaines sociétés et groupements ;
- les navires de croisière.
La nouveauté la plus importante concerne les navires de pêche.
Cette réduction d’impôt s’applique désormais aux investissements portant sur l’achat ou la construction de navires de pêche, sous réserve qu’ils respectent l’une des conditions suivantes :
- les navires sont exploités à La Réunion et leur longueur hors tout est comprise entre 12 et 40 mètres ;
- les navires sont exploités en Polynésie française, à Saint-Barthélemy, à Saint-Pierre-et-Miquelon, dans les Îles Wallis et Futuna, en Nouvelle-Calédonie ou dans les Terres australes et antarctiques françaises.
Les nouveautés sociales
- Prime de partage de la valeur
Pour les salariés qui, au cours des 12 derniers mois précédant son versement, ont perçu une rémunération inférieure à 3 fois le Smic correspondant à la durée de travail prévue au contrat, la prime de partage de la valeur est, dans la limite de certains montants, exonérée :
- d’impôt sur le revenu ;
- de CSG ;
- de CRDS.
Notez que le cas échéant, cette prime peut aussi être exonérée (selon les mêmes conditions) de la contribution relative au financement du régime d'assurance maladie, maternité, invalidité, décès et autonomie de Mayotte.
- Mesures relatives au pouvoir d’achat
Pour rappel la loi dite « pouvoir d’achat » a prévu des déductions forfaitaires de cotisations patronales sur les heures supplémentaires pour les entreprises d’au moins 20 et de moins de 250 salariés.
Pour les cotisations dues au titre des périodes courant à compter du 1er octobre 2022, ces déductions s’imputent sur les sommes dues par les employeurs pour chaque salarié concerné, au titre de l’ensemble de la rémunération versée concernant les heures supplémentaires, et non plus sur la seule majoration de salaire.
Ces déductions s’appliquent également au rachat de RTT intervenant dans le cadre du dispositif de monétisation des RTT mis en place récemment.
- Régime de sécurité sociale à Mayotte
Pour rappel, à Mayotte, des règles spécifiques s’appliquent concernant le régime de Sécurité sociale.
- Loi de financement de la Sécurité sociale pour 2023 du 23 décembre 2022, n°2022-1616
- Loi de finances pour 2023 du 30 décembre 2022, n°2022-1726
2023 : les nouveautés en matière de contrôle fiscal et social
Les nouveautés en matière de contrôle fiscal
- Pouvoirs de la Direction générale des finances publiques
- Loi de financement de la Sécurité sociale pour 2023 du 23 décembre 2022, n°2022-1616
- Loi de finances pour 2023 du 30 décembre 2022, n°2022-1726

