

Imposition forfaitaire sur les pylônes – 2022
Imposition forfaitaire sur les pylônes – 2022
Les montants de l'imposition forfaitaire annuelle sur les pylônes sont révisés chaque année proportionnellement à la variation du produit de la taxe foncière sur les propriétés bâties constatée au niveau national.
Le coefficient de cette variation entre 2020 et 2021 est de 1,0260068.
Les montants de l'imposition forfaitaire sur les pylônes au titre de 2022 sont donc ceux appliqués au titre de 2021 multipliés par ce coefficient.
Ils sont égaux à :
- 2 669 € en ce qui concerne les pylônes supportant des lignes électriques dont la tension est comprise entre 200 et 350 kilovolts ;
- 5 331 € en ce qui concerne les pylônes supportant des lignes électriques dont la tension est supérieure à 350 kilovolts.
Droit de consommation sur les tabacs manufacturés au 1er janvier 2022
Droit de consommation sur les tabacs manufacturés au 1er janvier 2022
|
Catégorie fiscale |
Part spécifique (pour 1 000 unités ou 1 000 grammes) |
Minimum de perception (pour 1 000 unités ou 1 000 grammes)
|
|
Cigarettes
|
63,60 € |
336,70 € |
|
Cigares et cigarillos
|
48,70 € |
268,90 € |
|
Tabacs fine coupe destinés à rouler les cigarettes
|
83,50 € |
305,30 € |
|
Autres tabacs à fumer
|
31,40 € |
135,50 € |
Tarifs de publication des annonces judicaires et légales - Année 2022
Tarifs de publication des annonces judicaires et légales
Année 2022
Les annonces judiciaires et légales font l'objet d'une tarification au caractère.
Le tarif d'une annonce est obtenu en multipliant le nombre total de caractères qu'elle comporte, espaces inclus et à l'exclusion de tout élément de présentation, par le tarif du caractère fixé ci-dessous. Le tarif ainsi obtenu est arrondi au centime d'euro le plus proche.
L'adjonction dans une annonce d'éléments personnalisés d'identification ou de reconnaissance ne peut concerner que l'annonceur en tant que personne soumise à cette obligation de publicité. Ces éléments ne sont ajoutés qu'à la demande expresse de celui-ci.
Le tarif est fixé comme suit :
- le tarif d'un caractère est de 0,183 € hors taxe dans les départements suivants :
01 Ain.
03 Allier.
04 Alpes-de-Haute-Provence.
05 Hautes-Alpes.
06 Alpes-Maritimes.
09 Ariège.
10 Aube.
11 Aude.
12 Aveyron.
13 Bouches-du-Rhône.
14 Calvados.
15 Cantal.
16 Charente.
17 Charente-Maritime.
18 Cher.
19 Corrèze.
2A Corse-du-Sud.
2B Haute-Corse.
21 Côte-d'Or.
22 Côtes-d'Armor.
24 Dordogne.
23 Creuse.
25 Doubs.
29 Finistère.
28 Eure-et-Loir.
30 Gard.
31 Haute-Garonne.
32 Gers.
33 Gironde.
34 Hérault.
35 Ille-et-Vilaine.
36 Indre.
37 Indre-et-Loire.
39 Jura.
40 Landes.
41 Loir-et-Cher.
42 Loire.
43 Haute-Loire.
44 Loire-Atlantique.
45 Loiret.
46 Lot.
47 Lot-et-Garonne.
48 Lozère.
49 Maine-et-Loire.
50 Manche.
51 Marne.
52 Haute-Marne.
53 Mayenne.
54 Meurthe-et-Moselle.
55 Meuse.
56 Morbihan.
57 Moselle.
58 Nièvre.
61 Orne.
63 Puy-de-Dôme.
64 Pyrénées-Atlantiques.
65 Hautes-Pyrénées.
66 Pyrénées-Orientales.
67 Bas-Rhin.
68 Haut-Rhin.
70 Haute-Saône.
71 Saône-et-Loire.
72 Sarthe.
73 Savoie.
74 Haute-Savoie.
79 Deux-Sèvres.
81 Tarn.
82 Tarn-et-Garonne.
83 Var.
84 Vaucluse.
85 Vendée.
86 Vienne.
87 Haute-Vienne.
88 Vosges.
90 Territoire de Belfort.
- le tarif d'un caractère est de 0,193 € hors taxe dans les départements suivants :
02 Aisne.
07 Ardèche.
08 Ardennes.
26 Drôme.
38 Isère.
60 Oise.
69 Rhône.
80 Somme.
89 Yonne.
- le tarif d'un caractère est de 0,204 € hors taxe dans les départements suivants :
27 Eure.
76 Seine-Maritime.
- le tarif d'un caractère est de 0,226 € hors taxe dans les départements suivants :
59 Nord.
62 Pas-de-Calais.
77 Seine-et-Marne.
78 Yvelines.
91 Essonne.
95 Val-d'Oise.
- le tarif d'un caractère est de 0,237 € hors taxe dans les départements suivants :
75 Paris.
92 Hauts-de-Seine.
93 Seine-Saint-Denis.
94 Val-de-Marne.
- le tarif d'un caractère est de 0,183 € hors taxe dans les départements suivants :
971 Guadeloupe.
972 Martinique.
973 Guyane.
977 Saint-Barthélemy.
978 Saint-Martin.
986 Wallis-et-Futuna.
- le tarif d'un caractère est de 0,208 € hors taxe dans les départements suivants :
974 La Réunion.
976 Mayotte.
Par dérogation, le tarif des annonces légales relatives à la constitution de sociétés commerciales et à la constitution de sociétés civiles prévues par l'article 22 du décret n° 78-704 du 3 juillet 1978 est établi comme suit :
|
Forme de la société |
Tarif forfaitaire hors taxe dans les départements à l’exception de La Réunion et de Mayotte |
Tarif forfaitaire à La Réunion et à Mayotte |
|
Société anonyme (SA) |
387 € |
463 € |
|
Société par actions simplifiées (SAS) |
193 € |
231 € |
|
Société par actions simplifiées unipersonnelle (SASU) |
138 € |
165 € |
|
Société en nom collectif (SNC) |
214 € |
257 € |
|
Société à responsabilité limitée (SARL) |
144 € |
172 € |
|
Société à responsabilité limitée unipersonnelle (dite « entreprise unipersonnelle à responsabilité », EURL) |
121 € |
146 € |
|
Société civile (à l’exception des sociétés civiles à objet immobilier) |
216 € |
260 € |
|
Société civile à objet immobilier (dite « société civile immobilière », SCI) |
185 € |
222 € |
Le tarif des annonces légales relatives à la constitution des groupements agricoles d'exploitation en commun et de sociétés dont la forme n'est pas mentionnée au sein du tableau ci-dessus demeure déterminé de la manière habituelle.
Le tarif des annonces légales relatives à l'acte de nomination des liquidateurs des sociétés commerciales et des sociétés civiles prévues à l'article 27 du décret n° 78-704 du 3 juillet 1978 est établi comme suit :
|
Tarif forfaitaire hors taxe dans les départements à l’exception de La Réunion et de Mayotte |
Tarif forfaitaire à La Réunion et à Mayotte |
|
149 € |
179 € |
Le tarif des annonces légales relatives à l'avis de clôture de la liquidation des sociétés commerciales et des sociétés civiles prévues à l'article 29 du décret n° 78-704 du 3 juillet 1978 est établi comme suit :
|
Tarif forfaitaire hors taxe dans les départements à l’exception de La Réunion et de Mayotte |
Tarif forfaitaire à La Réunion et à Mayotte |
|
108 € |
128 € |
Le tarif des annonces légales relatives aux jugements d'ouverture des procédures collectives est établi comme suit :
|
Tarif forfaitaire hors taxe dans les départements à l’exception de La Réunion et de Mayotte |
Tarif forfaitaire à La Réunion et à Mayotte |
|
64 € |
77 € |
Le tarif des annonces légales relatives aux jugements de clôture des procédures collectives est établi comme suit :
|
Tarif forfaitaire hors taxe dans les départements à l’exception de La Réunion et de Mayotte |
Tarif forfaitaire à La Réunion et à Mayotte |
|
35 € |
42 € |
Les tarifs sont réduits de 70 % pour les annonces faites par les personnes qui bénéficient de l'aide juridictionnelle ou lorsque les demandes d'annonces sont formulées par les juridictions en vue de satisfaire à une obligation de publication mise à la charge de personnes bénéficiant de l'aide juridictionnelle. Ils sont réduits de 50 % pour les annonces prescrites dans le cadre des procédures prévues par le livre VI du code de commerce, à l'exception des annonces faisant l'objet d'une tarification forfaitaire de la manière prévue ci-dessus.
Le tarif d'insertion d'une annonce judiciaire et légale ne peut faire l'objet d'aucune remise ou ristourne.
Le tarif appliqué par l'éditeur du support habilité à recevoir des annonces légales figure en tête de la rubrique des annonces judiciaires et légales de ce même support.
Reconversion professionnelle : de nouveaux outils pour les employeurs

Un réseau de délégués pour accompagner les reconversions
Un réseau de 120 délégués est mis en place au niveau départemental et régional afin d’aider les entreprises confrontées aux transitions sociétales (numériques, écologiques, etc.) dans :
- la définition de leurs besoins ;
- la formation ;
- la reconversion des salariés.
Notez qu’ils seront ambassadeurs du dispositif « Transitions Collectives », dit « transco », dont l’objectif est :
- d’organiser une transition d’un métier vers un autre (pour les salariés dont l’emploi est menacé et qui se tournent vers un métier porteur localement), en évitant un licenciement ;
- de répondre efficacement aux besoins de recrutement dans tous les territoires.
- Communiqué de presse du ministère du Travail, du 2 février 2022
- Instruction N° DGEFP/2022/35 du 7 février 2022 relative au déploiement du dispositif «Transitions collectives » prévu par France relance
Coronavirus (COVID-19) et cotisations sociales : le point sur les dispositifs de réduction, d’exonération et d’aide au paiement
De nouvelles prolongations sous conditions
- Concernant les entreprises les plus touchées
L’exonération et l’aide au paiement de 20 % des cotisations et contributions sociales prévues dans le cadre de la crise sanitaire sont reconduites pour :
- les entreprises de moins de 250 salariés, relevant des secteurs S1 et S1 bis, y compris les clubs sportifs professionnels, en ce qui concerne les périodes d’emploi courant du 1er décembre 2021 au 31 janvier 2022 ;
- les salles de danse, en ce qui concerne les périodes d’emploi courant du 1er au 31 janvier 2022.
Pour pouvoir bénéficier de ces 2 dispositifs, ces employeurs doivent avoir fait l’objet d’une interdiction totale d’accueil du public ou avoir constaté une baisse du chiffre d’affaires (CA) d’au moins 65 %.
Si la baisse de CA est d’au moins 30 % mais reste inférieure à 65 %, ils bénéficieront non pas de l’exonération totale mais seulement de l’aide au paiement de 20 %.
Notez que ces dispositifs ne s’appliquent pas aux cotisations, contributions et rémunérations déjà couvertes par l’aide « renfort » pour les mêmes périodes.
De plus, ces exonérations et aides ne s’appliquent que pour la part de rémunération inférieure à 4,5 fois le Smic.
- Concernant les travailleurs indépendants
Les travailleurs indépendants qui n’ont pas opté pour le régime micro-social, les travailleurs non-salariés agricoles et les mandataires sociaux (dès qu’ils ont reçu une rémunération par l’entreprise dont ils sont mandataires, au titre du mois visé) peuvent bénéficier d’une réduction de cotisations :
- d’un montant de 600 € pour chaque mois où ils ont fait l’objet d’une interdiction totale d’accueil du public ou ont constaté une baisse du CA d’au moins 65 %.
- d’un montant de 300 € par mois d’éligibilité, dès lors que leur baisse de CA est d’au moins 30 % mais inférieure à 65 %.
Notez que ces réductions s’imputent en priorité sur les cotisations dues au titre de l’année 2021, puis, le cas échéant, sur les montants dus au titre de l’année 2022.
Les travailleurs indépendants ayant opté pour le régime micro-social, peuvent, toutes conditions remplies, déduire des montants de CA ou de recettes déclarés au titre du 1er trimestre de 2022 :
- le montant des CA ou de recettes réalisés au titre des périodes d'emploi courant du 1er décembre 2021 au 31 janvier 2022 ou du 1er au 31 janvier 2022 (selon leur secteur d’activité) ;
- la moitié des montants des CA ou de recettes réalisés au titre de des périodes d'emploi courant du 1er décembre 2021 au 31 janvier 2022 ou du 1er au 31 janvier 2022 (selon leur secteur d’activité), lorsqu’ils constatent une baisse de CA d’au moins 30 % mais inférieure à 65 %.
- Décret n° 2022-170 du 11 février 2022 modifiant le décret n° 2021-75 du 27 janvier 2021 relatif à l'application des mesures concernant les cotisations et contributions sociales des entreprises, travailleurs indépendants et artistes-auteurs mentionnées à l'article 9 de la loi n° 2020-1576 du 14 décembre 2020 de financement de la sécurité sociale pour 2021
DSN : pour les employeurs d’intermittents ?
Employeurs d’intermittents et DSN : c’est parti !
Désormais, le recouvrement des contributions d’assurance chômage et des cotisations au régime de garantie des salaires (AGS) relatives aux intermittents du spectacle doit se faire via la déclaration sociale nominative (DSN). Cette obligation prend effet à compter de la période d’emploi de janvier 2022.
Notez que seuls les employeurs qui relèvent du champ d’application du GUSO (guichet unique du spectacle occasionnel) ne sont pas concernés par cette nouvelle obligation déclarative.
- Actualité de Pôle emploi de janvier 2022
Coronavirus (Covid-19) et activité partielle : une prolongation pour le monde du spectacle

Activité partielle pour le secteur culturel : une courte prolongation
Pour rappel, en cas de spectacles annulés, les employeurs du secteur culturel pouvaient recourir à l’activité partielle pour les salariés :
- qui disposaient d’une promesse unilatérale de contrat de travail formalisée (ou d’un contrat de travail n’ayant pas reçu de commencement d’exécution) avant le 27 décembre 2021 ;
- et dont le contrat devait réellement commencer entre le 27 décembre 2021 et le 31 janvier 2022.
Il est désormais prévu que le commencement d’exécution du contrat de travail doit avoir lieu entre le 27 décembre 2021 et le 28 février 2022 (soit un mois supplémentaire).
- Questions-Réponses du ministère du Travail
Coronavirus (COVID-19) : le protocole sanitaire fait peau neuve
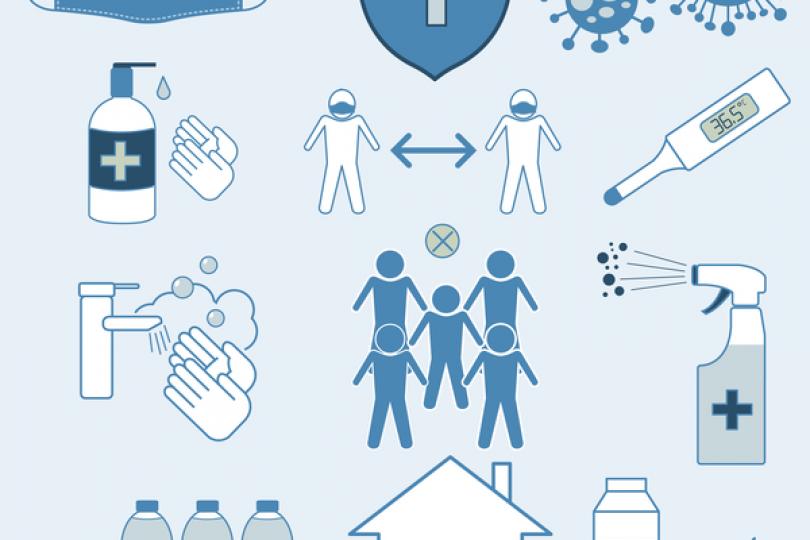
Coronavirus (COVID-19) et protocole sanitaire : un (nouvel) allègement des mesures
- Concernant le télétravail
Le recours au télétravail est, depuis le 2 février 2022, seulement recommandé. Ainsi, les mesures qui prévoyaient un nombre de jours obligatoire disparaissent du protocole.
- Concernant les réunions
Il est précisé que les réunions en audio ou en visioconférence restent à privilégier. Si elles ont lieu en présentiel, les participants doivent respecter les gestes barrières (port du masque, mesures d’aération/ ventilation des locaux règles de distanciation, etc.).
- Concernant les moments de convivialité
Il est de nouveau possible d’organiser des moments de convivialité, dès lors que les gestes barrières sont strictement respectés.
- Concernant le port du masque FFP2
Le port du masque FFP2 peut être indiqué pour les personnes à risque de formes graves du Covid-19 et en échec de vaccination pour raisons médicales, si elles peuvent le supporter sur une longue durée.
- Concernant les établissements recevant du public soumis au pass vaccinal
Les personnels des établissements recevant du public peuvent présenter, pendant 1 mois, un justificatif de l’administration de leur 1re dose de vaccin, ainsi que le résultat négatif d’un test ou examen de dépistage à la Covid, réalisé depuis moins de 24h, pour valider leur pass vaccinal.
- Concernant la prise en charge des personnes symptomatiques et de leurs contacts rapprochés en entreprise
En ce qui concerne les obligations à respecter par les personnes « cas contacts », le protocole renvoie désormais au site d’Ameli.
De même, la mention sur le recours privilégié au télétravail pour les cas contacts à risque modéré est supprimée du protocole, qui invite à se référer aux sites de Santé publique France et d’Ameli pour connaître les évolutions en la matière.
- Site du Ministère du travail, Protocole national pour assurer la santé et la sécurité des salariés en entreprise face à l’épidémie de COVID-19, version applicable au 16 février 2022
Dispositif « Transco » : un dispositif plus accessible
Dispositif Transco : des évolutions majeures
Pour rappel, le dispositif « Transitions collectives » (aussi appelé « Transco) est un dispositif qui permet notamment aux employeurs d’accompagner au mieux les salariés dans leur reconversion professionnelle.
Désormais, les entreprises de moins de 300 salariés, autrement dit celles qui ne sont pas soumises à l’obligation de négocier sur la GEPP (gestion des emplois et des parcours professionnels) peuvent intégrer le dispositif :
- soit par accord collectif ;
- soit par décision unilatérale de l’employeur après information-consultation du CSE (lorsqu’il en existe).
Le gouvernement a également fait le choix de sécuriser le parcours de formation des salariés les moins qualifiés par une meilleure prise en charge de l’accès à la certification CléA (certification relative au socle de connaissances et de compétences).
Pour finir, un dispositif complémentaire appelé « Transco-congé mobilité » est mis en place. Il permet de soutenir la reconversion professionnelle des salariés qui optent pour un congé de mobilité :
- dans le cadre d’une rupture conventionnelle collective ;
- ou dans le cadre d’un accord de GEPP.
- INSTRUCTION N° DGEFP/2022/35 du 7 février 2022 relative au déploiement du dispositif «Transitions collectives » prévu par France relance
Licenciement économique : une priorité de réembauche ?

Une priorité de réembauche sur tous les postes ?
Pour rappel, le salarié licencié pour motif économique peut bénéficier, s’il le souhaite, d’une priorité de réembauche pendant un délai d’un an à partir de la date de la rupture de son contrat de travail.
Quand le salarié demande à en bénéficier, l’employeur doit l’informer de tout poste devenu disponible dans l’entreprise compatible avec sa qualification, même ceux dont le niveau de qualification est inférieur à celui du poste qu’occupait le salarié avant son licenciement.
C’est précisément ce que vient de rappeler le juge dans une affaire opposant une salariée, licenciée pour motif économique, à son ex-employeur.
Dans cette affaire, l’employeur n’avait pas proposé à la salariée un poste pour lequel il avait recruté quelqu’un d’autre, sous prétexte que le niveau de qualification requis était inférieur à celui correspondant au poste qu’elle occupait avant son licenciement.
Une erreur, selon le juge, qui a condamné l’employeur à indemniser la salariée.
- Arrêt de la Cour de cassation, chambre sociale, du 24 novembre 2021, n°20-12616

