

C’est l’histoire d’un couple qui, pour le calcul de son impôt sur la fortune, considère que sa maison est vétuste…
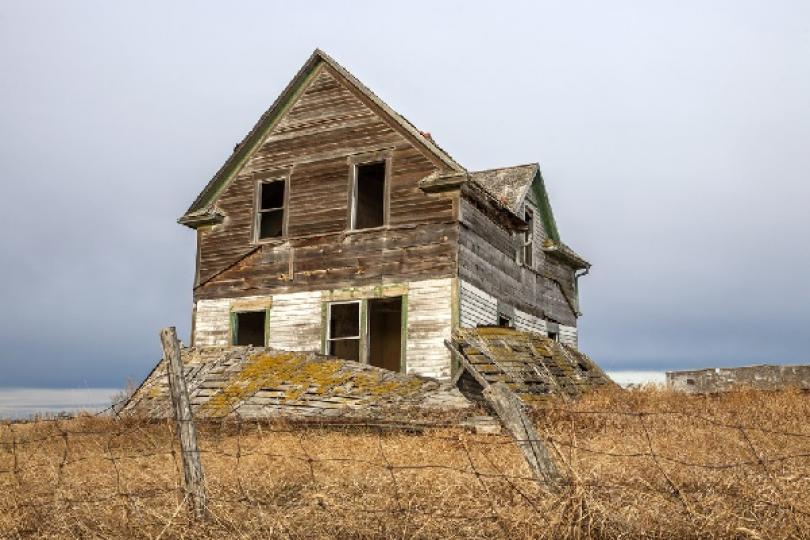
Un couple, propriétaire de plusieurs maisons, est soumis à l’impôt sur la fortune. A l’issue d’un contrôle fiscal, l’administration estime que, pour le calcul de l’impôt, le couple a manifestement sous-évalué la valeur de plusieurs de ses propriétés.
Pour parvenir à cette conclusion, elle a comparé les maisons du couple avec d’autres biens immobiliers réputés en bon état, situés dans la même ville, voir dans la même rue, et ayant une surface similaire… Sauf que l’administration semble oublier un petit détail, estime le couple : leurs maisons ne sont pas en bon état ! Pour appuyer cette affirmation, le couple apporte une série de photographies de l’extérieur des maisons, ce qui suffit, selon lui, à établir l’état de vétusté de ses propriétés.
Mais pas pour le juge : les photos en question ne fournissent qu’une simple illustration de l’aspect visuel extérieur des maisons, ce qui est très insuffisant pour démontrer un éventuel état de vétusté. Le redressement fiscal est donc maintenu.
C’est l’histoire d’un restaurateur qui brasse sa propre bière… et qui reçoit la visite des douanes…
Un restaurateur vend de la bière qu’il fabrique lui-même. Dans le cadre d’un contrôle, les douanes lui réclament le paiement d’un impôt sur les brasseries… ce que le professionnel accepte : il verse alors la redevance propre aux « petites brasseries indépendantes », ce qui lui permet de bénéficier d’une taxation à taux réduit.
Sauf que le restaurateur n’est pas une « petite brasserie indépendante », rétorque le vérificateur qui rappelle que le professionnel est affilié au Cercle des 3 brasseurs, ce qui lui permet d’utiliser le savoir-faire et les souches de levures du Cercle sous réserve du respect d’un strict cahier des charges.
« Et alors ? », répond le juge : l’affiliation à un cercle de brasseurs ne fait pas automatiquement perdre la qualité de « petite brasserie indépendante ». Dès lors que le restaurateur et les brasseurs associés du Cercle produisent ensemble moins de 200 000 hl de bière par an, ce qui est le cas ici, le taux réduit d’imposition s’applique de plein droit.
C’est l’histoire d’un particulier qui, parce qu’il a acheté sa voiture au Luxembourg, n’arrive pas à la faire immatriculer…
Un particulier achète une voiture chez un professionnel luxembourgeois. Une fois de retour sur le sol français, il demande à l’administration de lui délivrer le « quitus fiscal », un document qui est absolument nécessaire à l’immatriculation du véhicule… mais qui lui est pourtant refusé.
L’administration considère, en effet, que le dossier de demande de quitus est incomplet. Mais au-delà de cela, elle soupçonne l’existence d’une fraude à la TVA commise à l’occasion de l’achat de la voiture… Un élément suffisant, selon elle, pour refuser de délivrer le quitus fiscal, et donc pour empêcher la mise en circulation du véhicule.
Mais pas pour le juge, qui lui rappelle que les documents soit-disant manquants sont uniquement à fournir par les professionnels. Partant de là, le dossier déposé par le particulier étant bel et bien complet, le quitus fiscal doit obligatoirement être délivré et ce, même si l’administration dispose d’éléments pouvant laisser supposer l’existence d’une fraude à la TVA.
C’est l’histoire d’un investisseur à qui l’administration fiscale rappelle que « le temps, c’est de l’argent »…
Dans le cadre d’une opération de défiscalisation, un investisseur a acquis un logement vendu en l’état futur d’achèvement (VEFA) lui permettant de bénéficier d’une réduction d’impôt sur le revenu. Ce qui suppose toutefois de louer le logement dans le mois suivant son achèvement, lui rappelle l’administration.
Or, le logement en question a été livré le 17 septembre, et n’a été mis en location que le 18 octobre. Plus d’un mois s’étant écoulé, elle refuse à l’investisseur le bénéfice de l’avantage fiscal, ce qu’il conteste : le procès-verbal de livraison comporte des réserves, imposant au promoteur de réaliser des travaux supplémentaires.
Selon lui, du fait de ces travaux, le logement ne pouvait pas être loué avant le 18 octobre… mais pas pour le juge qui, considérant que les travaux en cause (travaux de voirie notamment) n’empêchaient pas de louer le logement dès le mois de septembre, refuse à son tour d’accorder le bénéfice de la réduction d’impôt et maintient le redressement fiscal.
C’est l’histoire d’un particulier qui veut bénéficier d’un avantage fiscal pour des travaux… qu’il n’a jamais faits…
Un particulier, propriétaire d’un chalet, décide de le vendre 10 ans après l’avoir acheté. Pour le calcul de l’impôt dû sur le gain réalisé, il retranche du prix de vente le prix d’achat qu’il majore d’un forfait pour travaux égal à 15 % du prix d’achat, comme cela est normalement autorisé.
Ce que lui refuse pourtant l’administration qui rectifie de ce fait l’impôt dû sur cette vente : elle constate que le particulier, qui avait acheté le chalet dans le but de le démolir, puis de le reconstruire, n’a jamais fait de travaux. « Et alors ? » répond le particulier, qui rappelle que, pour bénéficier du forfait de 15 %, il n’a pas à justifier de la réalisation de travaux.
« C’est vrai » répond le juge, qui soulève tout de même un détail important : dans l’acte de vente, le particulier a reconnu, par écrit, n’avoir jamais engagé de dépenses de travaux... Une reconnaissance qui suffit à le priver du bénéfice de la déduction de 15 %, et qui permet au juge de maintenir le redressement fiscal.
C’est l’histoire d’un couple qui confond des chambres d’hôtes avec une résidence principale…
Un couple vend une maison et, parce qu’il estime qu’il s’agit de sa résidence principale, demande à bénéficier d’une exonération d’impôt pour le gain réalisé. Sauf que l’administration soulève un problème… de taille : si le couple habite bien cette maison, il y a aussi exercé une activité de chambres d’hôtes.
De quoi limiter, selon elle, le bénéfice de l’exonération d’impôt au seul gain qui correspond à la surface de la maison réellement occupée à titre de résidence principale. Mais pas pour le couple, qui précise qu’au moment de la vente, les chambres d’hôtes n’étaient plus exploitées, et ne servaient qu’à héberger la famille et les amis.
« Cela reste à prouver » répond le juge qui, au vu des éléments fournis par l’administration (autorisation d’exploitation de chambres d’hôtes délivrée par la mairie, licence de vente d’alcool, revenus retirés de la location des chambres qui constituent l’essentiel des revenus déclarés par le couple, etc.), ne peut que confirmer le redressement fiscal.
C’est l’histoire d’une société qui reproche à l’administration fiscale son manque de transparence…
A l’issue d’un contrôle fiscal, l’administration réclame à une société un supplément d’impôt et des pénalités. Puisque la société fait partie d’une intégration fiscale, régime qui rend la société mère redevable légale de l’impôt sur les sociétés au titre du résultat d’ensemble du groupe, l’administration doit l’informer des conséquences du redressement subi par la filiale.
L’administration adresse alors à la société mère un courrier l’informant du montant du redressement fiscal. Sauf que la société mère constate que l’administration ne détaille pas le calcul des pénalités réclamées : un manque de précision qui ne peut avoir pour conséquence que l’annulation du redressement fiscal.
« Quelle insuffisance ? », répond l’administration : le courrier, s’il ne mentionne pas de formule de calcul précise, n’en comporte pas moins toutes les données chiffrées nécessaires pour déterminer le montant des pénalités. Mais pas pour le juge, qui partageant l’avis de la société mère, annule les pénalités.
C’est l’histoire d’un homme qui rappelle à l’administration « qu’après l’heure, c’est plus l’heure »…
Suite à un contrôle fiscal, l’administration envoie une notification de redressement à un particulier, un 29 décembre. Mais, alors qu’elle aurait dû faire en sorte que ce courrier lui soit effectivement remis avant le 31 décembre pour que le redressement soit valable, le particulier ne l’a reçue, en pratique, que le 26 janvier. De quoi faire annuler ce redressement, estime-t-il…
« Non », répond l’administration qui rappelle que le courrier a bien été envoyé et reçu dans les délais. Pour preuve, la facture émise par Chronopost qui témoigne d’un envoi en date du 29 décembre, ainsi qu’une attestation de cette même société qui indique que le pli a été présenté le 30 décembre.
Sauf que le particulier, lui, produit un avis de passage daté du 21 janvier, relève le juge. En l’absence de courrier recommandé, et puisque l’administration n’est pas en mesure d’établir, avec certitude, la date à laquelle la notification de redressement a été présentée, le redressement fiscal ne peut qu’être annulé !
C’est l’histoire d’une association qui pensait être (à tort ?) un organisme d’intérêt général…

Une association reçoit régulièrement des dons pour lesquels elle remet aux particuliers donateurs un reçu fiscal leur permettant de bénéficier d’une réduction d’impôt. Sauf qu’elle n’a pas le droit de le faire, estime l’administration fiscale pour qui l’émission irrégulière de reçus fiscaux doit être sanctionnée par le paiement d’une amende…
Elle rappelle, en effet, que la réduction d’impôt est réservée aux dons consentis aux associations dites « d’intérêt général ». « Mais c’est le cas », répond l’association, qui rappelle qu’elle exerce une activité d’enseignement à distance ouverte à tous.
Malheureusement pour elle, le juge partage l’avis de l’administration : les prestations proposées par l’association ne profitent, en réalité, qu’à ses propres membres. Dès lors, puisque l’association fonctionne en cercle restreint, elle ne peut pas être qualifiée d’organisme « d’intérêt général », et les reçus fiscaux transmis par elle sont nécessairement irréguliers. L’amende est donc maintenue.
C’est l’histoire d’un particulier qui pouvait bénéficier d’un avantage fiscal… mais qui a oublié de le réclamer…
Après avoir fait réaliser des travaux d’isolation thermique et d’amélioration énergétique dans son habitation, un particulier s’aperçoit qu’il pouvait bénéficier d’un avantage fiscal : le crédit d’impôt pour la transition énergétique (CITE). Ayant malheureusement oublié de le demander au moment du dépôt de sa déclaration d’impôt sur le revenu, il dépose une déclaration rectificative et sollicite le bénéfice du CITE…
… Ce que l’administration lui refuse. Qu’à cela ne tienne, rétorque le particulier qui saisit le tribunal pour obtenir gain de cause. Sauf qu’avant de demander l’avis du tribunal, il aurait dû contester le refus, idéalement par courrier qu’il doit lui adresser, rappelle l’administration : c’est ce que l’on appelle une réclamation préalable.
Et parce qu’il ne lui a adressé aucune réclamation préalable, il ne peut pas demander au tribunal de se prononcer. Ce que confirme le juge qui, en l’absence d’une telle réclamation, refuse de faire suite à la demande du particulier.

