

C’est l’histoire d’une propriétaire qui optimise l’espace… et le montant de son impôt…
Une propriétaire décide de transformer le 6ème étage d’un immeuble, composé de 11 chambres de service, en 2 appartements destinés à la location et engage donc d’importants travaux. Des dépenses qu’elle déduit de ses revenus fonciers, s’agissant, selon elle, de simples travaux d’amélioration…
… d’agrandissement plutôt, constate l’administration au vu de l’ampleur des travaux engagés : suppression d’une partie d’un mur porteur, déplacement d’un poteau, remplacement de lucarnes et reprises des éléments de toiture situés à proximité, réfection de l’installation électrique et rénovation des plafonds. Ce qui caractérise bien des travaux d’agrandissement… non déductibles…
Pas pour le juge : les travaux ont été réalisés dans des chambres déjà habitables et équipées de sanitaires. Parce qu’ils n’ont ni apporté de modification importante au gros-œuvre, ni conduit à augmenter la surface habitable des locaux existants, les travaux réalisés équivalent à des travaux d’amélioration… déductibles !
C’est l’histoire d’une entreprise qui a gagné le beurre… et l’argent du beurre…
Après avoir réclamé à l’administration fiscale, à 3 reprises, le paiement d’une créance de crédit d’impôt recherche, une entreprise obtient finalement gain de cause… près de 4 ans plus tard ! Bien trop tard, conteste l’entreprise qui réclame des intérêts moratoires pour le temps perdu…
Selon elle, le délai de réponse de l’administration est inacceptable et justifie ces intérêts moratoires… que l’administration refuse de payer puisqu’elle a bien donné suite à la réclamation : tout juste consent-elle à indemniser l’entreprise pour compenser le retard du remboursement. Sauf que l’administration a gardé le silence pendant plus de 6 mois après la 1ère réclamation, maintient l’entreprise, ce qui pouvait légitimement lui laisser croire que sa demande était rejetée…
A raison, confirme le juge : parce qu’elle a finalement, plusieurs années après ce rejet, changé d’avis et remboursé les sommes réclamées, il condamne l’administration à verser des intérêts moratoires pour les 4 années d’attente !
C’est l’histoire d’un propriétaire qui vend une maison, exonérée d’impôt… et des terrains attenants (pas ?) exonérés d’impôt…
Un propriétaire vend sa maison et, parce qu’il pense respecter toutes les conditions, demande à bénéficier de l’exonération fiscale du gain réalisé à cette occasion. L’administration accepte… mais pas pour la totalité du prix de vente…
« Pourquoi ? », s’étonne (et conteste) le propriétaire. Parce qu’après examen plus attentif, il vend une maison… et des terrains à bâtir, constate l’administration, qui ne sont pas tous exonérés : si la maison et les terrains attenants peuvent bénéficier de l’exonération, les autres terrains à bâtir, plus éloignés de la maison, sont imposables. Ce que conteste le propriétaire qui refuse de faire une différence (fiscale) entre ces terrains…
« A tort », pour le juge qui constate, dans l’acte de vente, que les terrains éloignés sont destinés à la construction d’un futur lotissement disposant d’un accès distinct et indépendant de la maison d’habitation. Ils ne constituent donc pas des dépendances immédiates et nécessaires de l’habitation, exonérées d’impôt…
C’est l’histoire d’une entreprise qui exploite son activité depuis plus de 60 ans…
Une entreprise exploite un supermarché et se voit réclamer la taxe sur les surfaces commerciales (Tascom), normalement due… Sauf si l’établissement qu’elle occupe exploitait déjà une activité commerciale avant le 1er janvier 1960, souligne-t-elle…
Et justement, avant d’être un supermarché, son établissement exploitait une concession automobile depuis 1951… Mais pas de manière continue, conteste l’administration : s’il est vrai que la Tascom n'est pas due au titre d'un établissement exploitant une activité de commerce de détail avant le 1er janvier 1960, cela suppose que l’activité y ait été exercée depuis de façon continue. Or, ici, la concession automobile a été temporairement déplacée entre 1967 et 1968 pour réaliser des travaux de démolition et de reconstruction…
Ce qui justifie que la Tascom soit due, acquiesce le juge pour qui la condition d'exercice continu de l'activité n'est pas respectée : il s’agit ici d’un nouvel établissement, celui exploité avant 1960 ayant été détruit…
C’est l’histoire d’une société qui subit un problème informatique… puis un redressement fiscal…

Une société investit dans des équipements et, pour déduire cet investissement, constate normalement des amortissements qu’elle porte en déduction dans sa déclaration de résultat qu’elle envoie à l’administration. Sauf que son logiciel comptable a dysfonctionné : les amortissements n’ont pas été comptabilisés…
Qu’à cela ne tienne, réagit-elle : elle rectifie le problème, corrige l’erreur et dépose une déclaration de résultat rectificative. Déclaration rectificative que l’administration refuse de prendre en compte : pour elle, seuls les amortissements réellement effectués par la société, c’est-à-dire ceux régulièrement comptabilisés avant l’expiration du délai de déclaration des résultats, sont déductibles. Ce qui n’est pas le cas ici, selon l’administration…
… et selon le juge pour qui le dysfonctionnement du logiciel ne change rien à cette règle : les amortissements non comptabilisés du fait d’une erreur informatique ne sont pas « rattrapables »… et ne peuvent donc pas être déduits !
C’est l’histoire d’un couple qui veut payer ses impôts… séparément…
Parce qu’un époux réside temporairement à l’étranger, lui et son épouse décident de déclarer, chacun de leur côté, leurs revenus. Ce qui aboutit donc à une imposition séparée… plus avantageuse à leurs yeux…
Mais refusée par l’administration fiscale, laquelle rappelle qu’une telle imposition séparée n’est possible que si les époux, séparés de biens, ne vivent pas sous le même toit, ou qu’étant en instance de divorce, le juge les autorise à avoir des résidences séparées, ou encore qu’un des époux, chacun disposant alors de revenus distincts, a abandonné le domicile conjugal. Ici, rien de tout cela constate l’administration : les époux ne sont pas séparés de biens, ne sont pas en instance de divorce, n’ont pas été autorisés par un juge à résider séparément ou n’ont pas abandonné le domicile conjugal. D’où son refus…
… confirmé par le juge : un simple éloignement temporaire, notamment dû au fait que l’un des époux réside à l’étranger, ne permet pas une imposition séparée des époux.
C’est l’histoire d’un propriétaire pour qui une péniche n’est pas (pour le moment ?) une maison…
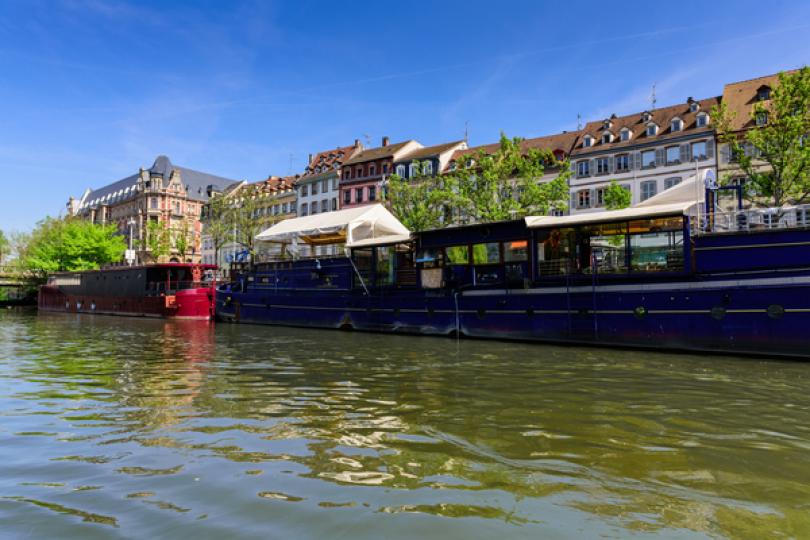
Le propriétaire d’une péniche, amarrée à quai, la déclare pour le calcul de son impôt sur la fortune immobilière (IFI). Mais vu le montant à payer, il revient sur sa déclaration : même s’il l’habite en permanence, il estime que ce n’est pas un « bien immobilier » imposable…
En effet, considère-t-il, ce n’est en définitive qu’un bateau… qui n’a donc pas à être soumis à l’IFI ! Péniche qui n’est toutefois pas motorisée, qui ne peut être déplacée qu’au moyen d’un remorquage et qui est aménagée pour l’habitation, constate l’administration fiscale. D’autant, poursuit-elle, que le propriétaire s’acquitte d’une taxe foncière sur les propriétés « bâties ». Ce qui confirme que c’est donc un bien « immobilier », effectivement imposable à l’IFI…
« Non ! », estime le juge qui donne ici raison au propriétaire, contre l’avis de l’administration fiscale : pour lui, la péniche n’est pas une « maison »… et n’est donc pas soumise à l’IFI ! Une décision du juge qui mériterait toutefois d’être confirmée…
C’est l’histoire d’un propriétaire qui, vu le montant de son impôt, souhaite changer d’avis…
Un propriétaire mentionne les loyers qu’il a perçus de ses locations dans sa déclaration de revenus. En optant pour ce mode de déclaration simplifié (microfoncier), il renonce à déduire les charges foncières. Mais, vu le montant de l’impôt qui en résulte, il change d’avis… et dépose une réclamation fiscale en ce sens…
… que l’administration fiscale refuse de prendre en compte : choisir de déduire les charges foncières (et donc opter pour un régime réel d’imposition) doit se faire au plus tard dans le délai prévu pour le dépôt de sa déclaration de revenus. Pas après… Or, ici, force est de constater, relève l’administration, que la réclamation du propriétaire a été déposée bien après l’expiration de ce délai…
… mais malgré tout dans le délai légal de réclamation, qui expire 2 ans après le dépôt de la déclaration de revenus, rappelle le juge qui donne ici raison au propriétaire : parce qu’il a bien déposé sa réclamation dans ce délai légal, son impôt doit donc être recalculé au plus juste !
C’est l’histoire d’un homme à qui l’administration fiscale rappelle qu’un jour, il faut « couper le cordon »…
Un fils verse à sa mère une pension alimentaire de près de 22 000 € qu’il déduit de ses revenus imposables. Ce qu’il n’était pas en droit de faire, selon l’administration fiscale qui, à l’issue d’un contrôle, lui réclame un supplément d’impôt sur le revenu.
A cette occasion, elle lui rappelle que pour pouvoir déduire les versements en cause, il doit pouvoir justifier de l’importance des sommes versées au regard de l’état de besoin de sa mère. Or, ici, force est de constater que sa mère ne semble pas vraiment « dans le besoin » : elle est propriétaire d’une maison, d’un terrain, d’un portefeuille de titres, elle détient plusieurs contrats d’assurance-vie, et ses relevés bancaires attestent de dépenses régulières dans des restaurants et dans des magasins de vêtements à Saint-Barthélemy.
En conséquence, les sommes versées à la mère ne sont pas des « pensions alimentaires », et ne sont donc pas déductibles du revenu imposable du fils. Ce que confirme le juge, qui valide le redressement.
C’est l’histoire d’un dirigeant qui estime payer trop d’impôt…
Dans le cadre de la vente des titres de sa société, un dirigeant met en place avec l’acheteur un crédit vendeur, qui permet à ce dernier de ne payer comptant qu’une partie du prix convenu (le dirigeant lui faisant crédit pour le solde à payer selon des conditions définies entre eux). Il s’acquitte normalement de l’impôt dû sur le gain réalisé…
Mais quelques années plus tard, l’acheteur ne pouvant finalement pas lui rembourser les sommes dues en raison d’importantes difficultés financières, le dirigeant, qui estime alors avoir réalisé un gain moindre que celui effectivement déclaré au moment de la vente, demande à l’administration fiscale de lui rembourser une partie de l’impôt payé…
Ce qu’elle refuse de faire, rappelant qu’il ne faut pas confondre plus-value et prix de vente : le fait que l’acheteur ne respecte pas l’échéancier de paiement convenu est sans incidence sur le montant du prix de vente des titres, et donc sur le montant de l’impôt à payer. Une position partagée par le juge…

