

C’est l’histoire d’une société qui se montre peut-être un peu trop généreuse…
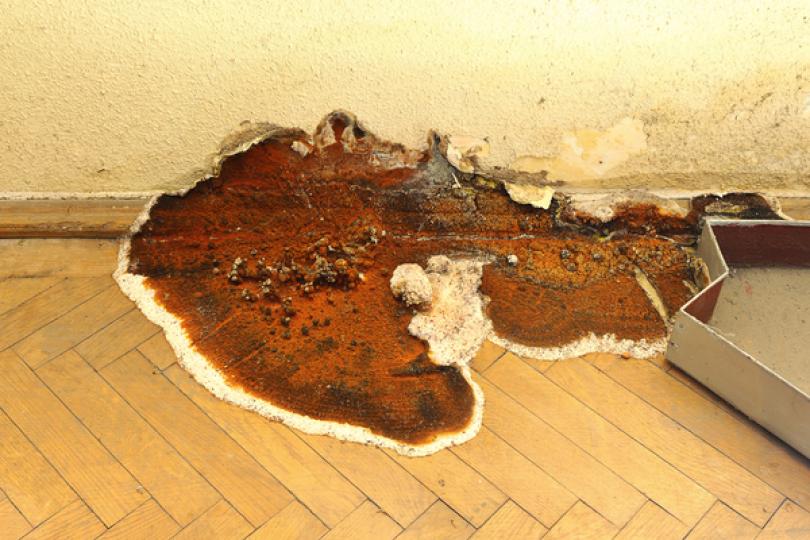
Une société loue un local commercial à l'une de ses filiales. Mais, constatant la présence de mérule, elle décide d’effectuer les travaux nécessaires et, pendant la durée du chantier, en contrepartie des nuisances générées, de ne pas augmenter le loyer, contrairement à ce qui est prévu dans le bail. Une situation qui durera 8 ans…
Sauf que les travaux entrepris pour éradiquer le champignon mérule n’ont duré qu’un an, constate l’administration fiscale : pour elle, la société a donc volontairement renoncé à une augmentation de loyer pendant 7 ans, pourtant prévue par le bail. Cette renonciation à recettes s’apparente à un acte anormal de gestion pour l’administration, qui décide donc de rehausser le montant du bénéfice imposable à due concurrence de l’augmentation de loyer non pratiquée…
Ce que confirme le juge : les travaux nécessaires n’ayant duré qu’un an, et non pas 8 ans, la société ne peut pas invoquer leurs nuisances pour justifier une absence de révision du loyer pendant 8 ans…
C’est l’histoire d’un propriétaire pour qui l’argent ne fait pas nécessairement le bonheur…
Un propriétaire achète un immeuble qu’il revend 18 mois plus tard, après y avoir effectué quelques travaux, ce qui lui permet de réaliser un gain égal à 4 fois son prix d’achat. Quelque temps plus tard, il réalise une nouvelle vente d’un bien acheté 6 ans plus tôt, qui lui permet, là encore, de faire une (très) belle affaire…
Des opérations qui trahissent une intention spéculative, pour l’administration, qui considère qu’ici, le propriétaire, qui n’exerce par ailleurs aucune autre activité professionnelle, a agi comme un véritable professionnel de l’immobilier… et qu’il doit donc être imposé comme tel ! D’autant qu’il a de lui-même déclaré à un huissier de justice qu’il exerçait une activité de « marchand de biens »…
Une position partagée par le juge, qui confirme le redressement fiscal : l’intention spéculative étant ici établie, le propriétaire, qui exerce effectivement une activité de marchand de biens, doit être imposé comme tel (au titre des bénéfices industriels et commerciaux).
C’est l’histoire d’un informaticien qui n’est pas très doué avec les chiffres…
Un entrepreneur exerce, à son domicile, une activité indépendante de développement de sites Web. Une activité qui retient l’attention de l’administration fiscale, laquelle constate à l’occasion d’un contrôle qu’il ne déclare pas les revenus générés par cette activité…
« Normal ! », rétorque l’informaticien : il rappelle qu’il travaille chez lui et que son domicile se situe dans une zone de revitalisation rurale (ZRR) qui lui permet, sous réserve de respecter certaines conditions (ici remplies), de bénéficier d’une exonération d’impôt pour cette activité. Il n’a donc pas selon lui, à déclarer ses revenus professionnels… « Non ! », rétorque l’administration qui, prenant acte de cette activité qu’elle considère occulte, lui notifie donc un redressement fiscal…
« Logique », rétorque à son tour le juge, lequel rappelle que le dispositif d’exonération d’impôt ZRR visé ici ne s’applique pas aux personnes qui « omettent » de déclarer leurs revenus. Le redressement fiscal est donc confirmé…
C’est l’histoire d’un propriétaire qui pensait louer une résidence principale…
Souhaitant optimiser le montant de son impôt sur le revenu en bénéficiant d’un régime de défiscalisation immobilière, un particulier achète une maison qu’il place ensuite en location. Mais à l’issue d’un contrôle, l’administration remet en cause l’avantage fiscal obtenu, constatant que le logement loué n’est pas la résidence principale du locataire…
Or, cet avantage fiscal ne profite qu’aux propriétaires qui prennent l’engagement de louer le logement nu pendant au moins 9 ans à usage d’habitation principale, rappelle l’administration. Une condition loin d’être remplie ici, comme en témoignent les déclarations de revenus du locataire, qui indiquent clairement que pendant près de 5 ans, il était domicilié, avec son épouse, à une autre adresse, et dans une commune où il possède sa propre maison, constate-t-elle…
Parce que le locataire n’occupe cette maison qu’à titre de résidence secondaire, le propriétaire ne peut pas bénéficier de sa réduction d’impôt... Ce que confirme le juge !
C’est l’histoire d’une société qui, pour le calcul de son impôt, pensait pouvoir déduire des intérêts d’emprunt…
Une entreprise obtient un prêt de la société qui la contrôle et déduit de son résultat imposable les intérêts d’emprunt calculés au taux de 5,5 %. Un taux trop élevé pour l’administration qui refuse alors la déduction fiscale de ces intérêts…
Elle considère que, pour que les intérêts soient déductibles, le taux ne doit pas être supérieur à 2,84 %, ce qui correspond au taux « fiscal » maximal ou au taux que la société emprunteuse aurait pu obtenir auprès d’une banque. Ce que conteste l’entreprise : si le taux d’intérêt pratiqué ici est effectivement supérieur au taux admis au plan fiscal, il correspond toutefois au taux appliqué par principe à l’ensemble des sociétés du groupe.
Une affirmation qui ne convainc toutefois pas le juge : parce que la société n’apporte pas la preuve qu’elle aurait pu obtenir un taux de 5,5 % de la part d’une banque pour un prêt consenti dans des conditions analogues, la déduction des intérêts d’emprunt n’est admise que dans la limite d’un taux fixé à 2,84 %.
C’est l’histoire d’une associée qui fait une dépression nerveuse… après un contrôle fiscal…
Suite à une vente de titres, une associée subit un redressement fiscal conséquent, faute pour elle d’avoir fourni à l’administration certains justificatifs qui lui ont pourtant été demandés à plusieurs reprises. 3 ans plus tard, elle transmet enfin les documents requis… et obtient un dégrèvement d’un montant quasi équivalent à celui du redressement !
« La preuve que l’administration a exagéré en prononçant un tel redressement fiscal », s’indigne l’associée qui réclame alors une indemnisation. Elle rappelle qu’elle a dû, à l’époque, « brader » l’un de ses appartements pour payer ce redressement fiscal (finalement annulé !) et qu’elle a fini par faire une dépression à cause de toute cette affaire…
Sauf que le montant du redressement prononcé par l’administration, réalisé sur la base des éléments qu’elle avait en sa possession, n’avait rien d’exagéré, constate le juge, qui rejette la demande d’indemnisation de l’associée… qu’il estime en grande partie responsable de la situation !
C’est l’histoire d’un couple qui apprend que la tolérance de l’administration a ses limites…
Après l’achat de sa résidence principale, un couple vend sa résidence secondaire et demande à bénéficier de l’exonération fiscale du gain réalisé à cette occasion. Ce que lui refuse l’administration, qui lui rappelle que le bénéfice de cet avantage fiscal suppose de ne pas avoir été propriétaire de sa résidence principale dans les 4 ans précédant la vente.
Sous réserve toutefois d’une tolérance, conteste le couple : elle peut accepter cette exonération si la mise en vente de la résidence secondaire est antérieure à l’achat de la résidence principale, si la vente intervient dans un délai normal après l’achat, si les vendeurs s’engagent à réinvestir le gain réalisé dans l’achat de leur future résidence principale, et si l’acte de vente mentionne la somme que le couple envisage de réinvestir. Une mention qui fait défaut ici, constate l’administration…
Ce que ne peut que constater le juge qui, comme l’administration fiscale, refuse d’accorder au couple le bénéfice de l’avantage fiscal.
C’est l’histoire d’une société qui donne rendez-vous à ses clients… au domicile de son gérant…
Une société loue une partie du domicile privé de son gérant pour y tenir des réunions de travail et y recevoir ses clients. Estimant que ces locaux lui sont utiles dans le cadre de son activité, attestations de clients à l’appui, elle déduit les loyers versés de son résultat imposable…
Une erreur, selon l’administration fiscale, qui lui refuse cette déduction. Pour elle, en effet, les attestations fournies, qui décrivent en des termes stéréotypés l’intérêt que pouvait présenter les locaux en question sans faire état de leur utilisation effective, ne démontrent absolument pas que les dépenses auraient été engagées dans l’intérêt de l’exploitation. D’autant que la société disposait déjà, à son siège social, des locaux nécessaires à son activité, estime l’administration…
Et parce que la société n’apporte aucun élément établissant l’existence et la fréquence des réunions dans ces locaux ou justifiant de son intérêt à y recevoir ses clients, le juge refuse à son tour la déduction des loyers.
C’est l’histoire d’un artisan qui réalise des (petits ?) travaux d’agrandissement…
A l’issue d’un contrôle fiscal, et après avoir constaté qu’un artisan n’avait pas facturé de TVA pour la réalisation de travaux d’aménagement réalisés dans un chalet, l’administration applique à ces travaux la TVA au taux de 20 %...
Si l’artisan consent à payer, il réclame toutefois l’application du taux réduit de TVA fixé à 10 %, s’agissant de travaux réalisés dans un logement achevé depuis plus de 2 ans qui n’ont consisté qu’en un changement de destination, sans modification du gros œuvre. Un taux réduit qui ne s’applique pas, s’agissant au contraire de travaux d’agrandissement, constate l’administration qui relève que la surface plancher après travaux s’élève à 168 m², alors qu’elle était seulement de 72 m² avant travaux. Or, si à l’issue des travaux la surface plancher des locaux existants est augmentée de plus de 10 %, c’est le taux normal de TVA qui s’applique…
Ce que confirme le juge, qui maintient donc le redressement fiscal… et l’application du taux normal de TVA fixé à 20 % !
C’est l’histoire d’une société à qui l’administration explique quelle est la nature exacte de son activité...
A l’issue d’un contrôle fiscal, l’administration considère qu’une société, qui exploite pour son activité 3 entrepôts, exerce en réalité une activité industrielle. Elle recalcule donc le montant de sa taxe foncière, non plus sur la base de la valeur locative du bâtiment, mais sur la valeur du matériel comme pour tout établissement industriel…
… avec, à la clé, un montant de taxe foncière revu à la hausse, ce que conteste la société : pour que son établissement soit « industriel », l’activité doit nécessiter d'importants moyens techniques. Ce qui est bien le cas ici, insiste l’administration, qui relève la présence, sur les 3 entrepôts d’une superficie totale de 76 733 m², de 13 chariots frontaux, 9 retracts, 1 gerbeur, 2 nacelles et 65 chariots autoportés permettant le maniement de marchandises.
Autant d’éléments qui font dire au juge que l’activité déployée par la société présente effectivement un caractère industriel, pour le calcul de sa taxe foncière… qui est donc revu à la hausse !

