

C’est l’histoire d’un employeur qui apprend qu’un salarié fait du covoiturage avec son véhicule de fonction…
Un employeur apprend qu’un salarié cadre effectue très régulièrement des prestations de covoiturage, contre rémunération, avec son véhicule de fonction. Mais parce que l’assurance automobile souscrite par l’employeur ne garantit pas les transports payants de personnes, le salarié a commis une faute justifiant son licenciement, selon l’employeur.
Sanction disproportionnée, estime le salarié : d’après lui, le règlement intérieur n’interdit pas le covoiturage avec un véhicule de fonction, d’autant qu’aucune information ne lui a été donnée en ce sens. Pour lui, s’il a effectivement commis une faute, elle n’est pas suffisamment grave pour justifier son licenciement.
Sauf que c’est au salarié, dans pareil cas, de solliciter l’autorisation de son employeur, rappelle le juge. Il l’aurait alors informé de l’absence de couverture par l’assurance. Or, en agissant ainsi, à l’insu de son employeur, il l’a exposé à un risque (défaut d’assurance), ce qui constitue une faute justifiant son licenciement.
C’est l’histoire d’un propriétaire qui achète lui-même les matériaux nécessaires pour rénover son appartement…
Un particulier décide de vendre plusieurs appartements après achèvement de quelques travaux de rénovation. Pour le calcul du montant imposable du gain réalisé, il retranche du prix de vente le prix d’achat qu’il majore du montant des travaux réalisés, comme l’autorise la règlementation fiscale.
Ce que lui refuse, partiellement, l’administration qui constate que les matériaux, bien que posés par un professionnel, ont été achetés directement en magasin par le propriétaire : si le coût de la pose peut être pris en compte pour diminuer le gain imposable et donc, le montant de l’impôt dû, ce n’est pas le cas du coût d’achat des matériaux, selon elle.
« Et pourquoi ? », conteste le propriétaire qui ne voit pas où est le problème : le fait d’acheter soi-même des matériaux et de faire appel à une société pour la pose est sans incidence sur la prise en compte des travaux pour le calcul de l’impôt. Mais pas pour le juge qui, partageant l’avis de l’administration, maintient le redressement fiscal.
C’est l’histoire d’une société qui n’arrive pas à prouver les déplacements de son dirigeant…
A l’issue du contrôle fiscal d’une société, l’administration lui refuse la déduction d’une partie des frais de déplacement de son dirigeant. En cause, des frais de transport, de restauration et d’hébergement importants qu’elle n’estime pas justifiés, ni engagés dans l’intérêt de l’exploitation. Elle rehausse donc l’impôt dû par la société.
Ce qu’elle conteste, les frais engagés étant, selon elle, parfaitement justifiés. Pour preuves, elle fournit des factures d’hôtel, de restaurant et de taxi, des tickets de carte bleue, des billets de train, etc. Insuffisant pour l’administration pour qui ces documents, qui sont soit libellés au nom du dirigeant, soit anonymes, ne suffisent pas à établir la réalité des déplacements effectués.
Exact, confirme le juge, qui rappelle que c’est à la société de prouver que les frais de déplacement dont la déduction est demandée ont été engagés dans l’intérêt de l’exploitation. En l’absence d’une telle preuve, le redressement fiscal ne peut qu’être confirmé.
C’est l’histoire d’un employeur qui rappelle à l’ordre un salarié …
Le dirigeant d’un centre de formation apprend que son directeur commercial a transféré des cours par e-mail à plusieurs clients. Or, cette pratique est strictement interdite, ce qu’il rappelle au salarié, lui ordonnant de ne jamais recommencer. Revenant sur sa décision, il décide finalement de licencier le salarié, considérant qu’il a tout de même gravement manqué à l’éthique de l’entreprise.
Ce que conteste le salarié qui estime qu’il a déjà fait l’objet d’une sanction pour ces mêmes faits : selon lui, le rappel de l’interdiction et l’ordre de ne jamais recommencer constituent un « rappel à l’ordre », et donc une sanction. Or, il rappelle qu’il n’est pas possible de sanctionner un salarié 2 fois pour les mêmes faits.
Sauf qu’un rappel à l’ordre ne constitue pas une sanction disciplinaire, l’informe le juge. A moins de prouver que l’employeur a effectivement voulu sanctionner le salarié par ce rappel à l’ordre, le salarié ne peut pas contester le licenciement, du moins sur ce point…
C’est l’histoire d’un commerçant dont un client veut se rétracter après avoir acheté du vin lors d’une foire…
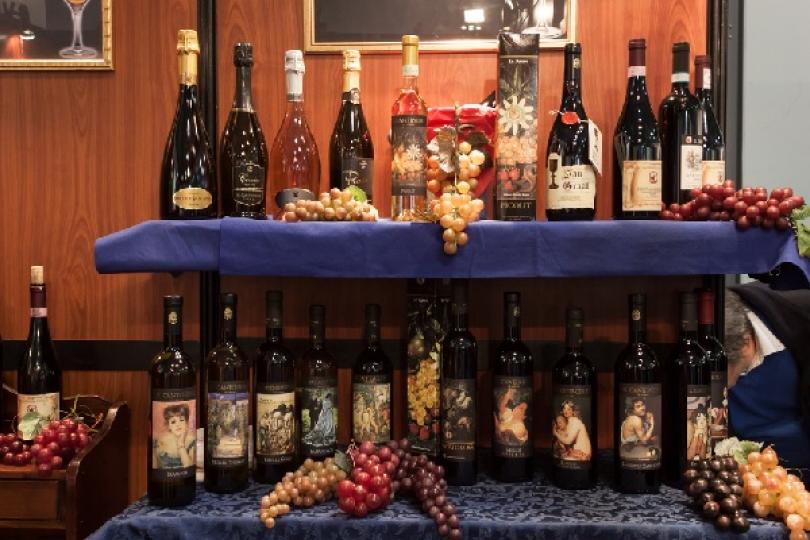
Lors d’une foire, un commerçant vend des bouteilles de vin à un particulier. Le lendemain, rendez-vous est pris dans une brasserie, aux abords de la foire, à la demande du client qui souhaite revoir à la baisse le nombre de bouteilles : le bon de commande est donc modifié et il règle alors le commerçant du solde dû, déduction faite d’un acompte versé la veille.
3 jours plus tard, le client use du droit de rétraction pour annuler la vente : il rappelle que tout consommateur bénéficie d'un tel droit lorsque la vente est conclue hors de l'établissement du vendeur professionnel ; et c’est le cas puisque la vente a eu lieu dans une brasserie. Sauf que la commande payée suite à la signature dans la brasserie n’est que la modification de celle signée la veille sur la foire, et seulement en ce qui concerne le nombre de bouteilles.
Et le droit de rétractation ne s’applique pas dans les foires… Ce que confirme le juge, qui valide qu’ici, il faut prendre en compte la commande passée sur la foire.
C’est l’histoire d’une société qui rappelle à l’administration qu’elle n’a pas à choisir à sa place…
Une société assure le lancement d’un nouveau produit et, pour cela, engage d’importantes dépenses de promotion qu’elle déduit de son résultat imposable. Ce que l’administration fiscale lui refuse, à l’occasion d’un contrôle : selon elle, le montant des dépenses engagées est bien trop important et ne relève pas d’une « gestion commerciale normale ».
« Et en quoi ne s’agit-il pas d’une dépense normale ? », rétorque la société qui rappelle à l’administration fiscale qu’il lui appartient de rapporter la preuve de ce qu’elle avance. Mieux, en lui refusant la déduction des dépenses de promotion, l’administration s’est en réalité prononcée sur l’opportunité d’un choix de gestion, ce qu’elle n’a pas le droit de faire.
Une position partagée par le juge : pour refuser la déduction fiscale de certaines dépenses, l’administration doit le faire sur le terrain de leur intérêt pour l’exploitation, pas sur celui du choix des méthodes de commercialisation. Le redressement fiscal est donc annulé.
C’est l’histoire d’un couple qui rappelle à l’administration que « rien ne sert de courir »…

Un couple fait l’objet d’un contrôle fiscal à l’occasion duquel l’administration lui adresse 3 courriers pour demander, notamment, des précisions et des éclaircissements nécessaires au contrôle de son impôt personnel. N’étant pas convaincue par les réponses du couple, l’administration prononce, à son encontre, un redressement fiscal.
A tort selon le couple, qui a relu attentivement les courriers de l’administration et constaté qu’elle n’a pas précisé qu’il disposait d’un délai minimum de 2 mois pour répondre. « Et alors ? », rétorque l’administration qui rappelle que le couple a, de toute façon, toujours répondu avant l’expiration de ce délai.
« Et alors ? », répond le juge. En ne faisant pas figurer ce délai de réponse minimum sur les demandes d’éclaircissements, l’administration a privé le couple d’un temps non négligeable pour préparer leurs réponses. Dès lors, puisque les droits de la défense n’ont pas été respectés, le contrôle fiscal est irrégulier… et le redressement annulé…
C’est l’histoire d’un employeur qui confond « désorganisation du service » et « désorganisation de l’entreprise » …
Une entreprise fait face aux absences répétées, et souvent prolongées, d’une salariée, employée en tant qu’assistante RH. Afin de remédier aux dysfonctionnements du service ressources humaines générés par ces absences, l’employeur décide de licencier la salariée.
A tort, rétorque-t-elle, contestant ce motif de licenciement : si ses absences ont effectivement eu pour conséquence la désorganisation du service, le bon fonctionnement de l’entreprise n’a pas pour autant été compromis. Et pourtant, insiste l’employeur, pendant ses absences, sa charge de travail a inévitablement été reportée sur les autres membres du service qui devaient, en plus, assurer de nouvelles tâches. La désorganisation du service est donc bien réelle.
Sauf que les absences répétées doivent désorganiser « l’entreprise » et non pas seulement « un service » de l’entreprise, précise le juge, donnant ainsi raison à la salariée. Ce licenciement est donc sans cause réelle et sérieuse, l’employeur doit indemniser la salariée.
C’est l’histoire d’une société qui, selon l’administration fiscale, a changé d’activité…

Une société exploite 7 fonds de commerce d’habillement et décide de créer 6 filiales ayant pour objet d’exploiter, chacune, un de ces fonds, tout en se réservant l’exploitation du 7ème. 5 ans plus tard, elle ferme ce 7ème fonds et se concentre sur son activité de holding.
Une situation qui s’apparente à un changement d’activité, estime l’administration, qui va en tirer une conséquence inattendue… La holding était déficitaire et, pour que son déficit puisse être reporté sur les bénéfices des exercices ultérieurs, elle ne doit pas subir un changement important d’activité. C’est en se basant sur cet argument que l’administration lui refuse le droit de reporter son déficit fiscal…
Un refus injustifié pour le juge : le déficit correspond, en réalité, à son activité de holding qui représente la part essentielle de son activité. La fermeture du fonds, activité finalement marginale, n’a pas entraîné un changement réel d’activité. La société conserve donc son déficit, qui reste reportable…
C’est l’histoire d’un propriétaire qui loue une maison meublée, avec TVA… pour pouvoir la récupérer sur ses frais d’entretien et de réparation…
Le propriétaire d’une maison meublée avec piscine la propose en location à la semaine. Parce qu’il offre des services supplémentaires aux locataires (fourniture de linge de maison, accueil personnalisé et, suivant option payante, nettoyage), il soumet à la TVA les loyers perçus.
Ce qui n’est pas sans intérêt puisqu’il peut ainsi récupérer la TVA payée sur l’entretien de la maison, les réparations, etc. Un intérêt que lui refuse pourtant l’administration : l’application de la TVA suppose que le propriétaire propose, comme le ferait un hôtel, au moins 3 prestations para-hôtelières. Ce qui est pourtant le cas ici, rappelle le propriétaire : fourniture de linge, accueil personnalisé et nettoyage.
Faux, estime l’administration : le nettoyage n’est qu’une option payante. Faute d’inclure dans le prix de la location au moins 3 prestations para-hôtelières, le propriétaire ne peut pas appliquer la TVA sur les loyers, et donc récupérer la TVA sur ses dépenses ! Ce que confirme le juge de l’impôt…

