Matériel professionnel : « il va beaucoup moins bien marcher maintenant »
En sortant de sa voiture, un salarié fait tomber et casse son ordinateur professionnel qui n'était pas rangé dans son sac de protection.
Au regard du coût de la réparation et parce que le collaborateur est ici fautif, l'employeur envisage de retenir les frais de réparation sur son salaire.
Mais est-ce possible ?
La bonne réponse est... Non
Dans une telle situation, la retenue sur salaire s'analyse comme une sanction pécuniaire. Ce procédé est interdit par la loi et est puni d'une amende de 3 750 €. Aucune retenue sur salaire ne peut être faite, ni aucun paiement ne peut être demandé au salarié qui cause un dommage financier à son employeur.
Attention toutefois : si un salarié cause intentionnellement un préjudice à son employeur (autrement dit, en cas de faute lourde), ce dernier pourra engager sa responsabilité pécuniaire devant le juge.
Nutri-Score des boissons : l'algorithme évolue
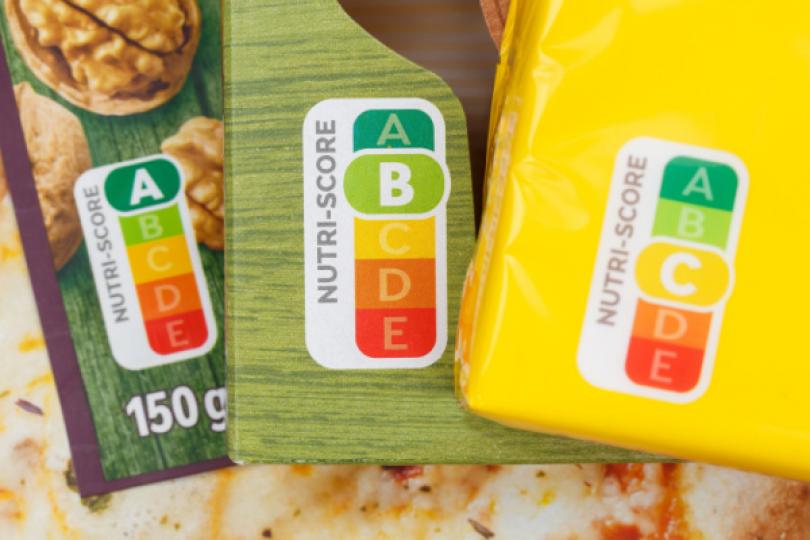
Nutri-Score des boissons : une évolution pour la fin de l'année 2023
Depuis 2021, le système d'étiquetage nutritionnel Nutri-Score fait l'objet d'une coordination transnationale. Cette gouvernance est organisée autour d'un comité de pilotage (où siègent les membres des pays concernés) et d'un comité scientifique constitué d'experts indépendants des pays membres.
Dans le cadre de cette gouvernance, le comité de pilotage (constitué des autorités compétentes belges, françaises, allemandes, luxembourgeoises, hollandaises, espagnoles et suisses) a adopté la révision de l'algorithme de calcul du Nutri-Score.
Cette révision permettra d'accroître l'efficacité du système à classer les aliments et boissons, en cohérence avec les principales recommandations alimentaires des différents pays d'Europe.
Pour mémoire, des évolutions du Nutri-Score ont été apportées en juillet 2022 pour les aliments, notamment en classant mieux les poissons gras, les huiles moins riches en graisses saturées ou encore, en améliorant la classification de la volaille par rapport à la viande rouge.
Le 30 mars 2023, les recommandations du comité scientifique pour les boissons ont été adoptées. Les objectifs sont les suivants :
- harmoniser l'algorithme en classant les boissons de façon cohérente ;
- mieux différencier la composition nutritionnelle des boissons en fonction de leur teneur en sucres et modifier l'algorithme afin de limiter la substitution des sucres par des édulcorants ;
- laisser le score A en ce qui concerne l'eau, seule boisson recommandée sans réserve par les organisations internationales ;
- maintenir la classification actuelle des jus de fruits, nectars et smoothies.
À noter que les pays utilisant déjà le Nutri-Score peuvent adopter formellement le nouvel algorithme de calcul selon leur procédure interne.
Afin d’assurer une cohérence entre les pays – une fois leurs procédures internes terminées – une mise en œuvre coordonnée du nouvel algorithme sera faite d’ici la fin de l’année 2023. À compter de cette date, les opérateurs auront 2 ans pour adapter le Nutri-Score de leurs produits.
Les lecteurs ont également consulté…
Paiement (tardif) de la participation : sous quel délai ?
Paiement de la participation : c'est le délai de prescription de 2 ans qui s'applique !
Pour rappel, toute action portant sur l'exécution du contrat de travail se prescrit par 2 ans à compter du jour où celui qui l'exerce a connu ou aurait dû connaître les faits lui permettant d'exercer son droit.
L'action en paiement ou en répétition du salaire, quant à elle, se prescrit par 3 ans à compter du jour où celui qui l'exerce a connu ou aurait dû connaître les faits lui permettant de l'exercer.
La demande peut porter sur les sommes dues au titre des 3 dernières années à compter de ce jour ou, lorsque le contrat de travail est rompu, sur les sommes dues au titre des 3 années précédant la rupture du contrat.
Pour autant, la loi ne précise pas le délai de prescription applicable à la demande en paiement d'une somme au titre de la participation aux résultats de l'entreprise.
Dans une affaire récente, une salariée constate ne pas avoir reçu les sommes normalement dues au titre de la participation. Elle demande donc à l'employeur de régulariser la situation.
Se pose alors la question du délai de prescription applicable en pareille situation...
Une interrogation qui a poussé le juge à trancher ! La durée de la prescription est déterminée par la nature de la créance invoquée.
La demande en paiement d'une somme au titre de la participation aux résultats de l'entreprise, qui n'a pas une nature salariale, relève de l'exécution du contrat de travail et est donc soumise à la prescription biennale (2 ans) !
Obligation d’emploi des travailleurs handicapés : nouvelle sanction, nouveau report
Obligation d’emploi des travailleurs handicapés : une nouvelle sanction ?
Pour mémoire, les entreprises d’au moins 20 salariés ont l’obligation d’embaucher des travailleurs handicapés (OETH) à hauteur de 6 % de leur effectif annuel moyen. A défaut de respecter cette obligation d’embauche, une contribution spécifique est due par l’entreprise.
Pour s’assurer du respect de cette obligation, ces entreprises doivent déclarer annuellement, par le biais de la déclaration sociale nominative (DSN), le nombre de salariés reconnus travailleurs handicapés qu’elles emploient.
Jusqu’à présent, si l’entreprise assujettie à l’OETH ne respectait pas l’obligation de déclaration d’emploi de travailleurs handicapés (DOETH), aucune « sanction » n’était prévue.
Désormais, depuis le 23 avril 2023 l’entreprise qui ne respecte pas son obligation déclarative sera redevable d’une contribution forfaitaire fixée à titre provisoire (dont le montant dépend de l’effectif de l’entreprise), majorée de 25 %.
La contribution est notifiée avant le 31 décembre de l'année au cours de laquelle la déclaration aurait dû être souscrite.
Si l’entreprise effectue sa déclaration postérieurement aux notifications de l’administration, le montant des cotisations et contributions dues est régularisé en conséquence : dans ce cas, la majoration de la contribution forfaitaire due en l’absence de DOETH est portée à 8 % du montant de la contribution.
Enfin, il est prévu les aménagements suivants :
-
la contribution forfaitaire due en l’absence de DOETH n’est pas applicable aux employeurs n’ayant pas rempli leurs obligations déclaratives au titre de l’année 2020 ou 2021 à la date du 22 avril 2023 et ayant régularisé leur situation au regard de ces obligations au plus tard à l'échéance de juillet 2023 ;
-
pour les déclarations qui auraient dues être souscrites en 2021 au titre de l'année 2020 et celles qui auraient dues être souscrites en 2022 au titre de l'année 2021, la date limite de notification (soit le 31 décembre de l’année au cours de laquelle la déclaration aurait dû être souscrite), est reportée au 31 décembre 2023.
Obligation d’emploi des travailleurs handicapés : un nouveau report ?
Jusqu’à présent, l’employeur concerné par l’obligation d’emploi des travailleurs handicapés devait effectuer sa déclaration annuelle via la DSN (déclaration sociale nominative) de février (exigible le 5 ou le 15 mars) au titre de l’obligation d’emploi de l’année précédente.
Désormais, il est prévu que cette déclaration doit être effectuée via la DSN d’avril (exigible le 5 ou le 15 mai) de l’année suivant celle au titre de laquelle la déclaration relative à l’obligation d’emploi est effectuée.
Les lecteurs ont également consulté…
Vente de biens personnels : imposables ?
Ventes occasionnelles : non imposables, sauf exception !
En cas de vente de biens personnels, à caractère occasionnel et dans le cadre de la gestion de son patrimoine privé, c’est-à-dire en dehors de toute activité professionnelle, les revenus ainsi récupérés ne sont pas imposables et n’ont pas besoin d’être déclarés.
Il existe cependant des exceptions en cas de vente de :
-
métaux précieux ;
-
bijoux, objets d’art, de collection ou d’antiquité dont le montant est supérieur à 5 000 € ;
-
biens dont le prix de vente est supérieur à 5 000 €, sauf les meubles meublants, l’électroménager et les automobiles qui sont exonérés.
Pour les métaux précieux
Dans ce cas, peu importe son montant, la vente est imposable. Le vendeur sera redevable :
-
de la taxe forfaitaire sur les métaux précieux, à hauteur de 11 % du prix du bien, payable dans le mois de la vente ;
-
et de la contribution au remboursement de la dette sociale (CRDS), à hauteur de 0,5 %.
Notez que les pièces de monnaies postérieures à 1800 entrent dans la catégorie des métaux précieux.
Pour les bijoux, objets d’art, de collection ou d’antiquité
Ici, les revenus ne seront imposables que si le prix de vente est supérieur à 5 000 €. Dans ce cas le vendeur sera redevable :
-
de la taxe forfaitaire sur les objets précieux, à hauteur de 6 % du prix du bien, payable dans le mois de la vente ;
-
et de la contribution au remboursement de la dette sociale (CRDS), à hauteur de 0,5 %.
Pour les ventes d’un montant supérieur à 5 000 €
À l’exception des meubles dits « meublants », concrètement les meubles et électroménagers équipant la maison et les automobiles, les ventes d’un montant supérieur à 5 000 € sont également imposables au titre :
-
de la plus-value de cession des biens meubles, à hauteur de 19 % sur la plus-value réalisée, payable dans le mois de la vente ;
-
des prélèvements sociaux sur les revenus du patrimoine, à hauteur de 15,5 % sur la plus-value réalisée.
Ventes de biens achetés ou fabriqués pour être revendus : imposables !
Il ne s’agit plus ici de la simple gestion de son patrimoine privé mais bien d’une véritable activité. Retenez qu’il conviendra de réaliser les formalités pour la déclarer.
Les revenus tirés de ces ventes devront être déclarés car ils sont imposables. Les conséquences fiscales dépendront alors des montants en question.
Recettes annuelles inférieures à 176 200 € en 2022 ou 188 700 € en 2023
Dans cette hypothèse, vous aurez le choix entre 2 régimes fiscaux :
-
le régime micro BIC : dans ce régime, vous serez imposé au barème de l’impôt sur le revenu sur 29 % de vos recettes. Notez qu’en cas de recettes inférieurs à 305 €, vous ne serez pas imposable ;
-
le régime réel : ici, vous ne bénéficierez pas d’un abattement de 71 % automatique comme dans le micro BIC. Vous devrez déclarer le montant réel de vos charges.
Concernant la TVA, votre situation dépendra également de vos recettes :
-
si elles sont inférieures à 85 800 €, la question ne se pose pas : vous n’êtes pas redevable de la TVA ;
-
si elles sont comprises entre 85 800 € et 176 200 €, elles sont soumises à la TVA.
Concernant les cotisations sociales vous pouvez choisir entre :
-
le régime du micro-entrepreneur : vos cotisations seront calculées en fonction de vos recettes au taux de 12,80 %, sans déduction de charge ;
-
le statut du travailleur indépendant : vos cotisations seront calculées en fonction de vos bénéfices réels.
Recettes annuelles supérieures à 176 200 € en 2022 ou 188 700 € en 2023
Dans ce cas, vous dépendrez automatiquement du régime réel. De même, vous devrez déclarer et payer votre TVA, que vous pourrez toutefois déduire de vos achats et de vos frais. Enfin, pour les cotisations sociales, vous dépendrez du statut du travailleur indépendant.
Les lecteurs ont également consulté…
Impôt sur le revenu : en cas de retard de paiement…
Paiement tardif de l’impôt sur le revenu : remise gracieuse possible
Un dirigeant a vendu les parts de son entreprise et a dégagé, dans le cadre de cette opération, une plus-value importante qui a été soumise à l’impôt sur le revenu.
Il reçoit donc un avis d’imposition, à régler au plus tard le 15 novembre, mais en octobre, il décide de contester le montant qui lui est réclamé.
Parce qu’il n’a pas demandé le sursis de paiement dans sa réclamation et que la date limite de paiement a été dépassée, l’administration lui a appliqué une majoration pour retard de paiement de 10 %.
Entre temps, l’administration admet partiellement ses arguments et décide de lui accorder un dégrèvement. Satisfait, le dirigeant règle donc le solde de l’impôt sur le revenu restant dû à l’issue de la procédure, près de 2 ans plus tard.
L’administration lui réclame cependant toujours la majoration de 10 % pour paiement tardif pour laquelle le dirigeant va demander la remise gracieuse, mais que l’administration fiscale va lui refuser.
Ce que le dirigeant conteste : faisant aussi valoir l’absence de manquements à ses obligations fiscales par le passé, il rappelle qu’au vu des échanges avec l’administration qui a partiellement admis ses arguments, il pensait légitimement qu’aucune pénalité ne lui serait infligée, pénalité au demeurant disproportionnée estime-t-il…
En vain, puisque le juge rappelle qu’une décision de l’administration refusant une remise gracieuse ne peut être annulée que si elle est entachée d’incompétence, d’erreur de droit, d’erreur de fait, d’erreur manifeste d’appréciation. Ce qui n’est pas le cas ici…
Bouclier et amortisseur : mêmes systèmes, nouveaux délais !
De nouveaux délais pour faire parvenir les attestations
Pour rappel, le bouclier tarifaire est une aide destinée aux ménages et aux TPE, ayant un compteur électrique d’une puissance inférieure à 36 kVA, pour aider ces derniers à faire face à la hausse du prix de l’électricité. Concrètement, le bouclier permet de plafonner l’augmentation du prix à 15 % depuis le 1er février 2023.
Pour en bénéficier, les TPE doivent envoyer une attestation sur l’honneur d’éligibilité à leur fournisseur d’électricité. Cette formalité est toujours nécessaire, mais les délais d’envoi ont été allongés. Les TPE doivent envoyer leur attestation :
- au plus tard le 30 juin 2023 ;
- ou au plus tard un mois après la prise d’effet de leur contrat si elle est postérieure au 31 mai 2023.
Ces délais s’appliquent de la même manière au système de l’amortisseur électricité qui, pour rappel, est destiné aux PME et TPE non éligibles au bouclier tarifaire. Les entreprises concernées devront donc envoyer leur attestation à leur fournisseur en suivant les mêmes dates butoirs.
Les lecteurs ont également consulté…
Pièces détachées et pièces de rechange : du neuf... et du moins neuf !
Du nouveau pour les pièces détachées
Pour mémoire, la loi dite « Climat et résilience » a prévu l'obligation pour les fabricants et les importateurs de certains produits, d'assurer la disponibilité des pièces détachées de ces produits pendant la période de commercialisation du modèle concerné, ainsi que pendant une période minimale complémentaire après la date de mise sur le marché de la dernière unité de ce modèle.
Cette obligation est entrée en vigueur le 1er janvier 2023. Il restait toutefois à déterminer les produits et les pièces détachées concernés...
Le Gouvernement vient de les dévoiler. Ainsi, concernant les outils de bricolage et de jardinage motorisés, les produits suivants sont notamment concernés :
- les tronçonneuses ;
- les taille-haies ;
- les motobineuses.
La liste complète des produits visés par cette nouvelle obligation et ses modalités sont disponibles ici.
S'agissant des articles de sport et de loisirs, sont notamment compris :
- les tentes de loisir ;
- les tapis de course ;
- les rameurs.
Les modalités d'application de cette obligation sont consultables ici.
Des dispositions similaires sont prévues pour les engins de déplacement personnel motorisés (par exemple, les trottinettes électriques).
Du nouveau pour les pièces de rechange issues de l'économie circulaire
Les professionnels commercialisant des prestations de réparation et d'entretien (hors garanties légales ou gratuites) portant sur certains produits doivent proposer au consommateur au moins une offre incluant des pièces issues de l'économie circulaire à la place des pièces neuves.
Le Gouvernement vient, là aussi, de dévoiler les pièces et les produits concernés et précise les situations dans lesquelles le professionnel peut se dispenser de cette obligation.
Ainsi, pour les articles de sport et de loisirs, les bicyclettes à assistance électrique et les engins de déplacement personnel motorisés, les détails sont consultables ici.
S'agissant des catégories d'outils de bricolage et de jardinage motorisés et des pièces concernées, les détails sont consultables ici.
À noter que le consommateur doit être informé de cette possibilité, à l'entrée du local où le public est reçu pour effectuer une demande d'entretien ou de réparation d'un équipement, par un affichage clair, visible et lisible de l'extérieur.
- Décret no 2023-293 du 19 avril 2023 relatif à la disponibilité des pièces détachées pour les outils de bricolage et de jardinage motorisés, les articles de sport et de loisirs et les engins de déplacement personnel motorisés
- Décret no 2023-294 du 19 avril 2023 relatif à l'utilisation de pièces de rechange issues de l'économie circulaire pour la réparation et l'entretien d'outils de bricolage et de jardinage motorisés, d'articles de sport et de loisirs et d'engins de déplacement personnel motorisés
- Décret no 2023-295 du 19 avril 2023 relatif à l'information du consommateur sur les conditions de vente des pièces issues de l'économie circulaire dans le cadre des prestations d'entretien ou de réparation d'outils de bricolage et de jardinage motorisés, d'articles et sport et de loisirs et d'engins de déplacement personnel motorisés
C’est l’histoire d’un employeur qui est à un titre-restaurant près…
Un salarié travaille toute la semaine, sauf le vendredi après-midi. Son temps de travail est organisé en plages fixes et mobiles déterminées par son employeur. En plus de sa rémunération, le salarié perçoit des titres-restaurant pour les jours travaillés, hormis le vendredi…
Ce que le salarié ne comprend pas : sa journée de travail du vendredi, qui s’achève au plus tôt à 11 h 30, empiète sur la pause déjeuner, fixée sur une plage mobile de 11 h 15 à 14 h. Parce qu’il travaille au moins 15 minutes sur le temps de pause du déjeuner, il a donc droit à un titre-restaurant… Ce que l’employeur lui refuse : le titre-restaurant ne peut être alloué que lorsque le repas est compris dans la journée de travail du salarié. Or, ici, le salarié ne travaille qu’une demi-journée sans pause déjeuner…
Mais, pour le juge, dès lors que ses horaires de travail recoupent nécessairement la pause déjeuner, le salarié a bien droit à un titre-restaurant, peu important qu’il prenne effectivement sa pause déjeuner !
C’est l’histoire d’un employeur qui réclame son (in)dû…
Une salariée signe une clause de dédit-formation qui prévoit qu’en cas de rupture du contrat à son initiative ou non imputable à l’employeur, elle devra rembourser les frais de formation pris en charge par l’entreprise. L’année suivant son embauche, elle sollicite une rupture conventionnelle…
… acceptée par l’employeur, qui réclame néanmoins le paiement de l’indemnité de dédit-formation… que la salariée refuse de payer : cette indemnité n’est due qu’« en cas de rupture du contrat à son initiative ou non imputable à l’employeur ». Or ici, parce que le contrat est rompu d’un commun accord, entre elle et l’employeur, la clause ne s’applique pas, selon elle. Sauf qu’en sollicitant la rupture conventionnelle, elle est bien à l’initiative de la rupture du contrat, rappelle l’employeur…
Peu importe, pour le juge : la rupture conventionnelle ne peut s’analyser ni en une rupture à l’initiative de la salariée, ni en une rupture non imputable à l’employeur… la salariée n’a donc pas à l’indemniser !

