Compte courant d’associé : comment sécuriser son remboursement ?
Remboursement du compte courant d’associé : mode d’emploi
Pour rappel, les associés d'une société peuvent mettre à la disposition de celle-ci des fonds dits « d'avances en comptes courants » pour l'aider à faire face à ses besoins de trésorerie.
L'associé qui réalise ce type d’avance dispose alors d'une créance à l'égard de la société.
Les modalités de fonctionnement d'un compte courant (rémunération, durée, remboursement, etc.) peuvent être précisées par les statuts ou dans une convention de compte courant conclue entre la société et l'associé.
À défaut de précisions, la créance est remboursable à tout moment, sauf dans le cas où la société fait l'objet d'une procédure collective (sauvegarde, redressement judiciaire et liquidation judiciaire).
Dans cette situation, en effet, un jugement d’ouverture d’une procédure collective va intervenir et va emporter interdiction de payer toute créance née antérieurement à ce jugement… y compris les avances en comptes courants d’associés.
L’associé doit alors déclarer sa créance auprès du mandataire judiciaire ou du liquidateur judiciaire.
Si les finances de la société le permettent, les créanciers « privilégiés » (par exemple les salariés) vont être remboursés les premiers.
Cette priorité de remboursement ne bénéficie pas à l’avance en compte courant d’associé, et le Gouvernement ne compte pas modifier la règlementation sur ce point…
C’est l’histoire d’un parfumeur qui estime que son prestataire n’a (juridiquement) pas de nez…
Un parfumeur informe un prestataire qu’il revoit son organisation logistique et l’invite à participer à un appel d’offres… remporté par un concurrent ! En conséquence, le parfumeur met fin progressivement à leur relation commerciale, au terme d’un préavis d’un an…
Une rupture déloyale, selon le prestataire, qui réclame des indemnités : durant le préavis, les missions qui lui sont confiées sont moindres que celles réalisées avant l’appel d’offres et de plus en plus réduites. « Et alors ? », rétorque le parfumeur : tout d’abord, il ne s’est jamais engagé à fournir un volume minimal de missions au prestataire, d’autant qu’il a été parfaitement honnête et clair à propos de la baisse progressive des prestations demandées à la suite de l’appel d’offres remporté par un concurrent ; ensuite, le préavis est 2 fois plus long que celui prévu contractuellement. Il estime donc qu’il a agit tout à fait loyalement vis-à-vis du prestataire.
Ce que confirme le juge, qui rejette la demande du prestataire…
Les lecteurs ont également consulté…
Soldes d’été 2023 : ils arrivent…

Soldes d’été : top départ le 28 juin 2023 !
Pour l’été 2023, la période des soldes débute le mercredi 28 juin à 8h en France métropolitaine pour se terminer le mardi 25 juillet.
Toutefois, il existe des dates dérogatoires pour la Corse : les soldes commenceront le 12 juillet pour se terminer le 8 août.
Il est à noter un changement pour le département des Alpes-Maritimes : il ne bénéficie plus de dates dérogatoires. Ce sont désormais les dates nationales qui s’appliquent.
Pour rappel, des dates dérogatoires sont également en vigueur pour les départements d’Outre-mer :
- Guadeloupe : du 30 septembre 2023 au 28 octobre 2023 ;
- Martinique : du 5 octobre 2023 au 1er novembre 2023 ;
- La Réunion : du 4 février au 3 mars 2023 pour les soldes d'été (du 2 septembre 2023 au 29 septembre 2023 pour les soldes d'hiver) ;
- Saint Pierre-et-Miquelon : du 19 juillet 2023 au 15 août 2023 ;
- Saint-Barthélemy : du 14 octobre 2023 au 10 novembre 2023 pour les soldes d'été (du 6 mai 2023 au 2 juin 2023 pour les soldes d'hiver) ;
- Saint-Martin : du 14 octobre 2023 au 10 novembre 2023 pour les soldes d'été (du 6 mai 2023 au 2 juin 2023 pour les soldes d'hiver).
Pour terminer, il est important de rappeler que pour le e-commerce, les dates des soldes sont les dates nationales, quel que soit le lieu du siège de l’entreprise. Ainsi, un e-commerçant ayant son siège en Corse peut solder ses produits vendus en ligne dès le 28 juin 2023.
Pour aller plus loin…
Les lecteurs ont également consulté…


C’est l’histoire d’une entreprise qui vient au secours de sa filiale…
Une entreprise décide de venir en aide à une filiale en abandonnant les redevances et les loyers que sa filiale lui doit. Pour le calcul de son bénéfice imposable, elle déduit ces sommes. Ce que refuse d’admettre l’administration fiscale…
Pour que cet « abandon de créances » soit déductible, il faut qu’il soit motivé par des raisons commerciales, rappelle l’administration. Ce qui est bien le cas, conteste la société mère : l’abandon de créances a été consenti afin de maintenir ses débouchés, de préserver sa renommée, et est justifié par les difficultés financières de sa filiale. Sauf que le chiffre d’affaires (CA) qu’elle réalise avec sa filiale est très faible, constate l’administration (de l’ordre de 1 à 6 % de son CA total). D’autant que rien ne prouve que la filiale rencontrerait des difficultés de nature à compromettre l’activité de la société mère…
Ce qu’admet le juge, qui refuse à son tour la déduction fiscale de cet abandon de créances… qui ne constitue pas une aide commerciale !
Les lecteurs ont également consulté…
Jeux de société = « Allez sur la case “ Protégé ” »
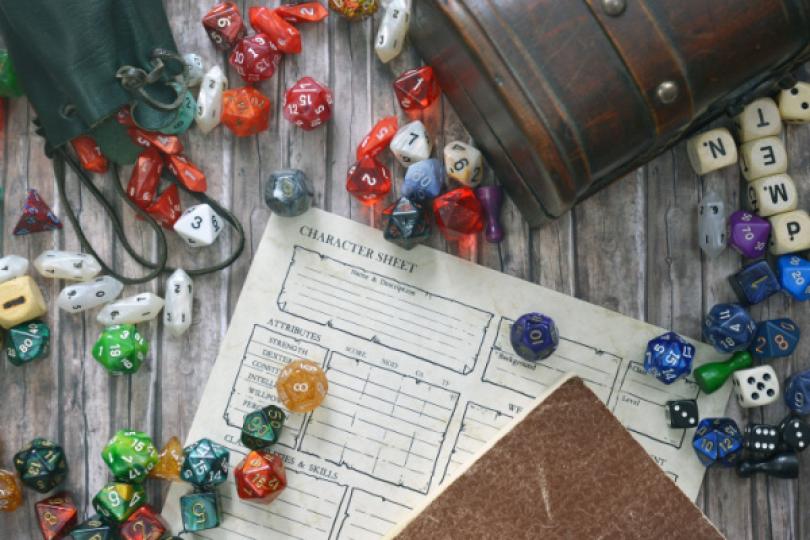
Jeu de société = œuvre protégée
Magasins spécialisés, ludothèques, bars à jeux, associations… Les jeux de société sont partout et il y en a pour tous les âges et tous les goûts.
Une variété qui traduit un travail de création, comme le souligne une sénatrice. Et ces créations méritent, à ses yeux, la même protection que celle dont bénéficie les artistes-auteurs.
Position avec laquelle le Gouvernement est tout à fait d’accord… puisque c’est déjà le cas !
Si le code de la propriété intellectuelle ne le mentionne pas textuellement, le jeu de société n’en demeure pas moins tout à fait éligible à sa protection. Comme toutes les œuvres de l’esprit, le jeu de société est protégé dès lors qu’il présente « un caractère d’originalité ».
Le Gouvernement rappelle d’ailleurs que cette règle n’est pas théorique puisqu’elle a déjà été appliquée par les juges.
De cette protection comme œuvre de l’esprit découlent 2 conséquences principales.
D’une part, le créateur de jeux est protégé de la même manière que l’écrivain ou le peintre, ce qui signifie qu’il possède des droits d’auteur et bénéficie d’une protection en matière, notamment, de rémunération ou d’utilisation de son travail.
D’autre part, à partir du moment où il tire un revenu artistique de son travail, le créateur de jeux bénéficie d’une affiliation au régime général de la sécurité sociale en tant qu’artiste-auteur. Le Gouvernement note d’ailleurs que le jeu de société a été ajouté à la liste des œuvres relevant de cette règlementation.
C’est l’histoire d’un employeur qui licencie une salariée récalcitrante…
Une salariée, titulaire d’un mandat de conseiller, est reconnue inapte par le médecin du travail. Mais, parce qu’elle refuse de donner suite à ses convocations en vue de son reclassement, l’employeur finit par la licencier, avec l'autorisation de l'inspecteur du travail…
Sauf qu’il l’a licenciée pour faute, et non pour inaptitude, conteste la salariée. Or, l’inspecteur du travail ne peut pas, postérieurement à l’avis d’inaptitude, autoriser l’employeur à la licencier pour un autre motif que l’inaptitude, ce qui implique de suivre la procédure de licenciement pour inaptitude… « Faux ! », conteste l’employeur : son comportement l’a empêché de respecter son obligation de reclassement, justifiant l’autorisation de l’inspecteur du travail pour un licenciement pour faute…
Ce que valide le juge : l’inspecteur du travail peut en effet autoriser le licenciement pour un motif autre que l’inaptitude si le comportement de la salariée empêche l’employeur de respecter son obligation de reclassement.
Les lecteurs ont également consulté…
C’est l’histoire d’un propriétaire qui réussit à vendre son château… mais pas sa valeur fiscale…
Les lecteurs ont également consulté…
Infirmiers en santé au travail : compétents pour les visites de reprise, de préreprise et de mi-carrière ?
Les infirmiers en santé au travail sont bien compétents, sous conditions
Le rôle du médecin du travail consiste à éviter toute altération de la santé des travailleurs du fait de leur travail, notamment en surveillant leurs conditions d'hygiène au travail, les risques de contagion et leur état de santé, ainsi que tout risque manifeste d'atteinte à la sécurité des tiers évoluant dans l'environnement immédiat de travail.
Par principe, le médecin du travail doit exercer personnellement ses fonctions.
Néanmoins, il peut déléguer aux infirmiers en santé au travail, sous conditions, certaines visites et certains examens médicaux obligatoires.
Ainsi, depuis 2022, ils peuvent se charger des visites d’information et de prévention, des examens médicaux d’aptitude des salariés en suivi médical renforcé, des visites médicales périodiques, des visites de reprise après certains arrêts de travail, des visites de mi-carrière, etc.
C’est justement cette question de la délégation des visites de reprise, de préreprise et de mi-carrière qui a été contestée par le Conseil national de l’ordre des médecins.
Une contestation rejetée par le juge, qui confirme la compétence des infirmiers en santé au travail pour ces examens et visites.
D’abord, s’agissant des visites de reprise et de préreprise, le juge considère que :
- ces visites font partie des visites et examens dont le médecin du travail peut confier la réalisation à un infirmier en santé au travail ;
- ces visites et examens n’impliquent pas dans tous les cas la réalisation d’actes réservés par la loi ;
- des garanties existent pour encadrer cette délégation : l'infirmier en santé au travail concerné doit disposer de la formation et des compétences nécessaires, doit réaliser ces visites sous la responsabilité du médecin du travail, dans le cadre de protocoles écrits, etc.
Ensuite, s’agissant des visites médicales de mi-carrière, le juge rappelle qu’elles peuvent être réalisées par le médecin du travail, mais que la loi permet à l’infirmier en santé au travail exerçant en pratique avancée de la réaliser et ce, sans délégation du médecin.
Pour autant, il est possible pour le médecin du travail de déléguer la réalisation de cette visite à un infirmier en santé au travail, qu’il exerce ou non en pratique avancée.
C’est l’histoire d’un propriétaire qui réussit à vendre son château… mais pas sa valeur fiscale…
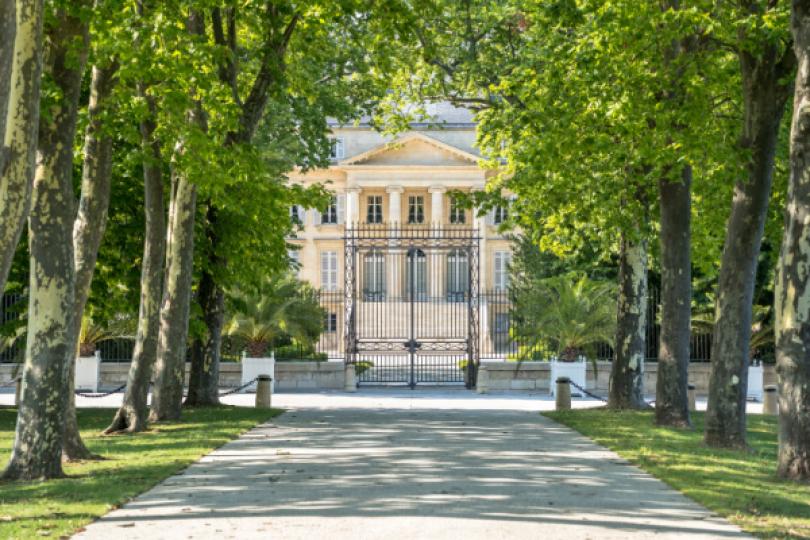
Le propriétaire d’un château le met en vente et confie un mandat à un agent immobilier qui finit par trouver un acquéreur. Acquéreur qui l’achète pour un prix 10 fois supérieur au montant déclaré à l’impôt sur la fortune immobilière (IFI) par son ancien propriétaire, constate l’administration…
… qui rehausse donc le montant de son IFI à due concurrence. Un redressement fiscal que conteste l’ancien propriétaire : l’administration doit, pour établir la valeur fiscale du bien, le comparer à des biens intrinsèquement similaires. Ce qu’elle ne fait pas ici… Tout simplement, rétorque l’administration, parce qu’il n’en existe pas dans la même région, s’agissant en outre d’un château d’exception classé « monument historique » occupé à titre de résidence principale…
Ce que ne peut que constater le juge qui admet que l’administration fiscale ne pouvait, pour évaluer la valeur du château, que se référer au prix figurant dans le mandat et au prix de vente… qui reflètent ici sa valeur vénale !
Les lecteurs ont également consulté…
Dépôt des comptes annuels : seulement via le guichet unique ?
Un dirigeant entend déposer ses comptes annuels par voie papier auprès du greffe du tribunal de commerce, comme il en a l'habitude.
Mais un ami entrepreneur le prévient que depuis le 1er janvier 2023, le dépôt des comptes annuels doit obligatoirement se faire de manière dématérialisée, via le guichet unique.
Est-ce vrai ?
La bonne réponse est... Non
Malgré la mise en place du guichet unique pour simplifier les démarches administratives des dirigeants, le dépôt par voie papier est toujours possible. Ainsi, il existe 3 options pour le dépôt des comptes annuels :
- le dépôt électronique sur le guichet unique avec le « mode expert » (réservé aux mandataires) ;
- le dépôt électronique classique sur le guichet unique ;
- le dépôt par voie papier auprès du greffe du tribunal de commerce (par courrier ou sur place).

