Artificialisation des sols : de nouveaux outils pour les collectivités locales
Zéro artificialisation nette des sols : des outils pour y parvenir
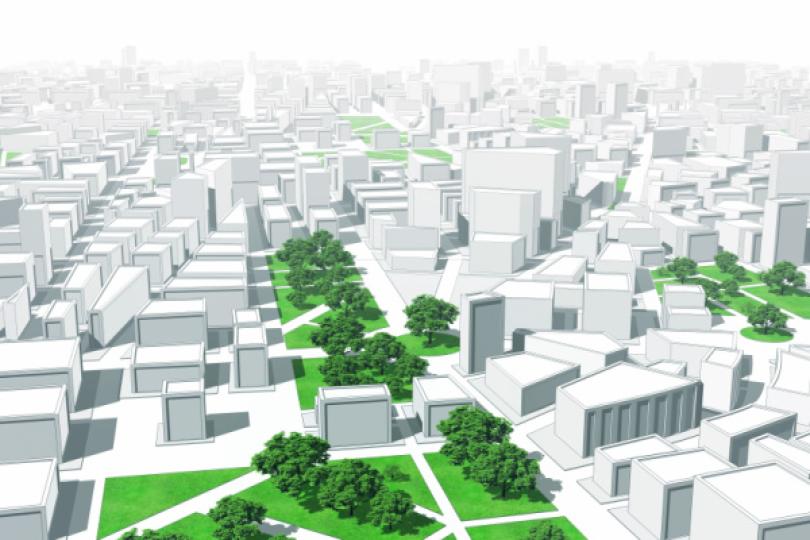
Pour mémoire, l’artificialisation des sols consiste à transformer un sol initialement naturel, agricole ou forestier en sol accueillant des structures urbaines ou de transport. L’artificialisation entraîne une imperméabilisation partielle ou totale du sol.
À ce propos, la loi « Climat et résilience » de 2021 a prévu :
- de diviser par deux l’artificialisation des sols entre 2021 et 2031 par rapport à la décennie précédente ;
- d’atteindre, en 2050, l’absence de toute artificialisation nette des sols.
Cet objectif dit de « zéro artificialisation nette » (ZAN) engendre, en pratique, la limitation de l’utilisation de nouveaux espaces et, à défaut, la « création » de nouveaux espaces naturels en compensation.
Concrètement, c’est au niveau local que les décisions sont prises à ce sujet.
Néanmoins, les élus locaux ont constaté qu’ils ne pouvaient pas correctement répondre à la 1re phase des objectifs (pour 2021-2031)…
C’est pourquoi le législateur est intervenu, durant l’été 2023. Au programme de cette nouvelle loi estivale :
- une augmentation des délais pour laisser les régions se mettre en conformité (un nouveau document de planification local doit être pris avant le 22 novembre 2024) ;
- une possibilité, pour la mairie, de surseoir à statuer sur une demande d’autorisation d’urbanisme ayant pour conséquence de « consommer » des espaces naturels, agricoles et forestiers, cette décision devant être motivée.
À toutes fins utiles, notez que l’État devra établir un bilan au moins une fois tous les 5 ans sur les effets de cette loi.
Les lecteurs ont également consulté…
Taxation d’office : quand l’administration fiscale va un peu vite…
Taxation d’office : vous pouvez vous défendre !
Une société, qui n’a pas déclaré ses résultats dans le délai légal, fait l’objet d’une procédure de taxation d’office diligentée par l’administration fiscale.
À l’issue de cette procédure, il lui est réclamé le paiement d’un supplément d’impôt sur les sociétés (IS).
Estimant que le montant qui lui est réclamé est « exagéré », la société propose au vérificateur une méthode de reconstitution alternative du bénéfice imposable, établie sur la base d’une comptabilité complétée après les opérations de contrôle.
Une méthode qui lui permet, selon elle, de diminuer le montant à payer dans le cadre du redressement !
Une méthode pourtant rejetée par l’administration, pour qui la société n’explique pas :
- les divergences qui existent avec les résultats obtenus par l’exploitation des documents qui avaient été remis au vérificateur ;
- les contradictions avec ses propres déclarations de TVA.
Par conséquent, la société n’apportant pas la preuve du caractère exagéré du bénéfice imposable reconstitué par le vérificateur et donc, du caractère exagéré du montant du redressement, sa contestation ne peut qu’être rejetée !
« Non ! », tranche le juge : pour pouvoir rejeter cette méthode de calcul « alternative », encore aurait-il fallu que l’administration prenne le temps de se prononcer sur la valeur probante des pièces justificatives produites par la société… Ce qu’elle n’a pas fait !
L’affaire devra donc être rejugée.
Les lecteurs ont également consulté…
Contrôle fiscal : quand une société mère s’estime insuffisamment informée…
Intégration fiscale et contrôle fiscal : une procédure précise !
Une société, mère d’un groupe de sociétés ayant opté pour le régime de l’intégration fiscale, fait l’objet, en sa qualité de société membre du groupe, d’un contrôle fiscal.
À l’issue de ce contrôle, l’administration lui envoi une proposition de rectification dans laquelle elle lui réclame un supplément d’impôt sur les sociétés (IS), ainsi que le paiement de pénalités pour manquement délibéré.
Près d’un an plus tard, elle reçoit, cette fois-ci en sa qualité de société mère du groupe, une lettre d’information lui indiquant les conséquences sur le résultat d’ensemble du groupe des rectifications qui lui ont été notifiées l’année précédente.
2 mois passent encore et l’administration finit par lui adresser un avis de mise en recouvrement.
« Sauf que l’administration n’a pas correctement fait les choses ! », conteste la société mère, qui estime ne pas avoir été mise en mesure de contester les pénalités réclamées.
Pourquoi ? Parce que l’avis de mise en recouvrement se contente de reprendre le montant des pénalités indiqué dans la lettre d’information, sans distinguer les pénalités pour manquement délibéré des intérêts de retard.
« Et alors ? », s’étonne le juge, qui ne voit pas où est le problème. La procédure suivie par l’administration fiscale n’est pas viciée dès lors que :
- l’avis de mise en recouvrement fait référence à la lettre d’information ;
- le montant des pénalités mentionné dans l’avis de mise en recouvrement reprend celui mentionné dans la lettre d’information ;
- l’absence de ventilation entre les pénalités pour manquement délibéré et les intérêts de retard n’était pas de nature à empêcher la société de contester ces pénalités.
La demande de la société est donc rejetée.
C’est l’histoire d’un entrepreneur face à une administration fiscale qui pose beaucoup de questions…
En contrôlant les comptes bancaires d’un entrepreneur, l’administration constate des encaissements émanant de 3 clients d’une de ses anciennes entreprises. Des sommes qu’il n’a pas déclarées, constate l’administration qui, soupçonnant une activité occulte, lui notifie alors un redressement fiscal…
… fondé sur des renseignements qu’elle a obtenus auprès de ses clients, constate l’entrepreneur pour qui cette méthode est contestable : il rappelle que, pour que l’administration puisse utiliser les informations obtenues pour fonder un redressement, elle doit l’informer de l'origine et de la teneur des renseignements obtenus de ses clients, et ce avec une précision suffisante pour lui permettre d’en demander une copie et d’en vérifier l’authenticité…
Ce qui a été fait, constate le juge à la lecture de la notification de redressement : l’administration a bien précisé qu’elle avait exercé son droit de communication auprès des clients et clairement détaillé la teneur des renseignements obtenus…
Les lecteurs ont également consulté…
Contrôle fiscal : la substitution de base légale, ça vous parle ?
Substitution de base légale : un outil à la disposition du fisc !
La « substitution de base légale » est un mécanisme qui permet à l’administration fiscale, à tout moment de la procédure contentieuse et sous réserve du respect des conditions requises, de changer le fondement légal invoqué initialement par elle, pour faire application d’un autre, qui serait plus approprié.
À titre d’exemple, elle peut se servir de cet outil concernant les pénalités appliquées à l’issue d’un contrôle.
Pour cela, elle doit toutefois respecter 2 conditions :
- la substitution ne doit pas priver la personne contrôlée des garanties de procédure prévues par la loi ;
- l’administration doit invoquer au soutien de sa demande de substitution des faits qu’elle avait retenus pour motiver la pénalité initialement appliquée.
C’est précisément ce que vient de rappeler le juge, dans le cadre d’une affaire opposant les services fiscaux à une société spécialisée dans le recouvrement de créances.
Dans cette affaire, en effet, l’administration a décidé de redresser la société et lui a réclamé le paiement :
- d’un supplément de TVA ;
- d’une pénalité de 40 % pour manquement délibéré ;
- d’une amende administrative pour « factures de complaisance ».
Refusant d’assumer un tel redressement, la société a saisi le juge d’une contestation.
Au cours de la procédure, l’administration fiscale a présenté une demande de substitution de base légale afin d’obtenir la condamnation de la société au paiement d’une majoration de 80 % pour manœuvres frauduleuses, en lieu et place de l’amende administrative appliquée initialement.
Une demande acceptée par le juge, qui constate que :
- l’administration présente, au soutien de sa demande de substitution, les faits qu’elle avait invoqués pour prononcer l’amende pour « factures de complaisance » ;
- le fait qu’elle ait renoncé à appliquer cette pénalité de 80 % au stade de la proposition de rectification ne crée aucun droit pour la société et est donc sans effet sur l’application de la substitution.
Retraités + assurance complémentaire santé = avantage fiscal ?
Déduction des cotisations versées par les retraités : c’est non !
La déduction du revenu imposable des cotisations de prévoyance complémentaire est possible, sous réserve toutefois du respect de certaines conditions et limites.
À ce propos, le Gouvernement rappelle que pour être déductibles, les cotisations doivent :
- être versées dans le cadre de l’exercice d’une activité professionnelle ;
- et être versées au titre d’un contrat d’assurance de groupe pour les travailleurs non-salariés, ou revêtir un caractère obligatoire en vertu d’un accord collectif ou d’une décision unilatérale de l’employeur pour les salariés.
Interrogé sur la possibilité d’étendre cette déduction du revenu imposable aux cotisations versées par les retraités au titre des assurances complémentaires de santé, le Gouvernement répond par la négative.
C’est l’histoire d’une société qui plaide l’ignorance pour obtenir un remboursement…
Lors d’un contrôle de l’Urssaf, une société apprend qu’elle a payé 2 fois certaines cotisations. Elle en réclame donc le remboursement à l’Urssaf, qui ne lui rembourse qu’une partie des sommes : celles qui ont été payées moins de 3 ans avant le contrôle…
L’Urssaf rappelle, en effet, qu’il n’est pas possible de réclamer le remboursement de sommes qui ont été payées il y a plus de 3 ans, en raison du délai légal de prescription. Un délai qui ne peut pas lui être opposé, conteste la société : elle ignorait que les cotisations qu’elle a payées à tort n’étaient effectivement pas dues et ne l’a découvert que pendant le contrôle. Impossible donc pour elle d’être matériellement dans les temps pour réclamer un remboursement…
Ce qui ne change rien pour le juge, qui rappelle à son tour que le délai de prescription de 3 ans ne s’applique pas, ou n’est éventuellement suspendu qu’en cas d’empêchement résultant de la loi, de la convention ou de la force majeure. Ce qui n’est, ici, pas le cas…
Les lecteurs ont également consulté…
C’est l’histoire d’un couple qui tente d’expliquer au fisc la différence entre « propriétaire » et « occupant »…
Les lecteurs ont également consulté…
C’est l’histoire d’un couple qui tente d’expliquer au fisc la différence entre « propriétaire » et « occupant »…
Un couple, propriétaire d’un appartement meublé sur la Côte d’Azur, le loue régulièrement et pour de courtes durées, par l’intermédiaire de plusieurs sites internet spécialisés. Un appartement pour lequel l’administration lui envoie la taxe d’habitation… et lui en réclame le paiement…
« Pourquoi ? », s’étonne le couple, qui rappelle que la personne tenue au paiement de la taxe est celle qui « occupe » l’appartement au 1er janvier de l’année d’imposition. Or ici, l’appartement est loué… Par conséquent, parce qu’ils ne l’occupent pas personnellement, les propriétaires estiment ne pas avoir à supporter cette taxe.
Sauf que cet appartement est mis en location pour de courtes durées et pour des périodes que le couple peut choisir d’accepter ou de refuser, constate le juge. Une situation qui permet de considérer qu’au 1er janvier, le couple entendait conserver la disposition de l’appartement une partie de l’année… et qui ne lui permet donc pas d’échapper au paiement de la taxe d’habitation !
Les lecteurs ont également consulté…
Sapeurs-pompiers volontaires : une réduction prochaine de cotisations pour les employeurs ?
Une baisse de cotisations patronales entre le 1er janvier 2024 et le 31 décembre 2026 !
Quelles sont les entreprises concernées ?
La loi visant à renforcer la prévention et la lutte contre l’intensification et l’extension du risque incendie a mis en place un dispositif temporaire de réduction de cotisations patronales, qui profite aux entreprises réunissant les conditions suivantes :
- elles doivent employer des sapeurs-pompiers volontaires ayant réalisé au cours de l’année l’une des missions opérationnelles concernant les secours d'urgence aux personnes victimes d'accidents, de sinistres ou de catastrophes et leur évacuation, ainsi que la protection des personnes, des biens et de l'environnement, en cas de péril ;
- elles doivent être soumises à l’obligation d’assurance chômage.
Ce dispositif concerne uniquement les salariés :
- recrutés du 1er janvier 2024 au 31 décembre 2026 et qui sont déjà engagés comme sapeurs-pompiers volontaires au moment de leur recrutement ;
- faisant déjà partie des effectifs de l'employeur et devenant sapeurs-pompiers volontaires pour la première fois entre le 1er janvier 2024 et le 31 décembre 2026.
Vous l’aurez compris, cet avantage social est donc applicable du 1er janvier 2024 au 31 décembre 2026.
Comment est calculée cette réduction de cotisations patronales ?
Le montant de la réduction est calculé, chaque année civile, pour chaque salarié sapeur-pompier volontaire ayant réalisé au cours de l’année l'une des missions opérationnelles évoquées plus haut, et pour chacun de ses contrats de travail conclu avec un employeur soumis à l'obligation d’assurance chômage.
La réduction concerne les cotisations et contributions patronales suivantes :
- les cotisations dues au titre des assurances sociales et des allocations familiales ;
- les cotisations dues au titre des accidents du travail et des maladies professionnelles à hauteur du taux fixé par arrêté ;
- la contribution au fonds national d’aide au logement (Fnal) ;
- les cotisations à la charge de l'employeur dues au titre des régimes de retraite complémentaire légalement obligatoires (Agirc-Arcco) ;
- les contributions de solidarité pour l’autonomie et la contribution additionnelle de solidarité pour l’autonomie ;
- les contributions à la charge de l'employeur dues au titre de l'assurance chômage.
La réduction est d’un montant de 2 000 € par an, par salarié sapeur-pompier volontaire.
Lorsque plusieurs salariés sapeurs-pompiers volontaires sont employés, le montant total cumulé de la réduction ne peut excéder un montant de 10 000 € par an.
Pour finir, notez que la réduction s’applique, après application de certaines réductions et déductions (réduction des taux des cotisations patronales d’allocations familiales et maladie, réduction générale de cotisations patronales, et déductions forfaitaires de cotisations patronales sur les heures supplémentaires dans les entreprises de moins de 20 salariés et de 20 à 250 salariés).