Facture au format PDF = paiement refusé ?
Le 10 septembre 2026, une entreprise reçoit d'un fournisseur une facture au format PDF par e-mail. Parce qu'il estime que cette facture aurait dû être transmise via une plateforme agréée, son fournisseur étant désormais dans l'obligation d'émettre des factures par ce biais, le chef d'entreprise décide de la refuser et de suspendre son paiement.
A-t-il raison ?
La bonne réponse est... Non
Le seul fait qu'une facture soit reçue par mail, en PDF ou au format papier ne la rend pas irrégulière. Si elle correspond à une opération réelle et comporte toutes les mentions obligatoires, elle peut être comptabilisée, payée et ouvrir droit à déduction de la TVA, même si elle n'a pas transité par une plateforme agréée.
Le chef d'entreprise peut demander à son fournisseur de régulariser la transmission via le circuit électronique prévu par la réforme, mais cette démarche n'est pas obligatoire. Elle ne doit pas servir de prétexte pour retarder le paiement de la facture ou bloquer la relation commerciale.
Gazole : un été prolongé !
Gazole été : une vente prolongée contre les pénuries
Au-delà de la hausse des prix des carburants, certaines difficultés d’approvisionnement peuvent toucher certaines stations d’approvisionnement.
Afin d’anticiper des difficultés croissantes, le Gouvernement a décidé de prendre une mesure temporaire visant à autoriser la vente d’un type de gazole précis, à savoir le gazole dit « de qualité été », dont la distribution est normalement bientôt interdite.
Ce gazole « été » peut être utilisé sans risque tant que la température extérieure reste supérieure à 0 °C. C’est pourquoi il est théoriquement commercialisé jusqu’au 1er novembre.
Une prolongation exceptionnelle de sa mise en vente est toutefois prévue cette année puisque les distributeurs pourront le proposer à la pompe jusqu’au 15 novembre 2026.
Il est indiqué que les bénéficiaires de cette décision, à savoir les distributeurs de carburant, devront toutefois assumer l’entière responsabilité de tout problème impactant leurs clients lors de l’utilisation de ce gazole.
Il leur appartiendra par ailleurs de porter à l’attention des clients les risques inhérents à l’utilisation de ce gazole été lorsque la température chute sous les 0 °C.
Tout incident lié à l’utilisation de ce gazole dans cette période devra être signalé par les distributeurs au directeur de la Direction générale de l’énergie et du climat (DGEC).
Les lecteurs ont également consulté…

C’est l’histoire d’un contrôle fiscal qui fait fausse route…
Au cours d’un contrôle fiscal personnel, l’administration se penche sur les comptes bancaires d’un couple, dont celui utilisé par l’époux pour son activité d’artisan taxi, et utilise les opérations qui y figurent pour redresser ses revenus professionnels…
« Procédure irrégulière ! », conteste le couple : ce compte bancaire est exclusivement professionnel. L’administration ne peut donc pas s’en servir dans le cadre du contrôle fiscal personnel pour rectifier les bénéfices tirés de l’activité « professionnelle » de l’époux. Pour cela, elle aurait dû engager au préalable une vérification de comptabilité. Ce qu’elle n’a pas fait…
« Exact ! », confirme le juge : puisque ce compte retrace uniquement des opérations professionnelles, l’administration ne peut pas l’utiliser, dans le cadre du contrôle personnel du couple, pour contrôler l’activité professionnelle de l’époux. Faute d’avoir engagé une vérification de comptabilité, la procédure est irrégulière… et le redressement est annulé !
- Cour administrative d'appel de Paris du 31 juillet 2026, n° 25PA00899 (NP)
Les lecteurs ont également consulté…
C’est l’histoire d’un contrôle fiscal qui fait fausse route…
- Cour administrative d'appel de Paris du 31 juillet 2026, nᵒ 25PA00899 (NP)
Les lecteurs ont également consulté…

Produits phytopharmaceutiques : attention aux conflits d’intérêts !
Distinction entre la vente et le conseil autour des produits phytosanitaires
Les produits phytosanitaires auxquels ont recours les professionnels du secteur agricole doivent être utilisés avec précaution du fait des impacts qu’ils peuvent avoir sur l’environnement.
Le Gouvernement entend donc s’assurer qu’il n’existe pas de conflits d’intérêts pour les professionnels qui vendent ces produits et proposent du conseil relatif à leur utilisation.
Les régimes distincts de conseil stratégique et de conseil spécifique se voient unifiés sous la référence de « conseil à l’utilisation de produits phytopharmaceutiques » afin de simplifier le cadre entourant ces activités.
Le périmètre de l’activité de conseil est redéfini. Il est désormais expressément prévu que le conseil lié à l’utilisation de produits phytopharmaceutiques est établi en tenant compte :
- des éléments communiqués par le décideur de l’entreprise utilisatrice des produits phytopharmaceutiques sur sa stratégie de protection des cultures, des exigences s’appliquant à la production, des précédents culturaux et des traitements déjà effectués ;
- des spécificités pédoclimatiques, sanitaires et environnementales des espaces concernés, y compris la présence de riverains et d’autres activités humaines.
Lorsque le conseil promeut l’utilisation d’un produit phytopharmaceutique, il doit détailler :
- la substance active ou la spécialité recommandée ;
- l’usage ;
- les parcelles concernées ;
- les superficies à traiter ;
- les conditions d’emploi et la classification des produits.
Il faut, en outre, que le conseil indique l’existence de méthodes alternatives à l’utilisation de produits pharmaceutiques qui peuvent être utilisées pour la protection des cultures, la prévention, la lutte ou la réduction des dégâts.
Concernant les personnes qui délivrent ces conseils et qui travaillent dans des entreprises également commercialisatrices de produits, certaines conditions doivent être observées :
- elles doivent justifier d’une des compétences suivantes :
- être titulaire d’un diplôme ou titre dans les domaines de l’agronomie, des productions végétales, de l’environnement, de l’agroécologie, de la gestion des ressources naturelles ou des domaines équivalents ;
- disposer d’une expérience professionnelle minimale de 5 ans dans le conseil agronomique ;
- elles doivent participer de manière régulière à des actions de formation pour actualiser leurs compétences ;
- elles n’exercent aucune mission en lien avec une activité de mise en vente, de vente ou de distribution de produits pharmaceutiques ;
- elles ne sont pas rémunérées sur la base de la vente de ces produits.
Une exception est prévue concernant l’interdiction pour une même personne d’exercer les activités de vente et de conseil : cette interdiction ne s’appliquera pas aux entreprises de plus petite taille ne pouvant affecter des temps plein à chacune de ces activités (le nombre de salariés en dessous duquel cette exception devient applicable restant à déterminer).
Les entreprises concernées ont jusqu’au 16 août 2027 pour se mettre en conformité.
Les lecteurs ont également consulté…
C’est l’histoire d’une commune réalisant la vente d’un terrain mal loti…
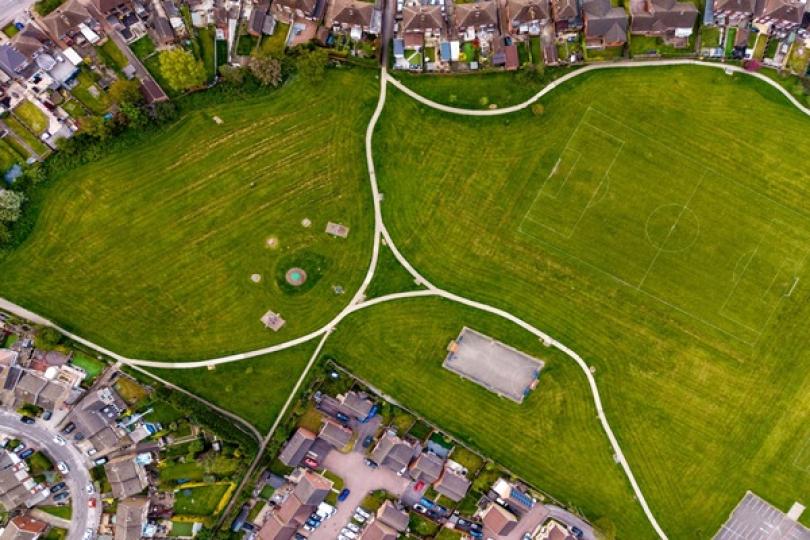
Conformément au cahier des charges, un lotissement a vendu à la commune un espace vert pour qu’elle en assure la gestion. La commune, après avoir retiré ce terrain du domaine public, l’a vendu à une société qui y a construit un immeuble…
Une construction contestée par les colotis : en achetant ce terrain, la commune devient elle-même colotie, donc contractuellement soumise au cahier des charges, lequel prévoit le maintien de l’espace vert. Ils souhaitent donc que la vente soit annulée et l’espace vert rétabli… Ce que la commune refuse : suite à sa sortie du domaine public, l’espace vert est devenu un bien de son domaine privé. Ainsi, la commune n’est pas colotie et la société n’a acquis ni un lot, ni une partie commune du lotissement. La vente ne peut donc pas être remise en cause par les colotis…
Ce que confirme le juge : la vente concerne un bien du domaine privé de la commune, ne pouvant donc pas être remise en cause par les colotis, le cahier des charges ne lui étant pas opposable.
Les lecteurs ont également consulté…
C’est l’histoire d’une entreprise qui gagne à se séparer de ses partenaires…
Une entreprise se voit placée sous procédure de sauvegarde dans l’espoir de relancer son activité. Le mandataire chargé de la mission décide de rompre les contrats qui la lient avec son franchiseur et son fournisseur…
Une rupture que ces derniers contestent : si le but de la sauvegarde est de relancer l’activité, cela n’a pas de sens de se séparer de 2 partenaires importants. D’autant plus que la résiliation de ces contrats va entrainer le paiement d’indemnités de rupture importantes pour l’entreprise, ce qui ne va pas améliorer ses finances… Ce que conteste le mandataire, au vu des prix pratiqués par le franchiseur et le fournisseur : s’orienter vers d’autres partenaires devrait permettre de retrouver un équilibre financier… Il sera toujours temps de s’occuper des indemnités, une fois ceci fait…
Ce qu’admet le juge : la résiliation de ces contrats doit être décidée lorsqu’elle permet d’envisager la sauvegarde de l’entreprise. La gestion des dettes doit se faire dans un second temps…
Les lecteurs ont également consulté…
C’est l’histoire d’une copropriété qui invite l’administration fiscale à passer au numérique…
Une copropriété se voit réclamer le paiement de la taxe foncière qu’elle décide de contester devant le juge. Une contestation que le juge refuse de prendre en compte : pour qu’il examine cette demande, encore aurait-il fallu que la copropriété formule au préalable une réclamation…
Ce qui n’a pas été fait ici… « Faux ! », conteste la copropriété, qui rappelle avoir adressé à l’administration fiscale un courriel demandant l’annulation de cette imposition. Un courriel incomplet qui ne constitue pas une réclamation préalable, maintient le juge, d’autant qu’il ne comporte pas la copie de la décision contestée… Pourtant, ce courriel identifie clairement l’impôt contesté, expose les motifs de la demande et est accompagné de la lettre de relance de l’administration fiscale, insiste la copropriété…
Ce que constate aussi le 2e juge : ce courriel comporte bien tous les éléments nécessaires pour constituer une réclamation préalable. La contestation de la copropriété doit donc être examinée…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui un téléphone professionnel n’est pas un cadeau de départ…
Une salariée licenciée conserve pendant plus de 2 ans le téléphone et l’ordinateur professionnels mis à sa disposition. Condamnée par les prud’hommes à les restituer sous astreinte, elle finit par rendre le matériel. Son ancien employeur réclame alors des dommages-intérêts pour le préjudice subi…
« Impossible ! », conteste la salariée : sa responsabilité financière envers son employeur ne peut pas être engagée pour un simple manquement contractuel. Pour cela, il faudrait lui reprocher une faute lourde… « Faux ! », estime l’employeur : en conservant les équipements pendant plus de 2 ans, la salariée l’a privé de la possibilité de les utiliser pour son activité, ce qui lui a causé un préjudice qui doit être indemnisé…
Mais le juge donne raison à la salariée : le retard dans la restitution du matériel, même fautif et préjudiciable à l’entreprise, ne suffit pas. Faute d’avoir caractérisé une faute lourde, la salariée ne peut effectivement pas être condamnée à verser des dommages-intérêts…