

C’est l’histoire d’un dirigeant qui tente d’obtenir l’annulation de son contrôle fiscal…
Suite au contrôle fiscal de sa société, un dirigeant reçoit une proposition de redressement concernant son impôt personnel. En examinant ce courrier, il s’aperçoit que, pour le calcul du redressement, l’administration fait simplement référence, sans autres détails, à la proposition de rectifications adressée à la société… sans pour autant la joindre en copie.
Un manquement suffisant, selon le dirigeant, pour faire annuler son contrôle fiscal personnel. Sauf qu’il a bien eu connaissance du contenu du courrier adressé à la société, estime l’administration qui fournit les lettres d’observations transmises par le dirigeant lui-même, et sur lesquelles il fait expressément référence au contenu du redressement notifié à la société.
Le dirigeant ayant parfaitement connaissance du contenu de la proposition de rectifications reçue par la société, le juge estime que, si manquement il y a de la part de l’administration, il est insuffisant pour obtenir l’annulation du redressement fiscal personnel.
C’est l’histoire d’une société qui rappelle à l’administration qu’un zodiac n’est pas un bateau…
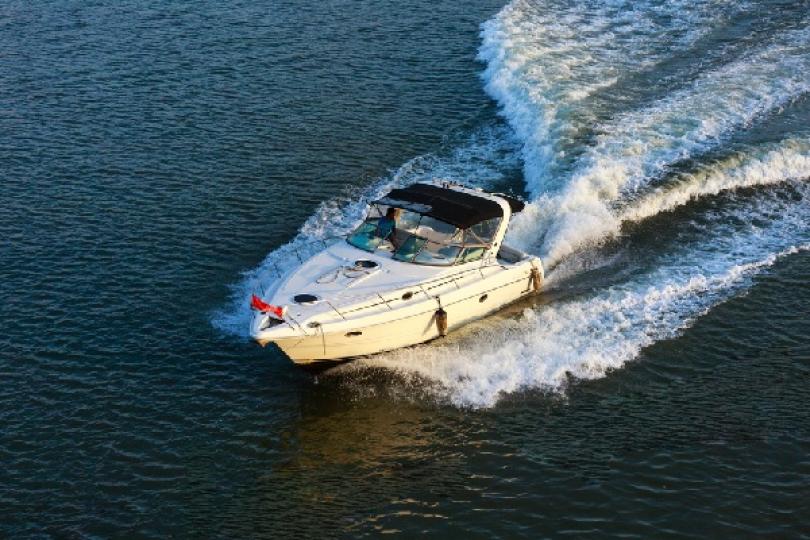
Dans le cadre de l’exploitation d’un restaurant côtier, une société utilise un zodiac pour récupérer des clients séjournant en mer, sur des bateaux, et les amener dans son établissement. Alors qu’elle a déduit de son résultat imposable les charges liées à l’entretien du zodiac, l’administration lui refuse cette déduction…
Elle rappelle que les dépenses, dites « somptuaires », résultant de l’utilisation d’un bateau de plaisance ou d’un yacht ne sont jamais déductibles. « Sauf qu’il s’agit d’un zodiac, qui n’est ni un bateau de plaisance, ni un yacht » rappelle la société : il s’agit simplement d’un véhicule utilitaire qu’elle utilise pour les besoins de son activité.
Une position partagée par le juge : le zodiac étant indispensable au bon fonctionnement du restaurant (il lui permet de toucher une clientèle qui, sans ce moyen de transport, ne se rendrait pas dans son restaurant), les charges liées à son entretien sont parfaitement déductibles. Le redressement fiscal est donc annulé.
C’est l’histoire d’une société qui pense que des clients ne vont pas la payer…
Une société pense qu’elle va rencontrer des difficultés pour obtenir le paiement de factures envoyées à plusieurs clients. Face à ce risque, elle décide d’anticiper cette probable perte en constituant une « provision pour créance douteuse », qu’elle déduit de son bénéfice imposable.
A tort, selon l’administration qui rappelle qu’il n’est possible de constituer (et déduire) une provision qu’à partir du moment où le défaut de paiement est probable et clairement précisé, ce qui est loin d’être le cas ici : la perte, résultant pour elle d’un éventuel défaut de paiement, est loin d’être précise ! Pour preuve, la société a provisionné cette créance avant même d’envoyer des courriers de relance à ses clients.
« Oui, mais ces mêmes clients ont déjà provoqué des incidents de paiement par le passé », rappelle à son tour la société. « Oui, mais le passé, c’est le passé » décide le juge qui valide le redressement fiscal, la société ayant anticipé un risque d’impayés pour le moment inexistant.
C’est l’histoire d’un propriétaire qui vend une résidence… qu’il considère comme « principale »…
Un propriétaire vend son appartement, acheté dans le but de devenir sa résidence principale, et entend bénéficier de l’exonération fiscale du gain réalisé. Sauf qu’il n’a jamais habité cet appartement, lui rappelle l’administration qui lui refuse alors le bénéfice de l’exonération.
Ce que conteste le propriétaire, qui évoque des circonstances particulières : s’il a acheté ce logement, c’est pour permettre à son fils handicapé, avec qui il vivait jusqu’alors, de prendre peu à peu son autonomie. Cependant, la proximité ainsi créée restant trop importante, il a décidé de revendre ce logement pour s’installer plus loin…
Des circonstances malheureusement insuffisantes pour le juge : l’exonération n’est possible que pour la vente d’une résidence principale, pas pour celle d’un logement destiné à devenir une résidence principale. Au vu des éléments fournis par l’administration (absence de changement d’adresse, relevés bancaires, etc.), le redressement fiscal ne peut qu’être maintenu.
C’est l’histoire d’un dirigeant qui estime avoir à faire à un contrôleur fiscal « incompétent »…
Une société fait l’objet d’un contrôle fiscal qui débouche sur un redressement de TVA… ce que son dirigeant conteste. Selon lui, la proposition de rectification qui lui a été adressée par l’administration fiscale est irrégulière puisqu’au moment du contrôle, le vérificateur n’était pas « territorialement » compétent.
Preuve en est l’arrêté de mutation du vérificateur qui n’a été publié que 5 ans après la fin du contrôle engagé à l’encontre de sa société. Un élément suffisant, selon lui, pour obtenir l’annulation du contrôle fiscal. Mais pas pour l’administration, qui ne voit pas où est le problème : la compétence du vérificateur n’est pas liée à la publication de son arrêté de mutation, mais bel et bien à sa prise de fonction effective.
Puisqu’au moment de l’envoi de la proposition de rectification, le vérificateur était en poste depuis 8 mois déjà, il était parfaitement compétent pour mener à bien les opérations de contrôle. Ce que confirme le juge qui valide le redressement fiscal.
C’est l’histoire d’un contribuable à qui l’administration fiscale fait (involontairement) un cadeau…
L’associé d’une société soumise à l’impôt sur le revenu est normalement tenu de reporter sur sa propre déclaration d’impôt la quote-part de bénéfice qui lui revient. Une « formalité » omise par un associé qui reçoit donc une proposition de rectifications. Mea culpa de l’associé qui reconnaît effectivement son oubli…
…mais qui s’étonne du montant du supplément d’impôt qui lui est réclamé : d’après ses calculs, la somme demandée est bien supérieure à celle à laquelle il pouvait normalement s’attendre. La proposition de rectifications ne comportant aucune précision sur le calcul effectué par l’administration, intégrant apparemment une majoration, l’associé réclame l’annulation du redressement fiscal...
…et l’obtient ! Le juge rappelle à l’administration que sa proposition de rectifications, pour être valable, doit être « motivée », donc argumentée. Elle ne peut pas, comme c’est le cas ici, se contenter d’appliquer une majoration sans même la mentionner sur la proposition de rectifications.
C’est l’histoire d’un couple qui, pour le calcul de son impôt sur la fortune, considère que sa maison est vétuste…
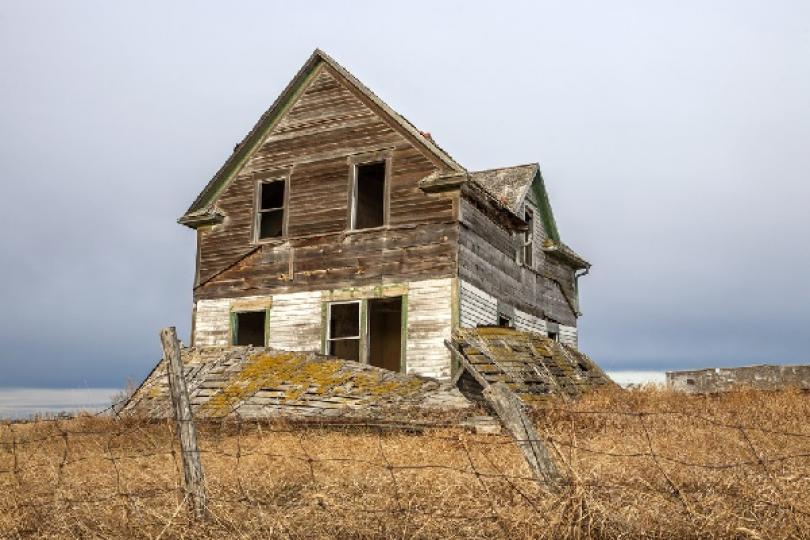
Un couple, propriétaire de plusieurs maisons, est soumis à l’impôt sur la fortune. A l’issue d’un contrôle fiscal, l’administration estime que, pour le calcul de l’impôt, le couple a manifestement sous-évalué la valeur de plusieurs de ses propriétés.
Pour parvenir à cette conclusion, elle a comparé les maisons du couple avec d’autres biens immobiliers réputés en bon état, situés dans la même ville, voir dans la même rue, et ayant une surface similaire… Sauf que l’administration semble oublier un petit détail, estime le couple : leurs maisons ne sont pas en bon état ! Pour appuyer cette affirmation, le couple apporte une série de photographies de l’extérieur des maisons, ce qui suffit, selon lui, à établir l’état de vétusté de ses propriétés.
Mais pas pour le juge : les photos en question ne fournissent qu’une simple illustration de l’aspect visuel extérieur des maisons, ce qui est très insuffisant pour démontrer un éventuel état de vétusté. Le redressement fiscal est donc maintenu.
C’est l’histoire d’un restaurateur qui brasse sa propre bière… et qui reçoit la visite des douanes…
Un restaurateur vend de la bière qu’il fabrique lui-même. Dans le cadre d’un contrôle, les douanes lui réclament le paiement d’un impôt sur les brasseries… ce que le professionnel accepte : il verse alors la redevance propre aux « petites brasseries indépendantes », ce qui lui permet de bénéficier d’une taxation à taux réduit.
Sauf que le restaurateur n’est pas une « petite brasserie indépendante », rétorque le vérificateur qui rappelle que le professionnel est affilié au Cercle des 3 brasseurs, ce qui lui permet d’utiliser le savoir-faire et les souches de levures du Cercle sous réserve du respect d’un strict cahier des charges.
« Et alors ? », répond le juge : l’affiliation à un cercle de brasseurs ne fait pas automatiquement perdre la qualité de « petite brasserie indépendante ». Dès lors que le restaurateur et les brasseurs associés du Cercle produisent ensemble moins de 200 000 hl de bière par an, ce qui est le cas ici, le taux réduit d’imposition s’applique de plein droit.
C’est l’histoire d’un particulier qui, parce qu’il a acheté sa voiture au Luxembourg, n’arrive pas à la faire immatriculer…
Un particulier achète une voiture chez un professionnel luxembourgeois. Une fois de retour sur le sol français, il demande à l’administration de lui délivrer le « quitus fiscal », un document qui est absolument nécessaire à l’immatriculation du véhicule… mais qui lui est pourtant refusé.
L’administration considère, en effet, que le dossier de demande de quitus est incomplet. Mais au-delà de cela, elle soupçonne l’existence d’une fraude à la TVA commise à l’occasion de l’achat de la voiture… Un élément suffisant, selon elle, pour refuser de délivrer le quitus fiscal, et donc pour empêcher la mise en circulation du véhicule.
Mais pas pour le juge, qui lui rappelle que les documents soit-disant manquants sont uniquement à fournir par les professionnels. Partant de là, le dossier déposé par le particulier étant bel et bien complet, le quitus fiscal doit obligatoirement être délivré et ce, même si l’administration dispose d’éléments pouvant laisser supposer l’existence d’une fraude à la TVA.
C’est l’histoire d’un investisseur à qui l’administration fiscale rappelle que « le temps, c’est de l’argent »…
Dans le cadre d’une opération de défiscalisation, un investisseur a acquis un logement vendu en l’état futur d’achèvement (VEFA) lui permettant de bénéficier d’une réduction d’impôt sur le revenu. Ce qui suppose toutefois de louer le logement dans le mois suivant son achèvement, lui rappelle l’administration.
Or, le logement en question a été livré le 17 septembre, et n’a été mis en location que le 18 octobre. Plus d’un mois s’étant écoulé, elle refuse à l’investisseur le bénéfice de l’avantage fiscal, ce qu’il conteste : le procès-verbal de livraison comporte des réserves, imposant au promoteur de réaliser des travaux supplémentaires.
Selon lui, du fait de ces travaux, le logement ne pouvait pas être loué avant le 18 octobre… mais pas pour le juge qui, considérant que les travaux en cause (travaux de voirie notamment) n’empêchaient pas de louer le logement dès le mois de septembre, refuse à son tour d’accorder le bénéfice de la réduction d’impôt et maintient le redressement fiscal.

