
Rachat de jours de repos : une obligation ?

Il a justement 5 jours de RTT et ne souhaite pas les poser avant la fin de l'année. Il demande donc à son employeur de les lui racheter.
Ce que refuse l'employeur, qui préfère que son salarié prenne ses jours de repos.
Un refus injustifié pour le salarié, qui estime que l'employeur a l'obligation de racheter ses jours de RTT.
À tort ou à raison ?
La bonne réponse est... À raison
Le nouveau dispositif de rachat de jours de repos mis en place par le Gouvernement permet effectivement au salarié de renoncer à ses jours de RTT et à l'employeur de les lui racheter.
Néanmoins, l'employeur n'a pas l'obligation de faire droit à la demande du salarié. Il peut donc refuser de racheter tout ou partie des jours de RTT (ici, les 5 jours).
Prendre le large… en se faisant une petite marge ?
Pour ce faire, elle a financé une partie du matériel et, en contrepartie, le groupe d'étudiants a fait la promotion de l'entreprise (revue de presse, affichage du logo de l'entreprise sur la coque du voilier, etc.).
En prévision de la clôture de l'exercice, la société s’interroge sur la possibilité de déduire ces dépenses de son résultat imposable ou de bénéficier d'une réduction d'impôt (mécénat).
D'après vous, que lui est-il possible de faire ?
La bonne réponse est... Bénéficier d'une réduction d'impôt
Contrairement aux dépenses de mécénat, les dépenses dites de « parrainage » ou de « sponsoring » constituent une charge déductible du résultat imposable lorsqu’elles sont réalisées dans l’intérêt direct de la société.
Cela suppose donc que l'entreprise retire un avantage de ce partenariat, dans le cadre de son exploitation, comme en matière de communication pour l’entreprise, de notoriété, d’image, de retombées économiques, etc.
Retenez qu'il est impératif d'établir que la dépense engagée est en rapport avec l’avantage attendu : en clair, la dépense ne doit pas être manifestement excessive au regard de l’action parrainée.
Aides financières pour l'énergie : cumulables ?
Résultat : il constate qu'il remplit toutes les conditions pour bénéficier de l'amortisseur électricité, mais aussi du guichet d'aide au paiement des factures de gaz et d'électricité.
Peut-il cumuler les deux mécanismes ?
La bonne réponse est... Non
Les deux mécanismes peuvent être cumulés. L'amortisseur électricité, qui consiste en une réduction sur la facture du professionnel, est appliqué en 1er.
Une fois la réduction appliquée, si les dépenses d'énergies du professionnel représentent toujours 3 % de son chiffre d'affaires 2021, il pourra solliciter le guichet d'aide dont l'assistance prendra la forme d'un virement bancaire.
Notez que toutes les entreprises bénéficient d'une autre aide sans aucune démarche : la baisse de la taxe intérieure sur la consommation finale d'électricité (TICFE).
Taux d'usure : du changement... plus souvent ?
Un particulier souhaite acheter un bien immobilier et doit pour cela solliciter sa banque.
Mais il pense qu'il aura davantage de souplesse de la part de cette dernière au trimestre prochain, moment de parution du nouveau taux d'usure.
Un ami lui dit qu'il n'a pas à attendre si longtemps.
À tort ou à raison ?
La bonne réponse est... À raison
Pour mémoire, le taux de l’usure correspond au taux d’intérêt maximum légal que les banques ou autres établissements de crédit sont autorisés à pratiquer lorsqu’ils accordent un prêt.
Alors que les taux d'intérêt remontent fortement, la Banque de France a décidé d’ajuster la périodicité de la révision du taux de l’usure : celle-ci devrait permettre d'éviter qu’un effet de seuil à l’intérieur de chaque trimestre ne repousse les prêts au trimestre suivant.
Ainsi, depuis le 1er février 2023, la révision du taux de l’usure est mensuelle et le sera jusqu’au mois de juillet 2023. La méthode de calcul ne change pas et reste assise sur la moyenne des taux pratiqués lors des trois mois précédents.
C’est l’histoire d’une société qui vient en aide (financière ?) à sa filiale…
Une société holding détient une filiale qui exploite un supermarché, laquelle détient elle-même une filiale qui exploite une supérette. Parce que cette supérette est en difficulté financière, la future implantation d’un concurrent menaçant son activité, la holding décide de lui venir en aide…
Elle renonce au remboursement de son compte courant qu’elle détient dans cette supérette et déduit cette aide (une perte pour elle) de son résultat imposable. Impossible, pour l’administration, au vu des circonstances de cette aide : la société holding n’a que très peu de relations commerciales avec cette supérette dont elle n’est même pas la société mère directe. Loin de maintenir une relation commerciale, cette aide a surtout pour objectif, aux yeux de l’administration, de sauvegarder la valeur financière de son capital…
Ce que reconnaît ici le juge : dépourvu de motivations commerciales, cet abandon de créance présente un caractère financier… qui n’est pas déductible sur le plan fiscal !
C’est l’histoire d’un employeur pour qui les faits importent plus que les mots…
Parce qu’elle a été déclarée inapte à son poste, une salariée est licenciée pour inaptitude par son employeur. Mais elle va contester ce licenciement : à la lecture du courrier lui notifiant ce licenciement, à aucun moment l’employeur n’écrit qu’il n’a pas pu la reclasser dans l’entreprise…
Et pourtant, il lui a proposé d’autres postes, mais elle les a tous refusés rappelle l’employeur : il a bien respecté la procédure de licenciement qui l’oblige à proposer des postes de reclassement. Parce qu’elle les a refusés, la salariée a été licenciée… « Certes ! », reconnaît la salariée, mais parce que la lettre ne mentionne pas « l’impossibilité de reclassement », le formalisme du licenciement n’est pas respecté : il doit donc être requalifié en licenciement sans cause réelle et sérieuse…
« Exact ! », confirme le juge, qui constate que la lettre de licenciement ne vise en effet que l'inaptitude de la salariée sans mention de l'impossibilité de reclassement… il donne donc raison à la salariée !
C’est l’histoire d’un couple qui réalise des travaux… trop importants aux yeux de l’administration fiscale…
Un couple, propriétaire d’un appartement dans un immeuble, reçoit des appels de fonds du syndic relatifs à des travaux de rénovation, qu’il va déduire de son revenu foncier. Ce qui génère un déficit… que l’administration fiscale va toutefois lui contester…
Elle consulte avec attention la facture et constate que lesdits travaux portent sur la restauration complète de l'immeuble : travaux de terrassement, de fondation, de charpente, ravalement de façade, couverture, électricité, plomberie, peintures intérieures et extérieures, aménagements des sols, des planchers, des cloisons, des murs, etc. Tout concourt à considérer qu’il s’agit de travaux de reconstruction… non déductibles, rappelle l’administration… Sauf que, pris isolément, ce ne sont que des travaux d’amélioration… déductibles, eux, maintient le couple…
Mais indissociables de l’opération globale de rénovation de l’immeuble, estime le juge qui donne ici raison à l’administration fiscale : ces travaux ne sont donc pas déductibles !
C’est l’histoire d’un restaurateur qui veut pouvoir faire du bruit…
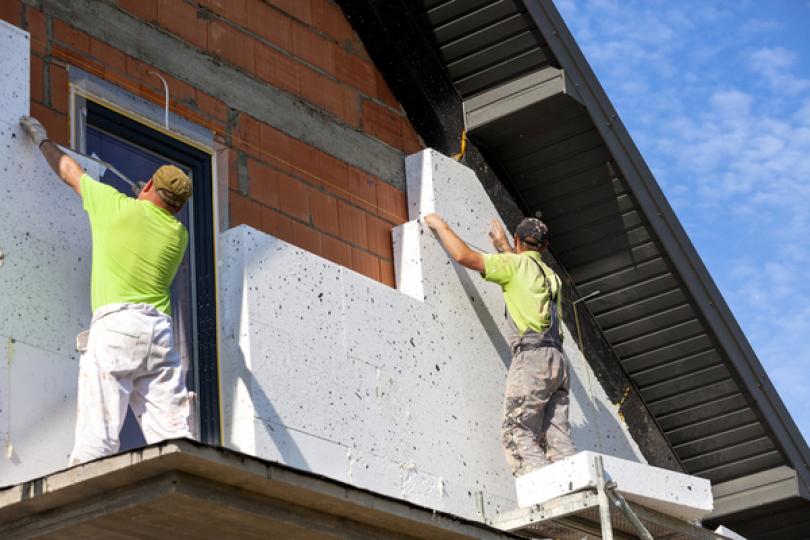
Un restaurateur signe un avenant au bail commercial avec son bailleur afin de pouvoir exercer, en plus de son activité habituelle, une activité de bar à ambiance musicale. Ce qui nécessite d’effectuer des travaux d’isolation phonique. Qu’aucun des deux ne veut payer…
Pour le restaurateur, le bailleur doit payer : il doit, en effet, maintenir le local en état pour l’usage prévu par le bail, ce qui inclut donc les travaux nécessaires au respect des normes en matière d’isolation pour la nouvelle activité bar. D’autant que le bail ne prévoit pas de dérogation à ce sujet ici… Pour le bailleur, le restaurateur doit payer : le bail indique justement qu’il doit prendre à sa charge les transformations liées à son activité et l’avenant qui autorise l’activité bar prévoit que le locataire doit veiller au respect des obligations qui vont avec cette activité…
Pour le juge, le bailleur a raison : à la lecture de l’avenant, c’est bien au restaurateur de payer les travaux de mise aux normes du local !
C’est l’histoire d’une SCI qui recherche (désespérément ?) un locataire…
Une SCI, propriétaire d’un local commercial qu’elle destine à la location, fait réaliser des travaux d’entretien et de réparation, et déduit de son résultat imposable les dépenses correspondantes. Une déduction refusée par l’administration fiscale : le local est inoccupé depuis près de 5 ans…
Ce n’est pourtant pas faute de chercher un locataire, contestent les associés de la SCI, qui rappellent qu’ils ont accompli de nombreuses démarches pour louer ce local : ils ont confié à 2 agences immobilières le soin de trouver un nouvel occupant, ils ont publié des annonces sur un site web, ils ont rencontré en vain des candidats à la location… Insuffisant, pour l’administration, qui constate qu’au cours de ces années, aucun effort à la baisse sur le prix du loyer n’a été fait (ni prouvé)…
Ce que retient le juge qui relève aussi l’absence d’indication permettant de comparer le loyer demandé par rapport au prix du marché et la durée d'inoccupation du local… pour donner raison à l’administration !
C’est l’histoire d’un employeur qui est (trop ?) arrangeant…
Une salariée est licenciée pour motif économique par son employeur. Parce qu’elle a trouvé un autre emploi, elle lui demande d’être licenciée rapidement et d’être dispensée d’exécuter son préavis. Ce que l’employeur accepte. Par la suite, il notifie à la salariée son licenciement…
Qu’elle va contester : il se trouve que l’employeur ne lui a pas versé d’indemnité de préavis alors qu’il était tenu de le faire, selon la salariée. Sauf que c’est à sa demande, conteste l’employeur, que le préavis n’a pas été exécuté. Et lorsque la salariée demande à en être dispensée dans le cadre de son licenciement, elle ne peut pas ensuite exiger le paiement d’une indemnité compensatrice de préavis, rappelle l’employeur…
« Non ! », estime le juge : même si la salariée a demandé à ne pas exécuter son préavis, en vue d’accélérer son départ de l’entreprise, l’employeur est tout de même tenu de lui verser une indemnité, dès lors que cette renonciation est intervenue avant la notification du licenciement !

