Aller au contenu principal
Visuel de l'activité
Code Nethelium
ARTI
Actu Fiscale

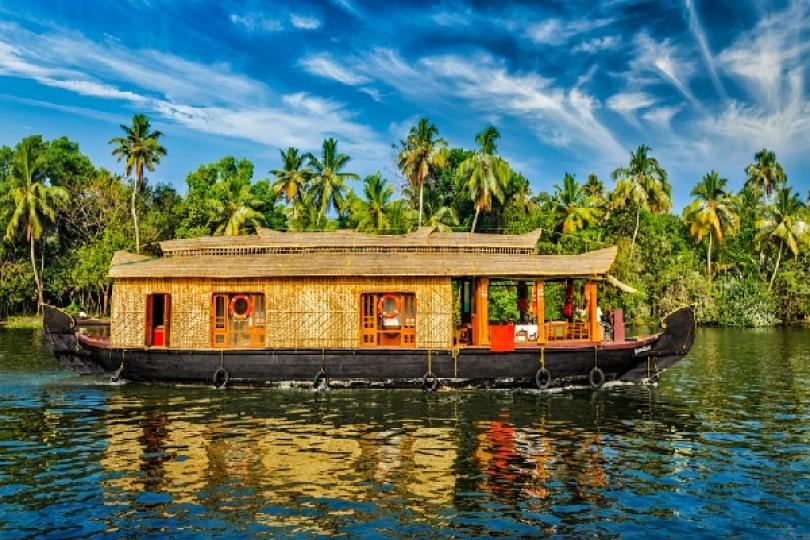
Vivre sur un bateau pour échapper à l’impôt ?
21 mars 2018 - 2 minutes
Attention, cette actualité a plus d'un an

Vous vivez sur une péniche amarrée sur un canal et, cette année, l’administration vous réclame le paiement de la taxe foncière. Ce que vous contestez, rappelant à l’administration qu’un bateau, même s’il sert de logement, peut facilement être déplacé. Puisqu’il n’est pas ancré au sol, vous considérez ne pas avoir à payer cette taxe. Si seulement…

Rédigé par l'équipe WebLex.


Bateaux et taxe foncière : c’est l’administration qui décide !

En principe, la taxe foncière est réclamée aux propriétaires de biens immobiliers (maisons, terrains, etc.). Or, les bateaux, même s’ils servent de logement, ne sont pas des biens immobiliers : il s’agit de « meubles », c’est-à-dire de simples objets pouvant être facilement déplacés.

De plus, la taxe foncière est calculée sur la base d’une valeur locative cadastrale, valeur qui ne peut pas être déterminée pour un bateau puisque les meubles ne sont pas enregistrés au cadastre.

En toute logique, il ne devrait pas être possible de contraindre un propriétaire de bateau-logement à payer la taxe foncière. Et pourtant…

Il vient de nous être rappelé que l’administration fiscale, sous le contrôle du juge de l’impôt, est seule compétente pour décider si un propriétaire de bateau-logement doit être soumis à taxation.

Pour prendre sa décision, elle devra simplement apprécier « les circonstances de fait propre à chaque affaire », circonstances qui, depuis 1908, semblent toujours faire pencher la balance en faveur de la taxation !

Source : Réponse ministérielle Granjus du 27 février 2018, Assemblée Nationale, n°3983

« Les petits bateaux ont-ils des ailes » ? Une question pour l’administration… © Copyright WebLex - 2018
Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Fiscale

PAS et monument historique : quand devez-vous faire des travaux ?

21 mars 2018 - 2 minutes
Attention, cette actualité a plus d'un an

Avec la mise en place du prélèvement à la source (PAS), certains propriétaires pourraient être tentés d’optimiser le montant de leur impôt sur le revenu, notamment en évitant d’engager certaines dépenses en 2018. Pour contrer cela, des dispositifs anti-optimisation ont été mis en place. Sont-ils applicables aux propriétaires de monuments historiques ?

Rédigé par l'équipe WebLex.


Crédit d’impôt modernisation du recouvrement : une déduction potentiellement limitée !

La mise en place du PAS, et surtout la neutralisation de l’impôt sur le revenu pour 2018 qui en découle, pourrait conduire certains propriétaires à éviter d’engager des dépenses en 2018 (ou à les décaler en 2019) et ce, afin d’optimiser le montant de leur impôt sur le revenu.

Concrètement, ce type de stratégie leur permettrait, d’une part, de ne pas payer d’impôt sur les revenus 2018 (année neutralisée par la mise en place du crédit d’impôt modernisation du recouvrement) et, d’autre part, de réduire de façon notable le montant de leur IR 2019 en imputant, en 2019, le plus de dépenses possible sur leurs revenus fonciers imposables.

Pour éviter cet effet de bord, des mesures anti-optimisation ont été prévues, notamment concernant les revenus fonciers des bailleurs dits « ordinaires » :

  • les dépenses de travaux payées en 2018 seront intégralement déductibles pour le calcul des revenus fonciers imposables au titre de l’année 2018 (et donc le calcul du crédit d’impôt en découlant) ;
  • les dépenses de travaux payées en 2019 ne seront déductibles des revenus fonciers de l'année 2019 que pour un montant égal à la moyenne des dépenses de travaux déductibles payées en 2018 et en 2019 ;
  • les dépenses payées en 2019 et liées aux travaux d’urgence, aux travaux décidés d’office par le syndic de copropriété et aux travaux se rapportant à des immeubles acquis en 2019 seront intégralement déductibles pour le calcul des revenus fonciers imposables au titre de l’année 2019.

La question s’est posée de savoir si ces mesures anti-optimisation, applicables aux bailleurs « ordinaires », étaient également applicables aux propriétaires de monuments historiques.

La réponse vient de nous être apportée, et elle est positive :

  • les dépenses engagées par les bailleurs d’immeubles reconnus monuments historiques sont déductibles de leurs revenus fonciers imposables dans des conditions identiques à celles prévues pour les bailleurs d’immeubles « ordinaires » ;
  • les dépenses engagées par les propriétaires occupants d’immeubles reconnus monuments historiques sont déductibles de leur revenu global dans des conditions identiques à celles prévues pour les bailleurs d’immeubles « ordinaires ».

Source : Réponse ministérielle Mouiller du 8 mars 2018, Sénat, n°1078

PAS et monument historique : quand devez-vous faire des travaux ? © Copyright WebLex - 2018
Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Fiscale

Départ en retraite du dirigeant : et si une location-gérance est en place ?

22 mars 2018 - 2 minutes
Attention, cette actualité a plus d'un an

A l’occasion de son départ à la retraite, un dirigeant vend les titres qu’il détient dans une société et demande à bénéficier, pour le calcul de son impôt, de l’abattement applicable. Refus de l’administration qui considère que la condition d’exercice préalable de l’activité pendant 5 ans n’est pas remplie, le fonds de commerce détenu par la société ayant été placé en location-gérance. Un refus justifié ?

Rédigé par l'équipe WebLex.


La location-gérance, ou une autre façon de poursuivre son activité

Le dirigeant d’une société souhaite prendre sa retraite. A cette occasion, il vend les titres qu’il détient dans cette société et demande à bénéficier, pour le calcul de son impôt sur le revenu, de l’abattement applicable sur le gain réalisé.

Refus de l’administration qui rappelle que, pour bénéficier de cet avantage fiscal, certaines conditions doivent être remplies, parmi lesquelles une condition d’exercice de l’activité par la société pendant les 5 années qui précèdent la vente des titres.

Ici, force est de constater que cette condition n’est pas remplie, constate l’administration : la société a placé son fonds de commerce en location-gérance 3 ans avant la vente des titres.

« Et alors ? » s’interroge le dirigeant : la location-gérance n’est qu’une façon différente pour la société d’exercer son activité.

Position partagée par le juge qui annule le redressement fiscal et accorde le bénéfice de l’abattement au dirigeant.

Notez que cette décision a été rendue dans le cadre des abattements applicables aux plus-values de cession de titres réalisées avant le 1er janvier 2018 : si la solution dégagée ici semble transposable au régime de taxation applicable depuis le 1er janvier 2018, rien n’est encore certain. Affaire à suivre…

Source : Arrêt de la Cour Administrative d’Appel de Nantes du 8 décembre 2017, n°17NT01490

Départ en retraite du dirigeant : et si une location-gérance est en place ? © Copyright WebLex - 2018
Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Fiscale

Acompte d’IS : sous quel délai demander le remboursement ?

26 mars 2018 - 2 minutes
Attention, cette actualité a plus d'un an

Une société verse normalement ses acomptes d’impôt sur les sociétés (IS). Quelques temps plus tard, elle s’aperçoit d’un trop versé et demande à l’administration de la rembourser. «Trop tard » rétorque l’administration qui considère que la société n’est plus dans le délai pour pouvoir réclamer quoi que ce soit. Mais quel est ce délai ?

Rédigé par l'équipe WebLex.


Acompte d’IS : 2 ou 4 ans ?

Une société s’acquitte de ses obligations en matière d’IS et verse régulièrement ses acomptes. Deux années de suite, au moment du versement du solde de l’impôt, elle s’aperçoit d’un trop-versé intervenu au moment du paiement des acomptes.

Elle se sert donc d’une partie de cet excédent pour payer son impôt de la 3ème année.

Quatre ans plus tard, la société se rend compte qu’elle n’a pas épuisé l’excédent d’acompte versé 6 ans plus tôt et en demande donc le remboursement à l’administration fiscale.

« Trop tard » lui répond l’administration : la société pouvait bien formuler une demande de remboursement de l’excédent d’acompte, mais seulement jusqu’au 31 décembre de la 2ème année suivant le versement excédentaire.

Puisque la demande de la société est prescrite, l’administration n’est pas tenue de la rembourser.

Mais pas pour le juge, qui rappelle à l’administration que ce délai de prescription de 2 ans ne concerne que les contestations qui portent sur l’établissement de l’impôt ou sur son recouvrement.

Tel n’est pas le cas ici puisque la société ne soulève aucune contestation : elle demande simplement le remboursement d’une créance qu’elle détient sur l’administration. En conséquence de quoi, c’est la prescription quadriennale qui s’applique !

La société ayant formulé sa demande de remboursement dans le délai imparti, l’administration n’a pas d’autre choix que de s’exécuter.

Retenez qu’ici, le fait que la société se soit servie d’une partie de l’excédent pour payer l’IS dû au titre de la 3ème année a eu pour effet d’interrompre le délai de prescription de 4 ans. Ce qui explique pourquoi la demande de remboursement formulée près de 6 ans après le versement du 1er excédent n’est pas prescrite.

Source : Arrêt de la Cour Administrative d’Appel de Nancy du 19 octobre 2017, n°16NC00543

Acompte d’IS : sous quel délai demander le remboursement ? © Copyright WebLex - 2018
Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Fiscale

Dispositif Girardin : et si l’entreprise n’a pas déposé ses comptes annuels ?

26 mars 2018 - 2 minutes
Attention, cette actualité a plus d'un an

Un particulier décide d’investir en Outre-mer par l’intermédiaire d’une entreprise, dans le but de bénéficier d’une réduction d’impôt dite « Girardin ». Mais l’administration remet en cause l’avantage fiscal obtenu, l’entreprise n’ayant pas respecté ses obligations fiscales et sociales. A raison ?

Rédigé par l'équipe WebLex.


Dispositif Girardin : pas de dépôt des comptes, pas d’avantage fiscal !

Pour obtenir une réduction d’impôt sur le revenu dans le cadre d’un investissement Outre-mer (dispositif Girardin), un particulier réalise un investissement par l’intermédiaire d’une entreprise.

Suite à un contrôle fiscal, l’administration remet en cause le bénéfice de la réduction d’impôt. Elle rappelle à cette occasion que, pour bénéficier de l’avantage fiscal, l’entreprise qui réalise l’investissement (ou, dans certains cas, l’entreprise exploitante) doit être à jour de ses obligations fiscales et sociales à la date de la réalisation dudit investissement.

En clair, l’entreprise doit pouvoir prouver qu’elle a, dans le délai imparti, déposé au greffe du Tribunal de commerce du lieu de situation de son siège social ses comptes annuels et, le cas échéant, ses comptes consolidés, son rapport de gestion, le rapport du commissaire aux comptes sur les comptes annuels et consolidés, ainsi que la proposition d’affectation, la résolution d’affectation ou la décision d’affectation du résultat.

Tel n’étant pas le cas ici, le particulier ne peut pas bénéficier de la réduction d’impôt liée à son investissement, ce que confirme le juge qui maintient le redressement fiscal.

Source : Arrêt du Conseil d’Etat du 19 mars 2018, n°401896

Dispositif Girardin : et si l’entreprise n’a pas déposé ses comptes annuels ? © Copyright WebLex - 2018
Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Fiscale

Réparation d’électroménager : une activité de service à la personne ?

30 mars 2018 - 3 minutes
Attention, cette actualité a plus d'un an

Vous choisissez de faire appel à un professionnel pour la réalisation de petits travaux de bricolage à votre domicile. Toutes conditions remplies, le fait de faire appel à ce type d’entreprise de services vous permet de bénéficier d’un avantage fiscal. En est-il de même si vous faites appel à un réparateur indépendant d’électroménager ?

Rédigé par l'équipe WebLex.


Réparation d’électroménager : une activité n’ouvrant pas droit au crédit d’impôt !

Vous avez besoin de faire garder vos enfants, de faire réaliser des travaux de jardinage ou des petits travaux de bricolage à votre domicile etc., et à cet effet, vous faites appel à une entreprise spécialisée dans ce type de prestation de services.

Toutes conditions remplies, le fait d’avoir recours à cette entreprise vous permettra de bénéficier d’un crédit d’impôt au titre de votre impôt sur le revenu : il s’agit du crédit d’impôt accordé au titre des sommes versées pour l'emploi d'un salarié à domicile, à une association agréée ou à un organisme habilité ou conventionné, plus communément appelé « crédit d’impôt service à la personne ».

Retenez que pour bénéficier de cet avantage fiscal, encore faut-il que l’entreprise à laquelle vous faites appel exerce exclusivement l’une des activités limitativement énumérées par la Loi.

On retrouve dans cette liste, notamment, les activités suivantes :

  • entretien de la maison et travaux ménagers ;
  • petits travaux de jardinage, y compris les travaux de débroussaillage ;
  • travaux de petit bricolage dits " homme toutes mains " ;
  • garde d'enfants à domicile au-dessus d'un âge fixé par arrêté conjoint du ministre chargé de l'économie et du ministre chargé de la famille ;
  • etc.

La question s’est posée de savoir s’il était possible d’ajouter à cette liste l’activité des réparateurs indépendants d’électroménager.

Force est de constater qu’aujourd’hui, au vu de la multiplication des offres promotionnelles, un consommateur préférera souvent racheter un appareil neuf plutôt que de faire réparer celui qui est en panne.

Le fait d’inclure l’activité des réparateurs indépendants dans la liste des activités de service à la personne ouvrant droit au crédit d’impôt permettrait (peut-être) de soutenir, voire de relancer ce secteur d’activité.

Toutefois, et malgré l’argumentaire développé à l’appui de cette demande d’inclusion, la réponse est négative. Le Gouvernement a estimé que le fait d’inclure l’activité de ces réparateurs dans la liste des services ouvrant droit à l’avantage fiscal serait générateur de contraintes trop importantes :

  • ils ne pourraient plus effectuer de travaux d’une durée supérieure à 2 heures, tout comme les professionnels du bricolage dit « homme toutes mains » et ce, pour ne pas porter préjudice aux artisans qui travaillent dans le même secteur d’activité, mais qui sont soumis à des contraintes de qualification plus fortes ;
  • ils ne pourraient plus exercer d’autre activité que celle de réparation d’électroménager, sauf à créer une entreprise ou société différente.

Source : Réponse ministérielle Molac du 6 mars 2018, Assemblée nationale, n°4637

Faire réparer son frigo et bénéficier d’un avantage fiscal ? © Copyright WebLex - 2018
Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Fiscale

Fraude fiscale : un projet de Loi à l’étude !

06 avril 2018 - 4 minutes
Attention, cette actualité a plus d'un an

Un projet de Loi relatif à la lutte contre la fraude est actuellement à l’étude. Avec lui, le Gouvernement se donne pour objectif de créer un nouvel équilibre entre les citoyens ou les entreprises et l’administration. Quelles sont les principales mesures envisagées ?

Rédigé par l'équipe WebLex.


Un renforcement des moyens de contrôle et des sanctions

Grâce au projet de Loi contre la fraude, le Gouvernement souhaite optimiser le traitement des dossiers de fraude fiscale en distinguant d’une part, les personnes qui commettent des erreurs de bonne foi et pour lesquelles des mesures d’accompagnement et de conseil devraient être mises en place et, d’autre part, les personnes qui fraudent délibérément pour lesquelles les sanctions seront renforcées.

Le projet de Loi s’articule autour de 2 axes principaux : le renforcement des moyens de détection et de caractérisation de la fraude, et le renforcement des sanctions.

Parmi les mesures prévues :

En ce qui concerne les logiciels de comptabilité, de gestion et de caisse

  • possibilité pour l’administration des douanes de recueillir tout renseignement sur les codes, données, traitements ou documentation qui s’attachent à la conception et/ou la fabrication des logiciels de comptabilité, de gestion ou de caisse (tout manquement à cette obligation encourrait une amende de 1 500 € par logiciel ou système de caisse vendu ou par client pour lequel une prestation a été réalisée) ;
  • instauration d’une amende susceptible d’être appliquée aux concepteurs de logiciels de comptabilité, de gestion et/ou de caisse qui mettent à disposition des utilisateurs des systèmes permettant la commission d’un délit douanier (amende de 15 % du chiffre d’affaires lié à la commercialisation des logiciels frauduleux) ;
  • instauration d’une amende susceptible d’être appliquée aux concepteurs de logiciels de comptabilité, de gestion et/ou de caisse qui mettent à disposition des utilisateurs des systèmes permettant la commission d’un délit fiscal (amende de 15 % du chiffre d’affaires lié à la commercialisation des logiciels frauduleux) ;
  • ces 2 amendes ne seraient pas cumulables.

En ce qui concerne les plateformes collaboratives

  • à compter de 2019, les plateformes web collaboratives (qui mettent en relation à distance, des personnes en vue de la vente d’un bien, de la fourniture d’un service ou de l’échange ou du partage d’un bien ou d’un service) devraient :
  • o fournir, à chaque transaction, une information sur les obligations fiscales et sociales incombant aux utilisateurs du service (notamment en mettant à disposition un lien vers le site web des administrations concernées) ;
  • o adresser, au plus tard le 31 janvier de chaque année, aux utilisateurs qui ont perçus des sommes d’argent à l’occasion de transaction réalisées sur la plateforme, un document mentionnant certaines informations (et notamment les coordonnées bancaires du compte sur lequel ont été versés les fonds, le nombre et le montant total des transactions réalisées, etc.) ;
  • en cas de non-respect de ces obligations, il serait prévu :
  • o une amende (plafonnée à 50 000 €) en cas de non-respect de l’obligation ponctuelle d’information ;
  • o une amende de 5 % des sommes non déclarées en cas de non-respect de l’obligation de transmission annuelle des informations aux utilisateurs et à l’administration fiscale.

En matière de droit de communication

  • les assistants spécialisés (qui ont pour mission d’assister les magistrats et les officiers de police judiciaire dans le cadre de leurs fonctions), les agents de contrôle de l’inspection du travail, de l’Urssaf et de la sécurité sociale se verraient octroyer un droit de communication en vue d’obtenir :
  • o des informations en matière de contrats d’assurance-vie et de comptes utilisés à l’étranger ;
  • o des informations relatives aux mutations (à titre onéreux ou gratuit) ;
  • o des informations relatives aux sociétés ;
  • l’amende en cas de refus de communication des documents et renseignements demandés par les agents des douanes serait fixée à 3 000 € par demande non satisfaite (avec, le cas échéant, une astreinte judiciaire portée à 150 € par jour).

En matière de sanctions

  • la création d’une « police fiscale » au sein du ministère en charge du budget ;
  • l’harmonisation des outils dont disposent les administrations et l’intensification du partage de données en matière de lutte contre la fraude fiscale, douanière et sociale ;
  • la création de sanctions administratives à l’encontre des tiers facilitant la fraude fiscale et sociale ;
  • la fixation des amendes pénales (en cas de fraude fiscale) à proportion du produit tiré de l’infraction ;
  • la mise en œuvre d’une logique de publicité plus importante des sanctions pénales et des sanctions administratives en cas de fraude fiscale ;
  • la mise en place d’une procédure de comparution immédiate sur reconnaissance de culpabilité en matière de fraude fiscale ;
  • l’extension de la liste française des Etats et territoires non coopératifs.

Source : Communiqué de Presse du Ministère de l’Action et des Comptes Publics du 28 mars 2018, n°208

Fraude fiscale : un projet de Loi à l’étude ! © Copyright WebLex - 2018
Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Fiscale

Contrôle fiscal : le droit à l’assistance d’un conseil en question

06 avril 2018 - 2 minutes
Attention, cette actualité a plus d'un an

Une société fait l’objet d’un contrôle fiscal qui débouche sur une proposition de rectifications… incomplète selon elle, puisqu’elle ne mentionne pas la possibilité de se faire assister par un conseil. « Et alors ? », rétorque l’administration qui considère que cette omission n’est pas de nature remettre en cause le redressement fiscal. Pourquoi ?

Rédigé par l'équipe WebLex.


Contrôle fiscal : tout dépend de l’impôt concerné…

Une société fait l’objet d’un contrôle fiscal qui aboutit à une proposition de rectifications. En examinant le document de plus près, elle s’aperçoit que l’administration s’est rendue coupable d’omission : elle n’a pas mentionné la possibilité qui lui était offerte de se faire assister par un conseil de son choix.

Or, l’absence de cette mention est suffisante pour faire annuler les redressements envisagés, pense-t-elle. Vraiment ?

Pas pour l’administration, qui rappelle que si cet argument est valable pour la plupart des contrôles fiscaux, il ne s’applique pas à ceux portant sur la détermination de la base d’imposition à la cotisation foncière des entreprises (CFE)… impôt qui fait justement l’objet du contrôle dans cette affaire.

En effet, la Loi est claire à ce sujet : en matière de CFE, la procédure de rectification contradictoire n’est pas applicable. Donc, malgré l’omission constatée, la proposition de rectifications est parfaitement valable.

Ce que conteste tout de même la société : si la procédure de rectification contradictoire ne s’applique pas, l’administration doit quand même respecter le principe général des droits de la défense… ce qu’elle n’a pas fait en ne mentionnant pas la possibilité de se faire assister par un conseil.

Sauf que cette mention ne fait pas partie des obligations découlant du principe général des droits de la défense, précise le juge, qui confirme la validité de la proposition de rectifications et donc, qui maintient les redressements prononcés.

Source : Arrêt du Conseil d’Etat du 30 mars 2018, n°410621

Contrôle fiscal et droits de la défense : un concept à géométrie variable ? © Copyright WebLex - 2018

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Fiscale

Emploi d’un salarié à domicile : crédit ou réduction d’impôt ?

09 avril 2018 - 2 minutes
Attention, cette actualité a plus d'un an

Vous employez une nounou pour garder vos enfants après l’école, vous employez une aide à domicile pour le compte de vos parents âgés, etc., ce qui vous permet de bénéficier d’un avantage fiscal. Lequel ?

Rédigé par l'équipe WebLex.


Emploi d’un salarié à domicile : un crédit d’impôt !

Jusqu’en 2016, lorsqu’il était question de l’avantage fiscal lié à l’emploi d’un salarié à domicile, il fallait distinguer 2 situations :

  • 1. celle des salariés et des demandeurs d’emplois inscrits à pôle emploi depuis au moins 3 mois ;
  • 2. celle des particuliers non-salariés et non demandeurs d’emplois (par exemple les retraités), ainsi que celle des particuliers employant un salarié à domicile pour le compte de leurs ascendants (parents et grands-parents).

Les particuliers placés dans la 1ère situation bénéficiaient d’un crédit d’impôt sur le revenu, tandis que ceux relevant de la 2nde catégorie bénéficiaient d’une réduction d’impôt.

La différence ? Une réduction d’impôt s’impute sur le montant de l’impôt sur le revenu qui est dû et, si le montant de l’impôt n’est pas suffisant pour absorber le montant de la réduction, le surplus est perdu.

Quant au crédit d’impôt, s’il s’impute aussi sur le montant de l’impôt sur le revenu, les conséquences ne sont pas les mêmes en cas de surplus : dans cette hypothèse, si l’impôt du particulier n’est pas suffisant pour absorber l’intégralité du crédit d’impôt, il peut demander le remboursement du surplus.

Depuis l’imposition des revenus 2017, il n’y a plus lieu de distinguer la situation des salariés et demandeurs d’emploi de celle des autres personnes : suite à la suppression de la réduction d’impôt, les particuliers qui emploient un salarié à domicile, sous réserve du respect de l’ensemble des conditions requises, bénéficient du crédit d’impôt.

Source : BOFIP-Impôts-BOI-IR-RICI-150-20

Emploi d’un salarié à domicile : crédit ou réduction d’impôt ? © Copyright WebLex - 2018

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Actu Fiscale

Prévoyance complémentaire : les pensions d’invalidité exonérées d’impôt ?

13 avril 2018 - 3 minutes
Attention, cette actualité a plus d'un an

Quelques mois après l’embauche d’un cadre, une entreprise met en place un régime de prévoyance complémentaire en souscrivant un contrat d’assurance de groupe. Le cadre fait le choix d’adhérer à ce régime et, quelques années plus tard, perçoit à ce titre une pension d’invalidité… qu’il ne soumet pas à l’impôt sur le revenu. A tort ?

Rédigé par l'équipe WebLex.


Une exonération d’impôt qui dépend du caractère facultatif ou obligatoire de l’adhésion

En janvier d’une année, un cadre est embauché dans une société. En mars de la même année, l’employeur fait le choix, par décision unilatérale, de mettre en place une prévoyance complémentaire, et souscrit donc un contrat d’assurance de groupe.

Le cadre fait le choix d’adhérer à cette prévoyance et, 8 ans plus tard, il perçoit une pension d’invalidité au titre de ce contrat, pension qu’il ne soumet pas à l’impôt sur le revenu.

A l’issue d’un contrôle fiscal, l’administration rehausse le montant de l’impôt sur le revenu dû par le cadre. Selon elle, puisque le contrat d’assurance de groupe souscrit par l’employeur est un contrat relevant d’un régime d’adhésion obligatoire, les pensions qui sont versées en exécution de ce contrat sont imposables au titre de l’impôt sur le revenu.

Mais pas pour le cadre qui considère que la prévoyance complémentaire en question ne relève pas d’un régime d’adhésion obligatoire. Pour preuve, il invoque un texte de Loi qui précise qu’aucun salarié employé dans une entreprise avant la mise en place, par décision unilatérale de l’employeur, d’un système de garantie collective contre le risque décès, invalidité, etc., ne peut être contraint à cotiser contre son gré à ce système.

Il en déduit que puisque l’on ne peut pas le contraindre à cotiser, c’est que l’on ne peut pas le contraindre à adhérer, et donc, que l’adhésion à ce type d’assurance n’est que facultative.

A cette occasion, il rappelle à l’administration le contenu de ses propres instructions qui précisent que les rentes ou pensions d’invalidité versées en application d’un contrat (de prévoyance) pour lequel l’adhésion est facultative sont exonérées d’impôt.

Sauf qu’ici, il ne s’agit pas d’un contrat à adhésion facultative, rappelle le juge. La disposition légale, très protectrice, qu’invoque le salarié est sans incidence sur le caractère facultatif ou obligatoire de l’adhésion : l’employeur est libre de prévoir une affiliation obligatoire à condition que les salariés, employés avant la mise en place de la garantie complémentaire, et qui ne souhaitent pas cotiser, ne soient pas obligés de payer.

L’argument tenant au fait que l’employeur n’aurait pas été obligé (à l’époque) de mettre en place une prévoyance complémentaire dans l’entreprise est sans incidence.

Le redressement fiscal est donc maintenu.

Retenez qu’aujourd’hui, cette prévoyance complémentaire doit être obligatoirement mise en place par l’entreprise pour les personnels cadres et assimilés. Dès lors, la cotisation est à la charge exclusive de l’employeur et doit être au minimum de 1,50 % du salaire limité au plafond de la Sécurité Sociale.

Source : Arrêt du Conseil d’Etat du 23 mars 2018, n°407413

Prévoyance complémentaire : les pensions d’invalidité exonérées d’impôt ? © Copyright WebLex - 2018

Pour un contenu personnalisé, inscrivez-vous gratuitement !
Déjà inscrit ? Connectez-vous
Sources
Voir plus Voir moins
Voir les sources
Abonnez vous à la newsletter
Accéder à WebLexPro
Accéder à WeblexPro