Apprentis : prise en charge des équipements pédagogiques
Apprentissage : une prise en charge réduite du 1er équipement pédagogique
Pour mémoire, dans le cadre d’un apprentissage, un équipement pédagogique regroupe l’ensemble des outils et du matériel utilisés pour faciliter l’exécution et la formation de l’apprenti.
Depuis le 30 juillet 2026, les conditions de prise en charge du 1er équipement pédagogique des apprentis ont évolué.
Jusqu’à présent, les frais liés au 1er équipement nécessaire à la formation de l’apprenti pouvaient être pris en charge par l’opérateur de compétences (OPCO), selon un forfait déterminé par celui-ci, dans la limite de 500 €.
Désormais, cette prise en charge est recentrée sur les formations préparant à une certification professionnelle de niveau 5 (Bac +2) au maximum.
Ainsi, pour les formations de niveaux 3 et 4, (celles correspondant au CAP ou au niveau bac), le plafond de prise en charge reste fixé à 500 €.
Pour les formations de niveau 5, correspondant notamment au niveau bac +2, (comme le BTS), le plafond est ramené à 300 €.
En revanche, les formations préparant à une certification de niveau 6 ou supérieur, notamment celles de niveau licence, bachelor ou master, ne peuvent plus bénéficier de cette prise en charge au titre du 1er équipement pédagogique.
Attention, ces montants ne correspondent pas à une aide directement versée à l’apprenti. Il s’agit d’une prise en charge des frais supportés par le centre de formation d’apprentis (CFA), selon un forfait fixé par l’OPCO en fonction de la nature des activités exercées par les apprentis.
Une nouvelle limite dans le temps est également instaurée, toujours à compter du 30 juillet 2026 : le CFA doit désormais transmettre sa demande de prise en charge à l’OPCO dans les 12 mois suivant la conclusion du contrat d’apprentissage.
En résumé, pour un contrat d’apprentissage conclu à compter du 30 juillet 2026, la prise en charge du 1er équipement pédagogique est donc limitée à 500 € pour les formations jusqu’au niveau bac, à 300 € pour celles de niveau bac +2 et disparaît pour les formations de niveau supérieur.
Les lecteurs ont également consulté…
Validation des acquis de l’expérience : un financement ajusté
VAE : un financement par Transitions pro sur la base d’un forfait de 2 000 €
Pour mémoire, les associations Transitions Pro, juridiquement constituées sous la forme de commissions paritaires interprofessionnelles régionales, sont notamment chargées de financer certains projets de transition professionnelle.
Elles peuvent également prendre en charge, sous conditions, certaines dépenses liées à un parcours de validation des acquis de l’expérience (VAE).
Depuis le 30 juillet 2026, les dépenses liées à un parcours de VAE susceptibles d’être financées par Transitions Pro sont précisément définies.
Peuvent ainsi être pris en charge :
- les frais de transport, de repas et d’hébergement ;
- les frais liés à l’examen de la recevabilité de la demande de VAE ;
- les frais d’accompagnement personnalisé du candidat ;
- les frais occasionnés par les formations obligatoires ou complémentaires éventuellement recommandées par le ministère ou l’organisme certificateur après examen de la demande ;
- les frais liés à la session d’évaluation organisée par le ministère ou l’organisme certificateur. L’ensemble de ces dépenses est financé sur la base d’un montant forfaitaire de 2 000 €.
Pour bénéficier de cette prise en charge, le candidat doit toutefois justifier de son inscription effective dans un parcours de VAE.
Lorsqu’il bénéficie d’un accompagnement personnalisé, il doit transmettre un justificatif de l’engagement réciproque conclu avec l’organisme qui l’accompagne.
En l’absence d’un tel accompagnement, il doit fournir le justificatif de transmission de son dossier au ministère ou à l’organisme certificateur. À défaut de transmission de l’un de ces documents, la prise en charge est refusée.
Attention : même lorsque ces conditions sont remplies, le financement n’est pas automatique. Transitions Pro peut refuser une demande lorsque le parcours de VAE ne correspond pas aux priorités encadrant son intervention en matière de formation professionnelle, ou lorsque les ressources disponibles ne permettent pas de financer simultanément l’ensemble des demandes reçues.
Les modalités administratives diffèrent ensuite selon que le candidat mobilise ou non son compte personnel de formation (CPF).
Lorsque le CPF n’est pas mobilisé, une convention tripartite doit être conclue entre le candidat, le ou les financeurs et le ou les organismes intervenant dans son parcours de VAE.
Cette convention précise notamment la certification visée, ainsi que la nature et les conditions de prise en charge des différents frais. Sa signature suppose que le candidat ait préalablement produit un document attestant de la recevabilité de sa demande de VAE.
En revanche, lorsque le CPF est mobilisé, l’acceptation des conditions générales d’utilisation du service dématérialisé tient lieu de convention.
Dans cette hypothèse, les frais de transport, de repas et d’hébergement ne sont pas pris en charge par l’organisme gestionnaire du CPF.
Ces nouvelles règles permettent ainsi de fixer un cadre commun au financement des parcours de VAE par Transitions Pro, tant sur les dépenses éligibles que sur les justificatifs à produire et les conditions de prise en charge.
Les lecteurs ont également consulté…
Facturation électronique : facture rejetée, facturation stoppée ?
Un rejet à corriger n’est pas un motif pour suspendre la facturation
À compter du 1er septembre 2026, un rejet de facture par une plateforme agréée doit être traité comme un incident technique ou fonctionnel, et non comme une raison d'interrompre durablement la facturation.
L'administration rappelle qu'un rejet peut avoir plusieurs causes : format de facture non conforme, donnée obligatoire manquante ou erronée, erreur d'identification d'une des parties, difficulté de routage ou encore anomalie détectée lors des contrôles réalisés par la plateforme.
Il ne faut pas confondre ce rejet technique avec le refus d'une facture par le client, qui relève d'une étape distincte du cycle de vie de la facture.
La première étape consiste à identifier l'origine du rejet.
Lorsque l'erreur provient de l'entreprise, celle-ci doit corriger la facture, puis la transmettre à nouveau par le circuit électronique.
Si la difficulté est liée au routage, à la plateforme ou aux données de réception, elle doit se rapprocher de son prestataire, de sa plateforme ou de son client afin de résoudre l'incident.
L'administration recommande également de conserver tous les éléments permettant de retracer la situation : message de rejet, cause identifiée, échanges avec les différents intervenants et facture corrigée ou régularisée.
Enfin, si le rejet empêche le client de recevoir la facture et risque de bloquer la facturation, le paiement ou la trésorerie, une copie peut être transmise temporairement par un autre canal afin d'assurer la continuité de l'activité.
Cette transmission exceptionnelle doit toutefois rester clairement rattachée à la facture concernée afin d'éviter tout double traitement.
Dans tous les cas, l'entreprise doit mettre en œuvre les actions nécessaires pour limiter la répétition de ces incidents et démontrer sa démarche active de mise en conformité.
Les lecteurs ont également consulté…
Facturation électronique : quel sort pour les tickets de parking et de péage ?
Facturation électronique et ticket de péages : des règles qui restent globalement inchangées
Pour les tickets de péage achetés à l'unité à une borne, rien ne change réellement. L'entreprise n'étant pas identifiée au moment de l'achat, aucune facture électronique n'est émise.
Le reçu remis à la barrière continue toutefois de valoir facture et permet la déduction de la TVA, à condition qu'il mentionne notamment le taux et le montant de la TVA, un numéro séquentiel de délivrance, ainsi qu'un espace réservé à l'usager.
L'entreprise devra également compléter ce reçu en indiquant sa dénomination ou sa raison sociale, son adresse ou son siège social, mais aussi le numéro d'immatriculation du véhicule, l'identité de son utilisateur et l'objet du déplacement afin de justifier la déduction de la TVA.
Pour le concessionnaire autoroutier, ces opérations relèvent de l'e-reporting, puisqu'aucune facture électronique n'est émise.
En revanche, lorsqu'une entreprise dispose d'un abonnement, elle est identifiée par la société d'autoroute. Les trajets donnent alors lieu à l'émission d'une facture électronique, généralement mensuelle, transmise sur la plateforme agréée utilisée par l'entreprise.
Parkings : une bascule progressive vers la facture électronique
La situation est différente pour les tickets de parking.
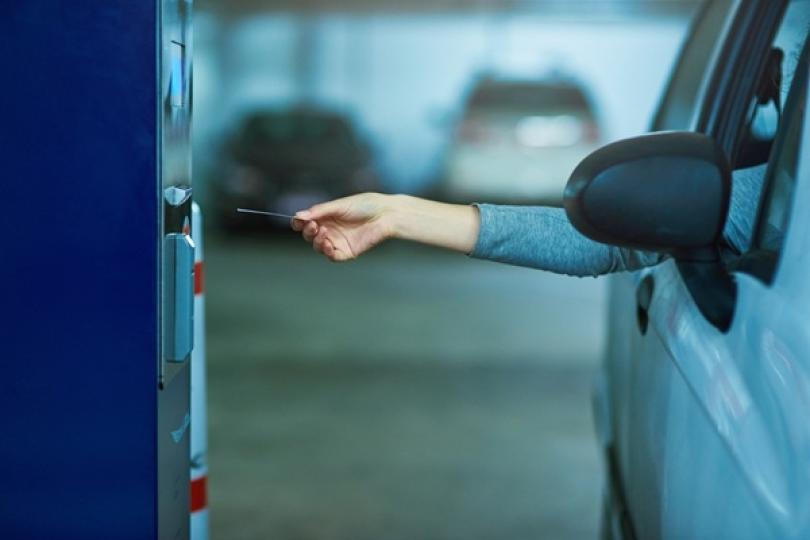
Contrairement aux tickets de péage achetés à l'unité, ces opérations entrent dans le champ de la facturation électronique.
À terme, les automates devront permettre aux entreprises de s'identifier afin que le fournisseur puisse leur adresser directement une facture électronique sur leur plateforme agréée.
Toutefois, tous les automates ne seront pas immédiatement compatibles avec ces nouvelles exigences. L'administration prévoit donc une période de transition.
Tant que les équipements n'auront pas été mis à niveau, l'entreprise ne pourra pas être identifiée par le fournisseur.
Les opérations seront alors temporairement traitées comme des opérations réalisées avec des particuliers (B2C) et feront uniquement l'objet d'un e-reporting, selon un fonctionnement similaire à celui retenu pour les tickets de péage achetés à l'unité.
Les lecteurs ont également consulté…
Facturation électronique : des difficultés au démarrage sans sanction immédiate ?
Facturation électronique : des difficultés admises, sous certaines conditions
L'administration indique qu'elle ne sanctionnera pas systématiquement une entreprise qui rencontre des difficultés techniques ou organisationnelles au moment de l'entrée en vigueur de la réforme.
Encore faut-il que ces difficultés soient réelles, ponctuelles, correctement documentées et qu'elles donnent lieu à des actions de correction ou de régularisation dans des délais raisonnables.
Pour apprécier la situation, l'administration tiendra notamment compte de la nature de la difficulté rencontrée, des démarches engagées par l'entreprise, de l'ampleur de sa mise en conformité, de la qualité des justificatifs conservés ou encore de la rapidité avec laquelle les anomalies auront été corrigées.
Cette souplesse ne remet toutefois pas en cause l'entrée en vigueur de la réforme. Les entreprises concernées doivent respecter le calendrier prévu et utiliser le circuit de facturation électronique dès lors que cela est possible.
Lorsqu'une facture est rejetée ou qu'une transmission n'a pas pu être réalisée, elle devra être régularisée selon les modalités prévues, sans créer une nouvelle facture pour une opération déjà réalisée, ni provoquer de doubles paiements, de doubles comptabilisations ou de doubles déclarations.
Cette approche pragmatique ne signifie pas que les sanctions disparaissent. Des amendes sont prévues en cas de non-respect des obligations liées à la facturation électronique et à la transmission des données.
En revanche, cette bienveillance n'a pas vocation à couvrir les entreprises qui n'engageraient aucune démarche de mise en conformité, refuseraient durablement d'utiliser le dispositif ou maintiendraient volontairement des circuits parallèles sans procéder aux régularisations nécessaires.
Les lecteurs ont également consulté…
Procédures sociales : nouvelles mesures de simplifications
Prud’hommes, rémunérations, cotisations : ce qui change à la rentrée 2026
Plusieurs règles de procédure intéressant directement les employeurs et les salariés évoluent, notamment en matière prud’homale, de saisie des rémunérations et de recouvrement des cotisations sociales.
Ces nouveautés entrent majoritairement en vigueur à compter du 1er octobre 2026.
Concernant la procédure devant le conseil de prud’hommes
1re évolution notable : la saisine du conseil de prud’hommes (CPH) est simplifiée.
Jusqu’à présent, la requête permettant de saisir le CPH devait être accompagnée des pièces que le demandeur souhaitait invoquer à l’appui de ses prétentions, ainsi que d’un bordereau les énumérant.
Pour les instances introduites à compter du 1er octobre 2026, il ne sera plus nécessaire de joindre immédiatement l’ensemble de ces pièces.
Il suffira d’annexer à la requête le bordereau qui les énumère, ainsi que le dernier bulletin de salaire correspondant au litige ou, à défaut, tout document permettant de déterminer l’activité de l’employeur.
Cette évolution vise à faciliter la saisine du conseil de prud’hommes par voie électronique. Les justificatifs ne disparaissent évidemment pas pour autant de la procédure : le demandeur devra communiquer au défendeur les pièces qu’il entend produire avant la séance de conciliation ou l’audience et en remettre un exemplaire lors de celle-ci.
De son côté, le défendeur devra également communiquer au demandeur les pièces qu’il entend produire et en remettre un exemplaire lors de la séance de conciliation ou de l’audience. Il n’aura, en revanche, plus à les déposer ou à les adresser au greffe.
Concernant les modes amiables de règlement des litiges
Les modes amiables de règlement des différends connaissent également quelques ajustements.
Lorsqu’un juge enjoint aux parties de rencontrer un conciliateur de justice ou un médiateur afin d’être informées sur une éventuelle démarche amiable, cette décision sera, à partir du 1er octobre 2026, une mesure d’administration judiciaire.
Elle ne pourra donc pas faire l’objet, en tant que telle, d’un appel ou d’un pourvoi en cassation.
Par ailleurs, lorsque le juge confie au conciliateur ou au médiateur le soin de recueillir l’accord des parties pour engager une démarche amiable, le délai prévu à cette fin sera, en principe, porté de 1 à 3 mois.
Ces nouvelles règles s’appliqueront également aux instances en cours au 1er octobre 2026.
Concernant la saisie-administrative à tiers-détenteur
Pour mémoire, cette procédure désigne celle qui permet à l’administration de récupérer une somme impayée directement auprès d’un tiers qui détient de l’argent appartenant au débiteur ou qui lui doit de l’argent.
Il peut notamment s’agir de sa banque, de son employeur ou de sa caisse de retraite. Le tiers concerné doit alors verser à l’administration les sommes saisissables, dans la limite de la dette due.
Lorsqu’un débiteur perçoit plusieurs rémunérations et qu’aucune procédure de saisie des rémunérations n’est déjà en cours, le comptable public peut désormais déterminer lui-même, depuis le 30 juillet 2026, le ou les tiers saisis chargés d’effectuer les retenues.
Il conserve toutefois la possibilité de confier cette mission à un commissaire de justice répartiteur.
Concernant le recouvrement des cotisations sociales
Le recouvrement des cotisations sociales évolue également.
Lorsqu’une mise en demeure de l’URSSAF reste sans effet, l’organisme peut délivrer une contrainte permettant le recouvrement forcé des sommes dues. Le cotisant peut alors former opposition devant le tribunal judiciaire.
Pour les décisions rendues à compter du 1er octobre 2026, la décision du tribunal statuant sur cette opposition se substituera à la contrainte.
Elle sera par ailleurs exécutoire de droit à titre provisoire, ce qui signifie qu’elle pourra, en principe, être exécutée même si elle fait l’objet d’un recours.
Une règle similaire est prévue pour les cotisations et contributions sociales agricoles, notamment lorsque la contrainte a été délivrée par la MSA.
Les lecteurs ont également consulté…
Traitement des déchets liquides : de nouvelles obligations
Traitement des déchets liquides contenant des PFAS : quelles obligations ?
Des informations sont apportées sur les obligations que doivent respecter les installations soumises à autorisation au titre de la rubrique 2790 (traitement de déchets dangereux) traitant des déchets liquides ou soumises à déclaration ou autorisation au titre de la rubrique 2791 (traitement de déchets non dangereux) réalisant le traitement de lixiviats de décharges de déchets non dangereux, d'eaux d'extinction d'incendie ou de ruissellement contenant des émulseurs fluorés, ainsi que des eaux de rinçage associées.
Les installations concernées doivent s'équiper de dispositifs de traitement dimensionnés et entretenus pour assurer une diminution des PFAS susceptibles d'être contenus dans les déchets liquides qu'elles traitent.
L'exploitant doit assurer la maintenance de ces équipements, consigner les opérations dans un registre et former le personnel.
Il faut noter que les dispositifs de traitement et de maintenance doivent être opérationnels au plus tard en janvier 2027. Durant cette période transitoire, l'installation ne peut recevoir de déchets liquides contenant des PFAS si elle ne respecte pas ces exigences.
Le flux maximal de PFAS rejeté doit être compatible avec le milieu récepteur. Cette compatibilité est acquise si la concentration en équivalent PFOA dans le milieu est inférieure ou égale à 4,4 ng/L, ou si la contribution de l'installation est non significative (inférieure ou égale à 0,22 ng/L en équivalent PFOA). En cas de non-respect, l'exploitant doit élaborer et mettre en œuvre un plan d'action technico-économique.
En outre, l'exploitant doit réaliser au moins une fois par mois des prélèvements et des analyses des rejets aqueux pour mesurer les PFAS et des paramètres complémentaires (AOF, MES, COT, fluorures, volume moyen journalier).
Au moins une fois par trimestre, ces analyses doivent être effectuées par un organisme extérieur agréé ou accrédité. Les résultats doivent être télédéclarés sous 15 jours.
Les lecteurs ont également consulté…
Rénovation et transition énergétique : obligation de signalement des fraudes
Signalement des fraudes aux aides publiques : par voie dématérialisée
Pour rappel, les organismes de qualification des professionnels réalisant des travaux de rénovation énergétique, des audits énergétiques, l'installation et la maintenance des infrastructures de recharge pour les véhicules électriques ou l'installation sur des bâtiments de dispositifs de production d'électricité utilisant l'énergie solaire photovoltaïque, les organismes de contrôle de ces organismes de qualification et les organismes d'instruction des demandes d'agrément et des rapports de contrôle transmettent les informations utiles qu'ils détiennent à l'Agence nationale de l'habitat et au service de l'État chargé de la coordination interministérielle pour la lutte contre la fraude aux finances publiques pour l'exercice de leur mission de répression de la fraude, sous réserve que ces informations soient en relation avec ces missions.
Plus exactement, les organismes de qualification, de contrôle, d'instruction d'agrément et de certification doivent communiquer à ce service les signalements et éléments descriptifs relatifs à toute mesure de sanction envisagée ou prononcée à l'encontre de professionnels, afin de faciliter la détection des fraudes aux finances publiques.
De la même manière, les organismes concernés doivent transmettre à l'Anah les sanctions envisagées ou prononcées visant :
- les professionnels agréés pour l'accompagnement à la rénovation énergétique (dont l'Anah fournit la liste) ;
- les professionnels réalisant des prestations ou des travaux de rénovation énergétique subventionnés par l'Anah ou ouvrant droit à des primes publiques (notamment la prime de transition énergétique).
Si la nature détaillée des informations transmises reste encore à définir, il vient d’être précisé que les échanges doivent s'effectuer par voie électronique sécurisée pour préserver la confidentialité des données.
Les lecteurs ont également consulté…
Révision coopérative : pour quelles sociétés coopératives ?
Déclenchement de la révision coopérative : des seuils réhaussés
Les sociétés coopératives et leurs unions dont l'activité dépasse une certaine importance doivent se soumettre, en principe tous les 5 ans, à un contrôle, dit « révision coopérative ».
Cette révision coopérative est destinée à vérifier la conformité de l’organisation et du fonctionnement de la société coopérative concernée aux principes et aux règles de la coopération et à l'intérêt des adhérents, ainsi qu'aux règles coopératives spécifiques qui lui sont applicables et, le cas échéant, à lui proposer des mesures correctives.
Les seuils définissant les sociétés coopératives concernées, fixés en considération du total du bilan de ces sociétés, du montant hors taxes de leur chiffre d'affaires ou du nombre moyen de leurs salariés ou de leurs associés, sont revus à la hausse à compter du 1er septembre 2026.
Ainsi, Les sociétés coopératives sont par principe soumises à la révision coopérative dès lors qu'elles comprennent au moins 2 associés coopérateurs et réalisent à chaque clôture de 2 exercices consécutifs un montant hors taxes du chiffre d'affaires supérieur à 35 000 € (30 000 € auparavant).
Les sociétés coopératives agricoles et leurs unions ainsi que les sociétés d'intérêt collectif agricole sont tenues de se soumettre à la révision coopérative lorsqu'elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous, pour 2 des 3 critères suivants :
- 50 pour le nombre moyen d'associés, les associés pris en compte pour chaque exercice étant ceux régulièrement inscrits sur le fichier des associés de la coopérative, à la date de la convocation de l'assemblée générale ordinaire de l'exercice ;
- 2 350 000 € pour le montant hors taxes du chiffre d'affaires (2 000 000 € auparavant) ;
- 1 500 000 € pour le total du bilan, celui-ci étant égal à la somme des montants nets des éléments d'actif (1 000 000 € auparavant).
Les sociétés coopératives maritimes et leurs unions sont tenues de se soumettre à la révision coopérative lorsqu'elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous pour 2 des 3 critères suivants :
- 3 pour le nombre moyen de salariés employés au cours de chacun des exercices, le nombre moyen de salariés employés au cours de l'exercice étant égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l'année civile ou de l'exercice comptable lorsque celui-ci ne coïncide pas avec l'année civile, liés à l'entreprise par un contrat de travail ;
- 88 000 € pour le montant hors taxes du chiffre d'affaires (75 000 € auparavant) ;
- 150 000 € pour le total du bilan, celui-ci étant égal à la somme des montants nets des éléments d'actif (100 000 € auparavant).
Les sociétés coopératives de commerçants détaillants sont tenues de se soumettre à la révision coopérative lorsqu'elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous pour un des 2 critères suivants :
- 100 pour le nombre moyen d'associés, les associés pris en compte pour chaque exercice étant ceux existants à la date de la convocation en vue de l'assemblée générale ordinaire ;
- 3 500 000 € pour le montant hors taxes du chiffre d'affaires (3 000 000 € auparavant).
Il faut noter que les nouveaux seuils ne sont pas applicables aux révisions coopératives en cours ou qui auraient dû être engagées à compter du 1er septembre 2026.
Par ailleurs, et pour rappel :
- les banques mutualistes et coopératives sont tenues de se soumettre à la révision coopérative lorsque le nombre moyen de salariés employés à chaque clôture de 2 exercices consécutifs est supérieur à 50 (le nombre moyen de salariés employés au cours de l'exercice est égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l'année civile ou de l'exercice comptable lorsque celui-ci ne coïncide pas avec l'année civile, liés à l'entreprise par un contrat de travail) ;
- les sociétés coopératives de consommation sont tenues de se soumettre à la révision coopérative lorsque le nombre moyen de salariés employés à chaque clôture de 2 exercices consécutifs est supérieur à 50 (le nombre moyen de salariés employés au cours de l'exercice est égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l'année civile ou de l'exercice comptable lorsque celui-ci ne coïncide pas avec l'année civile, liés à l'entreprise par un contrat de travail ;
- par dérogation, les sociétés coopératives de production sont tenues de se soumettre à la révision coopérative dès qu'elles comprennent au moins 2 associés, sans condition de seuil.
Les lecteurs ont également consulté…
Immatriculation des véhicules : une habilitation sous conditions
Immatriculation des véhicules et rôle des professionnels : une habilitation renforcée
Tout professionnel de l’automobile, entendu comme un professionnel exerçant, à titre principal et de manière effective, une activité professionnelle directement liée à la construction, à l'aménagement, à l'importation, à la réparation, à l'achat et à la vente, au financement, à la location ou à la destruction de véhicules automobiles ou remorqués, ainsi que de ses préposés, peut être habilité par la préfecture pour télétransmettre des opérations d'immatriculation dans le système de traitement automatisé.
Les conditions d'octroi de l'habilitation ainsi accordée aux professionnels de l'automobile, ainsi que les obligations et sanctions administratives qui leur sont applicables, sont renforcées.
L'habilitation repose désormais sur la signature successive de 2 conventions conclues pour 3 ans :
- une convention d'entreprise passée avec le préfet du siège ou de l'établissement principal : l'entreprise doit justifier d'au moins 3 ans d'existence légale et d'activité, d'un casier judiciaire vierge (bulletin no2 des dirigeants et associés), de la conformité à une enquête administrative de sécurité et d'un entretien préalable avec vérification d'identité ;
- une convention d'établissement passée avec le préfet du lieu d'exercice : l'établissement doit disposer d'un local dédié, justifier de la réalisation d'au moins 200 opérations d'immatriculation au cours de l'année précédente, respecter les exigences d'honorabilité et de sécurité (gérants et préposés) et satisfaire à un entretien préalable. Le professionnel de l'automobile est habilité au terme de la signature de la convention d'établissement.
Les conventions, d’entreprise et d’établissement, peuvent être suspendues ou résiliées :
- lorsque les conditions requises ne sont pas respectées ;
- lorsque tout changement, notamment d'adresse ou de dirigeant de l'entreprise, n'est pas signalé au préfet dans un délai de 15 jours ;
- en cas de négligence ;
- en cas de démarche frauduleuse ou de déclaration mensongère lors de la télétransmission d'une opération.
La suspension de la convention d'entreprise à laquelle est rattachée la convention d'établissement emporte la suspension de plein droit de cette dernière. Il en est de même en cas de résiliation ou de caducité.
Par dérogation, la préfecture peut suspendre la convention d'établissement, à titre conservatoire et pour 3 mois au maximum, dans un délai de 48 heures suivant le constat de l'un des cas suivants :
- en cas de démarche frauduleuse effectuée par le professionnel habilité et avérée après contrôle de la préfecture ;
- en cas d'atteinte ou de tentative d'atteinte au système de traitement automatisé ;
- en cas d'atteinte aux droits de la personne résultant des fichiers ou des traitements informatiques ou de falsification des marques de l'autorité.
Il faut enfin noter que toute demande de renouvellement de la convention d'entreprise ou de la convention d'établissement doit être adressée à la préfecture au moins 4 mois avant son expiration.
Les entreprises signataires de conventions d’habilitations antérieures au 27 juillet 2026 doivent se mettre en conformité avec ces nouvelles conditions. Il est précisé que les entreprises qui ne respecteraient pas ces nouvelles obligations pourraient se voir retirer leur habilitation.