Marins de méditerranée : nouvelles mesures d’accompagnement
Un accompagnement des marins adapté aux difficultés rencontrées
Pour faire face aux difficultés économiques rencontrées par les professionnels de la pêche en Méditerranée, l’Urssaf a mis en place des mesures de soutien et d’accompagnement des professionnels concernés.
Ainsi, les employeurs de marins peuvent demander un délai de paiement de leurs cotisations patronales.
Celui-ci peut permettre d’étaler le règlement sur une période pouvant aller jusqu’à 12 mois, voire davantage en cas de situation particulière.
Pour bénéficier de ce délai, l’employeur doit toutefois avoir préalablement réglé les cotisations salariales.
Les marins non-salariés peuvent également demander un délai de paiement de leurs cotisations, dans la limite de 12 mois, voire davantage en cas de situation particulière.
Ils peuvent, en outre, demander une diminution du montant provisionnel de leurs cotisations lorsqu’ils anticipent une baisse de leur activité.
Le montant des cotisations pourra ensuite être actualisé en fonction de leur activité réelle.
Les professionnels concernés sont invités à se rapprocher de l’Urssaf depuis l’espace en ligne ou par mail (via cette adresse : contactmarins.poitou-charentes@urssaf.fr) afin d’examiner leur situation et de déterminer la solution la plus adaptée.
Rappelons que ces mesures s’inscrivent dans un contexte de mise en œuvre, pour 2026, d’un arrêt temporaire aidé de l’activité de pêche des chalutiers en Méditerranée.
Sont notamment concernés par ce dispositif d’arrêt temporaire, les chalutiers battant pavillon français et exerçant leur activité dans le Golfe du Lion.
Les armateurs éligibles peuvent bénéficier d’une aide pour une période d’arrêt de 30 jours, durant laquelle le navire doit rester à quai et aucune activité de pêche ne peut être exercée.
Les lecteurs ont également consulté…

Gazole : un été prolongé !
Gazole été : une vente prolongée contre les pénuries
Au-delà de la hausse des prix des carburants, certaines difficultés d’approvisionnement peuvent toucher certaines stations d’approvisionnement.
Afin d’anticiper des difficultés croissantes, le Gouvernement a décidé de prendre une mesure temporaire visant à autoriser la vente d’un type de gazole précis, à savoir le gazole dit « de qualité été », dont la distribution est normalement bientôt interdite.
Ce gazole « été » peut être utilisé sans risque tant que la température extérieure reste supérieure à 0 °C. C’est pourquoi il est théoriquement commercialisé jusqu’au 1er novembre.
Une prolongation exceptionnelle de sa mise en vente est toutefois prévue cette année puisque les distributeurs pourront le proposer à la pompe jusqu’au 15 novembre 2026.
Il est indiqué que les bénéficiaires de cette décision, à savoir les distributeurs de carburant, devront toutefois assumer l’entière responsabilité de tout problème impactant leurs clients lors de l’utilisation de ce gazole.
Il leur appartiendra par ailleurs de porter à l’attention des clients les risques inhérents à l’utilisation de ce gazole été lorsque la température chute sous les 0 °C.
Tout incident lié à l’utilisation de ce gazole dans cette période devra être signalé par les distributeurs au directeur de la Direction générale de l’énergie et du climat (DGEC).
Les lecteurs ont également consulté…
Classement des conservatoires d’art et de musique : sur demande
Etablissements d'enseignement public de la musique, de la danse et de l'art dramatique : du nouveau concernant leur demande de classement
Pour faire une demande de classement, de renouvellement de classement, d'ajout d'une nouvelle spécialité ou de changement de catégorie d'un établissement d'enseignement public de la danse, de la musique et du théâtre, il faut remplir un dossier qui varie en fonction de la demande de l’établissement.
La composition de ce dossier est désormais consultable, ici (en annexe). Retenez que les éléments suivants doivent être transmis :
- obligatoirement :
- le questionnaire (simplifié ou complet) dûment rempli et la lettre formelle de demande adressée au préfet de région ;
- le projet d'établissement délibéré par les collectivités et la ou les délibérations sollicitant le classement ;
- le règlement intérieur et le règlement des études (avec mention des années d'adoption ou de modification) ;
- la description des parcours et des maquettes pédagogiques par spécialité ;
- les comptes-rendus des deux derniers conseils d'établissement et des deux derniers conseils pédagogiques ;
- la brochure d'information destinée au public (cursus, modalités d'inscription, programmation) ;
- en complément, le cas échéant (pour une 1re demande, un changement de catégorie, un ajout d'une spécialité ou un renouvellement hors délai au-delà de 7 ans) :
- les statuts ou documents juridiques spécifiant le statut de l'établissement (pour une première demande) ;
- les relevés de décision des conseils pédagogiques des deux dernières années ;
- les copies des conventions de partenariat (notamment en cas de cycle préparatoire au diplôme national, accompagnées des règlements d'évaluation et pièces d'examen) ;
- le plan de formation du personnel ;
- le descriptif des projets communs ou partenariats avec des associations de pratiques en amateur ;
- un modèle de dossier d'élève et de bulletin d'évaluation.
La collectivité ou le groupement de collectivités gestionnaire transmet le dossier à la préfecture de Région, laquelle le transmet au ministère chargé de la culture, qui prend la décision finale, après avis de la direction régionale des affaires culturelles (DRAC).
Les lecteurs ont également consulté…
Intégration fiscale : une option rétroactive possible ?
Intégration fiscale : une option à exercer dans les délais ?
Pour rappel, le régime de l'intégration fiscale permet, sous certaines conditions, à une société dite société-mère de se constituer seule redevable de l'impôt sur les sociétés dû sur l'ensemble des résultats des sociétés membres du groupe qu’elle constitue avec ses filiales.
Pour bénéficier de ce régime, la société mère doit exercer une option auprès de l'administration fiscale, au plus tard à l'expiration du délai de dépôt de la déclaration de résultats de l'exercice précédant celui à compter duquel elle souhaite appliquer le régime.
Cette option doit également respecter certaines formalités, notamment être accompagnée de l'accord des sociétés appelées à rejoindre le groupe.
Mais que se passe-t-il lorsque la société mère oublie d'exercer son option dans les délais ? Peut-elle régulariser sa situation à l'occasion d'une réclamation fiscale ?
C'est précisément la question soulevée dans une affaire récente.
Une société fait l'objet d'une vérification de comptabilité à l'issue de laquelle elle se voit réclamer des suppléments d'impôt sur les sociétés au titre de 2 exercices.
Plus de 5 ans plus tard, elle dépose une réclamation auprès de l'administration fiscale et demande à bénéficier rétroactivement du régime de l'intégration fiscale pour son établissement stable situé en France et 2 de ses filiales, avec effet rétroactif.
Une demande rejetée par l'administration fiscale, qui estime que l'option a été exercée trop tardivement.
Ce que conteste la société, qui rappelle qu'un contribuable ayant omis d'exercer une option fiscale dans le délai prévu peut, en principe, régulariser sa situation dans le délai de réclamation.
Elle estime également pouvoir bénéficier du délai spécial de réclamation ouvert aux contribuables faisant l'objet d'une procédure de rectification, qui leur permet de présenter leurs propres réclamations dans un délai égal à celui dont dispose l'administration.
Selon elle, sa demande d'intégration fiscale rétroactive doit donc être acceptée.
Une analyse que ne partage pas le juge.
Il rappelle que la possibilité de régulariser tardivement une option fiscale connaît des exceptions, notamment lorsque la mise en œuvre du régime concerné impose nécessairement le respect d'un délai déterminé.
Or, pour bénéficier du régime de l'intégration fiscale, la société mère doit notifier son option à l'administration au plus tard à l'expiration du délai de dépôt de la déclaration de résultats de l'exercice précédant celui à compter duquel elle souhaite appliquer ce régime.
Dans cette affaire, la société aurait donc dû exercer son option dans les délais de dépôt des déclarations de résultats des 2 exercices en cause. Sa demande formulée quelques années plus tard est, par conséquent, tardive.
Le juge relève également que les attestations d'accord des 2 filiales ne sont pas datées et que celle de l'une d'elles a été signée par une personne qui n'avait plus qualité pour la représenter, la société ayant été placée en liquidation judiciaire.
Quant au délai spécial de réclamation invoqué, il ne peut être utilisé qu'à l'égard de la même imposition et du même contribuable.
Or, si la société mère a effectivement fait l'objet d'une procédure de rectification concernant ses propres résultats, elle demande ici à bénéficier du régime de l'intégration fiscale pour constituer un groupe avec ses filiales, lesquelles n'ont fait l'objet d'aucun rehaussement.
Elle ne peut donc pas se prévaloir de ce délai spécial pour obtenir le bénéfice de l'intégration fiscale.
Les lecteurs ont également consulté…


Exposition au radon : la méthode de calcul de la dose d’exposition des travailleurs évolue
Une nouvelle méthode d’exposition au radon sans remise en cause de l’obligation de prévention
Rappelons que le radon est un gaz radioactif naturel, présent dans les sols et susceptibles de s’accumuler dans certains espaces notamment lorsqu’ils sont insuffisamment ventilés.
L’exposition à ce gaz constitue un risque pour la santé des travailleurs, notamment dans certains lieux de travail souterrains.
Jusqu’alors, la réglementation prévoyait des modalités spécifiques pour évaluer la dose efficace reçue par les travailleurs exposés au radon dans les lieux de travail concernés.
Cette évaluation devait notamment tenir compte du facteur d’équilibre entre le radon et ses descendants radioactifs à vie courte.
Le calcul de la dose d’exposition ne reposait donc pas uniquement sur la concentration de radon mesurée dans l’air. Il devait également tenir compte de ses descendants radioactifs et pouvait être réalisé selon différentes méthodes, notamment par mesurage direct ou à partir de valeurs de référence.
Mais, dans une décision récente, le juge a remis en cause les règles qui permettaient de déterminer, selon cette méthode spécifique, la dose de rayonnement reçue par les travailleurs exposés au radon dans certains lieux de travail.
Concrètement, cette méthode particulière de calcul n’est désormais plus applicable. Les règles permettant notamment d’estimer la dose reçue à partir de la concentration en radon et de la présence de ses descendants radioactifs sont supprimées.
Cela signifie que les employeurs concernés ne peuvent plus se référer à cette méthode spécifique pour déterminer la dose d’exposition des travailleurs.
Attention : cette évolution ne supprime pas le risque lié au radon, ni les obligations de prévention qui s’y attachent.
L’exposition des travailleurs au radon doit toujours être prise en compte dans l’évaluation des risques lorsqu’ils y sont exposés. En revanche, les employeurs ne sont plus tenus d’appliquer la méthode spécifique de calcul réglementaire jusqu’alors prévue.
Sur le plan opérationnel, les documents et procédures internes faisant référence à cette méthode de calcul doivent donc être actualisés afin de tenir compte de cette évolution.
Les lecteurs ont également consulté…
Diffuseurs d’œuvres : bientôt une échéance pour la déclaration des cotisations sociales
La déclaration du 3e trimestre à effectuer avant le 15 octobre 2026
Les diffuseurs doivent déclarer les rémunérations versées aux artistes-auteurs au titre du 3e trimestre 2026, soit pour la période allant de juillet à septembre 2026.
Cette déclaration doit être effectuée au plus tard le 15 octobre 2026 depuis leur espace en ligne dédié aux artistes-auteurs.
2 modalités sont proposées pour honorer cette obligation :
- par saisie directe du formulaire en ligne ;
- par dépôt d’un fichier.
Pour accompagner les diffuseurs dans cette démarche, l’Urssaf met à leur disposition un mode d’emploi dédié à la déclaration trimestrielle.
Au-delà de la déclaration, notez que le règlement des cotisations peut, quant à lui, être effectué par télépaiement ou par carte bancaire.
Les lecteurs ont également consulté…
Incendies : le dispositif « zéro reste à charge » évolue
Une prolongation de l’aide exceptionnelle aux entreprises jusqu’au 4 octobre 2026 pour certains territoires
Rappelons que certaines entreprises de moins de 250 salariés peuvent bénéficier d’une aide exceptionnelle lorsqu’elles disposent d’une autorisation d’activité partielle pour un motif faisant suite à un incendie de forêt et que leur établissement est situé dans une commune ayant fait l’objet d’une mesure d’évacuation ou de confinement.
Cette aide permet de couvrir la différence entre l’indemnité d’activité partielle versée au salarié et l’allocation d’activité partielle perçue par l’employeur. L’entreprise bénéficie ainsi, pour les heures éligibles, d’un « zéro reste à charge ».
Le simple fait de subir une baisse d’activité liée aux incendies ne suffit donc pas : les conditions relatives à l’effectif, à la commune d’implantation et à l’existence d’une mesure d’évacuation ou de confinement doivent être remplies.
Initialement, l’aide concernait les heures non travaillées comprises entre le 20 juillet et le 30 août 2026.
Elle est désormais prolongée pour les heures non travaillées jusqu’au 4 octobre 2026.Attention toutefois : cette prolongation ne concerne pas tous les territoires.
Le dispositif distingue désormais deux périodes :
- Du 20 juillet au 30 août 2026 : les communes éligibles de Gironde, des Landes et du Var sont concernées ;
- Du 31 août au 4 octobre 2026 : seules les communes éligibles de Gironde et des Landes sont concernées. Le Var ne bénéficie donc pas de la prolongation au-delà du 30 août 2026.
Par ailleurs, 3 nouvelles communes sont ajoutées à la liste des communes éligibles :
- Pessac, en Gironde,
- Garein et Luglon, dans les Landes.
Ces communes figurent également dans la liste applicable du 31 août au 4 octobre 2026. Les entreprises qui y sont implantées peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide pour les 2 périodes concernées.
Les entreprises implantées dans ces communes peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide exceptionnelle.
Désormais, pour déterminer si une entreprise peut bénéficier du « zéro reste à charge », il convient donc de vérifier :
- son effectif : moins de 250 salariés ;
- la commune d’implantation de l’établissement ;
- l’existence d’une mesure d’évacuation ou de confinement ;
- la période pendant laquelle les heures d’activité partielle ont été réalisées ;
- et le fait que l’activité partielle soit bien autorisée en raison des incendies.
L’aide est versée par l’Agence de services et de paiement (ASP). En cas de versement indu, l’employeur peut être mis en demeure de rembourser les sommes perçues.
Il peut toutefois solliciter une remise totale ou partielle de cette somme en cas de situation économique critique, sous réserve de fournir les justificatifs nécessaires.
Les lecteurs ont également consulté…
Arrêts maladie longue durée : durcissement des règles d’indemnisation !
Une durée d’indemnisation des affections longue durée réduite à 1 an et des fraudes punies plus sévèrement
Pour mémoire, une affection de longue durée, ou « ALD », correspond à une maladie dont la gravité ou le caractère chronique nécessite des soins prolongés et particulièrement coûteux. Lorsqu’elle est dite « exonérante », elle ouvre droit à une prise en charge à 100 % des soins liés à cette affection.
Jusqu’à présent, les assurés atteints d’une affection nécessitant un arrêt de travail d’au moins 6 mois, sans pour autant relever d’une ALD exonérante, pouvaient bénéficier d’un régime dérogatoire d’indemnisation.
Ces situations, souvent qualifiées d’« ALD non exonérantes », permettaient le versement des indemnités journalières de Sécurité sociale (IJSS) pendant une durée maximale de 3 ans, soit jusqu’à 1 095 jours pour une même affection.
À partir du 15 octobre 2026, ce régime est resserré : pour les salariés concernés, les IJSS ne pourront plus être versées que pendant 1 an maximum, contre 3 ans jusqu’à présent.
Concrètement, cette nouvelle durée maximale s’appliquera :
- aux arrêts de travail prescrits à compter du 15 octobre 2026 ;
- ainsi qu’aux arrêts en cours qui atteignent 6 mois après le 15 octobre 2026.
Par voie de conséquence, les salariés déjà en arrêt depuis plus de 6 mois au 15 octobre 2026 restent soumis aux anciennes règles et peuvent être indemnisés pendant 3 ans maximum, comme auparavant.
Après l’épuisement de cette période d’indemnisation d’1 an, une nouvelle période d’indemnisation d’1 an pourra être ouverte pour la même maladie uniquement si le salarié a repris le travail pendant au moins 1 an.
Notez que cette évolution ne concerne pas les ALD exonérantes, pour lesquelles la durée maximale d’indemnisation reste fixée à 3 ans.
Autre changement : depuis le 19 septembre 2026, les assurés qui utilisent abusivement leur qualité d’assuré social pour obtenir, de manière injustifiée, une prescription d’arrêt de travail sans lien avec leur état de santé, peuvent être sanctionnés par une pénalité financière.
Sont notamment visées les situations de « nomadisme médical », dans lesquelles un assuré consulte plusieurs médecins dans l’unique but d’obtenir plusieurs prescriptions d’arrêt de travail.
Avant toute sanction, une procédure d’échange préalable avec l’assuré devra toutefois permettre de caractériser l’existence d’un abus manifeste.
Les lecteurs ont également consulté…
Aide à domicile : de nouvelles données à communiquer pour les départements
Tarifs, salaires, effectifs : les départements devront désormais fournir une vision plus précise des services d’aide à domicile
Jusqu’alors, les départements étaient tenus de transmettre à la Caisse nationale de solidarité pour l’autonomie (CNSA), certaines données relatives au calcul des concours financiers destinés au financement de :
- l’allocation personnalisée d’autonomie (APA) versée aux personnes âgées en perte d’autonomie pour financer une aide à domicile ;
- la prestation de compensation du handicap (PCH), visant à couvrir certaines dépenses liées à la perte d’autonomie
Mais, dans ce cadre, les catégories d’informations à communiquer restaient générales et ne permettaient pas toujours d’avoir une vision suffisamment détaillée du fonctionnement des services d’aides à domicile et de l’utilisation des financements publics.
C’est pourquoi, depuis le 11 septembre 2026, les départements doivent désormais communiquer à la CNSA des données relatives :
- à la tarification des services d’aide et d’accompagnement à domicile, notamment aux mesures salariales mises en œuvre ;
- aux moyens humains mobilisés par ces services.
Ces nouvelles données doivent permettre à la CNSA de mieux apprécier le coût des mesures destinées à renforcer l’attractivité, la dignité et les rémunérations des métiers de l’aide à domicile.
Sur demande de la CNSA, les départements doivent également pouvoir fournir des informations complémentaires, notamment sur :
- l’identification administrative et juridique des services ;
- leur tarification ;
- leur niveau d’activité au titre de l’APA, de la PCH et de l’aide-ménagère ;
- la contribution financière des bénéficiaires de l’APA ou de la PCH.
Notez enfin que ces données doivent être transmises au plus tard le 30 juin suivant l’exercice concerné (et jusqu’au 31 août suivant l’exercice concerné en cas d’incohérence pointée par la CNSA).
Les lecteurs ont également consulté…
Produits phytopharmaceutiques : attention aux conflits d’intérêts !
Distinction entre la vente et le conseil autour des produits phytosanitaires
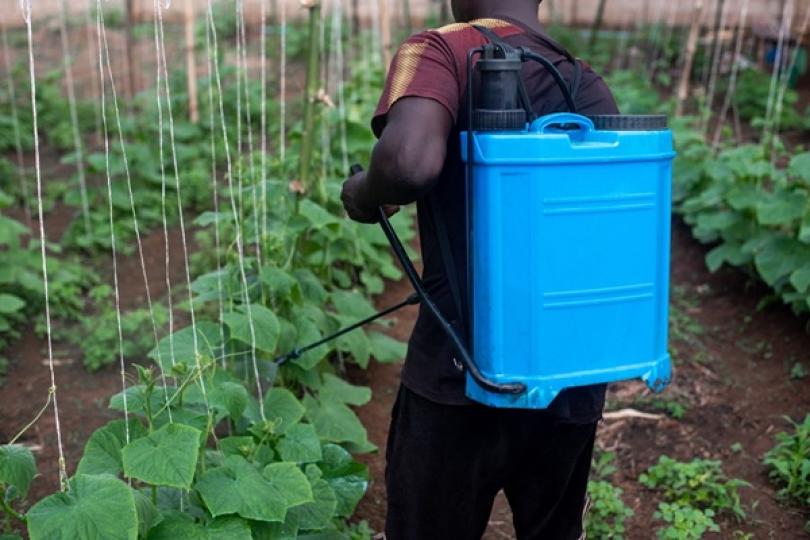
Les produits phytosanitaires auxquels ont recours les professionnels du secteur agricole doivent être utilisés avec précaution du fait des impacts qu’ils peuvent avoir sur l’environnement.
Le Gouvernement entend donc s’assurer qu’il n’existe pas de conflits d’intérêts pour les professionnels qui vendent ces produits et proposent du conseil relatif à leur utilisation.
Les régimes distincts de conseil stratégique et de conseil spécifique se voient unifiés sous la référence de « conseil à l’utilisation de produits phytopharmaceutiques » afin de simplifier le cadre entourant ces activités.
Le périmètre de l’activité de conseil est redéfini. Il est désormais expressément prévu que le conseil lié à l’utilisation de produits phytopharmaceutiques est établi en tenant compte :
- des éléments communiqués par le décideur de l’entreprise utilisatrice des produits phytopharmaceutiques sur sa stratégie de protection des cultures, des exigences s’appliquant à la production, des précédents culturaux et des traitements déjà effectués ;
- des spécificités pédoclimatiques, sanitaires et environnementales des espaces concernés, y compris la présence de riverains et d’autres activités humaines.
Lorsque le conseil promeut l’utilisation d’un produit phytopharmaceutique, il doit détailler :
- la substance active ou la spécialité recommandée ;
- l’usage ;
- les parcelles concernées ;
- les superficies à traiter ;
- les conditions d’emploi et la classification des produits.
Il faut, en outre, que le conseil indique l’existence de méthodes alternatives à l’utilisation de produits pharmaceutiques qui peuvent être utilisées pour la protection des cultures, la prévention, la lutte ou la réduction des dégâts.
Concernant les personnes qui délivrent ces conseils et qui travaillent dans des entreprises également commercialisatrices de produits, certaines conditions doivent être observées :
- elles doivent justifier d’une des compétences suivantes :
- être titulaire d’un diplôme ou titre dans les domaines de l’agronomie, des productions végétales, de l’environnement, de l’agroécologie, de la gestion des ressources naturelles ou des domaines équivalents ;
- disposer d’une expérience professionnelle minimale de 5 ans dans le conseil agronomique ;
- elles doivent participer de manière régulière à des actions de formation pour actualiser leurs compétences ;
- elles n’exercent aucune mission en lien avec une activité de mise en vente, de vente ou de distribution de produits pharmaceutiques ;
- elles ne sont pas rémunérées sur la base de la vente de ces produits.
Une exception est prévue concernant l’interdiction pour une même personne d’exercer les activités de vente et de conseil : cette interdiction ne s’appliquera pas aux entreprises de plus petite taille ne pouvant affecter des temps plein à chacune de ces activités (le nombre de salariés en dessous duquel cette exception devient applicable restant à déterminer).
Les entreprises concernées ont jusqu’au 16 août 2027 pour se mettre en conformité.