Espèces susceptibles d’occasionner des dégâts : une destruction possible ?
Encadrement de la destruction des espèces susceptibles d’occasionner des dégâts (ESOD)
Chaque département métropolitain se voit attribué une liste des espèces pouvant faire l’objet de mesures de régulation.
Les espèces concernées sont principalement le renard, la fouine, la martre, la belette, le corbeau freux, la corneille noire, la pie bavarde, le geai des chênes et l'étourneau sansonnet.
Dans l’optique de prévenir les dommages agricoles ou tout simplement de protéger la faune et les élevages, les chasseurs, fermiers, exploitants agricoles ou encore piégeurs agréés pourront donc éliminer ces animaux uniquement s’ils respectent les modalités et les périodes de destruction.
À titre d’exemple, les méthodes autorisées pour chaque espèce ne sont pas les mêmes, puisqu’il est possible de recourir au piégeage, au tir, au déterrage avec ou sans chiens ou encore à la chasse au vol.
De même, certaines méthodes peuvent être limitées géographiquement.
En ce qui concerne l’encadrement des périodes de destruction, celles-ci varient selon l’espèce et le mode de régulation. Ainsi, certaines interventions sont autorisées toute l’année tandis que d’autres sont limitées à la période de la clôture de la saison de chasse (avec extensions possibles sur autorisation préfectorale).
Pour rappel, tout animal n'appartenant pas à une espèce classée « encadrement de la destruction des espèces susceptibles d’occasionner des dégâts » (ESOD) capturé accidentellement doit être immédiatement relâché.
L’ensemble des règles d’encadrement mises à jour peuvent être consultées ici (en annexe).
Les lecteurs ont également consulté…
TVA et CIBS : rendez-vous en 2027 !
Recodification de la TVA : quelques mois de plus pour se préparer
Pour rappel, un vaste chantier de réorganisation des règles fiscales applicables aux biens et services est engagé depuis plusieurs années avec la création du code des impositions sur les biens et services (CIBS).
Dernière étape importante de ce chantier : les dispositions législatives relatives à la TVA, aujourd’hui principalement contenues dans le code général des impôts (CGI), doivent à leur tour être transférées dans le CIBS.
Initialement, cette nouvelle organisation devait entrer en vigueur le 1er septembre 2026.
Un calendrier qui vient finalement d’être revu : l’entrée en vigueur de la recodification de la TVA est reportée au 1er janvier 2027.
Ce report permet notamment de ne pas faire coïncider cette importante réorganisation des règles de TVA avec la première échéance de la réforme de la facturation électronique, fixée au 1er septembre 2026.
Pour autant, le principe de la recodification n’est pas remis en cause. À compter du 1er janvier 2027, les dispositions législatives relatives à la TVA seront donc regroupées au sein du livre II du CIBS.
Notez que cette recodification intervient, pour l’essentiel, à droit constant. Il ne s’agit donc pas de créer un nouveau régime de TVA, mais de réorganiser les règles existantes et, notamment, de regrouper certaines dispositions aujourd’hui dispersées.
Franchise en base de TVA : une nouvelle référence sur les factures
Le changement de codification aura néanmoins des conséquences très concrètes pour les entreprises, notamment en matière de facturation.
Actuellement, les entreprises qui bénéficient de la franchise en base de TVA ne facturent pas cette taxe à leurs clients.
Lorsqu’elles délivrent une facture, elles doivent notamment y faire figurer la mention « TVA non applicable, article 293 B du CGI ».
Avec le transfert des règles de TVA vers le CIBS, cette référence va nécessairement évoluer.
À compter du 1er janvier 2027, le régime de la franchise en base sera codifié dans le CIBS. La référence à utiliser deviendra donc « TVA non applicable, article L. 233-3 du CIBS ».
Les entreprises concernées, et notamment les micro-entrepreneurs bénéficiant de la franchise en base de TVA, devront donc tenir compte de cette nouvelle référence dans leurs modèles de factures.
Une période de transition est toutefois prévue : les anciennes références au CGI pourront continuer à être utilisées jusqu’au 30 juin 2028.
En pratique, le 1er janvier 2027 ne constituera donc pas une date couperet imposant de modifier immédiatement tous les modèles de factures.
Doctrine fiscale : une continuité assurée
Le changement de code pose également la question du devenir des commentaires et des prises de position de l’administration fiscale faisant référence aux dispositions actuelles du CGI.
Sur ce point, une continuité est prévue : pour l’application des garanties permettant à un contribuable de se prévaloir de l’interprétation de l’administration, les prises de position portant sur les anciennes dispositions du CGI vaudront également pour les dispositions correspondantes du CIBS.
Une précision importante alors que certains commentaires administratifs font encore référence à l’ancien calendrier.
Les lecteurs ont également consulté…
Conjoint collaborateur : un changement de statut à anticiper
Conjoint collaborateur : la limite de 5 ans entre pleinement en pratique
Rappelons que le conjoint collaborateur désigne le conjoint, partenaire de PACS ou concubin du chef d’entreprise qui participe régulièrement à l’activité de l’entreprise, sans être rémunéré par un contrat de travail et sans être associé.
Dans l’optique de renforcer la protection sociale de ces conjoints en les incitant à bénéficier d’un statut professionnel plus protecteur, le bénéfice du statut de « conjoint collaborateur » est limité à 5 ans.
À l’issue de cette période, si la personne continue de travailler régulièrement dans l’entreprise, elle doit changer de statut.
Une échéance au 31 décembre 2026 pour les situations les plus anciennes
Les personnes qui avaient déjà le statut de conjoint collaborateur avant le 1er janvier 2022 peuvent le conserver jusqu’au 31 décembre 2026 au plus tard.
Une exception est toutefois prévue : les personnes nées en 1964 ou avant, qui avaient acquis ce statut avant le 1er janvier 2022, peuvent le conserver jusqu’à 67 ans maximum.
Pour les personnes devenues conjoint collaborateur à compter du 1er janvier 2022, la durée maximale de 5 ans se calcule à partir de la date de début du statut.
Quel statut choisir ensuite ?
Si le conjoint continue de participer régulièrement à l’activité, 3 solutions peuvent être envisagées, selon la situation et la forme juridique de l’entreprise :
- soit opter pour le statut de « conjoint associé » ;
- soit opter pour le statut de « conjoint salarié » ;
- soit cesser de participer à l’activité.
À défaut de choix, si l’activité régulière dans l’entreprise se poursuit, le statut de conjoint salarié s’applique automatiquement.
Opter pour le statut de « conjoint salarié »
En cas d’option pour le statut de « conjoint salarié », cela impliquera, pour le chef d’entreprise, d’effectuer une déclaration préalable à l’embauche, d’établir un contrat de travail, de verser une rémunération et de déclarer chaque mois les salaires et cotisations via la DSN.
Notez que, par définition, l’ensemble des démarches préalables à l’embauche doivent être effectuées avant la prise d’effet du nouveau statut.
Opter pour le statut de « conjoint associé »
Ensuite, le statut de « conjoint associé » suppose que le conjoint détienne des parts sociales ou des actions. Il faut donc vérifier que la forme juridique de l’entreprise l’autorise.
Ainsi, ce choix est impossible dans une entreprise individuelle, une auto-entreprise, une EURL ou une SASU sans adaptation de la forme juridique, laquelle supposera une déclaration sur le guichet unique des formalités d’entreprises.
Dernier point : dans le cas où le conjoint ne détenait, jusqu’alors, pas de parts sociales ou d’actions dans la société, une modification des statuts, une cession de parts ou une entrée au capital peut s’avérer nécessaire pour opter pour ce statut.
Notez que, dans une SARL, le conjoint conservera le statut de travailleur indépendant uniquement s’il exerce aussi les fonctions de gérant et relève, en raison de la répartition du capital, de la gérance majoritaire.
Opter pour la fin de la participation régulière à l’activité
Si le conjoint ne participe plus régulièrement à l’activité, le chef d’entreprise doit déclarer la fin du statut de conjoint collaborateur sur le guichet unique des formalités des entreprises, au moyen d’une formalité de modification.
En pratique, les entreprises concernées ont donc intérêt à vérifier dès maintenant la date de début du statut et à préparer, si nécessaire, le statut qui prendra le relais.
Les lecteurs ont également consulté…
Changement climatique et évolution du littoral : instauration d’une nouvelle stratégie nationale
La stratégie nationale de gestion intégrée du trait de côte : un cadre de référence
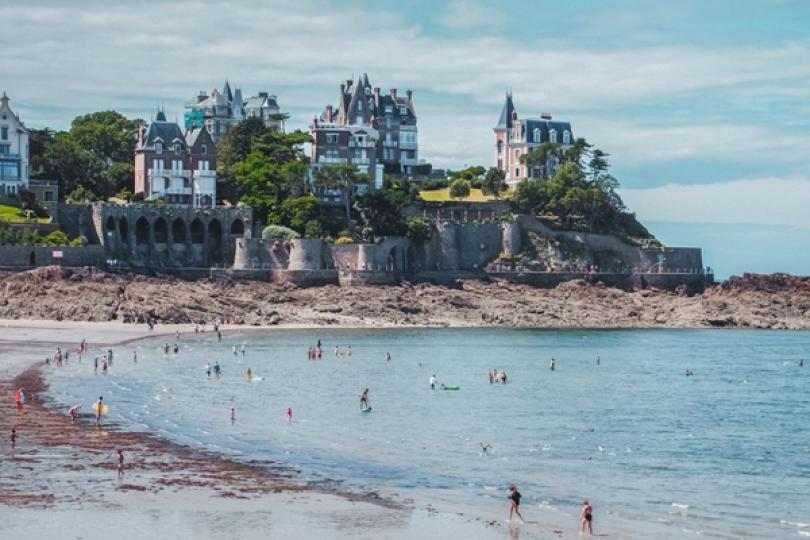
Le changement climatique, résultant de plusieurs phénomènes naturels ou liés à l’action de l’Homme, participe au recul du trait de côte, sans pour autant freiner l’attractivité du littoral et empêcher les installations.
Pourtant, le trait de côte, défini comme « la limite entre la terre et la mer », est de plus en plus touché par l’érosion côtière et la montée du niveau de la mer : on parle de « recul du trait de côte ».
Ce recul du trait de côte entraine des impacts sur les enjeux environnementaux, sociaux et économiques des littoraux.
Pour pallier les évolutions du littoral, une nouvelle stratégie nationale est donc mise en place et s’inscrit comme un « cadre de référence pour la protection du milieu et la gestion intégrée du trait de côte ».
À noter que la gestion intégrée du trait de côte repose sur une approche englobant l’ensemble de la bande côtière, soit la zone plus large qui englobe le trait de côte, ainsi que les espaces terrestres et maritimes situés à proximité.
Cette stratégie nationale prévoit un programme d’actions pour 2030 qui s’appuie sur le rôle des milieux naturels afin d’accompagner les territoires concernés pour atténuer les effets du changement climatique sur le littoral.
Ce programme comprend 17 actions et s’organise en 5 axes :
- approfondir et partager la connaissance ;
- engager les territoires dans une trajectoire d’adaptation ;
- mobiliser des outils d’adaptation ;
- impliquer et sensibiliser les acteurs ;
- financer l’adaptation des littoraux.
Pour atteindre ces objectifs, ces 17 actions sont déclinées en 60 mesures concrètes visant à permettre un suivi régulier de leur mise en œuvre.
Le dossier de présentation complet détaillant la stratégie nationale de gestion intégrée du trait de côte est consultable ici.
Les lecteurs ont également consulté…
Qualité de l’eau en Bretagne : mise en place d’une expérimentation pour le secteur agricole
Des formalités écartées pour privilégier les expertises
Depuis plusieurs années, des efforts importants sont demandés aux agriculteurs bretons en matière de fertilisation des sols afin de limiter l’impact de leurs activités sur la qualité de l’eau.
Si des résultats très significatifs ont pu être observés sur les dernières décennies, la tendance semble ralentir.
C’est pourquoi une expérimentation est lancée en Bretagne pour alléger les démarches imposées aux agriculteurs afin de leur permettre d’agir avec plus d’autonomie sur la base de leur expertise.
De ce fait, pour les exploitants agricoles et les personnes physiques ou morales épandant des fertilisants azotés sur des terres agricoles situées en zone vulnérable de la région Bretagne, il ne sera désormais plus nécessaire d’établir et de suivre un plan de fumure.
C’est un document qui prévoit, pour chaque parcelle agricole, les apports de fertilisants nécessaires aux cultures. Il sert à déterminer au préalable les quantités à apporter en tenant compte notamment :
- des besoins de la culture ;
- de l’azote déjà présente dans le sol ;
- de l’historique de culture de la parcelle ;
- du rendement attendu.
En revanche, les personnes dispensées seront toujours tenues à la mise à jour d’un cahier d’épandage des fertilisants azotés.
Afin de toutefois contrôler en direct les résultats, le préfet doit établir une liste de personnes qui seront contrôlées au long de cette expérimentation.
Cette liste se compose :
- des personnes présentant un risque objectif de pollution à l’azote ;
- d’un échantillon de personnes triées de façon aléatoire ;
- de personnes dont les contrôles ont révélé une non-conformité l’année précédente.
Cette expérimentation se tiendra pendant 5 ans et a débuté le 1er septembre 2026.
- Décret no 2026-823 du 27 août 2026 portant expérimentation en Région Bretagne d'une dérogation au dispositif réglementaire d'équilibre de la fertilisation et de gestion de l'azote par la suppression du plan prévisionnel de fumure et l'introduction de mesures de reliquats de début de drainage
- Arrêté du 27 août 2026 relatif à la mise en œuvre du décret no 2026-823 du 27 août 2026 portant expérimentation en Région Bretagne d'une dérogation au dispositif réglementaire d'équilibre de la fertilisation et de gestion de l'azote par la suppression du plan prévisionnel de fumure et l'introduction de mesures de reliquats de début de drainage
Les lecteurs ont également consulté…
Taxe sur les énergies renouvelables dans les transports : du nouveau
TIRUERT : une place renforcée pour l’hydrogène
Pour rappel, la taxe incitative relative à l’utilisation d’énergierenouvelable dans les transports (TIRUERT) repose sur un mécanisme destiné à inciter les opérateurs concernés à utiliser une proportion minimale d’énergie renouvelable dans les transports.
Les modalités permettant de justifier et de comptabiliser les énergies renouvelables utilisées sont strictement encadrées.
Depuis le 1er août 2026, ces règles évoluent notamment pour tenir compte de l’hydrogène éligible, qui vise l’hydrogène renouvelable, ainsi que l’hydrogène bas carbone produit par électrolyse.
De nouvelles règles de traçabilité sont ainsi mises en place pour permettre la prise en compte de cet hydrogène dans le dispositif.
Les stations de ravitaillement en hydrogène, ainsi que les raffineries et bioraffineries concernées, doivent notamment être inscrites sur un registre tenu par l’administration. Seules les installations inscrites peuvent permettre l’émission de certificats d’utilisation de l’hydrogène éligible.
Pour les stations de ravitaillement, cette inscription suppose notamment la transmission d’informations permettant leur identification et leur localisation, ainsi que la transmission de données relatives à leurs caractéristiques techniques et à la traçabilité des volumes d’hydrogène distribués et consommés.
Hydrogène : de nouvelles obligations déclaratives
L’utilisation de l’hydrogène éligible doit également faire l’objet d’une déclaration au titre de chaque mois civil.
Cette déclaration doit être transmise, par voie dématérialisée, au plus tard 60 jours calendaires après la fin du mois concerné, par le raffineur ou bioraffineur utilisateur, l’exploitant de la station de ravitaillement ou, le cas échéant, son agrégateur.
Elle doit notamment préciser l’installation dans laquelle l’hydrogène a effectivement été utilisé, les quantités concernées, les informations relatives à la preuve de durabilité, ainsi que les émissions de gaz à effet de serre liées à sa production, son transport et sa distribution.
Après vérification de la déclaration, l’administration valide les quantités déclarées et émet un certificat d’utilisation de l’hydrogène éligible, permettant sa prise en compte dans le cadre de la TIRUERT.
Notez que, par principe, une même quantité d’hydrogène éligible ne peut donner lieu qu’à un seul droit à comptabilisation.
Énergies renouvelables : des contrôles renforcés
Parallèlement, les modalités de contrôle des unités de production reconnues sont renforcées.
Ainsi, lorsqu’il existe un doute sérieux sur la sincérité des pièces fournies dans un dossier de reconnaissance et un risque de fraude concernant les critères de durabilité, l’administration peut demander à l’exploitant de faire réaliser un audit supplémentaire et indépendant.
Cet audit est effectué aux frais de l’exploitant par un organisme certificateur reconnu par l’administration.
Des contrôles supplémentaires peuvent également être imposés directement sur le lieu de production. Ils doivent alors être réalisés dans les 3 mois suivant leur notification et, en tout état de cause, au moins une fois tous les 4 ans.
Non-respect des règles = perte possible de l’avantage
Les conséquences d’un manquement peuvent être importantes. La reconnaissance de l’unité de production peut notamment cesser de s’appliquer en cas :
- de modification substantielle des éléments ayant permis sa reconnaissance ;
- de perte des garanties de traçabilité ;
- d’absence injustifiée de transmission du bilan annuel d’approvisionnement ;
- ou de défaut de réalisation d’un contrôle supplémentaire demandé par l’administration.
La perte de tout ou partie de cette reconnaissance entraîne alors la non-éligibilité des produits concernés, y compris lorsqu’une déclaration de durabilité a déjà été établie.
Des mesures spécifiques sont également prévues pour l’hydrogène : en cas de manquement aux obligations de traçabilité ou de déclaration, l’administration peut refuser ou suspendre l’inscription de l’opérateur au registre. Pendant cette période de suspension, l’hydrogène concerné n’est plus éligible au dispositif.
Ces nouvelles dispositions sont applicables depuis le 1er août 2026.
Les lecteurs ont également consulté…

MaPrimeRénov : des prises en charges restreintes
MaPrimeRénov : les parcours s’adaptent
Afin d’encourager les propriétaires à faire réaliser des travaux d’économies d’énergie, le dispositif MaPrimeRénov’ permet de leur accorder des financements, en fonction des travaux réalisés, versés par l’Agence nationale de l’habitat (Anah).
À ce titre, plusieurs « parcours » sont mis en place selon la nature du projets de travaux.
Pour les grandes rénovations d’ampleurs, le « parcours accompagné » est mis en place.
Cependant, lorsque les travaux envisagés ne portent que sur un point de rénovation précis, c’est le parcours par geste qui est mis en place.
Ce parcours par geste a évolué depuis le 1er septembre 2026.
En effet, plusieurs types de travaux sont désormais exclus du dispositif, notamment ceux concernant :
- les équipements de chauffage ou de fournitures d’eau chaude sanitaire indépendants fonctionnant au bois ou autres biomasses ;
- les pompes à chaleurs dédiées à la production d’eau chaude sanitaire ;
- les systèmes de ventilation ;
- l’isolation ;
- les équipements de chauffage ;
- les équipements de fourniture d’eau chaude sanitaire fonctionnant à l’énergie solaire thermique ou avec des capteurs solaires hybrides (hors Outre-Mer).
Pour les gestes toujours couverts, l’accès au parcours par geste est prolongé jusqu’au 31 décembre 2027 en France métropolitaine pour les logements dont le diagnostic de performance énergétique les classe comme F ou G.
Il faut noter que les travaux ne pouvant plus bénéficier de l’aide MaPrimeRénov’ peuvent néanmoins toujours profiter du dispositif de l’éco-prêt à taux zéro.
En ce qui concerne le parcours accompagné, depuis le 1er septembre 2026, il ne peut plus aboutir à la prise en charge de pompes à chaleur utilisant des énergies fossiles.
Pour les maisons individuelles, cette nouvelle limitation s’applique également aux travaux visant à l’installation ou la conservation d’un système de chauffage ou de production d'eau chaude sanitaire utilisant des combustibles fossiles.
- Décret no 2026-822 du 25 août 2026 modifiant le décret no 2020-26 du 14 janvier 2020 relatif à la prime de transition énergétique
- Arrêté du 25 août 2026 modifiant l'arrêté du 14 janvier 2020 relatif à la prime de transition énergétique
- Arrêté du 25 août 2026 modifiant l'arrêté du 17 novembre 2020 relatif aux caractéristiques techniques et modalités de réalisation des travaux et prestations dont les dépenses sont éligibles à la prime de transition énergétique et l'arrêté du 30 mars 2009 relatif aux conditions d'application de dispositions concernant les avances remboursables sans intérêt destinées au financement de travaux de rénovation afin d'améliorer la performance énergétique des logements anciens
Les lecteurs ont également consulté…
Prestations « pro bono » : la générosité est-elle taxée ?
Prestations gratuites : pas de recettes imposables en BNC
Une avocate réalise, pendant plusieurs années, des prestations gratuites au profit de 2 associations.
Ces prestations ne donnent lieu à aucune facturation. L'avocate les valorise néanmoins sur la base d'un taux horaire de 300 € HT et reporte les sommes correspondantes sur ses déclarations de revenus en tant que dons, afin de bénéficier de la réduction d'impôt applicable aux dons effectués par les particuliers.
À l'occasion d'un contrôle, l'administration fiscale considère toutefois que ces sommes correspondent à des abandons d'honoraires.
Selon elle, l'avocate doit être regardée comme ayant eu à sa disposition les honoraires correspondant aux prestations réalisées, avant de les abandonner au profit des associations. Leur montant constitue donc, selon l'administration, une recette professionnelle qui doit être intégrée à ses bénéfices non commerciaux (BNC).
Une analyse que conteste l'avocate : puisqu'elle a réalisé ces prestations gratuitement et ne les a jamais facturées, aucun honoraire n'a été perçu ou mis à sa disposition.
Et le juge lui donne raison sur ce point.
Il rappelle que, pour déterminer le bénéfice imposable d'un professionnel libéral, la valeur d'une prestation de services réalisée gratuitement dans le cadre d'une activité « pro bono » ne constitue pas une recette imposable.
L'administration ne peut donc pas considérer que le professionnel a nécessairement disposé d'un revenu avant de l'abandonner au seul motif qu'une prestation a effectivement été réalisée.
Dans cette affaire, les honoraires non facturés correspondant aux prestations effectuées gratuitement par l'avocate au profit des associations ne pouvaient donc pas, en tant que tels, être réintégrés dans ses recettes professionnelles.
Prestations pro bono et réduction d'impôt : une question qui reste en suspens
Attention toutefois : cette décision ne signifie pas qu'un professionnel libéral peut valoriser ses prestations gratuites et bénéficier automatiquement d'une réduction d'impôt au titre des dons.
Au cours de l'affaire, le juge s'est en effet interrogé sur le régime fiscal applicable à ces prestations non facturées.
Plus précisément, il a envisagé que de telles prestations puissent relever non pas du régime de la réduction d'impôt accordée aux particuliers au titre de leurs dons, mais de celui applicable au mécénat d'entreprise, qui prévoit notamment des règles spécifiques de valorisation des dons en nature.
Cette question n'a toutefois finalement pas été tranchée.
L'affaire devra donc être à nouveau examinée par les juges. Affaire à suivre…
Les lecteurs ont également consulté…
Contrat de volontariat de solidarité internationale : quelle prise en charge financière ?
Contrat de volontariat de solidarité internationale : les conditions
Toute association ou tout groupement d'intérêt public, ayant pour objet des actions de solidarité internationale, peut conclure un contrat de volontariat de solidarité internationale avec une personne majeure. Cela suppose que l’association soit agréée, c’est-à-dire qu’elle présente des garanties suffisantes pour organiser des missions de volontaires de solidarité internationale.
Ce contrat est un contrat écrit conclu pour une durée limitée dans le temps qui organise une collaboration désintéressée entre l'association ou le groupement d'intérêt public et le volontaire (il ne relève pas des règles du code du travail).
Ce contrat, exclusif de l'exercice de toute activité professionnelle, a pour objet l'accomplissement d'une mission d'intérêt général à l'étranger ou en France dans les domaines de la coopération au développement et de l'action humanitaire, en vue de participer à la réalisation des objectifs de développement durable inscrits au Programme de développement durable à l'horizon 2030 (adopté le 25 septembre 2015 par l'Assemblée générale des Nations unies).
Le contrat de volontariat de solidarité internationale mentionne les conditions dans lesquelles le volontaire accomplit sa mission. Il est conclu pour une durée maximale de deux ans. La durée cumulée des missions accomplies par un volontaire, de façon continue ou non, pour le compte d'une ou plusieurs associations ou d'un groupement d'intérêt public, ne peut excéder 6 ans.
Le volontaire de solidarité internationale accomplit une ou plusieurs missions dans un État dont il n'est pas le ressortissant ou le résident régulier.
Les associations ou les groupements d'intérêt public assurent une formation aux volontaires avant leur départ, prennent en charge les frais de voyage liés à la mission et apportent un appui à la réinsertion professionnelle des volontaires à leur retour.
Il peut être mis fin de façon anticipée à un contrat de volontariat moyennant un préavis d'au moins un mois. Dans tous les cas, l'association ou le groupement d'intérêt public assure le retour du volontaire vers son lieu de résidence habituelle.
L'association ou le groupement d'intérêt public affilie le volontaire et ses ayants droit, à compter de la date d'effet du contrat, à un régime de sécurité sociale lui garantissant des droits d'un niveau identique à celui du régime général de la sécurité sociale française.
Le volontaire bénéficie :
- d'une assurance maladie complémentaire, d'une assurance responsabilité civile et d'une assurance pour le rapatriement sanitaire prises en charge par l'association ou le groupement d'intérêt public ;
- d'un congé de 2 jours non chômés au minimum par mois de mission, dès lors qu'il accomplit une mission d'une durée au moins égale à 6 mois ;
- des congés de maladie, de maternité, de paternité et d'accueil de l'enfant et d'adoption prévus pour les travailleurs salariés.
Contrat de volontariat de solidarité internationale : les aides financières
L'État contribue forfaitairement, sous forme de versement à l'association agréée qui en fait la demande, et pour chaque volontaire de solidarité internationale, à la couverture maladie, maternité, invalidité, décès, accident du travail, maladie professionnelle et vieillesse.
Pour le volontaire effectuant sa mission à l'étranger, cette contribution est versée à condition qu'il adhère à la Caisse des Français de l'étranger pour la durée de sa mission.
Cette contribution s‘applique aux missions de volontariat d'une durée minimale d'un an. Concrètement, la contribution forfaitaire de l'État est due soit à compter du 1er jour pour les volontaires ayant conclu un contrat d'une durée supérieure ou égale à 365 jours, soit à compter du 366e jour pour les volontaires qui ont accompli plusieurs contrats d'une durée inférieure à 365 jours.
Pour le volontaire effectuant sa mission à l'étranger, la contribution de l'État est de 430 € par mois.
Pour le volontaire accueilli en France au titre de la réciprocité, la contribution de l'État est de 390 € par mois.
La contribution de l'État aux dépenses des associations agréées, pour la formation, la gestion, l'appui au retour à la vie professionnelle des volontaires de solidarité internationale, l'assurance responsabilité civile et l'assurance rapatriement, est plafonnée aux montants suivants :
- gestion : 165 € par mois et par volontaire ;
- formation : 780 € par volontaire formé ;
- appui au retour à la vie professionnelle : 358 € par volontaire concerné ;
- assurance responsabilité civile : 20 € par mission de 12 mois et par volontaire ou, le cas échéant, calculée en proportion du temps de mission effectué ;
- assurance rapatriement : 400 € par mission de 12 mois et par volontaire ou, le cas échéant, calculée en proportion du temps de mission effectué.
La contribution de l'État aux dépenses des associations et des groupements d'intérêt public agréés pour l'installation et l'indemnité des volontaires de solidarité internationale en réciprocité est fixée aux montants suivants :
- prime forfaitaire d'installation : 1 200 € par volontaire ;
- contribution à l'indemnité mensuelle : 360 € par mois et par volontaire.
Cette dernière contribution à l'indemnité mensuelle est, pour le contrat dont la mission est en cours au 8 août 2026, fixée à 600 € jusqu'à renouvellement, le cas échéant, dudit contrat.
Contrat de volontariat de solidarité internationale : les indemnités
Une indemnité est versée au volontaire. Elle lui permet d'accomplir sa mission dans des conditions de vie décentes. Cette indemnité n'a pas le caractère d'un salaire ou d'une rémunération. Elle n'est soumise, en France, ni à l'impôt sur le revenu, ni aux cotisations et contributions sociales.
Le montant de l'indemnité et les conditions dans lesquelles elle est versée sont fixés pour chaque volontaire dans son contrat.
Le montant minimum de l'indemnité versée au volontaire de solidarité internationale est de 150 € hors prise en charge du logement et de la nourriture.
Pour les volontaires de solidarité internationale accueillis en France au titre de la réciprocité, le montant minimum de l'indemnité mensuelle est de 800 € hors prise en charge du logement et de la nourriture.
Le montant maximum de cette indemnité mensuelle est égal au double du montant minimum.
Par ailleurs, le volontaire peut percevoir diverses indemnités.
Prime forfaitaire d'insertion professionnelle
À l'exception des volontaires accueillis en France au titre de la réciprocité, le volontaire de solidarité internationale qui, à la fin de sa mission, ne remplit pas les conditions d'attribution du revenu de solidarité active et qui est inscrit sur la liste des demandeurs peut, dans un délai d'un an maximum à compter de la fin de sa mission, demander à recevoir une prime forfaitaire d'insertion professionnelle.
Cette prime forfaitaire d'insertion professionnelle est plafonnée à 2 001 €. Les versements sont effectués mensuellement, dans la limite de 9 mois, pour toutes les personnes ayant la qualité de demandeur d'emploi.
Le cumul de la prime de réinsertion professionnelle avec une autre aide liée à la situation de recherche d'emploi est interdit.
Il faut savoir que le volontaire de solidarité internationale qui interrompt son contrat avant terme ne peut prétendre au bénéfice de la prime d'insertion professionnelle, sauf lorsque cette rupture est déterminée par un motif impérieux dûment justifié de nature sanitaire, familiale, administrative ou de sécurité.
Indemnité forfaitaire de réinstallation
Lors de son retour effectif dans son pays de résidence, s'il a effectué au moins 12 mois de mission, le volontaire de solidarité internationale peut prétendre à une indemnité de réinstallation.
Cette indemnité forfaitaire de réinstallation est fixée à 540 € pour un volontaire ayant effectué 12 mois de mission minimum en continu, 1 020 € pour un volontaire ayant effectué 18 mois de mission minimum en continu et 2 220 € pour un volontaire ayant effectué au minimum 24 mois de mission en continu.
Pour les contrats en cours au 8 août 2026, et ce jusqu’au renouvellement le cas échéant du dit contrat, l’indemnité est fixée à 800 € pour un volontaire ayant effectué 12 mois de mission minimum en continu, 1 500 € pour un volontaire ayant effectué 18 mois de mission minimum en continu et 3 700 € pour un volontaire ayant effectué au minimum 24 mois de mission en continu.
S'il a effectué entre 6 et 12 mois de mission, il peut prétendre à cette indemnité si son retour est déterminé par un motif impérieux dûment justifié de nature sanitaire, familiale, administrative ou de sécurité. Le montant de l'indemnité est alors fonction de la durée de la mission.
Un volontaire de solidarité internationale peut prétendre à une nouvelle indemnité de réinstallation s'il accomplit une mission qui débute plus de 12 mois après la fin de la précédente.
Les lecteurs ont également consulté…
Restauration rapide : précision sur les jours de repos
Restaurants rapides ouverts 7 jours sur 7 : 2 jours de repos forcément consécutifs ?
La convention collective nationale de la restauration rapide prévoit que, dans les établissements ouverts 7 jours sur 7, les salariés bénéficient de 2 jours de repos hebdomadaire consécutifs, sans que ces jours soient nécessairement fixés aux mêmes dates chaque semaine.
Elle prévoit toutefois qu’il est possible de déroger au caractère consécutif de ces 2 jours de repos, à condition qu’un accord soit conclu entre l’employeur et le salarié.
Une question se pose alors : cette dérogation permet-elle uniquement de ne pas prendre les 2 jours de repos à la suite l’un de l’autre ou autorise-t-elle également à réduire leur nombre ?
C’est précisément la question posée dans cette affaire.
Après son licenciement, une salariée, embauchée en qualité de vendeuse aide-pâtissière, saisit le juge de plusieurs demandes. Elle conteste notamment un avenant à son contrat de travail qu’elle estime contraire aux dispositions de la convention collective.
Cet avenant prévoyait en effet qu’elle ne bénéficierait que d’un seul jour de repos hebdomadaire, au lieu des 2 jours prévus par la convention collective.
Une situation impossible selon la salariée : à ses yeux, la dérogation conventionnelle permet seulement de remettre en cause le caractère consécutif des 2 jours de repos, et non de réduire le nombre de jours de repos dont bénéficie le salarié.
« Faux ! », conteste l’employeur. Selon lui, la convention collective permettrait de déroger non seulement au caractère consécutif des 2 jours de repos, mais également à leur nombre.
Et l’employeur de rappeler que la salariée avait accepté de travailler selon cette organisation pendant 18 ans…
Un argument qui ne convainc pas le juge, qui donne raison à la salariée : la possibilité de dérogation prévue par la convention collective ne permet pas aux parties de réduire le nombre de jours de repos hebdomadaire.
La convention collective prévoit, en effet, que le repos hebdomadaire est de 2 jours et que, dans les établissements ouverts 7 jours sur 7, ces 2 jours doivent, en principe, être consécutifs. La dérogation ne peut donc porter que sur ce dernier point.
Autrement dit, l’employeur et le salarié peuvent convenir que les 2 jours de repos ne seront pas pris à la suite l’un de l’autre.
En revanche, ils ne peuvent pas décider de réduire leur nombre et de n’accorder qu’un seul jour de repos par semaine.
Le fait que la salariée ait accepté cette organisation et travaillé selon ce rythme pendant 18 ans ne permet donc pas à l’employeur de s’affranchir de cette obligation conventionnelle.
L’affaire devra être rejugée, sur la base de cette interprétation…