Prestations « pro bono » : la générosité est-elle taxée ?
Prestations gratuites : pas de recettes imposables en BNC
Une avocate réalise, pendant plusieurs années, des prestations gratuites au profit de 2 associations.
Ces prestations ne donnent lieu à aucune facturation. L'avocate les valorise néanmoins sur la base d'un taux horaire de 300 € HT et reporte les sommes correspondantes sur ses déclarations de revenus en tant que dons, afin de bénéficier de la réduction d'impôt applicable aux dons effectués par les particuliers.
À l'occasion d'un contrôle, l'administration fiscale considère toutefois que ces sommes correspondent à des abandons d'honoraires.
Selon elle, l'avocate doit être regardée comme ayant eu à sa disposition les honoraires correspondant aux prestations réalisées, avant de les abandonner au profit des associations. Leur montant constitue donc, selon l'administration, une recette professionnelle qui doit être intégrée à ses bénéfices non commerciaux (BNC).
Une analyse que conteste l'avocate : puisqu'elle a réalisé ces prestations gratuitement et ne les a jamais facturées, aucun honoraire n'a été perçu ou mis à sa disposition.
Et le juge lui donne raison sur ce point.
Il rappelle que, pour déterminer le bénéfice imposable d'un professionnel libéral, la valeur d'une prestation de services réalisée gratuitement dans le cadre d'une activité « pro bono » ne constitue pas une recette imposable.
L'administration ne peut donc pas considérer que le professionnel a nécessairement disposé d'un revenu avant de l'abandonner au seul motif qu'une prestation a effectivement été réalisée.
Dans cette affaire, les honoraires non facturés correspondant aux prestations effectuées gratuitement par l'avocate au profit des associations ne pouvaient donc pas, en tant que tels, être réintégrés dans ses recettes professionnelles.
Prestations pro bono et réduction d'impôt : une question qui reste en suspens
Attention toutefois : cette décision ne signifie pas qu'un professionnel libéral peut valoriser ses prestations gratuites et bénéficier automatiquement d'une réduction d'impôt au titre des dons.
Au cours de l'affaire, le juge s'est en effet interrogé sur le régime fiscal applicable à ces prestations non facturées.
Plus précisément, il a envisagé que de telles prestations puissent relever non pas du régime de la réduction d'impôt accordée aux particuliers au titre de leurs dons, mais de celui applicable au mécénat d'entreprise, qui prévoit notamment des règles spécifiques de valorisation des dons en nature.
Cette question n'a toutefois finalement pas été tranchée.
L'affaire devra donc être à nouveau examinée par les juges. Affaire à suivre…
Les lecteurs ont également consulté…
Investissement locatif : LMNP ou dispositif Jeanbrun, comment arbitrer sa fiscalité ?
LMNP ou Jeanbrun : deux stratégies locatives avant d’être deux fiscalités
Un choix qui ne se résume pas à l’impôt. Avant de comparer les avantages fiscaux du LMNP et du dispositif Jeanbrun, une première question s’impose : souhaitez-vous louer votre logement meublé ou nu ? Car derrière ces deux régimes se cachent deux stratégies locatives bien différentes.
D’un côté, la location meublée imposée en BIC
Le principe. En LMNP, vous mettez à disposition du locataire un logement suffisamment équipé pour qu’il puisse y vivre immédiatement. Les loyers perçus sont alors imposés dans la catégorie des bénéfices industriels et commerciaux (BIC) et non dans celle des revenus fonciers.
Deux régimes fiscaux sont possibles : le micro-BIC ou le régime réel. C’est surtout ce dernier qui fait la particularité du LMNP puisqu’il permet, en plus de la déduction de certaines charges, d’amortir le logement et son mobilier. De quoi réduire, parfois fortement, le bénéfice imposable tiré de la location.
Mais attention. Le choix du LMNP ne doit pas être dicté uniquement par cet avantage fiscal. La location meublée implique aussi un équipement minimum, des règles de bail spécifiques et peut entraîner davantage de rotation des locataires selon le marché visé.
Avant même de choisir entre location nue et meublée, la réussite d’un investissement locatif dépend donc notamment du bien acheté, de son emplacement, du niveau de loyer envisageable et de la demande locative locale.
De l’autre, la location nue avec le dispositif Jeanbrun
Une nouveauté en 2026. Avec le dispositif Jeanbrun, la logique est différente : le logement est loué nu et les loyers restent imposés dans la catégorie des revenus fonciers. Mais, sous réserve de respecter les conditions prévues par le dispositif, vous pouvez désormais pratiquer un amortissement venant diminuer votre revenu foncier imposable.
Le mécanisme rapproche donc, sur ce point, la fiscalité de la location nue de celle du LMNP. Pour autant, les deux dispositifs ne sont pas interchangeables.
Pourquoi ? Le Jeanbrun impose notamment un engagement de location nue à titre de résidence principale pendant 9 ans, ainsi que le respect de plafonds de loyers et de ressources du locataire. Le LMNP offre, de son côté, davantage de liberté dans la conduite du projet, mais répond à une logique fiscale et locative différente.
En clair. Avant de chercher le régime qui permet de réduire le plus fortement votre imposition, il faut déterminer quel mode de location est réellement adapté au logement, au marché local et à votre stratégie patrimoniale.
LMNP : l’amortissement reste-t-il aussi intéressant en 2026 ?
Un avantage toujours bien présent. En LMNP, le régime réel permet de déduire les charges locatives, mais aussi d’amortir le logement et le mobilier inscrits à l’actif. En pratique, ce mécanisme peut réduire fortement le bénéfice imposable tiré de la location.
Comment ça marche ? Contrairement au micro-BIC, qui applique un abattement forfaitaire sur les recettes, le régime réel tient compte des charges réellement engagées. Vous pouvez notamment déduire certaines dépenses liées à la gestion du bien et pratiquer des amortissements sur le logement et les équipements.
L’amortissement consiste à répartir comptablement le coût du bien sur sa durée d’utilisation. Cette charge comptable vient diminuer le résultat imposable, dans certaines limites : elle ne peut notamment pas créer ou aggraver un déficit lié à l’activité de location meublée. La fraction d’amortissement qui ne peut pas être déduite immédiatement peut toutefois être reportée sur les années suivantes.
Concrètement. Pour un investisseur qui supporte des charges importantes et dispose d’un bien générant des loyers réguliers, le régime réel peut donc limiter sensiblement l’imposition des revenus locatifs. C’est l’un des principaux arguments fiscaux en faveur du LMNP.
Le LMNP conserve ainsi un atout fiscal important pendant l’exploitation du logement. Mais pour savoir s’il est réellement plus intéressant que le dispositif Jeanbrun, il faut désormais regarder plus loin que l’imposition annuelle des loyers.
Dispositif Jeanbrun : l’amortissement arrive en location nue
Un changement important. Jusqu’ici, l’amortissement constituait l’un des principaux arguments fiscaux en faveur de la location meublée au réel. Depuis 2026, le dispositif Relance logement, plus couramment appelé dispositif Jeanbrun, permet également de déduire une partie du prix d’acquisition d’un logement loué nu.
Le mécanisme concerne les logements situés dans des immeubles collectifs, qu’ils soient neufs ou anciens. Dans ce second cas, les travaux de rénovation doivent représenter au moins 30 % du prix d’acquisition du bien. Les acquisitions éligibles doivent être réalisées entre le 21 février 2026 et le 31 décembre 2028.
Un avantage fiscal fondé sur l’amortissement
Comment ça marche ? Le logement reste soumis à la fiscalité des revenus fonciers. Mais le propriétaire peut, sous conditions, déduire chaque année une fraction du prix d’acquisition du bien de ses revenus locatifs.
À cette déduction liée à l’amortissement peuvent s’ajouter les charges habituellement prises en compte pour déterminer le revenu foncier : travaux, intérêts d’emprunt, taxe foncière, etc. Le dispositif peut permettre jusqu’à 12 000 € d’amortissement par an, selon la situation.
Quel intérêt ? Pour un propriétaire dont les loyers génèrent habituellement un revenu foncier imposable important, cette nouvelle déduction peut sensiblement réduire la base soumise à l’impôt sur le revenu et aux prélèvements sociaux.
Le Jeanbrun vient donc modifier l’arbitrage traditionnel entre location nue et location meublée : il n’est désormais plus indispensable de choisir le LMNP pour bénéficier d’un mécanisme d’amortissement.
Un avantage fiscal assorti de contreparties
Le dispositif Jeanbrun offre un avantage fiscal, mais impose en contrepartie plusieurs contraintes que vous devez intégrer à votre projet.
Vous devez notamment louer le logement non meublé à titre de résidence principale pendant 9 ans. Le loyer pratiqué doit également respecter les plafonds prévus par le dispositif, selon le niveau retenu : intermédiaire, social ou très social. La location à certains membres de votre famille est par ailleurs exclue.
Ces contraintes ont une conséquence très concrète : vous ne devez pas comparer uniquement le montant de l’amortissement offert par le Jeanbrun avec celui dont vous pourriez bénéficier en LMNP.
Pourquoi ? Parce qu’un loyer plafonné peut réduire les recettes locatives, tandis qu’un engagement de 9 ans limite votre liberté de modifier votre stratégie en cours de route. À l’inverse, accepter ces contraintes peut se révéler cohérent si vous recherchez avant tout une location nue de longue durée et souhaitez réduire la fiscalité attachée à vos revenus fonciers.
LMNP ou Jeanbrun : quel régime fiscal est le plus avantageux ?
Deux logiques à comparer. Le LMNP et le dispositif Jeanbrun permettent tous les deux de recourir à l’amortissement, mais leurs règles restent très différentes. Type de location, catégorie d’imposition, contraintes à respecter, fiscalité à la revente : l’arbitrage ne peut pas se faire sur un seul critère.
Reste une question essentielle : au-delà de ces différences fiscales, quel dispositif correspond réellement à votre profil d’investisseur ?
Quel régime choisir selon votre profil d’investisseur ?
Pas de gagnant universel. Le bon choix dépend moins du nom du dispositif que de votre projet : type de logement, niveau de loyer, durée de détention envisagée, fiscalité personnelle et souplesse recherchée. Selon votre situation, le LMNP ou le dispositif Jeanbrun pourra donc prendre l’avantage.
Le LMNP pour privilégier rendement et souplesse
Vous visez une location meublée ? Le LMNP conserve un intérêt évident si votre marché locatif se prête à ce type de location : étudiants, jeunes actifs, salariés en mobilité ou encore locataires recherchant une solution temporaire.
Au régime réel, l’amortissement du logement et du mobilier peut limiter fortement le bénéfice imposable. Vous conservez également davantage de liberté qu’avec le dispositif Jeanbrun, qui impose notamment un engagement de location et des plafonds de loyers.
Cette souplesse peut être particulièrement intéressante si vous souhaitez pouvoir revendre le bien, modifier votre stratégie locative ou récupérer le logement sans être lié par un engagement fiscal de 9 ans.
Attention toutefois à la revente. Depuis 2025, la fiscalité de sortie du LMNP doit être intégrée dès le début du projet. Une stratégie très avantageuse pendant la période de location peut l’être moins si vous envisagez de céder rapidement le logement.
Le Jeanbrun pour privilégier la location nue sur le long terme
Vous recherchez davantage de stabilité ? Le dispositif Jeanbrun peut être cohérent si vous souhaitez louer votre logement nu comme résidence principale pendant plusieurs années.
Son principal intérêt tient à la possibilité de combiner la fiscalité des revenus fonciers avec un mécanisme d’amortissement. Pour un investisseur fortement imposé et disposant de revenus fonciers significatifs, la réduction de la base taxable peut devenir particulièrement intéressante.
En contrepartie, vous devez accepter un cadre plus strict : logement éligible, engagement de location, plafonds de loyers et conditions liées au locataire.
Un calcul à faire. Un avantage fiscal plus élevé ne compense pas nécessairement un loyer sensiblement inférieur au niveau du marché. Avant d’opter pour le Jeanbrun, il faut donc mesurer l’économie d’impôt obtenue et la mettre en regard de l’éventuelle perte de recettes locatives liée aux plafonds de loyers.
Le niveau d’imposition ne doit pas être le seul critère
Fiscalité ou rentabilité ? Opposer les deux n’a pas vraiment de sens : elles doivent être étudiées ensemble.
Un investissement qui permet de réduire fortement votre impôt mais génère un rendement locatif médiocre n’est pas nécessairement plus intéressant qu’un projet davantage fiscalisé mais plus rentable.
Vous devez notamment comparer :
- le prix d’achat du logement ;
- le loyer réellement envisageable ;
- les charges et travaux ;
- le coût du mobilier en location meublée ;
- la vacance et la rotation locative prévisibles ;
- votre économie d’impôt pendant la détention ;
- votre horizon de conservation du bien ;
- la fiscalité applicable lors de la revente.
En clair. Si votre priorité est la souplesse et que le marché local est favorable à la location meublée, le LMNP peut conserver l’avantage. Si vous privilégiez une location nue de longue durée et acceptez les contraintes du dispositif en contrepartie d’un amortissement fiscal, le Jeanbrun mérite d’être étudié.
Dans les deux cas, le choix le plus pertinent est celui qui améliore la performance globale de votre investissement, et pas simplement celui qui affiche l’économie d’impôt la plus élevée.
Publi-rédactionnel
Contrat de volontariat de solidarité internationale : quelle prise en charge financière ?
Contrat de volontariat de solidarité internationale : les conditions
Toute association ou tout groupement d'intérêt public, ayant pour objet des actions de solidarité internationale, peut conclure un contrat de volontariat de solidarité internationale avec une personne majeure. Cela suppose que l’association soit agréée, c’est-à-dire qu’elle présente des garanties suffisantes pour organiser des missions de volontaires de solidarité internationale.
Ce contrat est un contrat écrit conclu pour une durée limitée dans le temps qui organise une collaboration désintéressée entre l'association ou le groupement d'intérêt public et le volontaire (il ne relève pas des règles du code du travail).
Ce contrat, exclusif de l'exercice de toute activité professionnelle, a pour objet l'accomplissement d'une mission d'intérêt général à l'étranger ou en France dans les domaines de la coopération au développement et de l'action humanitaire, en vue de participer à la réalisation des objectifs de développement durable inscrits au Programme de développement durable à l'horizon 2030 (adopté le 25 septembre 2015 par l'Assemblée générale des Nations unies).
Le contrat de volontariat de solidarité internationale mentionne les conditions dans lesquelles le volontaire accomplit sa mission. Il est conclu pour une durée maximale de deux ans. La durée cumulée des missions accomplies par un volontaire, de façon continue ou non, pour le compte d'une ou plusieurs associations ou d'un groupement d'intérêt public, ne peut excéder 6 ans.
Le volontaire de solidarité internationale accomplit une ou plusieurs missions dans un État dont il n'est pas le ressortissant ou le résident régulier.
Les associations ou les groupements d'intérêt public assurent une formation aux volontaires avant leur départ, prennent en charge les frais de voyage liés à la mission et apportent un appui à la réinsertion professionnelle des volontaires à leur retour.
Il peut être mis fin de façon anticipée à un contrat de volontariat moyennant un préavis d'au moins un mois. Dans tous les cas, l'association ou le groupement d'intérêt public assure le retour du volontaire vers son lieu de résidence habituelle.
L'association ou le groupement d'intérêt public affilie le volontaire et ses ayants droit, à compter de la date d'effet du contrat, à un régime de sécurité sociale lui garantissant des droits d'un niveau identique à celui du régime général de la sécurité sociale française.
Le volontaire bénéficie :
- d'une assurance maladie complémentaire, d'une assurance responsabilité civile et d'une assurance pour le rapatriement sanitaire prises en charge par l'association ou le groupement d'intérêt public ;
- d'un congé de 2 jours non chômés au minimum par mois de mission, dès lors qu'il accomplit une mission d'une durée au moins égale à 6 mois ;
- des congés de maladie, de maternité, de paternité et d'accueil de l'enfant et d'adoption prévus pour les travailleurs salariés.
Contrat de volontariat de solidarité internationale : les aides financières
L'État contribue forfaitairement, sous forme de versement à l'association agréée qui en fait la demande, et pour chaque volontaire de solidarité internationale, à la couverture maladie, maternité, invalidité, décès, accident du travail, maladie professionnelle et vieillesse.
Pour le volontaire effectuant sa mission à l'étranger, cette contribution est versée à condition qu'il adhère à la Caisse des Français de l'étranger pour la durée de sa mission.
Cette contribution s‘applique aux missions de volontariat d'une durée minimale d'un an. Concrètement, la contribution forfaitaire de l'État est due soit à compter du 1er jour pour les volontaires ayant conclu un contrat d'une durée supérieure ou égale à 365 jours, soit à compter du 366e jour pour les volontaires qui ont accompli plusieurs contrats d'une durée inférieure à 365 jours.
Pour le volontaire effectuant sa mission à l'étranger, la contribution de l'État est de 430 € par mois.
Pour le volontaire accueilli en France au titre de la réciprocité, la contribution de l'État est de 390 € par mois.
La contribution de l'État aux dépenses des associations agréées, pour la formation, la gestion, l'appui au retour à la vie professionnelle des volontaires de solidarité internationale, l'assurance responsabilité civile et l'assurance rapatriement, est plafonnée aux montants suivants :
- gestion : 165 € par mois et par volontaire ;
- formation : 780 € par volontaire formé ;
- appui au retour à la vie professionnelle : 358 € par volontaire concerné ;
- assurance responsabilité civile : 20 € par mission de 12 mois et par volontaire ou, le cas échéant, calculée en proportion du temps de mission effectué ;
- assurance rapatriement : 400 € par mission de 12 mois et par volontaire ou, le cas échéant, calculée en proportion du temps de mission effectué.
La contribution de l'État aux dépenses des associations et des groupements d'intérêt public agréés pour l'installation et l'indemnité des volontaires de solidarité internationale en réciprocité est fixée aux montants suivants :
- prime forfaitaire d'installation : 1 200 € par volontaire ;
- contribution à l'indemnité mensuelle : 360 € par mois et par volontaire.
Cette dernière contribution à l'indemnité mensuelle est, pour le contrat dont la mission est en cours au 8 août 2026, fixée à 600 € jusqu'à renouvellement, le cas échéant, dudit contrat.
Contrat de volontariat de solidarité internationale : les indemnités
Une indemnité est versée au volontaire. Elle lui permet d'accomplir sa mission dans des conditions de vie décentes. Cette indemnité n'a pas le caractère d'un salaire ou d'une rémunération. Elle n'est soumise, en France, ni à l'impôt sur le revenu, ni aux cotisations et contributions sociales.
Le montant de l'indemnité et les conditions dans lesquelles elle est versée sont fixés pour chaque volontaire dans son contrat.
Le montant minimum de l'indemnité versée au volontaire de solidarité internationale est de 150 € hors prise en charge du logement et de la nourriture.
Pour les volontaires de solidarité internationale accueillis en France au titre de la réciprocité, le montant minimum de l'indemnité mensuelle est de 800 € hors prise en charge du logement et de la nourriture.
Le montant maximum de cette indemnité mensuelle est égal au double du montant minimum.
Par ailleurs, le volontaire peut percevoir diverses indemnités.
Prime forfaitaire d'insertion professionnelle
À l'exception des volontaires accueillis en France au titre de la réciprocité, le volontaire de solidarité internationale qui, à la fin de sa mission, ne remplit pas les conditions d'attribution du revenu de solidarité active et qui est inscrit sur la liste des demandeurs peut, dans un délai d'un an maximum à compter de la fin de sa mission, demander à recevoir une prime forfaitaire d'insertion professionnelle.
Cette prime forfaitaire d'insertion professionnelle est plafonnée à 2 001 €. Les versements sont effectués mensuellement, dans la limite de 9 mois, pour toutes les personnes ayant la qualité de demandeur d'emploi.
Le cumul de la prime de réinsertion professionnelle avec une autre aide liée à la situation de recherche d'emploi est interdit.
Il faut savoir que le volontaire de solidarité internationale qui interrompt son contrat avant terme ne peut prétendre au bénéfice de la prime d'insertion professionnelle, sauf lorsque cette rupture est déterminée par un motif impérieux dûment justifié de nature sanitaire, familiale, administrative ou de sécurité.
Indemnité forfaitaire de réinstallation
Lors de son retour effectif dans son pays de résidence, s'il a effectué au moins 12 mois de mission, le volontaire de solidarité internationale peut prétendre à une indemnité de réinstallation.
Cette indemnité forfaitaire de réinstallation est fixée à 540 € pour un volontaire ayant effectué 12 mois de mission minimum en continu, 1 020 € pour un volontaire ayant effectué 18 mois de mission minimum en continu et 2 220 € pour un volontaire ayant effectué au minimum 24 mois de mission en continu.
Pour les contrats en cours au 8 août 2026, et ce jusqu’au renouvellement le cas échéant du dit contrat, l’indemnité est fixée à 800 € pour un volontaire ayant effectué 12 mois de mission minimum en continu, 1 500 € pour un volontaire ayant effectué 18 mois de mission minimum en continu et 3 700 € pour un volontaire ayant effectué au minimum 24 mois de mission en continu.
S'il a effectué entre 6 et 12 mois de mission, il peut prétendre à cette indemnité si son retour est déterminé par un motif impérieux dûment justifié de nature sanitaire, familiale, administrative ou de sécurité. Le montant de l'indemnité est alors fonction de la durée de la mission.
Un volontaire de solidarité internationale peut prétendre à une nouvelle indemnité de réinstallation s'il accomplit une mission qui débute plus de 12 mois après la fin de la précédente.
Les lecteurs ont également consulté…
Restauration rapide : précision sur les jours de repos
Restaurants rapides ouverts 7 jours sur 7 : 2 jours de repos forcément consécutifs ?
La convention collective nationale de la restauration rapide prévoit que, dans les établissements ouverts 7 jours sur 7, les salariés bénéficient de 2 jours de repos hebdomadaire consécutifs, sans que ces jours soient nécessairement fixés aux mêmes dates chaque semaine.
Elle prévoit toutefois qu’il est possible de déroger au caractère consécutif de ces 2 jours de repos, à condition qu’un accord soit conclu entre l’employeur et le salarié.
Une question se pose alors : cette dérogation permet-elle uniquement de ne pas prendre les 2 jours de repos à la suite l’un de l’autre ou autorise-t-elle également à réduire leur nombre ?
C’est précisément la question posée dans cette affaire.
Après son licenciement, une salariée, embauchée en qualité de vendeuse aide-pâtissière, saisit le juge de plusieurs demandes. Elle conteste notamment un avenant à son contrat de travail qu’elle estime contraire aux dispositions de la convention collective.
Cet avenant prévoyait en effet qu’elle ne bénéficierait que d’un seul jour de repos hebdomadaire, au lieu des 2 jours prévus par la convention collective.
Une situation impossible selon la salariée : à ses yeux, la dérogation conventionnelle permet seulement de remettre en cause le caractère consécutif des 2 jours de repos, et non de réduire le nombre de jours de repos dont bénéficie le salarié.
« Faux ! », conteste l’employeur. Selon lui, la convention collective permettrait de déroger non seulement au caractère consécutif des 2 jours de repos, mais également à leur nombre.
Et l’employeur de rappeler que la salariée avait accepté de travailler selon cette organisation pendant 18 ans…
Un argument qui ne convainc pas le juge, qui donne raison à la salariée : la possibilité de dérogation prévue par la convention collective ne permet pas aux parties de réduire le nombre de jours de repos hebdomadaire.
La convention collective prévoit, en effet, que le repos hebdomadaire est de 2 jours et que, dans les établissements ouverts 7 jours sur 7, ces 2 jours doivent, en principe, être consécutifs. La dérogation ne peut donc porter que sur ce dernier point.
Autrement dit, l’employeur et le salarié peuvent convenir que les 2 jours de repos ne seront pas pris à la suite l’un de l’autre.
En revanche, ils ne peuvent pas décider de réduire leur nombre et de n’accorder qu’un seul jour de repos par semaine.
Le fait que la salariée ait accepté cette organisation et travaillé selon ce rythme pendant 18 ans ne permet donc pas à l’employeur de s’affranchir de cette obligation conventionnelle.
L’affaire devra être rejugée, sur la base de cette interprétation…
Les lecteurs ont également consulté…
Aides aux entreprises adaptées : combien depuis juin 2026 ?
Le montant des aides versées aux entreprises adaptées est revalorisé depuis le 1er juin 2026
Afin de favoriser l’insertion sur le marché du travail des travailleurs handicapés, l’État a instauré plusieurs dispositifs d’aides, pouvant être versées aux entreprises adaptées (EA). Ces aides, même annuelles, sont versées mensuellement par l’Agence de service et de paiement aux EA.
Comme chaque année, ces aides avaient déjà fait l’objet d’une revalorisation au 1er janvier 2026. Mais leur montant vient d’être à nouveau réévalué, avec une application à compter du 1er juin 2026. Tour d’horizon des différentes aides concernées.
Aide au poste
L’aide au poste est versée annuellement aux entreprises adaptées pour l’embauche de certains travailleurs handicapés et vise à compenser les conséquences du handicap et des actions liées à l’emploi.
Depuis le 1er juin 2026, le montant annuel de cette aide est fixé à :
- 18 890 € pour les travailleurs âgés de moins de 50 ans (14 657 € à Mayotte) ;
- 19 133 € pour les travailleurs âgés de 50 à 55 ans (14 851 € à Mayotte) ;
- 19 626 € pour les travailleurs âgés de 56 ans et plus (15 231 € à Mayotte).
Ces montants sont fixés par poste de travail occupé à temps plein par un travailleur handicapé.
Ils s’appliquent également aux entreprises adaptées dont les activités sont implantées en établissement pénitentiaire et peuvent être réduits à due proportion du temps de travail effectif ou assimilé.
Aide à l’accompagnement d’un travailleur handicapé mis à disposition
Un travailleur handicapé, embauché par une EA, peut, avec son accord et en vue de son embauche éventuelle, être mis à la disposition d’un autre employeur, dans le cadre d’un contrat de mise à disposition.
Cette mise à disposition ouvre droit à une aide financière versée à l’EA, au titre de l’accompagnement professionnel individualisé mis en œuvre afin de favoriser le projet professionnel du travailleur handicapé.
Cette aide peut être réduite au prorata du temps de travail effectif ou assimilé.
À compter du 1er juin 2026, son montant annuel est fixé à 5 029 € par poste de travail occupé à temps plein (3 902 € à Mayotte).
Aide socle versée en raison des CDD tremplin
Rappelons que le CDD tremplin désigne un contrat conclu entre une entreprise adaptée volontaire et une personne en situation de handicap.
Il vise à construire un parcours individualisé durant lequel le salarié handicapé pourra acquérir une expérience professionnelle et bénéficier d’une formation et d’un accompagnement, afin de faciliter sa transition professionnelle vers les autres employeurs privés ou publics.
Ici encore, le recours au CDD tremplin ouvre droit au versement d’une aide, comprenant un montant socle et un montant modulé. Ce montant socle est déterminé annuellement en fonction des caractéristiques des salariés ayant conclu ce CDD.
Depuis le 1er juin 2026, le montant annuel de l’aide socle s’élève à 12 904 € (10 016 € à Mayotte).
Aide versée aux EA de travail temporaire
L’entreprise adaptée de travail temporaire (EATT) a pour activité exclusive la mise à disposition, à titre onéreux, de travailleurs handicapés dans le cadre de contrats de travail temporaire, qu’il s’agisse d’un contrat de mission ou d’un CDI intérimaire.
Ces contrats doivent permettre l’acquisition d’une expérience professionnelle, un accompagnement individuel et l’accès à des formations, notamment pré-qualifiantes et qualifiantes, favorisant la réalisation des projets professionnels.
Dans ce cadre, l’EATT reçoit une aide financière qui se décompose, ici encore, en un montant socle et un montant modulé.
Depuis le 1er juin 2026, le montant annuel de l’aide socle s’élève à 5 484 € pour un poste de travail occupé à temps plein (4 254 € à Mayotte).
Les lecteurs ont également consulté…
EHPAD : au rapport !
EHPAD : des informations à transmettre à la Caisse nationale de solidarité pour l’autonomie
Les établissements d'hébergement pour personnes âgées dépendantes (EHPAD) doivent transmettre chaque année à la Caisse nationale de solidarité pour l'autonomie (CNSA), au plus tard le 30 juin, les informations relatives à leur capacité d'hébergement, permanent et temporaire, celles relatives à tous les prix du socle de prestations d'hébergement, ainsi que leurs tarifs afférents à la dépendance.
Ils doivent également transmettre chaque année, selon un calendrier défini par la Caisse nationale de solidarité pour l'autonomie et au plus tard le dernier jour ouvré du mois de décembre, les indicateurs suivants ou les données nécessaires à leur calcul :
- la composition du plateau technique ;
- le profil des chambres (doubles ou simples) ;
- le nombre de places habilitées à l'aide sociale à l'hébergement ;
- la présence d'un infirmier de nuit et d'un médecin coordonnateur dans l'établissement ;
- le partenariat avec un dispositif d'appui à la coordination des parcours de santé.
Cette liste des indicateurs devant être transmis à la CNSA par les EHPAD est complétée. Doivent être désormais transmis les 3 indicateurs supplémentaires suivants relatifs aux ressources humaines :
- le taux d'encadrement des résidents par le personnel médical, paramédical et socio-éducatif ;
- le taux d'absentéisme du personnel ;
- le taux de rotation du personnel.
Ces informations sont transmises sous un format normalisé via des plateformes numériques accessibles par internet.
La CNSA est chargée de les publier sur un site internet dédié à l'information des usagers.
Les lecteurs ont également consulté…
Marchés publics : une dispense temporaire pour les pompes à chaleur
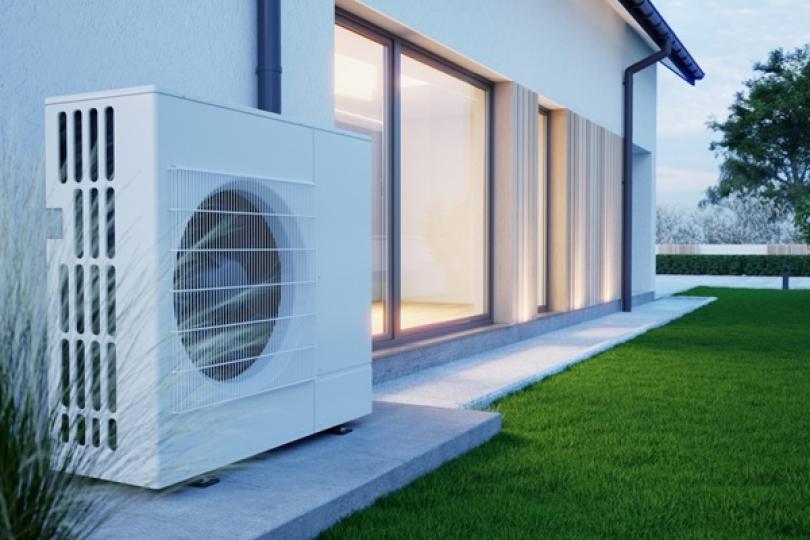
Dispense de marchés publics pour certains travaux d’installation des pompes à chaleur
Une dispense temporaire de publicité et de mise en concurrence préalables pour la passation de marchés publics de travaux d'un montant estimé inférieur à 140 000 € hors taxes (HT) est instaurée, portant sur les travaux d'installation de pompes à chaleur dans les bâtiments ou de raccordement à un réseau de chaleur urbain.
Pour les marchés publics pour lesquels une consultation a été engagée ou un avis d'appel à la concurrence a été envoyé à compter du 18 août, et jusqu’au 31 décembre 2026, les acheteurs publics peuvent conclure de gré à gré les marchés publics de travaux portant sur l'installation de pompes à chaleur dans les bâtiments ou sur le raccordement à un réseau de chaleur urbain.
Cette dispense s'applique également aux lots répondant à ces mêmes objets dont le montant est inférieur à 140 000 € HT, à condition que le montant cumulé de ces lots ne dépasse pas 20 % de la valeur totale estimée de l'ensemble des lots du marché.
Il faut noter que, malgré la dispense de procédure formalisée, les acheteurs doivent veiller à effectuer un bon usage des deniers publics, à choisir une offre pertinente et à ne pas faire appel de manière systématique au même opérateur économique lorsqu'il existe une pluralité d'offres adaptées.
Enfin, il est précisé que ce dispositif temporaire est applicable sur l'ensemble du territoire national, ainsi qu'aux marchés publics conclus par l'État et ses établissements publics à Wallis-et-Futuna, en Polynésie française, en Nouvelle-Calédonie et dans les Terres australes et antarctiques françaises.
Les lecteurs ont également consulté…
Aide au pluralisme de la presse : 2 ans de plus
Aide au pluralisme de la presse : jusqu’au 31 décembre 2027
Une aide au pluralisme de la presse périodique régionale et locale bénéficie aux publications de presse régionales et locales, autres que les quotidiens, qui remplissent les conditions suivantes :
- être écrites en langue française ou dans une langue régionale en usage en France ;
- être inscrites sur les registres de la commission paritaire des publications et agences de presse ;
- être une publication d'information politique et générale selon la définition suivante :
- pour les hebdomadaires, être reconnus par la commission paritaire des publications et agences de presse comme présentant un caractère d'information politique et générale ;
- pour les autres publications (bimensuel, mensuel, bimestriel ou trimestriel), remplir les conditions pour bénéficier du tarif presse et être reconnues par la commission paritaire des publications et agences de presse comme présentant un caractère d'information politique et générale ;
- répondre aux conditions de périodicité suivantes :
- pour les hebdomadaires, paraître d'une à 3 fois par semaine et plus de 40 fois par an ;
- pour les autres publications, être un bimensuel, un mensuel, un bimestriel ou un trimestriel et paraître entre 4 et 40 fois par an.
Pour répondre au caractère d'information politique et générale, les publications doivent réunir les caractéristiques suivantes :
- apporter de façon permanente sur l'actualité politique et générale, locale, nationale ou internationale, des informations et des commentaires tendant à éclairer le jugement des citoyens ;
- consacrer la majorité de leur surface rédactionnelle à cet objet ;
- présenter un intérêt dépassant de façon manifeste les préoccupations d'une catégorie de lecteurs.
La répartition de cette aide est décidée par la direction générale des médias et des industries culturelles, dans la limite des crédits ouverts par les lois de finances.
Initialement prévue jusqu’au 31 décembre 2025, cette aide est prolongée jusqu’au 31 décembre 2027.
Par ailleurs, et alors que la date limite de réception des demandes d'aide au pluralisme de la presse périodique régionale et locale est fixée au 31 mai de l'année d'attribution de l'aide, pour l'année 2026, la date limite de réception des demandes est fixée au 30 septembre.
Les demandes d'aide sont transmises par les éditeurs de presse à la direction générale des médias et des industries culturelles exclusivement par voie numérique sur la plateforme de dépôt des dossiers démarche numérique (https://demarche.numerique.gouv.fr/), également accessible via le site internet du ministère de la Culture.
A l'appui de leur demande, les éditeurs de presse doivent fournir :
- dans le cas où les données de diffusion de la publication ne sont pas certifiées par un organisme tiers à la société réalisant la demande d'aide : une attestation certifiant l'exactitude des éléments renseignés dans le formulaire dématérialisé de demande d'aide par un expert-comptable ou un commissaire aux comptes, fournie dans le formulaire de demande ;
- les attestations sociales et fiscales émanant des administrations compétentes permettant de constater la régularité de la situation de l'entreprise au regard de la législation fiscale et sociale ;
- un relevé d'identité bancaire ;
- une déclaration sur l'honneur du directeur de la publication faisant apparaître les éventuelles condamnations du titre, devenues définitives au cours des 5 années précédant la demande d'aide, selon le modèle fourni dans le formulaire de demande ;
- si le signataire n'est pas le représentant statutaire ou légal de la structure, le pouvoir ou mandat (portant les 2 signatures, celle du représentant légal et celle de la personne qui va le représenter) lui permettant d'engager celle-ci ;
- pour les hebdomadaires demandant le bénéfice de la seconde section de l’aide : une copie de toutes les factures mensuelles d'affranchissement des abonnements postaux de l'année précédant celle de l'attribution de l'aide ;
- pour les associations :
- le budget prévisionnel de la structure pour l'année N selon le modèle fourni lors de la demande ;
- les moyens humains au 31 décembre de l'année écoulée selon le modèle fourni lors de la demande ;
- la déclaration des aides perçues, au cours des 3 derniers exercices, au titre d'un texte relevant de la réglementation européenne des aides d'État, le cas échéant, selon le modèle fourni lors de la demande.
- Décret no 2026-761 du 8 août 2026 modifiant le décret n° 2004-1312 du 26 novembre 2004 relatif à l'aide au pluralisme de la presse périodique régionale et locale
- Arrêté du 10 août 2026 relatif à la composition des dossiers de demande d'aide au pluralisme de la presse périodique régionale et locale et à leur date limite de réception
Les lecteurs ont également consulté…
TVA sur les cadeaux : tout est question de contrepartie
Ampoules gratuites et CEE : une TVA déductible ?
Une société exerce une activité de valorisation de certificats d’économies d’énergie (CEE).
Dans le cadre de cette activité, elle achète des ampoules LED qu’elle distribue gratuitement à des bailleurs sociaux et à des ménages en situation de précarité afin de les inciter à réaliser des économies d’énergie.
Ces distributions lui permettent, dans le cadre d’opérations standardisées d’économies d’énergie, d’obtenir des CEE qu’elle peut ensuite valoriser et revendre. Ces ventes sont, quant à elles, soumises à la TVA.
La société déduit donc la TVA qu’elle a payée lors de l’achat des ampoules.
Une déduction remise en cause par l’administration fiscale à l’occasion d’un contrôle, mais finalement admise une 1re fois par le juge.
Pour justifier cette solution, celui-ci avait considéré que les achats d’ampoules constituaient un moyen pour la société d’exercer son activité économique de valorisation des CEE et faisaient, à ce titre, partie de ses frais généraux.
Une analyse que conteste l’administration fiscale, qui porte l’affaire devant le juge une nouvelle fois.
L’occasion pour ce dernier de préciser les conditions dans lesquelles la TVA supportée au titre de biens ensuite distribués gratuitement peut être déduite.
Pour rappel, le droit à déduction suppose, en principe, l’existence d’un lien direct et immédiat entre une dépense réalisée en amont et une ou plusieurs opérations taxées réalisées en aval.
Concrètement, les dépenses engagées pour acquérir les biens ou services doivent faire partie des éléments constitutifs du prix des opérations taxées réalisées ensuite.
À défaut d’un tel lien, la TVA peut néanmoins être déduite lorsque les dépenses font partie des frais généraux de l’entreprise et constituent, à ce titre, des éléments du prix des biens ou services qu’elle fournit.
Dans cette affaire, le juge relève que la distribution des ampoules LED s’inscrit dans le cadre d’opérations standardisées d’économies d’énergie permettant à la société d’obtenir des CEE, qu’elle revend ensuite dans le cadre d’une opération soumise à la TVA.
Par conséquent, les dépenses engagées pour acheter les ampoules font partie des éléments constitutifs du prix des CEE ultérieurement vendus par la société.
Il existe donc un lien direct et immédiat entre l’achat des ampoules et les opérations taxées réalisées en aval.
La TVA ayant grevé leur acquisition est donc déductible.
Et le fait que les ampoules soient distribuées gratuitement ne change rien à cette conclusion.
Certes, en principe, la TVA supportée lors de l'acquisition d'un bien cédé gratuitement ou moyennant une rémunération très inférieure à son prix normal n'est pas déductible, sauf notamment pour les biens de très faible valeur.
Mais ici, la distribution des ampoules a une contrepartie directe : elle permet à la société d'obtenir en son nom propre des CEE qu'elle peut ensuite vendre.
La gratuité de la remise des ampoules aux particuliers et aux bailleurs sociaux ne suffit donc pas à exclure le droit à déduction de la TVA.
Le juge confirme ainsi la solution rendue précédemment en faveur de la société, tout en précisant son fondement : c'est bien l'existence d'un lien direct et immédiat entre l'achat des ampoules, l'obtention des CEE et leur vente taxable qui permet ici la déduction de la TVA.
Les lecteurs ont également consulté…
Associations : la franchise des impôts commerciaux est revalorisée
Franchise des impôts commerciaux : un seuil porté à 81 051 €
Associations, fondations, congrégations, etc. : les organismes sans but lucratif peuvent bénéficier, sous certaines conditions, d’une franchise d’impôt sur les sociétés (IS) au titre des revenus tirés de leurs activités lucratives accessoires.
Concrètement, cette franchise permet à ces organismes de ne pas être soumis aux impôts commerciaux à raison de ces activités accessoires lorsque le montant des recettes correspondantes n’excède pas un certain seuil.
Pour bénéficier de cette franchise, l’organisme doit notamment conserver une gestion désintéressée, ses activités non lucratives doivent rester significativement prépondérantes et le montant des recettes provenant de ses activités lucratives accessoires ne doit pas dépasser le seuil fixé par la réglementation.
Ce seuil est indexé chaque année sur la prévision de l’indice des prix à la consommation hors tabac retenue dans le projet de loi de finances.
L’administration fiscale vient ainsi d’actualiser son montant : le seuil de la franchise est porté à 81 051 €.
Ce nouveau montant s’applique :
- en matière d’impôt sur les sociétés (IS), aux exercices clos à compter du 31 décembre 2025 ;
- en matière de contribution économique territoriale (CET), pour l’année 2026.
Pour mémoire, la CET regroupe la cotisation foncière des entreprises (CFE) et la cotisation sur la valeur ajoutée des entreprises (CVAE).
L’administration précise que cette revalorisation ne modifie pas les autres conditions permettant de bénéficier de la franchise : seul son montant est actualisé.
La franchise des impôts commerciaux concerne également la TVA, selon des règles qui lui sont propres.
Retenez que pour 2026, le seuil permettant aux organismes sans but lucratif de bénéficier de la franchise des impôts commerciaux au titre de leurs activités lucratives accessoires est fixé à 81 051 €.
Ce montant s’applique aux exercices clos à compter du 31 décembre 2025 pour l’IS et à l’année 2026 pour la CET. Les autres conditions permettant de bénéficier de cette franchise restent inchangées.