
Montant net social : ce qui va changer en 2027
Montant net social : des contributions et cotisations patronales doivent être prises en compte
Pour rappel, le Montant net social (ou « MNS ») est une donnée qui figure obligatoirement sur le bulletin de paie et qui est également transmise en DSN.
Ce montant sert notamment de référence pour déterminer les ressources prises en compte dans le calcul de certaines prestations sociales, comme le RSA ou la prime d’activité.
Il ne correspond ni au salaire brut, ni au salaire net fiscal.
De manière simplifiée, le MNS est déterminé à partir des sommes et avantages liés à l'activité ou destinés à compenser une perte de revenus, après déduction des cotisations et contributions sociales à la charge du salarié. Cette définition résulte des règles applicables au bulletin de paie.
À compter des revenus dus à partir du 1er janvier 2027, le périmètre du MNS devrait être élargi. Serait ainsi notamment intégré à son calcul :
- la contribution patronale au financement des garanties collectives de frais de santé, c'est-à-dire la part financée par l'employeur au titre de la complémentaire santé collective, ainsi que les options individuelles qui y sont rattachées ;
- le versement santé, qui peut être versé par l'employeur à certains salariés dispensés d'adhérer au régime collectif et obligatoire de complémentaire santé ;
- les contributions patronales destinées au financement de garanties collectives de prévoyance ;
- les contributions patronales destinées au financement de garanties collectives de retraite supplémentaire.
Le bulletin officiel de la Sécurité sociale précise également que ces contributions patronales seraient prises en compte qu'elles se situent ou non dans les limites sociales d'exonération applicables.
Autrement dit, le fait qu'une contribution patronale bénéficie d'un régime social favorable n'empêcherait pas sa prise en compte dans le calcul du MNS.
À l'inverse, les cotisations salariales destinées au financement de ces garanties de protection sociale complémentaire continueraient à être déduites du Montant net social.
Cette évolution devrait ainsi conduire, pour les salariés concernés, à augmenter le montant de ressources déclaré au titre du MNS, sans pour autant modifier leur rémunération nette effectivement versée.
L'enjeu est donc principalement celui du calcul des prestations sociales : lorsque le MNS sert de référence pour déterminer les ressources du foyer, son augmentation peut, selon la situation de l'intéressé, avoir une incidence sur le montant de la prestation versée.
Attention : à date, cette évolution n’est pas encore définitivement actée puisque le texte qui doit officialiser ces nouvelles règles n’est pas encore publié.
Le BOSS a toutefois choisi de présenter dès maintenant les futures modalités de calcul du Montant net social, sur la base du projet de texte actuellement en préparation.
L’objectif de cette présentation anticipée est de permettre aux professionnels de la paie et aux éditeurs de logiciels d’anticiper ces changements et d’adapter leurs outils pour le 1er janvier 2027.
Net-entreprises confirme que les modifications doivent s'appliquer aux revenus dus à compter du 1er janvier 2027 et que le paramétrage des logiciels de paie devra être adapté en conséquence.
Cette anticipation est d'autant plus importante que le MNS fait désormais partie des données transmises en DSN.
Ainsi et sous réserve de la publication du texte annoncé, les employeurs devront donc intégrer, à compter du 1er janvier 2027, certaines contributions patronales de protection sociale complémentaire dans le calcul du Montant net social, alors qu'elles en étaient jusqu'à présent exclues.
Les lecteurs ont également consulté…
Incendies : le délai de demande d’activité partielle est porté à 45 jours
Un délai spécifique de 45 jours pour déposer une demande d’activité partielle pour certaines entreprises
Les entreprises de moins de 250 salariés, particulièrement touchées par les incendies de l’été 2026, peuvent bénéficier sous certaines conditions d’une prise en charge renforcée de l’activité partielle.
Concrètement, ce dispositif permet à l’employeur de bénéficier d’un « zéro reste à charge » : l’aide exceptionnelle couvre la différence entre l’allocation d’activité partielle versée à l’employeur et l’indemnité d’activité partielle versée au salarié.
Pour pouvoir en bénéficier, l’entreprise doit notamment être implantée dans une commune concernée par une mesure préfectorale d’évacuation ou de confinement et disposer d’une autorisation d’activité partielle couvrant la période concernée.
Elle doit également relever des situations permettant le recours à l’activité partielle en raison des incendies.
Le dispositif concerne ainsi les entreprises dont l’activité a été directement affectée par les incendies ou par les mesures prises par les autorités pour protéger la population, selon les conditions prévues par le dispositif.
La période pendant laquelle les heures d’activité partielle peuvent bénéficier de cette prise en charge renforcée a été prolongée jusqu’au 4 octobre 2026 pour les entreprises concernées de Gironde et des Landes. Dans le Var, les périodes éligibles restent limitées à celles allant jusqu’au 30 août 2026.
Attention : le 4 octobre 2026 ne correspond pas à la date limite de dépôt de la demande d’autorisation d’activité partielle. Cette date marque la fin de la période pendant laquelle les heures d’activité partielle peuvent être couvertes par le dispositif exceptionnel.
En principe, lorsqu’une entreprise recourt à l’activité partielle pour un motif permettant une demande rétroactive, elle dispose de 30 jours à compter du placement des salariés en activité partielle pour transmettre sa demande d’autorisation.
Toutefois, pour les entreprises éligibles au « zéro reste à charge », ce délai est exceptionnellement porté à 45 jours.
Cette dérogation vise à tenir compte des circonstances particulières auxquelles ces entreprises ont été confrontées.
Ainsi, une entreprise éligible située en Gironde qui place ses salariés en activité partielle le 4 octobre 2026 peut bénéficier du dispositif exceptionnel au titre de cette période.
Elle dispose ensuite de 45 jours à compter du placement des salariés en activité partielle pour déposer sa demande d’autorisation.
Il faut donc bien distinguer les deux échéances :
- 4 octobre 2026 : fin de la période d’activité partielle pouvant être couverte par l’aide exceptionnelle ;
- 45 jours : délai dont disposent les entreprises éligibles pour déposer leur demande d’autorisation d’activité partielle lorsqu’elles ont placé leurs salariés en activité partielle.
S’agissant ensuite des demandes d’indemnisation, l’administration indique mettre tout en œuvre pour apporter une réponse dans un délai de 5 jours ouvrés.
Pour faciliter leur instruction, l’employeur est invité à déposer sur le SI-APART les informations et justificatifs permettant de justifier le montant de l’allocation demandé, notamment les contrats de travail et les bulletins de paie des salariés concernés.
Lorsque la demande d’indemnisation apparaît au statut « paiement effectué », l’allocation est versée sur le compte bancaire de l’employeur sous 2 à 5 jours, compte tenu des délais interbancaires. Enfin, les demandes doivent correspondre à la réalité de l’activité partielle et au montant effectivement dû.
Les services de l’État peuvent demander des justificatifs complémentaires afin de vérifier l’éligibilité de l’entreprise ou le montant déclaré. Cette vérification peut alors prolonger le délai d’instruction.
Les lecteurs ont également consulté…
Costumes, cravates et tailleurs : des dépenses vestimentaires fiscalement déductibles ?
Vêtements « civils » : pas de déductibilité fiscale en vue
Pour rappel, les dépenses vestimentaires ne sont fiscalement déductibles que dans l’hypothèse où elles correspondent à l’achat de vêtements de travail spéciaux, à l’instar des robes des avocats ou des équipements de protection individuel dans certains métiers.
En revanche, aucune déduction n’est autorisée lorsque les vêtements ne sont pas différents de ceux portés dans la vie courante.
Pour les travailleurs indépendants et les dirigeants, certaines dépenses vestimentaires peuvent être nécessaires à l'exercice de leur activité. Mais toutes ne sont pas pour autant fiscalement déductibles.
À l’heure actuelle, les vêtements dits « civils », comme les costumes, les cravates, les chemises ou les chaussures de ville, restent considérés comme susceptibles d'être portés dans la vie courante.
Toutefois, dans de nombreux secteurs, une tenue formelle peut participer à la présentation professionnelle du dirigeant ou du travailleur indépendant, notamment dans les professions juridiques et financières, l'expertise comptable, le conseil ou encore certaines professions libérales.
Par ailleurs, certaines catégories professionnelles bénéficient d'une prise en charge ou d'un traitement différent pour leurs tenues professionnelles, notamment lorsqu'elles sont soumises au port d'un uniforme ou d'une tenue spécifique.
Interrogé sur la possibilité d’admettre la déduction, au moins dans une certaine limite, des dépenses vestimentaires strictement nécessaires à l’exercice d’une activité nécessitant une présentation formelle, dès lors que ces vêtements ne présentent plus de caractère personnel, le Gouvernement vient de se positionner.
Il rappelle que les dépenses vestimentaires peuvent être déduites lorsqu'elles correspondent à l'acquisition de vêtements de travail spéciaux.
C'est notamment le cas de la robe portée par les avocats, qui présente un caractère professionnel spécifique et ne constitue pas une tenue pouvant être portée dans de la vie courante.
À l'inverse, les vêtements qui peuvent être utilisés à titre personnel conservent un caractère personnel, même lorsqu'ils sont effectivement portés dans le cadre professionnel.
Le Gouvernement cite expressément les costumes, les cravates et les tailleurs, qui demeurent, selon lui, des vêtements susceptibles d'être portés dans la vie courante.
La réponse est donc claire : les dépenses correspondant à ces vêtements ne peuvent pas être admises en déduction, y compris partiellement.
Autrement dit, le fait qu'un costume, une cravate ou un tailleur soit porté exclusivement ou principalement dans le cadre professionnel ne suffit pas à lui conférer un caractère professionnel au sens fiscal. La possibilité de le porter dans la vie courante demeure déterminante.
Les lecteurs ont également consulté…
Travail d’intérêt général : des structures d’accueil des mineurs spécifiques ?
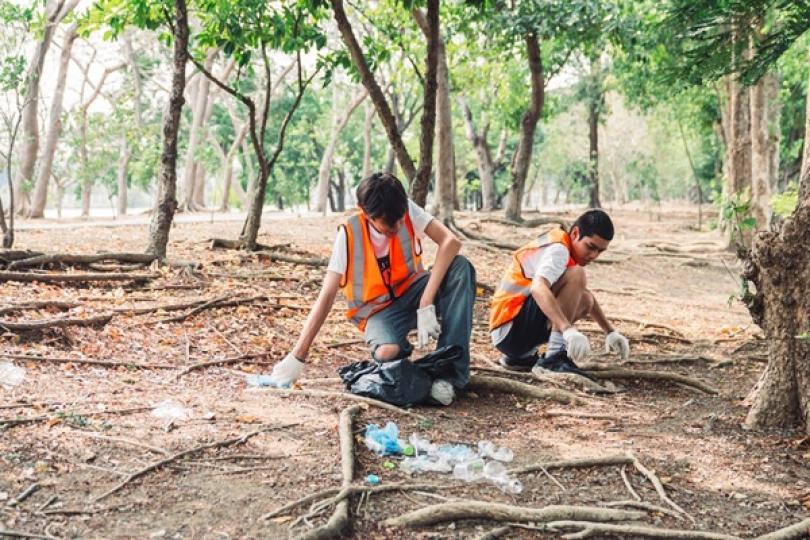
Travail d’intérêt général : de nouvelles structures d’accueil des mineurs
Des structures sont habilitées par le directeur territorial de la protection judiciaire de la jeunesse pour accueillir des mineurs en travail d’intérêt général.
Celles-ci doivent tenir compte du caractère formateur des missions proposées et de leur contribution à l’insertion sociale des jeunes condamnés.
Parmi elles, se trouvent les personnes morales de droit privé chargées d'une mission de service public ou les associations, auxquelles s’ajoutent désormais les entreprises de l’économie sociale et solidaire (EES) poursuivant une utilité sociale.
Cependant, cet élargissement d’habilitation aux entreprises de l’ESS poursuivant une utilité sociale, prévue depuis le 3 octobre 2026, ne s’applique pas dans les territoires d’outre-mer de la Nouvelle-Calédonie, la Polynésie française et de Wallis-et-Futuna.
Par ailleurs, par dérogation à la procédure d’habilitation territoriale, un nouveau dispositif national d’habilitation est instauré pour permettre la mise en œuvre de travaux d’intérêt général spécialement adaptés aux mineurs.
Ainsi, désormais, le ministre de la Justice peut accorder directement une habilitation valable sur l'ensemble du territoire national aux personnes morales de droit privé chargées d'une mission de service public, aux associations ou aux entreprises de l'ESS qui déploient ou prévoient de déployer leur activité à l'échelle nationale.
Les lecteurs ont également consulté…
TVA : le régime simplifié d’imposition tire sa révérence
TVA : fin du régime simplifié d’imposition au 1er janvier 2027
À compter du 1er janvier 2027, le régime simplifié d’imposition (RSI) en matière de TVA sera supprimé.
Les entreprises actuellement soumises à ce régime seront automatiquement basculées par la DGFiP vers le régime réel normal. Aucune démarche ne sera nécessaire de leur part.
Le régime applicable sera déterminé à partir du chiffre d’affaires figurant sur la dernière déclaration annuelle déposée :
- le régime réel normal trimestriel s’appliquera lorsque le chiffre d’affaires, majoré des acquisitions intracommunautaires taxables, n’excède pas 1 M€ au titre de l’année civile précédente et 1,1 M€ au titre de l’année en cours ;
- au-delà de ces seuils, l’entreprise relèvera du régime réel normal mensuel.
Les entreprises pourront toutefois demander à relever du régime réel normal mensuel, même lorsqu’elles remplissent les conditions pour bénéficier du régime trimestriel. La demande devra être adressée au service des impôts gestionnaire via la messagerie sécurisée.
Quelles déclarations en 2027 ?
Le passage au régime réel normal entraînera la souscription de déclarations de TVA n° 3310-CA3.
Pour les entreprises qui clôturent leur exercice au 31 décembre, la première déclaration CA3 portera sur janvier 2027 ou sur le 1er trimestre 2027, selon la périodicité applicable.
Une dernière déclaration annuelle no 3517-S (CA12/CA12E) devra toutefois être déposée au titre de la période relevant encore du RSI :
- au plus tard le 4 mai 2027 pour les entreprises clôturant leur exercice au 31 décembre 2026 ;
- dans les 3 mois suivant la clôture pour les entreprises clôturant leur exercice entre janvier et novembre 2027.
Pour les entreprises en exercice décalé, la première CA3 sera déposée au titre du 1er mois ou du 1er trimestre suivant la clôture du dernier exercice soumis au RSI.
Et les acomptes de TVA ?
La suppression du RSI entraîne également une évolution du calendrier des paiements en 2027.
Pour les entreprises pour lesquelles l’exercice comptable coïncide avec l’année civile, aucun acompte ne sera dû en juillet 2027, ni en décembre 2027.
Pour les entreprises clôturant leur exercice entre janvier et juin 2027, aucun acompte ne sera également dû en juillet 2027.
En revanche, les entreprises dont l’exercice se clôture entre juillet et novembre 2027 devront acquitter l’acompte de juillet 2027 lorsque la TVA exigible au titre de l’exercice précédent excède 1 000 €.
Aucun acompte ne sera dû en décembre 2027.
Le régime agricole reste inchangé
La suppression du RSI ne concerne pas les exploitants agricoles.
Le régime simplifié de l’agriculture (RSA) est maintenu. Les exploitants agricoles qui en relèvent continueront donc à déposer une déclaration de TVA annuelle et à acquitter, sous certaines conditions, des acomptes trimestriels.
Une conséquence à anticiper pour la facturation électronique
La disparition du RSI aura également une conséquence pratique dans le cadre de la réforme de la facturation électronique.
À compter du 1erseptembre 2027, les entreprises anciennement soumises au RSI seront concernées par les obligations de e-reporting. La fréquence de transmission des données dépendra alors de leur nouveau régime de TVA :
Régime de TVA | Données de transaction | Données de paiement |
|---|---|---|
Réel normal trimestriel | 1 fois par mois | 1 fois par mois |
Réel normal mensuel | Par décade, soit tous les 10 jours | 1 fois par mois |
Les entreprises devront donc veiller à transmettre leur nouveau régime de TVA à leur plateforme agréée. Cette information permettra à cette dernière d'appliquer la fréquence de transmission correspondant au régime de l'entreprise.
En pratique, la suppression du RSI ne se limite donc pas à un changement de déclaration de TVA : elle doit également être prise en compte dans le paramétrage de la facturation électronique et du e-reporting.
Les lecteurs ont également consulté…
Violences conjugales : les données transmises aux organismes sociaux mieux encadrées
Des durées de conservations limitées, adaptées à chaque situation
Depuis fin 2023, une aide financière d’urgence peut être accordée aux personnes victimes de violences conjugales afin de leur permettre de faire face aux dépenses immédiates liées à leur situation, notamment lorsqu’elles doivent quitter leur domicile.
Cette aide peut être versée sous la forme d’un don ou d’un prêt sans intérêt, selon la situation de la personne qui en fait la demande.
Lorsqu’elle est accordée sous forme de prêt, son remboursement est en principe exigible à compter du 24e mois suivant son attribution.
Toutefois, lorsque des poursuites pénales sont engagées contre l’auteur présumé des violences, le remboursement peut rester suspendu jusqu’à l’issue de la procédure.
Pour permettre le suivi de cette situation, les juridictions peuvent transmettre aux organismes chargés du versement des prestations familiales des informations relatives à l’existence ou à l’absence d’une procédure pénale, à son déroulement et à son issue.
Depuis le 3 octobre 2026, la réglementation précise désormais combien de temps ces informations peuvent être conservées.
En l’absence de procédure pénale, les informations peuvent être conservées pendant 24 mois à compter du 1er versement de l’aide.
Ce délai peut toutefois être prolongé dans certaines situations. C’est notamment le cas lorsqu’un incident de paiement intervient : les informations peuvent alors être conservées jusqu’au remboursement intégral du prêt.
La conservation peut également être prolongée lorsqu’un recours est engagé concernant le recouvrement de la somme auprès de la victime. Les informations sont alors conservées jusqu’à la décision définitive sur ce recours.
Autre situation : lorsque le remboursement du prêt fait l’objet d’une remise, d’une réduction ou d’une exonération, les informations peuvent être conservées pendant une durée maximale supplémentaire de 3 ans.
Enfin, si une procédure pénale est portée à la connaissance de l’organisme pendant cette période, un nouveau régime de conservation s’applique.
Dans ce cas, les informations peuvent être conservées jusqu’à la fin de la procédure pénale. À cette durée s’ajoute, selon l’issue de la procédure, une période supplémentaire pouvant aller jusqu’à 3 ans lorsque la décision définitive entre dans les cas prévus par la réglementation.
Le dispositif permet ainsi aux organismes concernés de conserver les informations nécessaires au suivi du prêt et à la prise en compte de l’issue éventuelle de la procédure pénale, tout en encadrant dans le temps la conservation de ces données.
Les lecteurs ont également consulté…
Accident du travail et maladie professionnelle : baisse de l’indemnisation
Un plafond d’indemnisation nettement abaissé à partir du 1er novembre 2026
Pour mémoire, en cas d’accident du travail ou de maladie professionnelle, l’Assurance maladie verse au salarié une indemnité journalière pendant son arrêt de travail.
Son montant est calculé à partir du salaire journalier de base, c’est-à-dire, en pratique, du salaire servant de référence pour déterminer l’indemnisation.
Ce salaire est toutefois plafonné : au-delà d'un certain montant, la rémunération du salarié n’est plus intégralement prise en compte pour calculer l’indemnité.
Jusqu’au 1er novembre 2026, le salaire journalier retenu peut ainsi atteindre 400,82 €. À compter de cette date, il ne pourra plus dépasser 108,62 €.
Cette baisse aura donc un effet direct sur le montant maximal des indemnités versées par l’Assurance maladie.
Pendant les 28 premiers jours d’arrêt, l’indemnité correspond à 60 % du salaire journalier retenu. Elle pourra donc atteindre au maximum 65,17 € par jour à compter du 1er novembre 2026.
À partir du 29e jour, elle correspond à 80 % du salaire journalier retenu, soit un maximum de 86,90 € par jour.
Avant cette réforme, les montants maximaux étaient respectivement de 240,49 € et 320,66 € par jour.
En pratique, un salarié dont le salaire dépasse le nouveau plafond sera donc davantage concerné : la part de son salaire prise en compte pour calculer l’indemnité sera fortement réduite.
Cette nouvelle règle s’appliquera aux arrêts de travail faisant suite à un accident du travail ou une maladie professionnelle survenu à compter du 1er novembre 2026.
Pour l’employeur, la conséquence est également à anticiper. Lorsque le salarié bénéficie d’un maintien ou d’un complément de salaire, la diminution des indemnités versées par l’Assurance maladie peut en effet conduire à augmenter le complément de salaire à sa charge.
Notez que cette baisse du plafond de l’indemnisation a pour effet de rapprocher le régime des accidents du travail et des maladies professionnelles du régime des arrêts maladie ordinaires, pour lesquels on rappellera que le salaire retenu pour calculer les indemnités est plafonné à 1,4 Smic depuis le 1er avril 2025.
Les lecteurs ont également consulté…
BTP : nouvelle version de l’aide carburant
Aide carburant : un dispositif reconduit pour 2 mois supplémentaires
Pour limiter les conséquences de la hausse du prix des carburants sur la trésorerie des entreprises qui sont dépendantes de leur utilisation pour leurs activités, des aides sectorielles ont été mises en place par le Gouvernement.
En mai 2026, une aide a été instituée au bénéfice des entreprises du BTP. Depuis, elle a été reconduite à plusieurs reprises par périodes successives d’1 mois.
Une nouvelle période d’aide est ouverte, cette fois-ci pour couvrir les mois de septembre et octobre 2026.
Ce dispositif permet de recevoir une aide forfaitaire de 0,20 € par litre de gazole non routier (GNR) facturé par ces entreprises sur la période.
Sont éligibles à cette aide les personnes physiques ou morales qui :
- exercent une activité de construction, de travaux, de forages, etc. (pour plus de détails, consulter la liste ici, en annexe 1 du texte réglementaire) ;
- exploitent un des matériels définis ici (article 3), comme par exemple un engin mobile non routier, un véhicule tout-terrain destiné essentiellement à circuler sur des surfaces sans revêtement, un véhicule autopropulsé, une grue mobile, etc. ;
- sont inscrites au répertoire national des entreprises (RNE) et exercent leurs activités au moins depuis le 31 mars 2026 ;
- ont un effectif salarié de 50 salariés ou moins ;
- ont un chiffre d’affaires inférieur à 50 millions d’euros ou un total de bilan n’excédant pas 43 millions d’euros (apprécié au niveau du groupe contrôlant l’entreprise le cas échéant) ;
- ne font pas l’objet d’une procédure collective ;
- sont à jour de leurs obligations déclaratives sociales et fiscales ;
- n'ont pas de dettes fiscales ou sociales impayées à la date du 31 mars 2026 (sauf dettes inférieures ou égales à 1 500 € ou faisant l’objet d’un contentieux en cours).
Le montant maximal que peut atteindre l’aide est de 4 000 € par entreprise.
Pour toute aide perçue de plus de 600 €, une mesure de contrôle est mise en place afin de s’assurer que l’aide ne bénéficie qu’aux entreprises les plus touchées.
Ainsi, l’aide devra être restituée lorsque l’entreprise fait état d’un excédent brut d’exploitation, calculé pour l’exercice fiscal au titre duquel l’aide est perçue, qui est positif et supérieur ou égal à 98 % de celui de l’exercice fiscal précédent.
Pour le calcul de l’excédent brut d’exploitation, le montant des aides perçues au titre des précédentes occurrences du dispositif ne sont pas prises en compte, exception faite de l’aide perçue au titre de septembre 2026 pour le calcul de l’aide d’octobre 2026.
Si le dispositif qui s’ouvre couvre une période de 2 mois, il est important de garder à l’esprit qu’une demande devra être faite pour chacun des mois. La demande devra être faite sur le site impots.gouv.fr :
- entre le 1er et le 31 octobre 2026 au titre de septembre 2026 ;
- entre le 2 et le 30 novembre 2026 au titre d’octobre 2026.
Les lecteurs ont également consulté…

Femmes victimes de violences : un accompagnement déployé sur l’ensemble du territoire ?
Femmes victimes de violences : instauration d’un dispositif d’accompagnement départemental
Face à des parcours de soins parfois fragmentés et inégalement accessibles selon les territoires, un dispositif sanitaire spécialisé a été mis en place afin d’offrir, dans chaque département, un accueil identifiable, une prise en charge globale et un accompagnement adapté au sein d’un établissement de santé.
Ainsi, depuis le 2 octobre 2026, le directeur général de chaque agence régionale de santé (ARS) est chargé de labelliser, dans chaque département, au moins 1 dispositif spécialisé implanté au sein d’un établissement de santé.
Portant le label « Maison des Femmes - Santé », cette structure doit proposer aux femmes victimes de violences une prise en charge médicale et globale, adaptée à leurs besoins en matière de soins somatiques et psychiques.
Les modalités de fonctionnement de ces dispositifs sont précisées dans un cahier des charges, qui sera défini prochainement par un arrêté du ministre chargé de la santé.
Les lecteurs ont également consulté…
Lois de finances 2027 : tour d’horizon des principales mesures fiscales et sociales intéressant les particuliers
Impôt sur le revenu : barème, indemnités et pensions dans le viseur
Comme chaque année, le barème de l’impôt sur le revenu serait revalorisé afin de tenir compte de l’inflation. Pour l’imposition des revenus de 2026, la hausse envisagée est fixée à 2,1 %. Les seuils et limites associés au barème seraient relevés dans les mêmes proportions.
Les grilles de taux par défaut du prélèvement à la source seraient également ajustées pour les revenus perçus ou réalisés à compter du 1er janvier 2027.
La prime carburant bénéficierait, quant à elle, d’un plafond d’exonération fiscale porté à 1 000 € au titre de l’année 2026. Elle serait également ouverte à l’ensemble des salariés utilisant leur véhicule personnel pour effectuer leurs trajets entre leur domicile et leur lieu de travail.
Le PLF prévoit par ailleurs la création d’un plafond unique d’exonération d’impôt sur le revenu applicable à certaines indemnités versées à l’occasion de la rupture du contrat de travail ou de la cessation forcée des fonctions d’un mandataire social. Il serait fixé au montant du plafond annuel de la Sécurité sociale, soit 48 060 € pour 2026 en prenant pour référence le plafond applicable en 2026. La fraction des indemnités excédant ce montant serait donc imposable.
Le PLFSS prévoit, de son côté, un dispositif similaire sur le plan social. Une limite unique d’exonération de cotisations de Sécurité sociale, de CSG/CRDS et des contributions ayant la même assiette serait fixée à une fois le plafond annuel de la Sécurité sociale.
Cette nouvelle limite concernerait également certaines indemnités transactionnelles, ainsi que les indemnités dont le versement est ordonné par le juge, notamment en cas de licenciement sans cause réelle et sérieuse.
Elle s’appliquerait aux indemnités attribuées au titre de ruptures prenant effet à compter du 1er janvier 2027.
La règle applicable aux « parachutes dorés » ne serait toutefois pas modifiée : lorsque certaines indemnités de rupture dépassent 10 fois le montant du plafond annuel de la Sécurité sociale, elles restent assujetties aux cotisations et à la CSG/CRDS dès le 1er euro.
Autre évolution notable : les indemnités journalières versées au titre d’une affection de longue durée deviendraient imposables à hauteur de 50 % de leur montant. L’exonération partielle dont bénéficient actuellement les indemnités journalières versées en cas d’accident du travail ou de maladie professionnelle serait supprimée.
Le taux réduit de contribution sociale généralisée applicable aux indemnités journalières de maladie, d’accident du travail ou de maladie professionnelle serait également supprimé. En l’état du projet, ces indemnités seraient ainsi soumises au taux de CSG applicable aux revenus d’activité, soit 9,2 %, à compter de 2027. Cette mesure reste toutefois susceptible d’évoluer au cours des débats parlementaires.
Enfin, l’abattement de 10 % applicable aux pensions serait maintenu, mais un sous-plafond de 3 000 € serait instauré pour les pensions de retraite. Le plafond actuel de l’abattement s’élève à 4 439 €.
Donations : un coup de pouce temporaire aux transmissions familiales
Pour encourager les transmissions intergénérationnelles, le projet de loi de finances prévoit un dispositif temporaire applicable aux dons de sommes d’argent réalisés entre le 1er janvier et le 30 juin 2027.
Sous réserve du respect de certaines conditions, les dons consentis en pleine propriété pourraient être soumis à un taux de droits de donation fixé à 6 %, dans la limite de 100 000 € par donateur et par donataire.
Le dispositif concernerait les dons consentis à un enfant, un petit-enfant ou un arrière-petit-enfant. En l’absence d’une telle descendance, il pourrait également s’appliquer aux dons consentis à un neveu ou une nièce ou, par représentation, à un petit-neveu ou une petite-nièce.
Le bénéficiaire devrait être majeur ou émancipé et âgé de moins de 50 ans au jour de la transmission.
Le taux serait ramené à 5 % si le bénéficiaire reverse au moins 1,1 % des sommes reçues à certains organismes venant notamment en aide aux personnes les plus démunies ou aux victimes de violences domestiques. Ce versement n’ouvrirait toutefois pas droit à la réduction d’impôt sur le revenu normalement accordée au titre des dons.
Ces donations ne seraient pas prises en compte pour l’application du rappel fiscal des donations antérieures.
Parallèlement, la limite d’exonération applicable à certains dons familiaux de sommes d’argent serait temporairement portée de 31 865 € à 50 000 €.
Apport-cession : le report d’imposition remis en cause en cas de transmission
Le Gouvernement entend également revoir le dispositif de l’apport-cession.
Actuellement, lorsqu’un contribuable apporte les titres d’une société à une structure qu’il contrôle, l’imposition de la plus-value réalisée à cette occasion peut, sous certaines conditions, être placée en report.
Le projet de loi de finances prévoit de modifier cette situation. La donation ou la transmission par succession des titres reçus en contrepartie de l’apport entraînerait désormais la fin du report d’imposition. L’impôt sur le revenu et les prélèvements sociaux attachés à la plus-value deviendraient alors exigibles.
Le contribuable pourrait toutefois demander un paiement échelonné de l’impôt sur les 5 années suivant celle au titre de laquelle la plus-value devient imposable. Il devrait notamment respecter ses obligations fiscales courantes et constituer des garanties propres à assurer le recouvrement de l’impôt.
Cette mesure s’appliquerait aux transmissions réalisées à compter du 1er octobre 2026.
Assurance-vie : un régime fiscal davantage encadré
Il est également prévu de recentrer les avantages fiscaux de l’assurance-vie sur les contrats répondant à certaines caractéristiques.
Le bénéfice de ce régime serait notamment conditionné au versement des primes en numéraire et à la composition des unités de compte proposées.
Certains fonds dédiés ne pourraient ainsi pas comprendre d’actifs émis, garantis ou dus par le souscripteur, l’assuré, le bénéficiaire, certains membres de leur famille ou les structures qu’ils contrôlent.
Ces conditions devraient également être respectées par les contrats souscrits auprès d’organismes établis à l’étranger pour bénéficier du régime fiscal de l’assurance-vie.
Les nouvelles règles d’encadrement s’appliqueraient aux contrats souscrits à compter du 1er octobre 2026. Pour les contrats antérieurs, certaines dispositions s’appliqueraient à compter du 1er juillet 2027.
En matière d’impôt sur le revenu, les nouvelles conditions concerneraient les contrats souscrits à compter du 1er octobre 2026 et, pour les contrats antérieurs, les produits issus des primes versées à compter de cette date.
Enfin, si les conditions prévues n’étaient pas respectées à la date du décès, les sommes transmises pourraient être soumises aux droits de succession selon le lien de parenté entre le bénéficiaire et l’assuré. Cette mesure concernerait les décès intervenus à compter du 1er juillet 2027.
Logement : le PTZ aménagé et le régime LMNP resserré
Le projet de loi de finances prévoit tout d’abord la création d’un prêt à taux zéro « parentalité ».
Sous réserve du respect des conditions de ressources, ce prêt pourrait être accordé aux ménages ayant un enfant à naître ou un enfant de moins de 3 ans, y compris lorsqu’ils ont déjà bénéficié d’un prêt à taux zéro. Il ne pourrait être mobilisé qu’une seule fois par bénéficiaire.
Le régime fiscal de la location meublée non professionnelle serait, quant à lui, à nouveau resserré.
Après la réforme imposant la réintégration de certains amortissements pour calculer la plus-value réalisée lors de la vente du logement, il est prévu de limiter leur déduction pendant la période de location.
Pour les logements relevant du régime de la location meublée non professionnelle, la déduction des amortissements serait plafonnée à 2,5 % de la valeur d’origine du bien, dans la limite de 7 000 € par an et par foyer fiscal.
Pour les meublés de tourisme, le taux serait abaissé à 1,5 % et la déduction limitée à 5 000 € par an et par foyer fiscal. Ces plafonds ne s’appliqueraient toutefois pas à certains biens situés dans des résidences ou établissements accueillant notamment des étudiants, des jeunes en formation, des personnes âgées ou des personnes handicapées.
Autres mesures
Le projet de loi de finances prévoit de supprimer les dispositions permettant l’application de taux réduits de TVA à certains services de télévision.
Cette mesure vise notamment à simplifier le traitement fiscal des offres réunissant plusieurs prestations, par exemple un accès à Internet, des services téléphoniques et des contenus audiovisuels.
D’autres précisions seraient apportées en matière de TVA immobilière. Elles concerneraient notamment l’exonération, avec possibilité d’option pour la TVA, de certains baux conférant un droit réel, ainsi que l’exigibilité de la TVA au moment de chaque encaissement pour certaines ventes d’immeubles à construire.
L’ensemble de ces mesures ne constituent encore que des propositions. Les projets de loi doivent désormais être examinés par le Parlement et leur contenu pourra évoluer avant l’adoption définitive de la loi de finances pour 2027 et de la loi de financement de la Sécurité sociale pour 2027.


